

シンガポールで事業を行う多くの中小規模の非公開会社は、規模が小さいからといって財務報告の義務が一切ないと思い込んでいます。この誤解は、会計企業規制庁(ACRA)へのコンプライアンス違反という高コストな事態を招き、申告の遅延や未申告に対して300シンガポールドルから3,000シンガポールドルの罰金が科される可能性があります。
2015年以降、シンガポール会社法第205C条に基づき、「小規模会社」の概念を通じて監査免除を受けるための明確な道筋が示されました。これは、従来の「免除対象非公開会社(EPC)」の枠組みに代わるものです。この新しい枠組みにより、法人株主を持つ企業を含むより幅広い非公開会社が監査免除の対象となる一方で、不可欠なコンプライアンス義務は維持されています。
1967年会社法第205C条に基づき、適格な「小規模会社」は、外部監査人による財務諸表の法定監査を免除されます。この規定は2014年会社(改正)法により導入され、2015年7月1日以降に開始する会計年度から適用されています。
重要な区別:監査免除とは、監査人が不要になるということであり、財務上の義務がなくなるという意味ではありません。免除対象の会社であっても、以下の義務は引き続き課されます:
これらの義務は、監査状況にかかわらず継続します。新しい枠組みで変更されたのは適格性の部分であり、「小規模会社」制度は、前身である「免除対象非公開会社(EPC)」制度よりも大幅に対象範囲が広がっています。
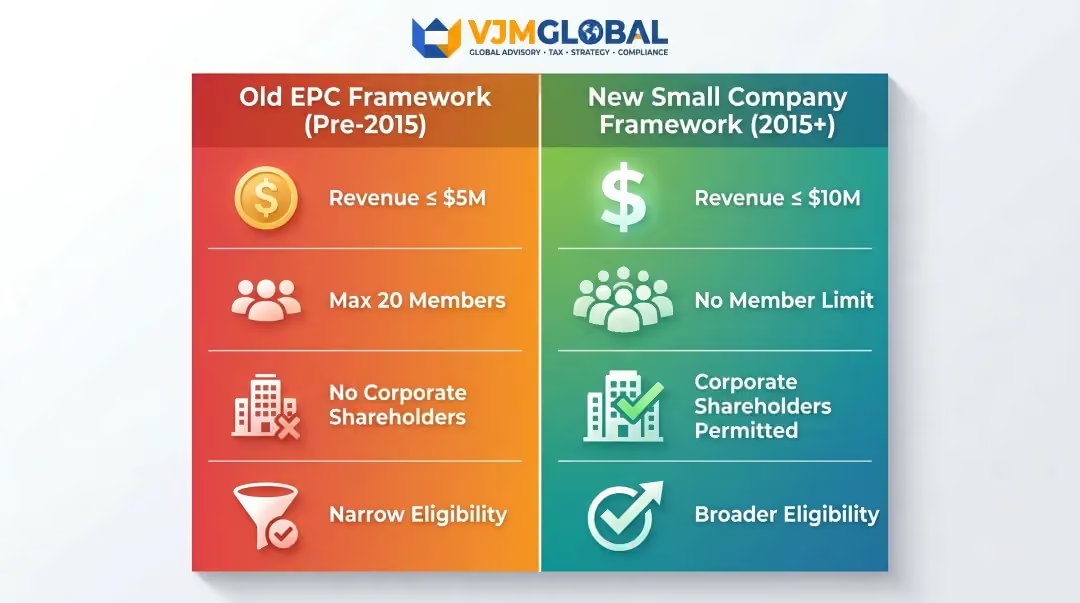
旧EPC枠組み(2015年以前)新小規模会社枠組み(2015年以降)売上高500万シンガポールドル以下 売上高1,000万シンガポールドル以下 最大株主数20名 株主数制限なし 法人株主不可 法人株主可 対象範囲が限定的 企業形態を問わず対象範囲が拡大
どの枠組みが自社に適用されるかを理解することが第一歩です。次に、特定の適格基準を満たしているかを確認する必要があります。
監査免除の適格性は、2つの包括的な条件を満たすかどうかに依存します:
会社法第13付表では、これらの基準を以下のように定義しています:
基準 項目 閾値 A — 売上高年間総売上高 1,000万シンガポールドル以下B — 総資産貸借対照表上の資産 1,000万シンガポールドル以下C — 従業員数年度末時点のフルタイム従業員数 50名以下
契約社員やパートタイム労働者は、従業員数の制限には含まれません。
企業は、上記の3つの基準のうちいずれか2つを直近2期連続で満たしている場合に適格となります。
例:
会計年度 売上高 総資産 従業員数 適格か?FY2022 800万(✓) 1,200万(✗) 35名(✓) 2つ満たした(✓) FY2023 900万(✓) 1,100万(✗) 40名(✓) 2つ満たした(✓)FY2024のステータス———監査免除(✓)
このシナリオでは、当該企業は両年度とも資産基準を超過していますが、収益および従業員数の制限内にとどまっているため、2024年度から監査免除の対象となります。
設立から2年未満の新規企業には、過去2年間の実績がありません。そのため、当該会計年度内に3つの基準のうち2つを満たすことで資格を得ることになります。
例:
2023年3月に設立され、2023年12月に最初の決算を迎える企業の場合、その初年度のみで基準を満たせば2023年度の監査免除を受けることができます。2回目の決算を終えた後は、通常の2年間の遡及ルールが適用されます。
貴社が親会社または子会社として企業グループに属している場合、個別の資格要件を満たすだけでは不十分です。グループ全体としても、連結ベースで「小規模グループ」の基準を満たす必要があります。
小規模グループは、直近2会計年度連続で、同じ3つの基準のうち2つ(収益、資産、従業員数)を連結ベースで満たす必要があります。その際、以下のいずれかを用います:
「グループ」の定義は、連結財務諸表が実際に提出されているかどうかにかかわらず、シンガポールの会計基準に従います。シンガポールの子会社は、連結決算書を作成していない場合であっても、これらの定義に基づいてグループへの所属を評価しなければなりません。
このルールは外国企業に直接影響します。シンガポール法人が大規模な海外親会社の子会社である場合、現地の財務状況だけでなく、グローバルグループ全体の規模によって適格性が判断されます。
例:
収益300万シンガポールドル、従業員数10名の小規模なシンガポール子会社が、収益5,000万ポンド、従業員数200名の英国親会社に完全所有されている場合。シンガポール法人は単体で3つの基準をすべて容易に満たしていますが、連結グループが基準を満たしていないため、監査免除を申請することはできません。
外国資本の事業体は、当初の段階でグループ規模を評価しておくべきです。監査の時期になってから適格性がないことが判明するのは、大きな損失を招くミスとなります。
監査免除ステータスは永続的なものではありません。毎年の業績に基づいて再評価する必要があります。
企業は、以下に該当しない限り、小規模企業としてのステータスを保持します:
ステータス喪失の例:
会計年度3つの基準のうち2つを満たしているか?ステータス 2021年度はい ✓免除 2022年度いいえ ✗免除継続(1回目の不適合) 2023年度いいえ ✗ 2024年度から免除対象外
基準を1年満たせなかっただけでは、ステータスは失われません。監査免除が終了するには、2年連続で基準を満たせない必要があります。
中小企業ステータスを失った企業でも、自動的に再認定を受けることが可能です。そのためには、当初の認定要件と同じ条件を満たす必要があります。
再認定の条件要件 企業形態非公開会社であること 財務基準2会計年度連続で3つの基準のうち2つを満たすこと 待機期間なし — 条件を満たした時点で直ちにステータスが回復します
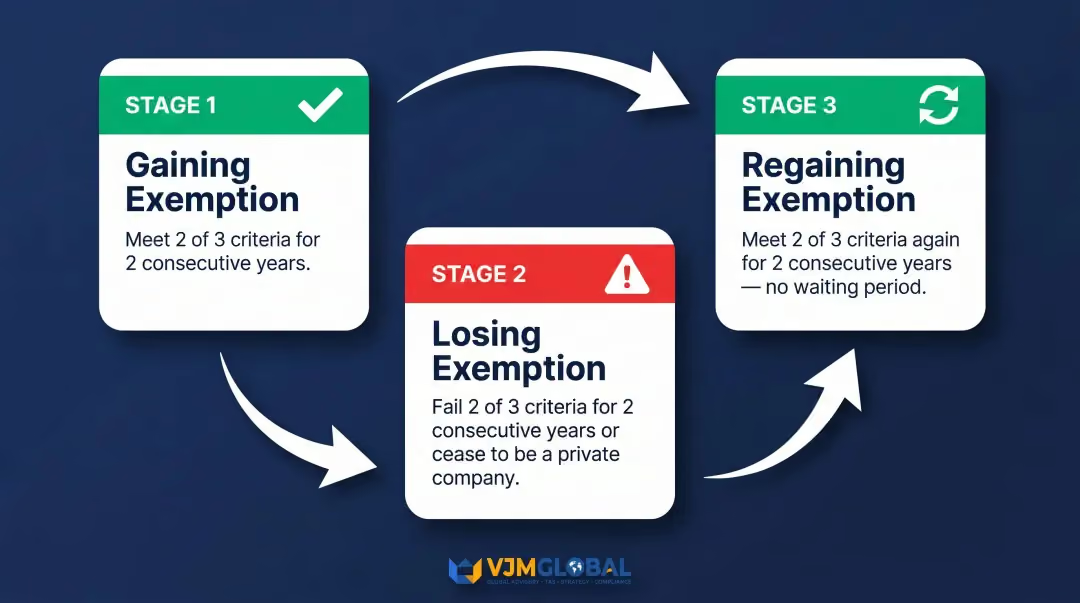
過去に免除資格を失ったことによるペナルティはありません。再び2会計年度連続で基準を満たせば、翌会計年度から免除ステータスが回復します。
監査免除によりコストは削減されますが、主要な財務責任がなくなるわけではありません。
適切な会計帳簿の維持(第199条)帳簿は会社の財務状況を正確に反映し、コンプライアンスに準拠した財務諸表を作成できるものである必要があります。
SFRS(シンガポール財務報告基準)に基づく財務諸表の作成すべての免除対象企業は、監査人の署名がない場合でも、シンガポール財務報告基準に準拠した年次財務諸表を作成しなければなりません。
ACRAへの年次報告書の提出年次報告書は期限内に提出する必要があります。会社の規模や構造によっては、財務諸表をXBRL形式で提出しなければならない場合があります。
第205D条に基づき、登記官は必要と判断した場合、本来は免除対象である企業に対しても監査済み財務諸表の提出を求めることができます。つまり、以下のことを意味します。
英国の親会社がシンガポールとインドの両方に子会社を持つ場合など、複数の法域にまたがる事業を管理する外国企業にとって、一貫性のあるコンプライアンスに準拠した帳簿の維持は特に複雑になります。VJM Globalは、まさにこのような複雑な状況にある企業を支援しています。30年以上にわたる国境を越えた会計およびコンプライアンスの経験を活かし、国際的な企業の記帳管理、提出期限の遵守、そしてグループ全体の基準に合わせた子会社の報告業務をサポートします。特にインドでの事業と他国での事業を併せ持つクライアントの支援に強みを持っています。
企業が監査免除の資格を有している場合でも、自主的または契約上の義務により、以下のような状況では監査が必要となることがあります。
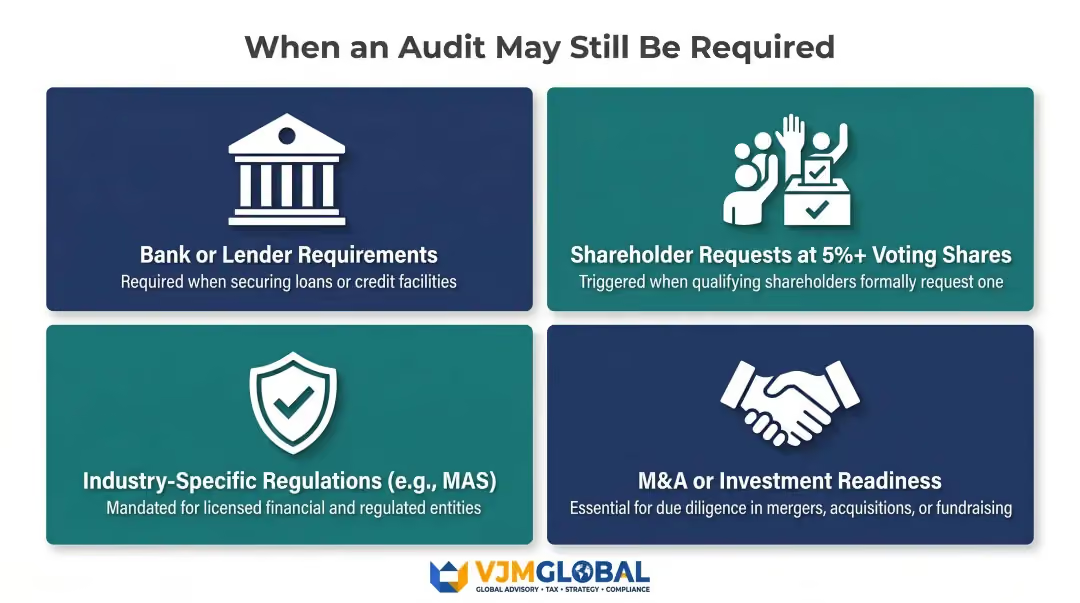
重要: このような場合、監査免除の資格自体は維持されます。つまり、会社は法律上の義務ではなく、商業的または契約上の理由で監査を選択していることになります。取締役は、特に株主や貸し手から要請があった場合、なぜ自主監査を依頼したのかという記録を文書で残しておくべきです。
自動的ではありません。ただし、設立から2年未満の会社であっても、単年度で3つの規模基準のうち2つを満たせば、2年連続の実績を待たずに免除対象となることができます。
はい。従来の免除私的会社(Exempt Private Company)の枠組みとは異なり、小規模会社の概念には株主の種類に関する制限はありません。法人株主が存在しても、監査免除の資格が失われることはありません。
その会社は、資格を満たさなくなった会計年度から法定監査の手配をしなければなりません。ただし、その後再び2年連続で基準を満たせば、免除資格を再取得できる可能性があります。
いいえ。監査免除はあくまで監査人による監査が不要になるだけです。会社は引き続き、SFRS(シンガポール財務報告基準)に従って財務諸表を作成し、期限内にACRA(会計企業規制庁)へ年次報告書を提出しなければなりません。
はい。第205条Dに基づき、登記官は必要と判断した場合、免除対象の会社に対しても監査済み決算書の提出を命じることができます。そのため、免除ステータスにかかわらず、記録を正確かつ完全に保持しておくことが推奨されます。
いいえ。第205条Cに基づく免除は、私的会社のみを対象としています。公開会社は、規模にかかわらず監査済み決算書が必要です。



