

米国に進出する英国企業は、英国会社法(Companies Act)のような売上高基準、従業員数、法定義務といった監査ルールを想定しがちです。しかし、実際に直面するのは全く異なる論理で構築されたシステムです。米国連邦法では、非公開企業に対して一律の監査義務を課していないため、このギャップがコンプライアンス上の盲点となることがあります。
実際には、別の経路を通じて監査義務が発生します。商業銀行、民間投資家、政府の助成金プログラム、そして英国親会社自身の連結報告要件などが、それぞれ個別に米国子会社の監査を必要とするトリガーとなり得ます。
これらのトリガーを認識していないと、資金調達の機会損失、グループ報告の遅延、連結基準を満たすよう米国子会社に求める英国グループ監査人との摩擦など、具体的な不利益が生じます。
英国会社法では、特定の規模基準を超える企業に監査を義務付けています。2025年4月以降は、年間売上高1,500万ポンド超、貸借対照表の総資産額750万ポンド超、従業員数50名超のうち2つ以上を満たす企業が対象となります。米国にはこれに相当する連邦法上の義務はありません。英国系子会社を含むあらゆる規模の非公開企業に対し、連邦レベルでの法定監査義務は一切ありません。
これは、自動的なコンプライアンス基準に慣れている英国の経営者に混乱を招きます。Cコーポレーション、LLC、支店など、どのような形態であれ、英国系米国法人は米国法上「非公開企業」に分類されます。そのため、上場企業のみに適用されるSECやPCAOBの監査要件の対象外となります。
事業形態によって、監査を受ける可能性は以下のように異なります。
VJM Globalは、英国系米国法人のフォーム5472作成やグループ間取引の記録管理を支援し、コンプライアンス違反による25,000ドルの罰金を回避するとともに、取引文書がIRSおよび監査人の基準を満たすようサポートします。
一部の州では、業界や規制対象となる活動に基づき、監査や財務報告の要件を課しています。
規制セクターで事業を行う英国企業は、業界や収益レベルによって要件が大きく異なるため、米国公認会計士(CPA)に州ごとの義務を確認してください。
米国の銀行や商業金融機関は、通常、融資額が400万〜800万ドルを超える場合に監査済み財務諸表を要求します。この基準は金融機関によって異なりますが、米国で商業融資を検討している英国企業は、この金額を超えると監査がほぼ必須になると想定しておくべきです。貸し手は、信用力の確認、リスク評価、そして自らの規制上の義務を果たすために監査済み財務諸表を利用します。
プライベート・エクイティ・ファーム、ベンチャーキャピタル、エンジェル投資家は、株主間契約に監査条項を盛り込むのが一般的です。また、英国の親会社が、連結グループ決算に含めるために、米国子会社に対して米国会計基準(US GAAP)に基づく年次監査済み財務諸表の作成を求めるケースも頻繁に見られます。英国会社法に基づく連結ルールに起因するこのグループ内要件は、英国企業が所有する米国法人にとって、最も一般的でありながら見落とされがちな監査トリガーの一つです。
英国企業が所有する米国法人が売却、再編、または他社の買収を行う際、買い手は標準的なデューデリジェンスの一環として、2〜3年分の米国会計基準(US GAAP)に基づく監査済み財務諸表を要求します。この要件は、英国の親会社自体が子会社の検証済みデータを必要とする取引を行う場合にも適用されます。こうした監査履歴がなければ、取引の遅延、評価額の引き下げ、あるいは取引そのものの破談といった事態に直面する可能性があります。
会計年度内に100万ドル以上の連邦資金を受け取る米国法人は、「シングル・オーディット法(Single Audit Act)」の対象となります(2024年10月より、従来の75万ドルから基準額が引き上げられました)。州レベルの補助金については、これより低い基準額が設定されている場合があります。これは、政府関連プロジェクトに従事する英国系米国法人の非営利団体、研究機関、または請負業者にとって特に重要な事項です。
特定の米国業界では、非公開企業であってもセクターレベルで監査が義務付けられています。
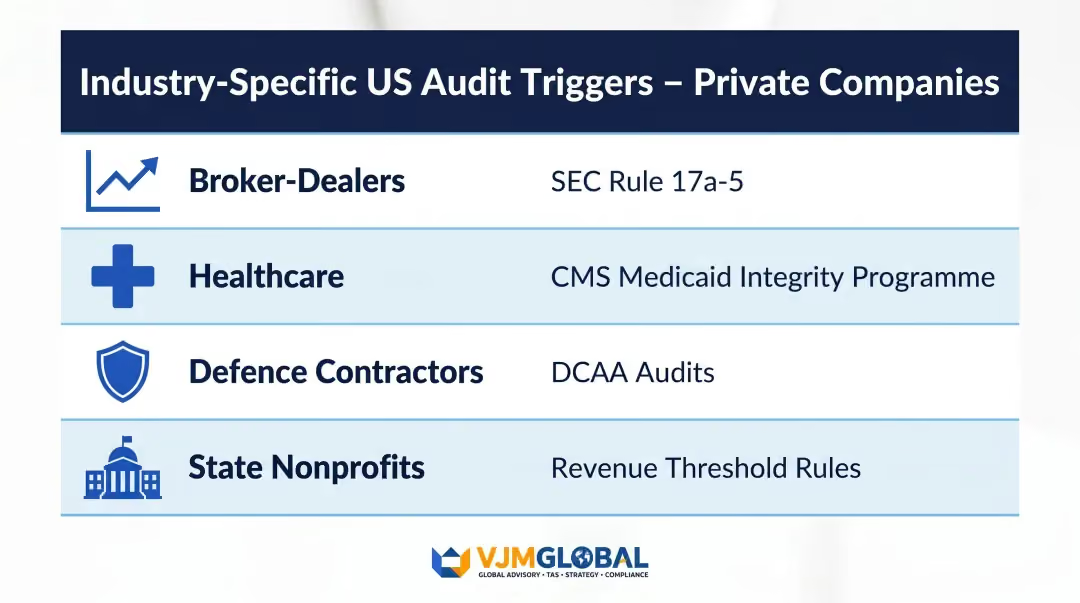
これらのセクターに属する英国企業は、原則として監査が必要であると想定しておくべきです。取引や資金調達の途中で義務違反が発覚するよりも、免除の可否を事前に確認しておく方が、時間的コストを抑えることができます。
米国非公開企業の監査が必要な場合、それは米国公認会計士協会(AICPA)の監査基準委員会が発行するGAAS(一般に公正妥当と認められる監査基準)に基づいて実施されます。これは、議会が上場企業に対して義務付けているPCAOB(米国公開会社会計監視委員会)基準とは異なります。一般的に、GAAS監査はPCAOB監査よりも網羅性が低く、コストも抑えられます。
GAAS監査の対象範囲:
これにより、米国の貸し手、投資家、および英国親会社の監査人が通常必要とする保証が提供されます。
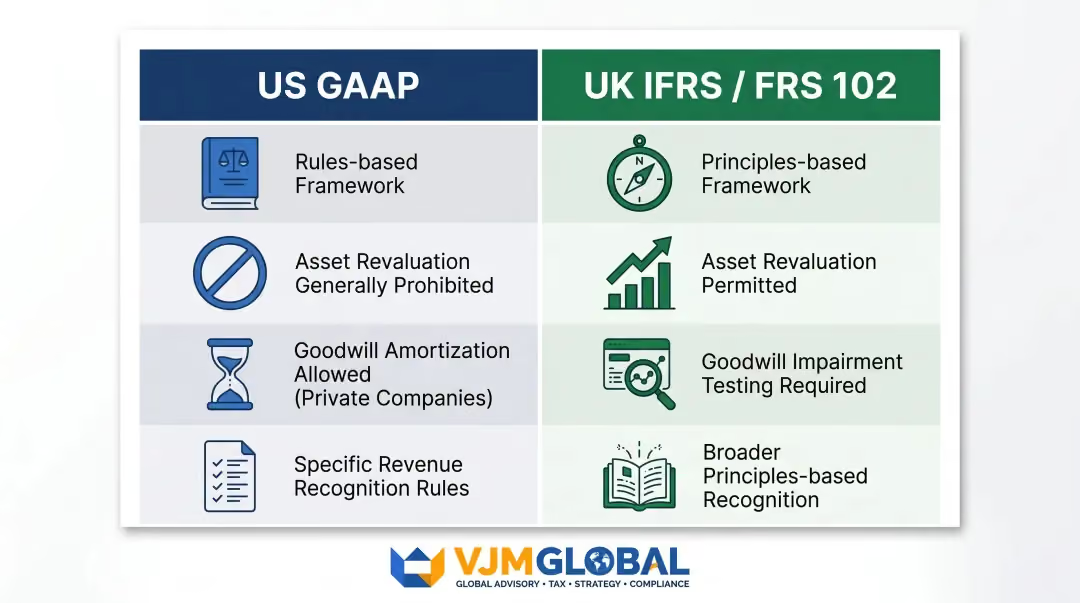
米国の非公開企業はUS GAAP(FASBが維持)に従って財務諸表を作成しますが、英国の親会社は通常、IFRSまたはFRS 102に基づいて報告を行います。これにより、米国子会社のGAAP財務諸表を英国の連結グループ決算に含めるために、変換や調整を行うという負担が生じます。
US GAAPと英国基準の主な違い:
FASBの民間企業評議会(PCC)は、監査の妥当性に影響を与えることなくコンプライアンスコストを削減できるGAAPの簡素化を提供しています。主な内容は以下の通りです。
英国の親会社は、米国子会社の会計設定において、当初からこれらの選択肢を考慮に入れる必要があります。
2006年会社法(第399条および第405条)に基づき、英国の親会社は、米国事業体を含むすべての関連会社を網羅した連結決算書を作成しなければなりません。つまり、米国子会社の財務諸表が米国の一般に公正妥当と認められる監査基準(GAAS)に基づいて個別に監査されていない場合でも、英国の監査人はその財務諸表を精査することになります。その結果、米国子会社の監査は、米国の法律ではなく、英国のグループ報告義務によって必要とされるケースが多くなっています。
グループ内取引(サービス、ロイヤリティ、物品、融資など)を行う英国資本の米国事業体は、IRSの移転価格税制(内国歳入法第482条)とHMRC(英国歳入関税庁)の要件の両方に基づき、同時文書化を維持しなければなりません。これらの記録は監査において極めて重要であり、維持を怠ると大西洋の両側でリスクが生じます。
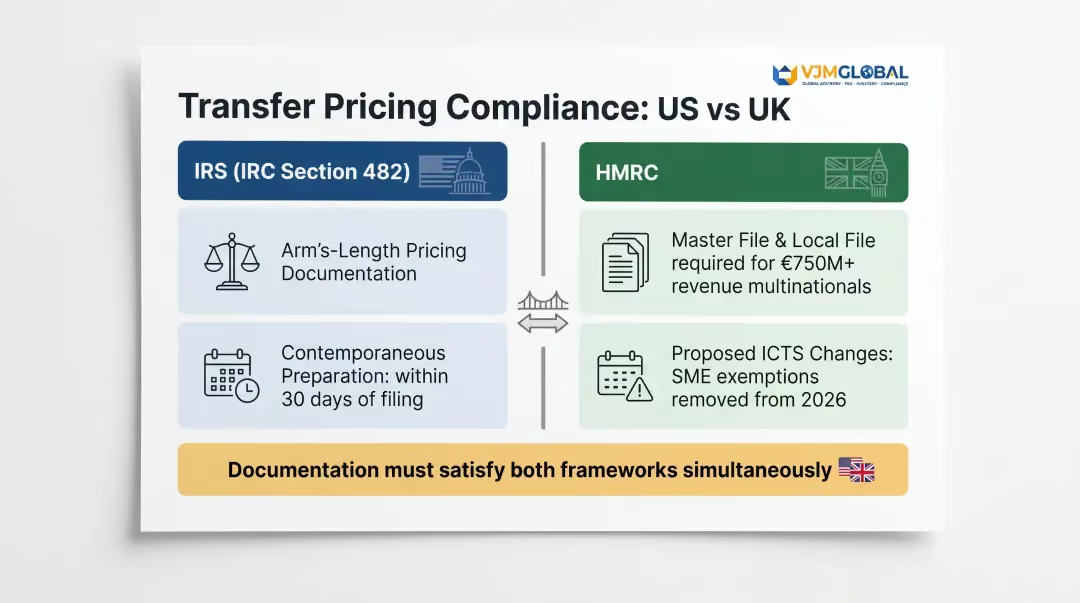
主なコンプライアンス要件:
IRS、HMRC、および監査人の期待を同時に満たす監査対応可能な記録を維持するには、監査時に後付けするのではなく、当初から両方の枠組みに対応した文書化が必要です。VJM Globalの移転価格文書化サービスは、この二重基準アプローチにより両方の管轄区域をカバーします。
英国企業は、両方の監査枠組みを理解しているアドバイザーと協力し、どの義務がどのような順序で発生するかを明確にする必要があります。よくある間違いは、英国基準の報告書が米国の貸し手に通用する、あるいは米国基準の報告書が英国のグループ監査人に通用すると想定することです。実際にはほとんど通用しません。両方の枠組みは異なるステークホルダーに対応し、異なる証拠基準を求めているため、早期の計画策定が後のコストのかかる修正を防ぐことにつながります。
法的に義務付けられていない場合でも、監査済みの財務諸表は、米国の銀行、サプライヤー、企業クライアント、または合弁事業パートナーと交渉する際に、英国資本の企業の立場を強化します。Cogent Business & Managementの研究によると、監査済み財務諸表を持つ企業は、正式な信用供与を受けやすいことが示されています。米国の取引先は監査済み財務諸表の評価に慣れており、それを積極的に作成する企業に対してより高い信頼を寄せます。
米国の資本調達、買収、上場、またはフランチャイズ展開を計画している英国資本の米国事業体は、自主監査を将来への投資と捉えるべきです。買い手や引受人は通常2〜3年分の監査履歴を要求するため、早期に監査を開始している企業は、取引の機会が訪れた際により有利な立場に立つことができます。
米国のGAAS要件と英国のグループ報告義務の重複を乗り切ることは、決して容易ではありません。調整されたガイダンスがなければ、米国監査人の要求と英国グループ監査人の期待との間にギャップが生じる可能性があります。
VJM Globalの公認会計士およびコンプライアンス専門家チームは、250社以上の英国企業を支援してきた経験を活かし、英国系企業がこれらの義務を並行して管理できるようサポートします。主な対応分野は以下の通りです。
米国の非公開企業に対し、連邦法で年次監査が義務付けられているわけではありません。しかし、商業銀行、民間投資家、政府からの資金調達要件、あるいは契約上の義務により、監査が必要となるケースは少なくありません。そのため、活動中の非公開企業の多くが、いずれかの段階で監査を求められることになります。
一般的なケースとして、銀行融資が貸し手の基準額(通常400万〜800万ドル)を超える場合、投資家や株主間契約の条件、シングル・オーディット法(Single Audit Act)に基づく75万ドルを超える連邦政府からの資金調達、M&Aのデューデリジェンス、および特定の業界や州レベルの規制などが挙げられます。
米国の非公開企業に対する監査は、米国公認会計士協会(AICPA)が定める一般に公正妥当と認められる監査基準(GAAS)に基づいて実施されます。また、財務諸表は米国会計基準(US GAAP)に従って作成する必要があります。これは、上場企業のみに適用されるPCAOB基準とは異なります。
米国の法律で現地法人に自動的に監査が義務付けられるわけではありませんが、英国会社法に基づくグループ報告義務により、通常は米国現地法人を含めた連結決算が求められます。英国親会社の監査人は、そのプロセスの一環として現地法人の財務状況を確認するため、米国GAASに基づく監査を受けることが実務上の必要性となるケースが多くあります。
米国の非公開企業は、監査済み財務諸表においてUS GAAPを使用することが一般的です。IFRSが禁止されているわけではありませんが、米国の貸し手や投資家の多くはUS GAAPを求めています。そのため、英国のオーナー企業は通常、2種類の財務諸表を維持するか、グループ報告用にGAAPからIFRSへの調整表を作成しています。
監査人は、該当する米国州で登録された公認会計士(CPA)であり、 GAAS監査 を実施する資格を有している必要があります。英国系企業の場合、米国GAASと英国の報告基準の両方に精通したクロスボーダー経験のある事務所を選ぶことで、調整の複雑さを軽減し、両国の要件を満たす監査を確実に実施できます。



