

英国の中小企業にとって、ずさんな帳簿付けは単なる会計士への報酬以上のコストをもたらします。正確な記録を維持する法的義務に加え、不適切な帳簿付けは、キャッシュフローの危機、税金の過払い、そして成長中のビジネスを破綻させかねないHMRC(英国歳入関税庁)からのペナルティに直結します。2024-25年度のHMRCの税収は7,860億ポンドに達しましたが、納付すべき税額と実際に徴収された税額の差である「税収ギャップ」が5.3%に上る中、コンプライアンスに対する監視の目はかつてないほど厳しくなっています。
英国特有の要因がこの課題をさらに複雑にしています。「Making Tax Digital(MTD)」の要件により、VAT(付加価値税)登録事業者はデジタルでの記録保持と、対応ソフトウェアを通じた申告が義務付けられています。2024年4月時点でVAT登録基準額は9万ポンドとなっており、2026年4月からは、年間所得が2万ポンドを超える自営業者や不動産賃貸オーナーに対しても、所得税に関するMTD(四半期ごとのデジタル更新)が義務化されます。リスクは高まっており、正確な帳簿付けは単なる「良い習慣」ではなく、収益に直結する法的義務となっています。
本ガイドでは、英国の中小企業が知っておくべきすべての事項を網羅しています。法的記録保持要件、ビジネスの成長段階に応じた帳簿付け手法、MTDの義務とコンプライアンス対応、そして今すぐ実践できる実用的な戦略について解説します。
主なポイント:
帳簿付けとは、ビジネスで行われるすべての金銭取引(収入、支払い、購入、給与処理など)を日々記録する作業です。対して会計とは、そのデータを解釈して財務報告書を作成し、納税申告を行い、キャッシュフローを予測し、戦略的な意思決定を導くプロセスを指します。
実際には、帳簿付けが会計の基盤となります。整理された正確な記録があってこそ、納税申告やキャッシュフロー予測、投資家向けレポートの作成が可能になるのです。
英国のすべての中小企業は、法的最低限として以下の3つの財務記録を維持しなければなりません。
これらは法的最低限の要件です。VAT登録事業者はさらに、課税・還付額を明記した詳細なVAT請求書の作成や、MTD対応ソフトウェアを通じた四半期ごとの申告など、追加の義務を負います。
正確な帳簿付けは、コンプライアンス義務の遵守とビジネスの意思決定に直結します。
HMRCは、英国企業に対し、関連する会計期間の終了から最低6年間、財務記録を保管することを義務付けています。これは単なる推奨事項ではありません。HMRCは調査中に記録の提示を求めることがあり、たとえ税額計算が正しくても、記録が不十分であればペナルティの対象となります。
義務付けられている文書には以下が含まれます。
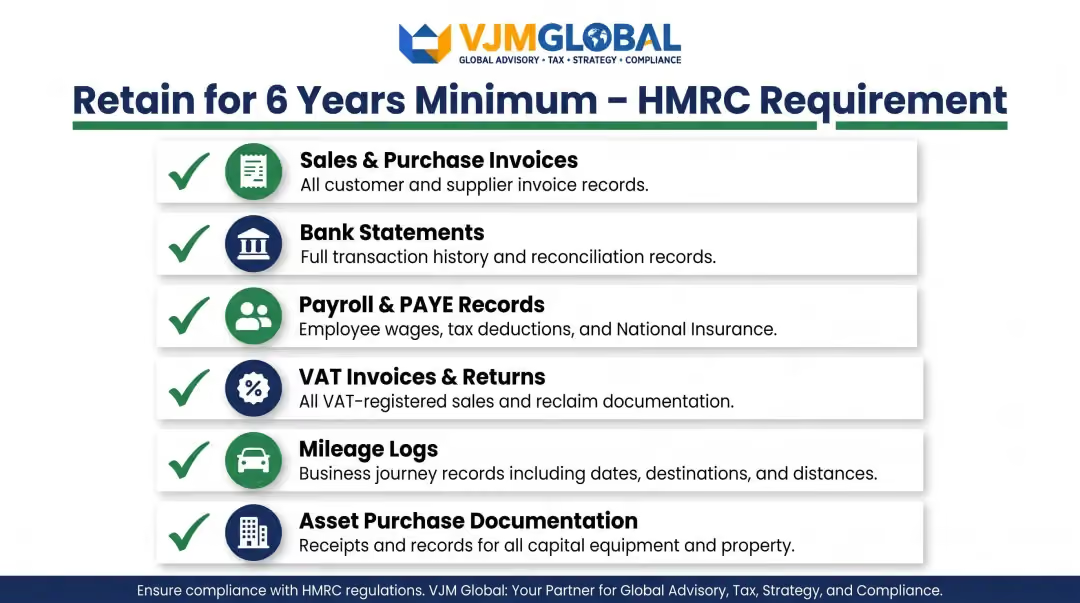
記録は完全かつ最新の状態に保ち、すべての事業収入と支出を明確に示し、デジタルまたは紙の形式で安全に保管する必要があります。「最新の状態」とは、税務申告期限までに記録されていることを指しますが、エラーを早期に発見し、キャッシュフローの状況を常に把握しておくためには、週次または月次での更新が推奨されます。
HMRC(英国歳入関税庁)の調査において、記録が不完全であると、実際の納税額を上回る推定税額が算出される可能性があります。罰金は、違反の重大性やHMRCが意図的な誤りと判断したかどうかに応じて、数百ポンドから数千ポンドに及びます。
課税売上高がVAT登録基準額の9万ポンドを超える事業者は、以下を保持する必要があります。
従業員を雇用している場合は、以下を保持する必要があります。
英国の中小企業には、単式簿記(基本的なスプレッドシートや現金出納帳を含む)、複式簿記、そして現金主義と発生主義の選択という、3つの主要な簿記アプローチがあります。適切な方法は、事業の規模、複雑さ、VAT登録の有無、または有限会社かどうかによって異なります。
単式簿記は、現金の入出金を示す単純な現金出納帳のように、各取引を一度だけ記録します。簡便ですが、以下のような制限があります。
すべての取引は、借方と貸方の両方で2回記録され、資産、負債、収益、費用の全体像を把握できます。この方法は自己検証機能があり、借方と貸方が一致しない場合はエラーがあることがわかります。
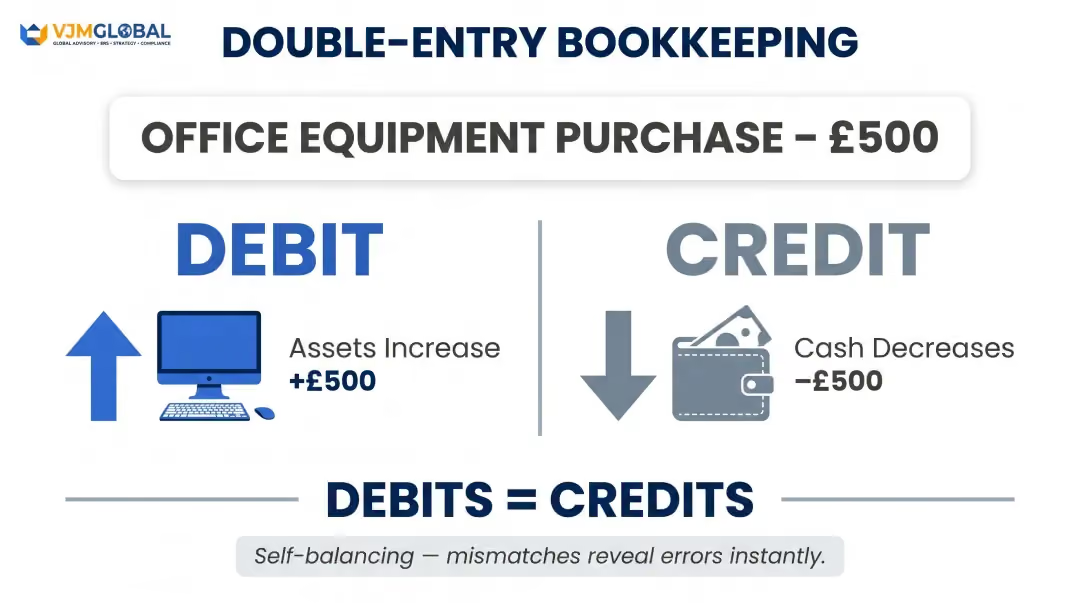
以下の場合に必要です。
メリット:
記録の構成方法を選択したら、次に取引を記録するタイミングを決定する必要があります。それが現金主義と発生主義の会計の違いです。
現金主義会計では、現金のやり取りが発生した時点で収益と費用を記録します。発生主義会計では、支払いのタイミングに関係なく、収益は獲得した時点で、費用は発生した時点で記録します。
現金主義:
発生主義(従来型):
勘定科目とは、取引を記録するために使用するすべての勘定を分類したリストです。通常、以下のような項目が含まれます。
これらのカテゴリーを一貫して維持することで、以下のことが可能になります。
Making Tax Digital(MTD)は、企業が財務記録をデジタルで管理し、MTD対応ソフトウェアを通じて申告を行うことを義務付けるHMRC(英国歳入関税庁)の取り組みです。VAT(付加価値税)に関するMTDは、2019年4月よりすべてのVAT登録事業者を対象に義務化されました。VATはすでに実施されているフェーズであり、所得税に関する要件は2026年以降、段階的に導入される予定です。
VATに関するMTDの主な義務:
所得税に関するMTDは、自営業者および家主を対象に段階的に導入されます。
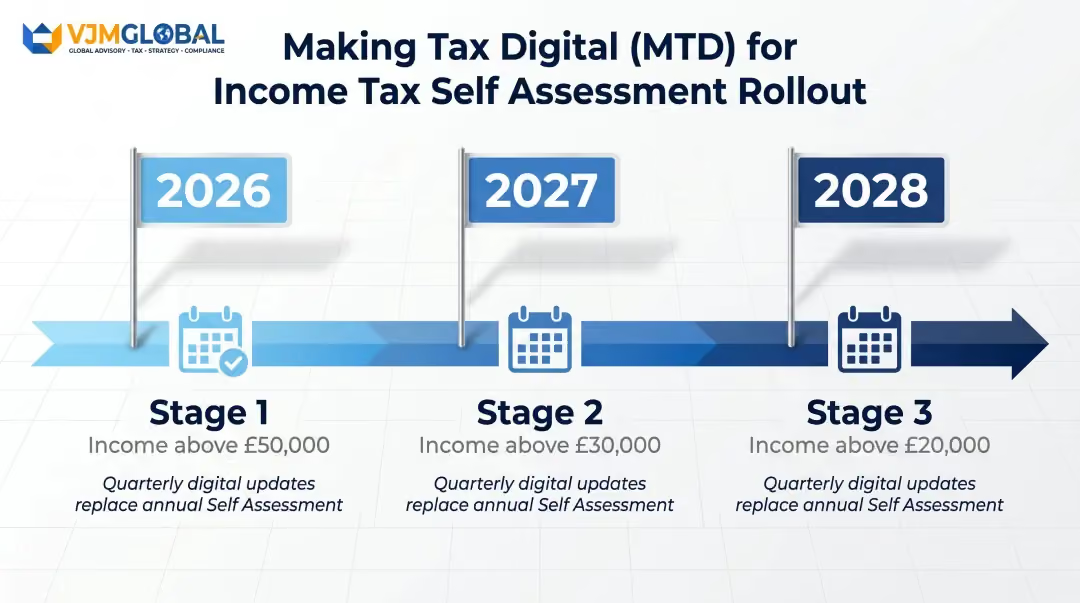
対象となる事業者は、年1回の自己申告に代わり、四半期ごとの更新情報をデジタルでHMRCに提出することになります。これにより、HMRCは年間を通じて収益と費用の最新状況を把握できるようになります。
MTDに備えるには:
HMRCは以下の場合に罰金を科すことがあります:
罰金額は違反の重大性や意図的かどうかによって異なりますが、コンプライアンス違反には、初回提出遅延に対する200ポンドの罰金から、長期の遅延や不正確な申告に対する割合ベースの罰金までが科される可能性があります。期限間際になって慌てるのではなく、今すぐ義務を確認することが、罰金を回避する最も確実な方法です。
専用のビジネス用銀行口座を開設し、すべての事業収入と経費をその口座のみで管理してください。個人とビジネスの財務を混同することは、小規模ビジネスのオーナーが犯す最も一般的かつコストのかかるミスの一つです。
これが重要な理由:
毎月、理想的には決まった日に、簿記記録と銀行明細を照合してください。これにより、エラーや二重入力、取引の漏れを早期に発見し、問題が大きくなる前に対処できます。
照合の合間に記録を更新する頻度は、取引量によって異なります:
更新頻度推奨対象毎週取引が定期的にあるほとんどの小規模ビジネス隔週活動が中程度のビジネス毎月取引が最小限の非常に小規模なビジネス
一貫性を保つことで、年末の慌ただしい作業を防ぎ、キャッシュポジションと収益性を常に正確に把握できるようになります。
すべての領収書、請求書、銀行明細は、受け取った時点でデジタルコピーを保存してください。年末まで整理を待つと、領収書の紛失や控除の申請漏れが確実に発生します。
シンプルな習慣が大きな違いを生みます:
MTDの要件により、デジタル保存は単なる推奨事項ではなく、VAT登録事業者にとって、そして間もなくすべての所得基準を超える自営業者にとって、法的な義務となります。また、HMRCは事業者に6年間(自営業者は5年間)の記録保持を義務付けているため、適切に整理されたデジタルアーカイブは、現在の課税年度を超えてあなたを守ることになります。
少なくとも月単位で損益計算書と貸借対照表を作成しましょう。これらのレポートは、単なるコンプライアンス対応のためではなく、ビジネス上の意思決定を推進するために活用すべきです。
帳簿データを活用して、以下のことを行いましょう。
月次レポートを定期的に確認している中小企業経営者の多くが、同じことを口にします。それは、仕入先による過剰請求、支払いの遅い顧客、密かに低下していた利益率といった問題に、自分たちで管理していた場合よりも数週間早く気づくことができた、という点です。この「早期警告」こそが、適切な帳簿付けがもたらす真の価値です。
自力での帳簿付けが有効なのは、月間の取引数が50件未満の初期段階のビジネス、シンプルな事業構造、そして適切な知識と時間を持ち合わせている経営者といった、限られた状況に限られます。
真の問題は、それがあなたの時間を最も有効に活用する方法かどうかです。もし帳簿付けに月10時間を費やし、あなたの時間単価が50ポンドであれば、500ポンドの収益機会を失っていることになります。これは多くの場合、専門家に依頼するコストを上回ります。
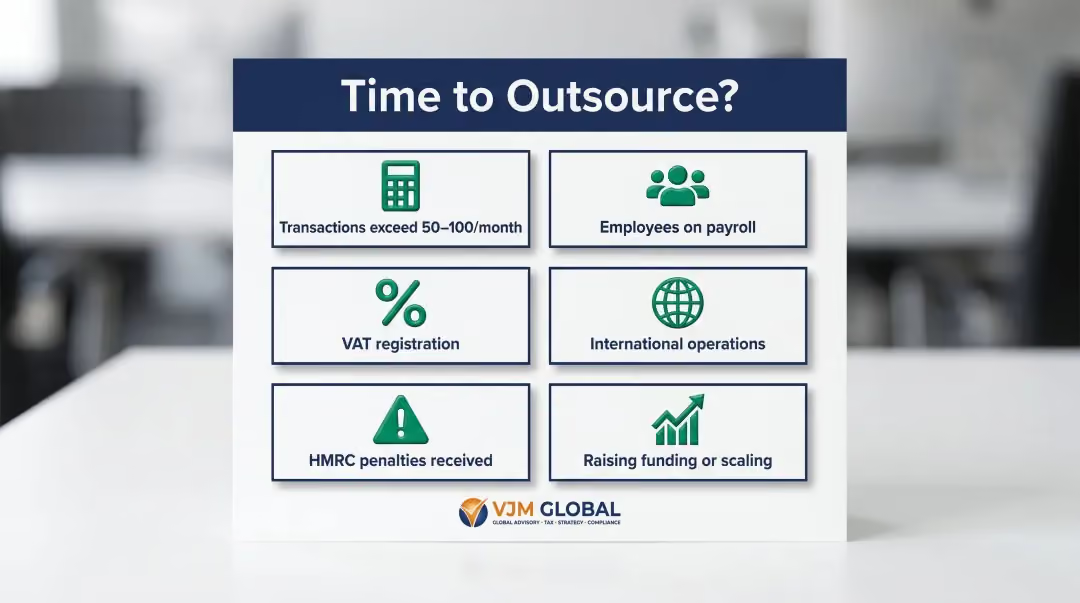
以下のような場合は、外部委託を検討する価値があります。
専門の経理会社は、単に正確な記録を維持するだけではありません。以下のような価値を提供します。
VJM Globalは、250社以上の英国企業に対し、アウトソーシングによる会計支援を提供してきました。社内に経理担当者を雇用するオーバーヘッドを抑えつつ、有資格の専門家によるコスト効率の高いサービスを実現しています。月次の照合、VAT申告書の作成、給与管理、戦略的な管理レポート作成を中核サービスとし、銀行レベルのデータセキュリティと95%の顧客維持率を誇ります。
5つの核心的な原則は以下の通りです。
帳簿付けは、日々の取引を記録・整理する作業です。一方、会計はそのデータを用いて財務状況を分析し、法定レポートの作成、税務申告、そして税務や成長戦略の策定を行うことを指します。
HMRC(英国歳入関税庁)は、英国の事業者に対し、財務記録を関連する会計期間の終了から少なくとも6年間保管することを義務付けています。記録が不足していると監査時に罰則が科される可能性があり、HMRCが実際の数値よりも高い税額を推定する恐れがあります。
MTDは、税務行政のデジタル化を推進するHMRCの取り組みです。VAT(付加価値税)に関するMTDは、すでにすべてのVAT登録事業者に適用されており、デジタル記録の保持と対応ソフトウェアを通じた四半期ごとの申告が義務付けられています。所得税に関するMTDは、2026年4月から、所得が5万ポンドを超える自営業者および家主を対象に適用されます。この基準額は2027年4月に3万ポンド、2028年4月には2万ポンドへと引き下げられる予定です。
非常に小規模なビジネスであればスプレッドシートから始めることも可能ですが、MTDの規則により、VAT登録事業者や今後所得税申告を行う事業者は、システム間でデジタルリンクされたHMRC認定ソフトウェアの使用が義務付けられています。特にVAT登録基準額に近づいている、あるいは超えているビジネスにとって、専用の会計ソフトウェアは実用的かつコンプライアンスを遵守するための最良の選択肢です。
月間の取引件数が50〜100件を超える場合、従業員の給与計算が必要な場合、VATやMTDの義務が発生した場合、あるいは自力での簿記に費やす時間が専門家のサポートを受ける費用を上回るようになった場合は、外部委託を検討すべきです。成長中のビジネスであれば、多くの場合、事業開始から12〜18ヶ月以内にそのタイミングが訪れます。



