


複数の事業体を管理していると、財務報告が非常に煩雑に感じられることがあります。2024年の報告書によると、監査人の78%が企業間取引をリスクの高い領域とみなしており、手作業によるプロセス、複雑な構造、タイミングのずれ、通貨換算などが、財務諸表の不正確さや遅延の主な原因として挙げられています。明確なルールがなければ、数値の不整合が生じやすく、ステークホルダーからの信頼を失い、コンプライアンスリスクが高まる恐れがあります。
そのため、米国会計基準(US GAAP)の連結ルールが非常に重要となります。このルールは、親会社と子会社の財務諸表を一つの統一された財務諸表にまとめるための体系的な方法を提供し、投資家や規制当局に対して、ビジネス全体の業績を正確に把握できるようにするものです。
海外事業やオフショア拠点を持つ米国企業にとって、これらのルールを理解することは不可欠です。これは単なるコンプライアンスの問題ではなく、正確で透明性が高く、精査に耐えうる財務諸表を作成するためのものです。
本ガイドでは、GAAP連結の主要な原則、モデル、課題について解説し、それらを正しく適用することがいかに財務報告の強化につながるかを説明します。
詳細に入る前に、米国会計基準(US GAAP)における連結の基本的な仕組みを理解しておきましょう。簡単に言えば、連結とは親会社が子会社の財務諸表を統合し、一つの経済的実体として提示することを求めるものです。これにより、ステークホルダーは断片的な結果ではなく、全体的な財務状況を把握できるようになります。
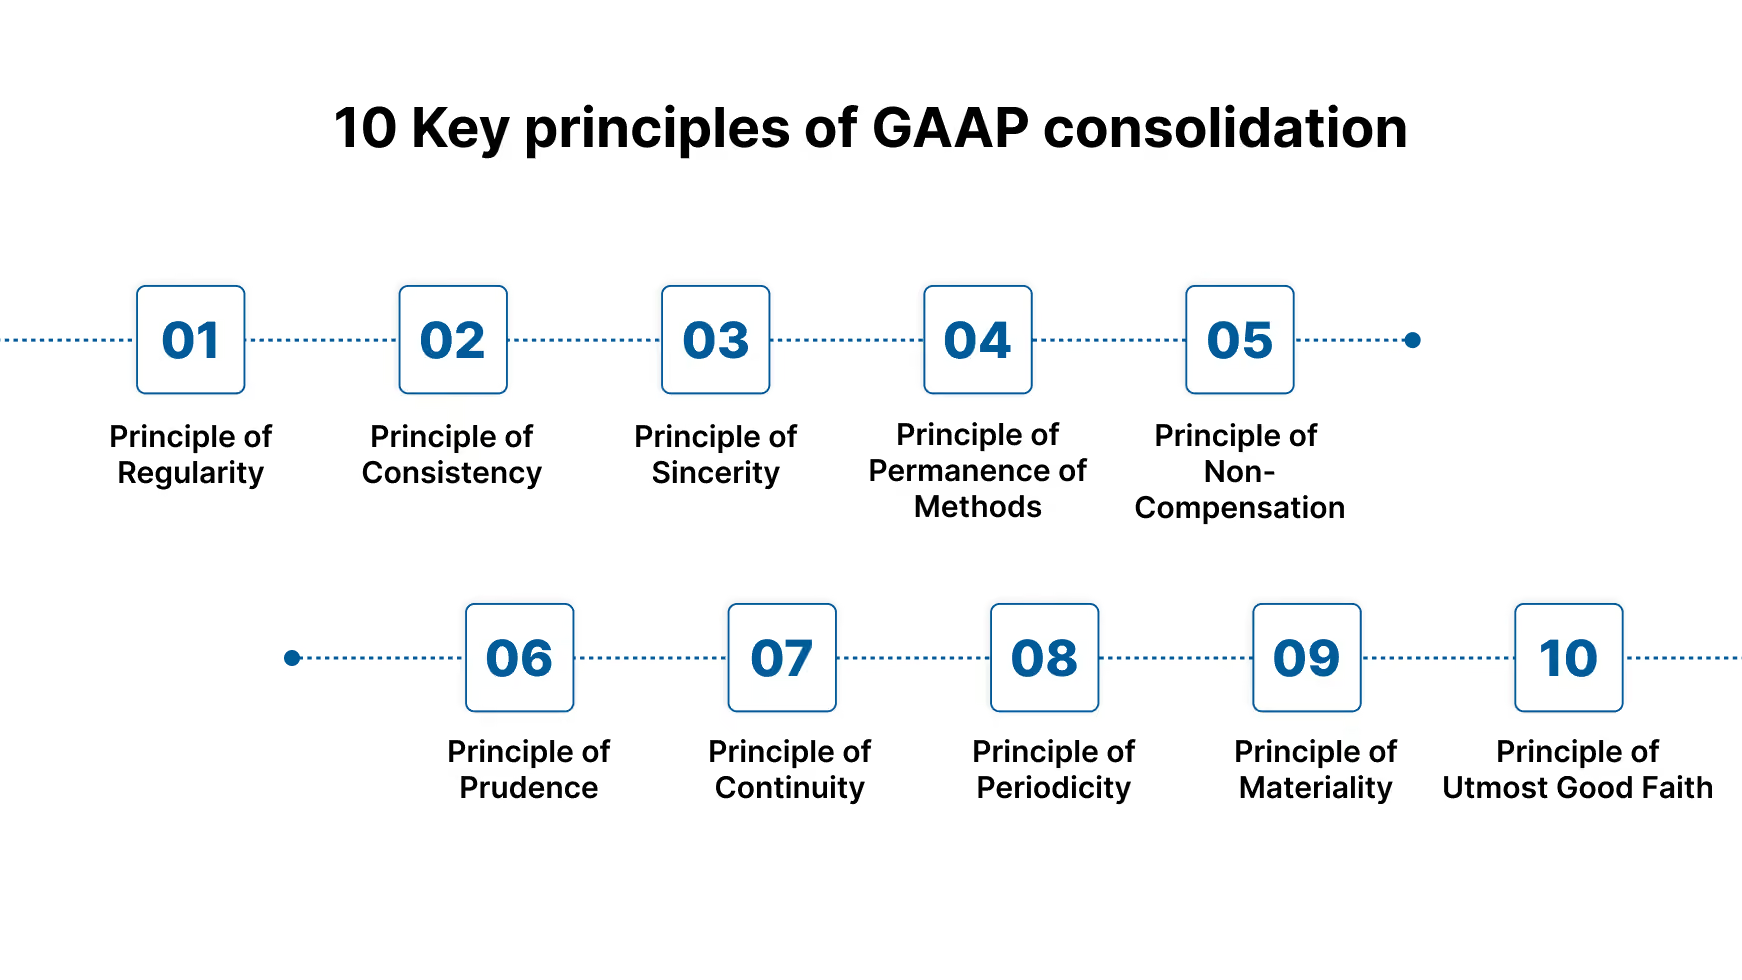
財務報告の一貫性と信頼性を維持するため、米国会計基準(US GAAP)は10の核心的な原則に基づいています。これらの原則は、企業が財務データを記録、報告、提示する方法を導くものであり、連結財務諸表が正確かつ透明で、報告期間間で比較可能であることを保証します。
VJM Globalは、米国企業がGAAPルールを正確に適用して連結を簡素化できるよう支援すると同時に、インドの子会社が現地の規制を完全に遵守できるようサポートします。
概要を理解した後の次のステップは、どの事業体を連結に含めるべきかを判断することです。米国会計基準(US GAAP)では、この目的のために2つのモデルが用意されています。
ある企業が別の事業体を連結すべきかどうかを判断する際、米国会計基準(US GAAP)には2つの主要なモデルがあります。これらのモデルは、親会社が支配的な財務的利益を有しているかどうかを判断し、子会社の財務結果を自社のものと統合すべきかどうかを決定するのに役立ちます。
概要:VOEモデルは、議決権の直接保有(通常は会社の議決権株式の50%超)を通じて支配が確立される場合に適用されます。
仕組み:自社が他社の議決権株式の過半数を保有している場合、支配権を有しているとみなされます。このモデルでは、子会社の財務結果を自社の諸表に連結し、企業間取引を消去しなければなりません。
Benefits:
概要:VIEモデルは、支配が過半数の議決権に基づかない場合に適用されます。代わりに、誰がその事業体の重要な活動を指揮する権限を持ち、誰がリスクを負担し、あるいは利益を享受しているかに焦点を当てます。
仕組み:自社が関与する事業体において、他者が議決権を保有していても、自社が財務リスクを負担したり、利益の大部分を享受したりしている場合、GAAPは連結を義務付けています。これにより、過半数の株式を保有していないという理由だけで、債務を帳簿外に置くことを防いでいます。
Benefits:
あわせて読みたい: GAAPとGAASの違いを理解する
連結会計のモデルを理解したら、次はどのような場合に他社の財務諸表を自社のものと連結する必要があるのかを知ることが重要です。
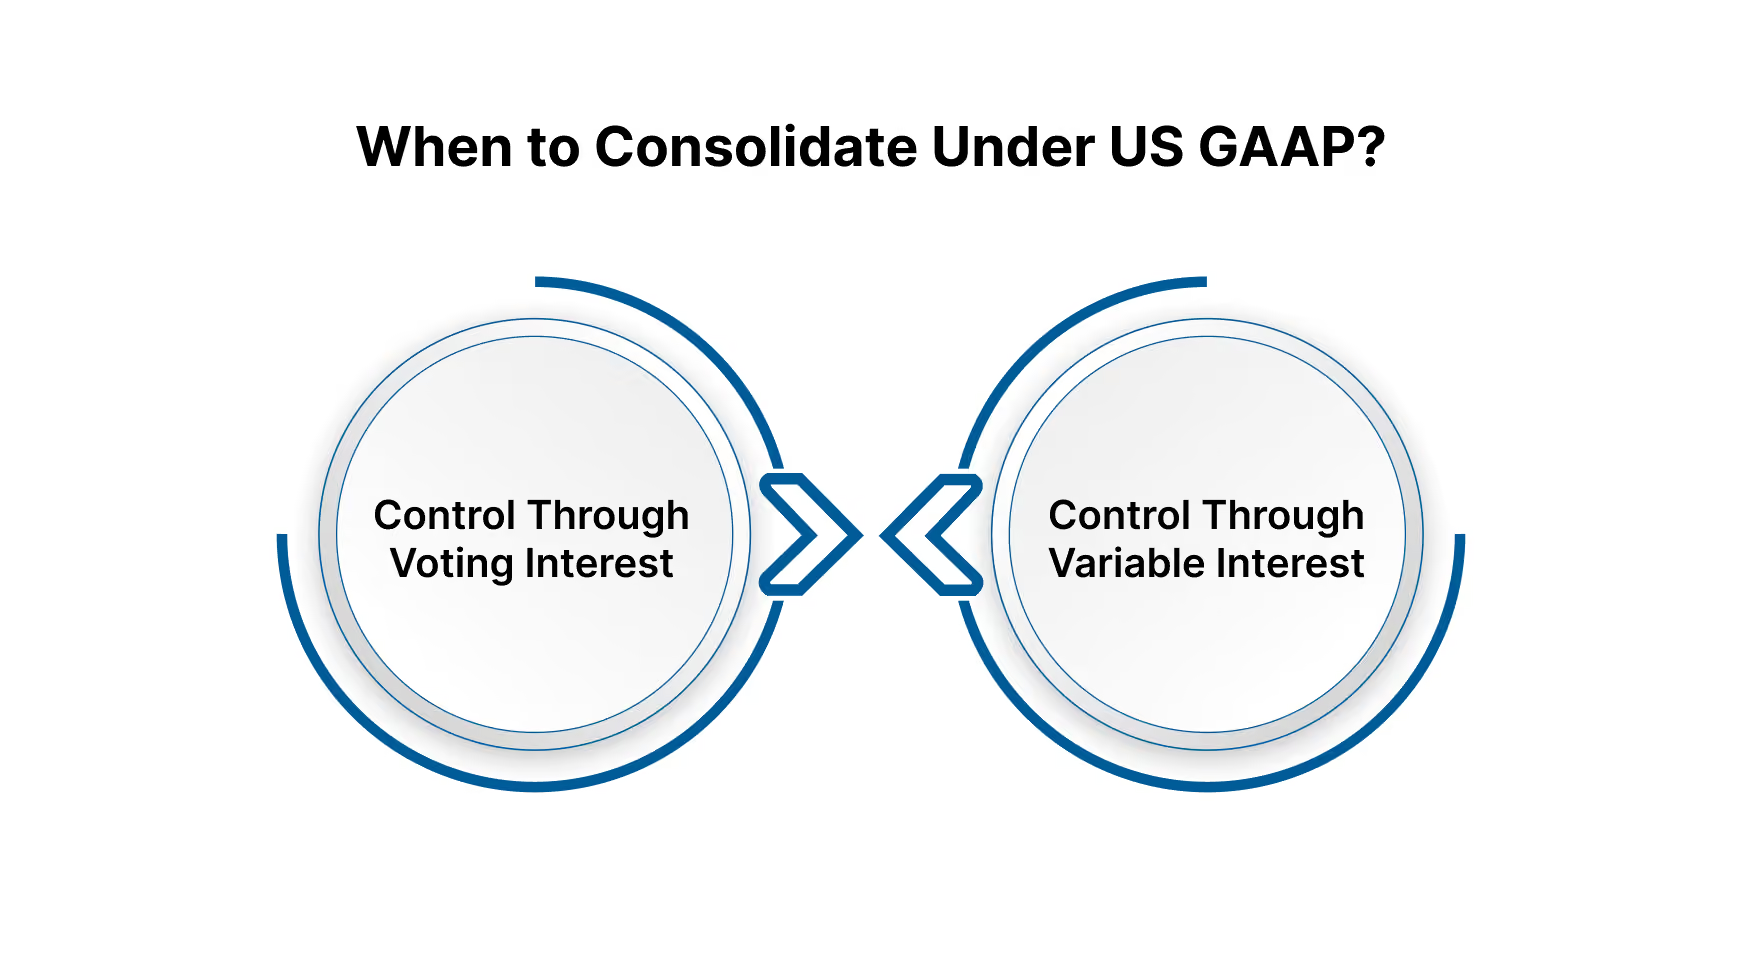
米国GAAPでは、企業が他の事業体に対して支配的な財務上の利益を有している場合に連結が求められます。これにより、財務諸表がグループ全体の真の経済状況を反映することが保証されます。
連結の課題と利点を見る前に、米国GAAPとIFRSのような国際基準がどのように異なるかを理解しておくことが重要です。
米国GAAP(一般に公正妥当と認められた会計原則)とIFRS(国際財務報告基準)は、どちらも財務報告の透明性と比較可能性の確保を目指していますが、そのアプローチは大きく異なります。GAAPは一般的にルールベースであるのに対し、IFRSは原則ベースであり、同じ取引でも扱いが異なる場合があります。
これらの違いを理解することは、複数の法域にまたがって財務諸表を作成する多国籍企業にとって不可欠です。
あわせて読みたい:米国GAAPの収益認識基準を理解する。
GAAPとIFRSの類似点と相違点を理解することは不可欠ですが、企業はGAAPの連結ルールを実際に適用する際には特有の課題があることも認識しなければなりません。
米国GAAPでは、特定のコストは即座に費用処理するのではなく、資本化しなければなりません。つまり、それらは貸借対照表上で資産として記録され、期間に応じて配分されます。重要なルールは、将来の経済的便益をもたらすコストのみを資本化すべきであるという点です。
例:
一方で、日常的な修理、保守、および管理費用は、長期的な利益を生み出さないため、即座に費用処理されます。資本化すべきコストと費用処理すべきコストを適切に区別することは、正確な財務報告とGAAPへの準拠を確実にするために役立ちます。
GAAPにおけるコストの資本化の扱いを確認したところで、次に検討すべき重要な領域は、未決済小切手が財務諸表にどのように報告されるかという点です。
Outstanding checks can create confusion in financial reporting, and GAAP provides specific guidance on how they should be treated. According to FASB ASC 210, the focus is on what qualifies as “cash available for current operations” and how certain assets and liabilities can (or cannot) be offset.
In practice, here’s how it works:
The takeaway: both interpretations exist, but what matters most is consistency and disclosure. Companies must apply one approach consistently and clearly explain their treatment in the notes to financial statements, ensuring transparency for auditors, regulators, and stakeholders.
あわせて読みたい: 企業向け監査チェックリストガイド
01.webp
While GAAP consolidation ensures transparency and consistency in financial reporting, applying the rules in practice is not without difficulties. Companies often face technical, operational, and compliance hurdles that can complicate the process.
Key challenges include:
Also Read: How to Find The Right Accounting Outsourcing Services for USA Business?
Understanding and applying U.S. GAAP consolidation rules is essential for businesses that need to prepare reliable financial statements and maintain compliance. The framework ensures consistency, transparency, and accuracy, but challenges often arise, from determining control under the Voting Interest or VIE models to addressing complex reporting issues like cost capitalization and outstanding checks.
If you're a U.S. company or CPA firm looking for expert support, VJM Global is here to help. With our deep knowledge of U.S. accounting standards and Indian regulations, we provide trusted, cost-effective offshore solutions to simplify consolidation and financial reporting.
Reach out to VJM Global for a free consultation and discover how we can support your consolidation and compliance needs as you grow internationally. Schedule a demo today!
GAAP consolidation rules ensure that a parent company presents a complete and accurate financial picture by including the financials of entities it controls. This helps investors and stakeholders see the true economic position of the entire business group.
Under U.S. GAAP, consolidation is required if you have a controlling financial interest. This can be determined either through majority voting rights (Voting Interest Model) or significant power and risk absorption (Variable Interest Entity Model).
One of the main challenges is determining control in complex ownership structures. Applying judgments around Variable Interest Entities (VIEs) and ensuring consistent application across reporting periods can also be difficult.
GAAPが 規則ベースであるのに対し、IFRSは 原則ベースです。これにより、支配力の評価、棚卸資産の評価、資産の再評価といった領域で違いが生じます。グローバルに事業を展開する企業は、財務諸表においてこれらの相違に慎重に対処する必要があります。



