受取手形とは:定義と具体例

カテゴリー:
会計・記帳業務
公開日:
September 15, 2025

目次

お問い合わせ
ありがとうございます。送信が完了しました。
送信中にエラーが発生しました。

ワンストップで、
グローバルな解決策を

確かな自信と明瞭な視点で、クロスボーダービジネスを支援します。
相談を予約する

米国企業にとって、支払いの遅延は依然として大きな課題です。B2B請求書の39%が期日通りに支払われておらず、収益回収の遅れやキャッシュフローの圧迫を招いています。こうした遅延に悩む企業にとって、受取手形は法的拘束力のある正式な解決策となります。

通常の請求書とは異なり、受取手形は体系的な返済計画を定めることで期日通りの支払いを確実にし、キャッシュフローの健全な維持をサポートします。さらに、受取債権管理に自動化システムを導入している中堅企業の91%が、支払いサイクルの短縮と人為的ミスの削減により、キャッシュフローが改善したと報告しています。

本ブログでは、受取手形とは何か、その仕組み、そして企業の財務健全性にとってなぜ重要なのかを解説します。また、具体的な事例や受取手形を効果的に管理するための主要な戦略についても触れ、支払いを確実に管理し、キャッシュフローを最適化する方法をご紹介します。それでは始めましょう。

Key Takeaways

  • 正式な合意の重要性:受取手形は法的拘束力のある支払い約束であり、通常の売掛金よりも安全性が高いのが特徴です。
  • 利息と資産区分:利息が発生し、流動資産または固定資産として計上されるため、財務状況が明確になります。
  • 体系的な返済:明確な返済スケジュールが定められているため、支払いの遅延や未払いを防ぐことができます。
  • 会計の正確性:元本、利息、不渡りを適切に記録することで、正確な財務諸表の作成と確実なキャッシュフロー管理が可能になります。
  • キャッシュフローの柔軟性:受取手形は裏書譲渡や割引を行うことで即座に現金化でき、成長や運営資金のニーズをサポートします。

受取手形とは?

受取手形とは、企業が顧客に対して金銭を貸し付けたり、信用を供与したりする際に交わされる正式な合意書(約束手形)のことです。この文書により、顧客は一定期間内に利息を付けて債務を返済することが法的に義務付けられます。

受取手形の主な特徴は以下の通りです。

  • 正式な合意:書面による支払い約束であり、通常の信用取引よりも法的効力が強まります。
  • 資産区分:受取手形は、企業に対する債権を表すため、貸借対照表上で資産として扱われます。
  • 流動資産と固定資産:
    • 返済期限が1年以内の場合、その手形は流動資産に分類されます。
    • 返済期限が1年を超える場合、固定資産に分類されます。
  • 受取利息:企業は債権額に対して利息収入を得ることができ、これは損益計算書に計上されます。

企業は多くの場合、高額な購入や従業員への貸付金に対して受取手形を利用します。受取手形は第三者に売却したり、融資の担保として利用したりできるため、より効果的なキャッシュフロー管理に役立ちます。

基本を押さえたところで、次は受取手形と通常の売掛金の違いについて見ていきましょう。

受取手形と売掛金の違い

受取手形と売掛金はどちらも企業に対する債権ですが、構造、支払い条件、法的強制力の面で大きく異なります。主な違いをまとめた表を以下に示します。

Aspect

Notes Receivable

Accounts Receivable

Formality

Formal, legally binding contracts with specific terms.

Informal agreements with no formal contract.

Interest

Usually includes interest terms.

Typically does not include interest.

Duration

Longer repayment periods (months or years).

Short-term, usually due within 30 to 60 days.

Legal Enforceability

Stronger legal recourse in case of default.

Less legal protection, as it’s based on informal credit.

どの種類の債権が自社に適用されるかを理解することは、与信管理やキャッシュフロー予測の精度を高めることにつながります。

この違いを踏まえた上で、受取手形を構成する主要な要素について詳しく見ていきましょう。

受取手形の主要な構成要素

Key Components of Notes Receivable

受取手形は、返済計画と利息を含めることで期日通りの支払いを確実にするための正式な合意書です。主な要素は以下の通りです。

  • 受取人:約束手形を保持し、元本と利息を受け取る権利を持つ主体です。通常は企業や金融機関であり、将来のキャッシュインフローを表す資産として記録されます。
  • 振出人:手形を返済する義務を負う債務者です。個人または企業が該当し、約束手形に記載された返済条件を遵守しなければなりません。
  • 元本:振出人が満期日までに返済すべき当初の貸付金額です。これは利息などの追加費用を計算する際の基準となります。
  • 満期日:振出人が全額を返済しなければならないと合意された期日です。期間に応じて、貸借対照表上で流動資産または固定資産に分類されます。
  • 利息:元本を借りる対価として振出人が支払う追加費用です。これは受取手形と売掛金を区別する重要な要素であり、支払い期間の延長に対する補償となります。
  • 利率:元本に適用されるパーセンテージで、支払うべき利息総額を決定します。これは借入コストと受取人の収益に直結するため、双方にとって極めて重要です。

これらの要素により、受取手形は通常の売掛金よりも安全で体系的な財務リソースとなっています。

VJM Globalは、正確なアウトソーシング会計サービスを提供することで、受取手形の管理を簡素化します。適切な分類、期日通りの利息追跡、完全なコンプライアンスを保証し、お客様がビジネスの成長に集中できるようサポートします。今すぐお問い合わせください。

これらの構成要素を理解することで、適切な手形を作成する準備が整いました。以下に、活用できるシンプルなテンプレートをご紹介します。

受取手形のテンプレート

支払い手段として約束手形を受け入れる企業にとって、明確で標準化されたテンプレートを用意しておくことは不可欠です。以下は、取引において法的に有効な手形を作成する際に役立つテンプレートです。

[元本金額]

[都市名、州または地域名、契約日]

受領した価値の対価として、署名者である[振出人名]は、[受取人名]に対し、元本[元本金額]を支払うことに合意します。未払残高に対して年[利率]%の利息を付加するものとします。利息は、本契約日から元本が完済される日まで発生します。

元本および利息は、手形の所持人から振出人への書面による通知で指定された期日に、[都市名および州または地域名]において、米国の法定通貨で支払われるものとします。支払条件は以下の通りです。

請求に基づき、[期間]以内に支払うこと

[振出人の住所]

[振出人の署名]

[振出人の印]

[受取人の署名]

[受取人または会社の印]

このテンプレートは、企業と顧客の双方が信頼できる正式な受取手形を作成するための基礎となります。

あわせて読みたい:売掛金仕訳の包括的ガイド

テンプレートが用意できたところで、受取手形がどのように使用されるか、実際の例を見ていきましょう。

受取手形の例

受取手形は、企業が特定の条件で返済合意を正式に行う際によく使用されます。異なるシナリオを示す3つの例を以下に挙げます。

1. レストラン用機器の購入

レストランが供給業者から25,000ドル相当の新しい機器を掛けで購入した場合、供給業者は通常60日以内の支払いを求めます。

レストランは新規開店でキャッシュフローに余裕がないため、支払いの延長を要請します。供給業者はこれに合意し、年利8%の1年満期約束手形を発行します。

発行時の仕訳:

Debit

Credit

Amount

Notes Receivable

Accounts Receivable

$25,000

支払時(満期)の仕訳:

Debit

Credit

Amount

Cash

Notes Receivable

$25,000

Cash (Interest Income)

Interest Income

$2,000*

*利息 = 25,000ドル × 8% = 1年間で2,000ドル

したがって、通常の請求書を約束手形に置き換えることで、レストラン側は支払いまでの猶予を得られ、サプライヤー側は利息を回収する権利を確保できます。

2. 営業信用

顧客が10,000ドル相当の商品を掛けで購入し、年利5%、90日満期の約束手形を発行しました。これにより、取引は売掛金から受取手形へと切り替わります。

発行時の仕訳:

Debit

Credit

Amount

Notes Receivable – Employee

Cash

$5,000


支払時(満期)の仕訳:

Debit

Credit

Amount

Cash

Notes Receivable – Customer

$10,000

Cash

Interest Income

$125


上記の例は、受取手形の最も一般的な用途の一つであり、掛け売りを利息付きの法的に拘束力のある返済へと変換するものです。

3. 従業員または第三者への貸付

企業が従業員に5,000ドルを貸し付け、年利6%、1年満期の手形で正式な契約を交わしました。

発行時の仕訳:

Debit

Credit

Amount

Notes Receivable – Employee

Cash

$5,000

支払時(満期)の仕訳:

Debit

Credit

Amount

Cash

Notes Receivable – Employee

$5,000

Cash

Interest Income

$300

このように、受取手形は顧客との取引だけでなく、社内貸付からも発生する可能性があります。

4. 前払い金

企業がベンダーに対して3,000ドルの前払いを行い、返済を保証するために約束手形を受け取りました。

発行時の仕訳:

Debit

Credit

Amount

Notes Receivable – Vendor

Cash

$3,000

返済時の仕訳:

Debit

Credit

Amount

Cash

Notes Receivable – Vendor

$3,000

企業は受取手形を活用することで、ベンダーへの前払い金を保護することができます。

5. 分割払い契約

顧客が12,000ドルの設備を購入しましたが、利息付きの月払いを希望しました。この取り決めは受取手形として記録されます。

発行時の仕訳:

Debit

Credit

Amount

Notes Receivable – Customer

Sales

$12,000

初回支払い時の仕訳:

Debit

Credit

Amount

Cash

Notes Receivable – Customer

$1,000

Cash

Interest Income

$100

上記の例は、一括払いではなく、元本と利息を期間にわたって受け取る分割返済のケースです。

これらの例は、受取手形がどのように取引を正式なものにし、掛け売りから従業員への貸付まで、さまざまな状況において構造化された返済計画を提供するのかを示しています。

複雑な受取手形の管理やキャッシュフローの維持にお困りではありませんか? VJM Globalの専門的な会計サービスは、プロセスの合理化を支援し、正確な記録と効率的な返済追跡を実現します。これにより、貴社はビジネスの成長と成功に集中できるようになります。

次に、これらの手形を会計システムで記録・管理する方法を見ていきましょう。
受取手形の会計処理

Accounting for Notes Receivable

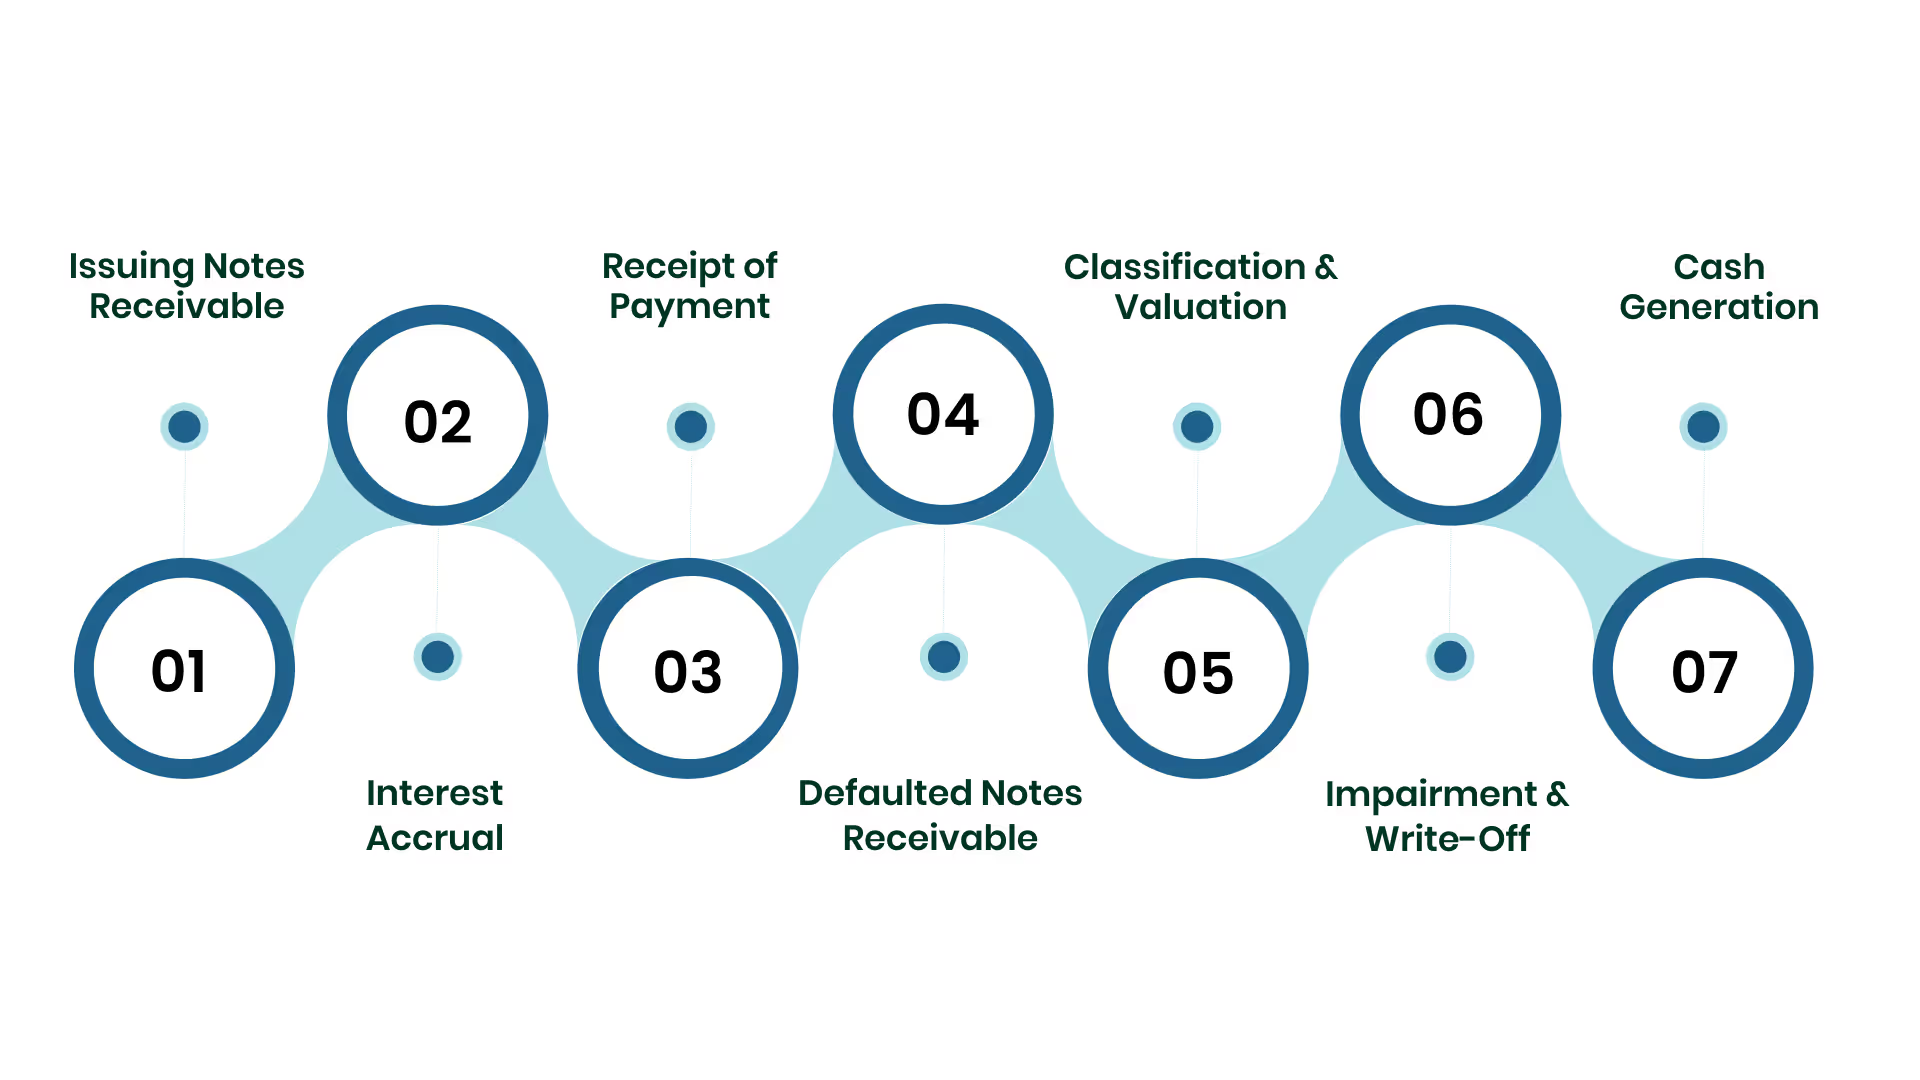
受取手形を記録することで、企業は債権額を追跡し、財務諸表上で資産として分類できるようになります。これらの正式な契約により、構造化された返済スケジュールが定義されます。

受取手形の初期記録

  • 手形が発行されたら、受取手形を借方に記入します。
  • 取引の性質に応じて、売上、現金、または売掛金を貸方に記入します。
  • 利息は発生するまで記録されません。

利息の発生(見越し)

  • 会計期間の末日または満期日に利息を記録します。
  • 未収利息を借方に、受取利息を貸方に記入し、発生した利息を反映させます。

支払いの受領

  • 受領した合計額を現金の借方に記入します。
  • 元本分を受取手形の貸方に、
  • 発生した利息分を受取利息の貸方に記入します。

受取手形の不渡り

  • 借り手が支払いを怠った場合は、未払いの手形を売掛金に振り替えます。
  • 振替時には元本と未払利息を含めます。
  • 後に回収不能となった場合は、貸倒引当金を使用します。

分類と評価

  • 手形は額面金額で記録します。
  • 発生した利息は未収利息として加算します。
  • 1年以内に期限が到来する場合は流動資産に、それ以降の場合は固定資産に分類します。
  • 貸借対照表には、正味実現可能価額(NRV)で表示し、回収不能見込額を調整します。

減損と貸倒償却

  • 返済が疑わしい場合は、帳簿価額と予想キャッシュフローの差額を減損として測定します。
  • 借方に貸倒損失、貸方に受取手形貸倒引当金を計上します。
  • 回収不能が確定した手形は償却します。借方に貸倒引当金、貸方に受取手形を計上します。

受取手形を活用した資金調達

  • 受取手形は、担保提供、譲渡、またはファクタリングを行うことで、即時の現金化が可能です。
  • 資金調達の選択肢が限られている企業にとって有効な手段です。

受取手形を正確に会計処理することで、財務諸表に真の資産状況が反映され、効果的なキャッシュフロー管理が可能となり、潜在的な信用リスクから資産を守ることができます。

Also Read: Accounts Receivable Management Best Practices Guide

最後に、VJM Globalがどのようにプロセス全体を簡素化し、受取手形の適切な管理をサポートできるかをご紹介します。

VJM Globalで受取手形を効率的に管理

受取手形の追跡や会計処理には多くの時間がかかります。VJM Globalは、企業のこのプロセスを簡素化し、正確性、コンプライアンス、そしてキャッシュフロー管理の向上を支援します。主なメリットは以下の通りです。

  • 一元的な手形管理:元本、利息、満期日など、すべての受取手形を一箇所で記録します。
  • 会計仕訳の効率化:手形の発行、利息の発生、支払い、不渡りに関する仕訳管理を、当社の外部委託会計サービスにお任せください。
  • 利息の追跡:短期・長期手形の受取利息を正確に計算・記録します。
  • 不渡りの監視:期限超過や不渡りとなった手形を迅速に特定し、売掛金に反映させます。
  • 資産の分類:手形を流動資産または固定資産に容易に分類し、正確な貸借対照表を作成します。
  • キャッシュフローの洞察:受取手形が流動性や運転資本に与える影響を監視します。
  • シームレスな統合:既存の会計システムやERPと同期し、一貫した財務報告を実現します。

VJM Globalを活用して、受取手形の正確な記録と予測可能なキャッシュフローを維持しましょう。VJM Global

Conclusion

受取手形は、返済を保証し、企業に予測可能なキャッシュフローをもたらす正式な合意書です。適切な記録、利息の追跡、および分類を行うことで、財務諸表の正確性を確保し、回収不能債権のリスクを軽減できます。

不渡り、減損、償却を体系的に処理することで、収益と資産の健全性が守られます。また、受取手形を戦略的に活用して担保提供、ファクタリング、譲渡を行うことで、即時の現金化が可能となり、事業運営や成長を支えることができます。

VJM Globalのソリューションで売掛金を管理し、会計プロセスを効率化しましょう。手形管理を簡素化し、キャッシュフローの信頼性を強化します。VJM Globalのソリューションで、手形管理を簡素化し、キャッシュフローの信頼性を強化します。今すぐお問い合わせください。

FAQs

1. 受取手形とは何ですか?

受取手形とは、顧客が特定の期日までに一定の金額を(通常は利息を付けて)支払うという正式な約束のことです。通常の請求書よりも法的拘束力が強いものです。

2. 受取手形を会計帳簿にどのように記録しますか?

手形を受け取った際は、取引内容に応じて「受取手形」勘定を借方に計上し、売上、現金、または売掛金を貸方に計上します。これにより、債権額を追跡します。

3. 受取手形の利息に関する仕訳はどうなりますか?

発生した利息は、借方に「未収利息」、貸方に「受取利息」を計上して記録します。これは、まだ回収していないが獲得済みの利息を示します。

4. 受取手形の利息はどのように計算しますか?

利息は通常「元本 × 利率 × 期間」で計算されます。期間は、手形の条件に合わせて月単位や年単位で正確に設定してください。

5. What is the maturity date of a note receivable?

The maturity date is the day the full principal and any interest must be paid. It marks the end of the note’s term.

‍

VJM Global
VJM Globalの専門的な知見、ヒント、最新情報をご覧ください
著者について

最新のブログ

