

A las 23:00 del 31 de diciembre de 2020 finalizó el periodo de transición del Brexit y, con él, décadas de comercio intracomunitario simplificado a efectos del IVA. Desde el 1 de enero de 2021, Gran Bretaña abandonó el área única de IVA de la UE y ahora se considera un tercer país, sujeto a las mismas normas que cualquier nación no perteneciente a la Unión Europea.
Las empresas del Reino Unido que comercian con la UE se enfrentan ahora a decisiones sobre el IVA en cada transacción: si aplicar un tipo cero a las exportaciones, cómo contabilizar el IVA de importación, qué normas de inversión del sujeto pasivo se aplican y cuándo es obligatorio registrarse a efectos de IVA en la UE.
Si estas decisiones son erróneas, se arriesga a que el HMRC deniegue las solicitudes de tipo cero, a sufrir problemas de flujo de caja por el IVA de importación inesperado o a recibir sanciones en múltiples jurisdicciones de la UE. Esta guía cubre todo el marco del IVA posterior al Brexit tanto para bienes como para servicios.
Resumen:
Antes del Brexit, el Reino Unido operaba dentro del área única de IVA de la UE. Las empresas británicas enviaban bienes a clientes de la UE como entregas intracomunitarias, completaban listas de ventas intracomunitarias y disfrutaban de una declaración de IVA simplificada. Desde el 1 de enero de 2021, esos mecanismos dejaron de aplicarse a Gran Bretaña; todo el comercio con la UE se trata ahora de forma idéntica al comercio con países como EE. UU. o Australia.
Gran Bretaña e Irlanda del Norte operan ahora bajo marcos de IVA fundamentalmente diferentes. Irlanda del Norte mantiene la alineación con las normas de IVA de la UE para bienes (no para servicios) bajo el Protocolo de Irlanda del Norte (ahora el Marco de Windsor).
Los bienes que se mueven entre Irlanda del Norte y los estados miembros de la UE siguen tratándose como entregas y adquisiciones intracomunitarias, en lugar de importaciones o exportaciones. Las empresas de Irlanda del Norte utilizan números de IVA con prefijo XI y siguen presentando listas de ventas intracomunitarias para bienes.
Las empresas de Gran Bretaña perdieron tres simplificaciones importantes del IVA cuando finalizó el periodo de transición:

Las ventas de bienes de Gran Bretaña a la UE se tratan ahora como exportaciones a efectos del IVA. Este cambio fundamental significa que no se aplica el IVA del Reino Unido, siempre que se cumplan los requisitos de prueba del HMRC.
Los vendedores del Reino Unido aplican el tipo cero a los bienes exportados a empresas de la UE registradas a efectos de IVA. No aparece IVA del Reino Unido en la factura. El cliente de la UE liquida el IVA a la llegada según las normas de adquisición intracomunitaria de su propio país.
Debe obtener y conservar pruebas que demuestren que los bienes salieron del Reino Unido. El HMRC acepta dos categorías de prueba:
Tanto la prueba oficial como la comercial deben estar respaldadas por una prueba de suministro. La falta de pruebas aceptables durante una auditoría puede dar lugar a un cargo retroactivo del 20% de IVA.
Ya no es necesario completar listas de ventas intracomunitarias para los bienes enviados a clientes de la UE. Este requisito administrativo finalizó el 1 de enero de 2021.
Las ventas a consumidores particulares de la UE siguen el mismo tratamiento de IVA del Reino Unido: están exentas de IVA (tasa cero) por ser exportaciones. Sin embargo, es posible que se apliquen el IVA de importación y los derechos de aduana de la UE en el país de destino.
Para envíos de bajo valor (hasta 150 €), las empresas del Reino Unido pueden registrarse en la Ventanilla Única de Importación (IOSS) de la UE para recaudar y liquidar el IVA de la UE en el punto de venta. Esto simplifica el despacho de aduanas y mejora la experiencia del cliente.
Una regla de umbral toma por sorpresa a muchos vendedores del Reino Unido: el umbral anual de ventas a distancia de 10.000 € de la UE solo se aplica a los vendedores establecidos en la UE. Las empresas del Reino Unido no tienen el beneficio de este umbral, lo que significa que el IVA de la UE debe pagarse desde la primera venta transfronteriza B2C realizada a la UE.
Sin el registro IOSS o un registro local de IVA en la UE, los clientes se enfrentan a cargos inesperados de IVA y aranceles en el momento de la entrega, lo que perjudica tanto su reputación como sus tasas de conversión.
Los bienes que entran en Gran Bretaña desde la UE ahora se consideran importaciones que requieren declaraciones de aduanas y contabilidad del IVA de importación. Lo que antes eran "adquisiciones" ahora se gestiona bajo los procedimientos de importación estándar.
El umbral de valor intrínseco de 135 £ determina cómo debe contabilizar el IVA de importación:
Envíos de 135 £ o menos (B2B): Si su proveedor de la UE tiene su número de registro de IVA del Reino Unido, no le cobrará IVA. Usted debe contabilizarlo utilizando el mecanismo de inversión del sujeto pasivo en su declaración de IVA, declarando el mismo importe en la Casilla 1 (impuesto repercutido) y en la Casilla 4 (impuesto soportado). El pago neto de IVA es cero, pero el HMRC mantiene una visibilidad total de la transacción.
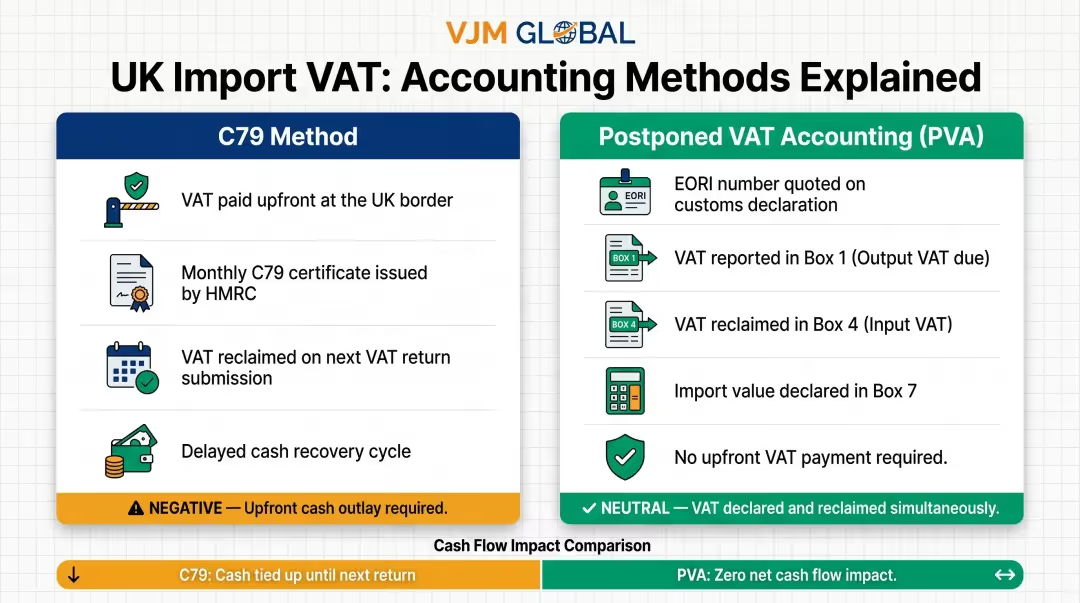
Envíos superiores a 135 £: El IVA de importación debe pagarse en la frontera. Puede elegir entre pagar por adelantado (método C79) o utilizar la Contabilidad de IVA Aplazado (PVA).
Método C79: Usted o su empresa de mensajería pagan el IVA de importación en la frontera. El HMRC emite un certificado C79 mensual que enumera todos los pagos de IVA de importación. Usted puede deducir este IVA en su siguiente declaración de IVA después de recibir el certificado. El inconveniente para el flujo de caja es real: paga por adelantado y puede esperar semanas antes de poder deducirlo.
Contabilidad de IVA Aplazado (PVA): La PVA es el método preferido por la mayoría de los importadores registrados en el IVA del Reino Unido porque elimina la salida de efectivo por adelantado. La PVA está disponible de forma permanente sin necesidad de aprobación. En lugar de pagar el IVA en la frontera, usted indica su número EORI en la declaración de aduanas. El IVA de importación se contabiliza directamente en su declaración de IVA:
La PVA elimina la carga sobre el flujo de caja: no se requiere pago por adelantado en la frontera. Descargue estas cifras de los estados de cuenta mensuales de IVA aplazado del HMRC en línea.
Los servicios siguen reglas diferentes a las de los bienes, según dónde se realice la prestación y si su cliente es una empresa o un consumidor.
La regla general B2B trata los servicios como prestados donde reside el cliente. Cuando una empresa del Reino Unido presta servicios a un cliente empresarial de la UE, el lugar de prestación es el estado miembro de la UE donde está establecido dicho cliente, fuera del ámbito del IVA del Reino Unido.
Cómo funciona en la práctica:
Verifique el número de IVA europeo de su cliente mediante la herramienta VIES (Sistema de Intercambio de Información sobre el IVA). Sin un número de IVA válido, es posible que deba tratar el suministro como B2C, lo que cambiaría el lugar donde se devenga el IVA.
La regla general B2C sitúa el suministro en el lugar donde reside el proveedor. Una empresa del Reino Unido que suministra servicios estándar a un consumidor europeo trata el suministro como realizado en el Reino Unido, fuera del ámbito del IVA británico cuando el cliente se encuentra fuera del Reino Unido.
Excepciones clave: donde el suministro sigue al cliente:
Estos servicios suministrados en régimen B2C a consumidores europeos se consideran prestados donde reside el cliente (en la UE), lo que los sitúa fuera del ámbito del IVA británico. Sin embargo, es posible que deba registrarse a efectos de IVA en el país europeo del cliente o utilizar el régimen OSS (Ventanilla Única) para no residentes en la Unión.
Más allá de los requisitos de registro, algunos servicios conllevan un nivel adicional: las reglas de uso y disfrute. Cuando ciertos servicios, como el alquiler de equipos o la radiodifusión, se consumen fuera del Reino Unido, el tratamiento del IVA se traslada al lugar donde se produce dicho consumo. Por ejemplo, una empresa del Reino Unido que alquila equipos a un consumidor francés para su uso en Francia aplica el IVA francés en lugar del IVA británico.
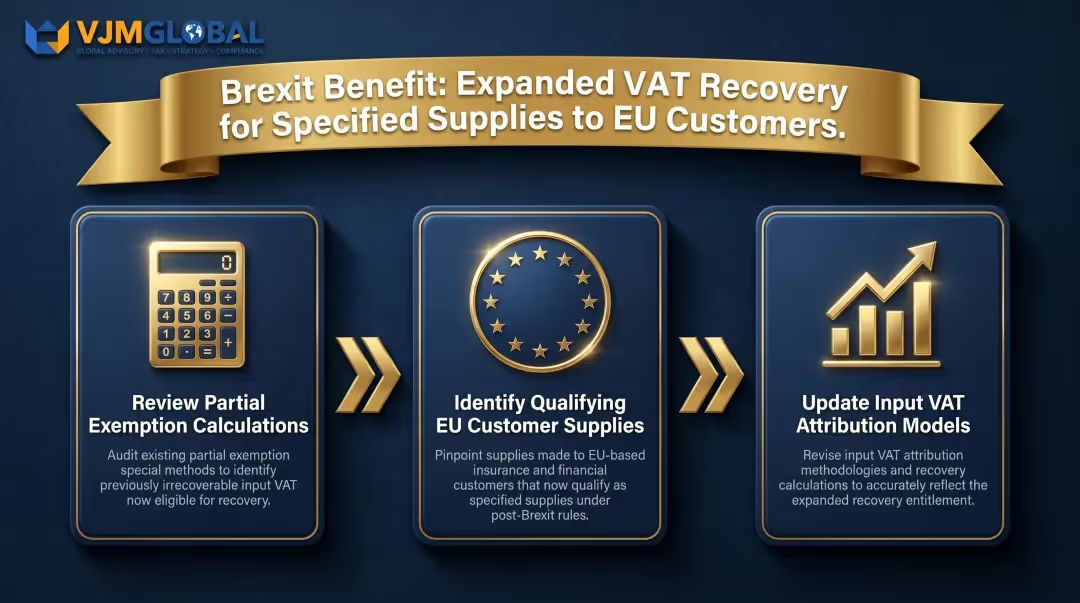
Desde el 1 de enero de 2021, las empresas de servicios financieros y de seguros del Reino Unido obtuvieron una ventaja del Brexit: ahora pueden recuperar el IVA soportado en suministros específicos realizados a clientes europeos, algo que anteriormente estaba limitado solo a clientes de fuera de la UE.
Las empresas afectadas deben seguir tres pasos prácticos:
Los bancos, las aseguradoras y los gestores de inversiones son los más afectados, pero cualquier empresa que preste servicios financieros exentos a clientes europeos debería evaluar su situación.
La inversión del sujeto pasivo traslada la responsabilidad de la contabilidad del IVA del proveedor al cliente. En lugar de que el proveedor cargue el IVA en la factura, el cliente realiza una autoliquidación: declara el impuesto repercutido sobre el suministro recibido y, simultáneamente, lo deduce como impuesto soportado, sujeto a las normas de recuperación habituales.
Contexto Reino Unido-UE:
Cuando una empresa del Reino Unido recibe servicios B2B de un proveedor de la UE y aplica la inversión del sujeto pasivo:
Para las empresas totalmente sujetas a IVA, el pago neto de IVA es nulo, ya que el impuesto repercutido y el soportado se compensan entre sí. Las normas de exención parcial pueden restringir la deducción en la Casilla 4 cuando corresponda.
Antes de aplicar la inversión del sujeto pasivo, debe cumplirse un requisito de conformidad previo.
Advertencia crítica: Obtenga un número de IVA de la UE válido antes de aplicar la inversión del sujeto pasivo. Sin un registro de IVA verificado, es posible que deba aplicar el IVA local. Utilice la herramienta de validación VIES para comprobar los números de IVA de la UE (incluidos los registros con prefijo XI de Irlanda del Norte) antes de tratar cualquier operación como B2B.
Irlanda del Norte opera bajo un régimen de IVA dual. En cuanto a los bienes, Irlanda del Norte sigue alineada con las normas de IVA de la UE en virtud del Protocolo de Irlanda del Norte (Marco de Windsor). Los bienes que circulan entre Irlanda del Norte y los Estados miembros de la UE siguen considerándose entregas y adquisiciones intracomunitarias, no importaciones ni exportaciones.
Lo que esto significa para las empresas de Irlanda del Norte:
El Marco de Windsor (acordado el 27 de febrero de 2023) introdujo un tipo cero temporal de IVA para materiales de ahorro energético y un régimen de pago para vehículos de motor de segunda mano, pero la alineación fundamental del IVA para los bienes sigue sin cambios.
Las empresas del Reino Unido que venden servicios digitales (software, streaming, libros electrónicos) a consumidores de la UE perdieron el acceso al sistema MOSS de IVA del Reino Unido a partir del 1 de enero de 2021. El sistema MOSS de IVA del Reino Unido solo sigue siendo accesible para modificar declaraciones de periodos anteriores al cuarto trimestre de 2020.
Sus opciones actuales:
El régimen OSS no comunitario cubre todas las entregas de servicios B2C a consumidores de la UE, no solo los servicios digitales. Puede elegir cualquier Estado miembro de la UE como punto de registro y recibirá un número de identificación de IVA con el formato EUxxxyyyyyz. Ese Estado miembro remitirá los detalles del IVA y los pagos a los Estados de consumo correspondientes.

Tenga en cuenta que, a diferencia de los vendedores establecidos en la UE que se benefician del umbral anual de 10.000 €, las empresas del Reino Unido deben aplicar el IVA del país de destino desde el primer euro de las ventas B2C.
Las empresas del Reino Unido pueden necesitar un registro de IVA directo en uno o más países de la UE cuando:
VJM Global asesora a empresas del Reino Unido en materia de cumplimiento fiscal transfronterizo, con especial experiencia en las obligaciones fiscales internacionales para empresas que operan entre el Reino Unido, la UE y la India. Gracias a nuestra pertenencia a EAI International, una red global de firmas independientes de contabilidad y fiscalidad, podemos poner a las empresas en contacto con especialistas cualificados para el registro de IVA en la UE y consultas sobre cumplimiento en múltiples jurisdicciones. Escríbanos a [email protected] para analizar sus necesidades.
No, las empresas del Reino Unido no aplican IVA británico a los bienes exportados a la UE. Estas operaciones están exentas (tipo cero) por exportación, siempre que conserve pruebas válidas de que los bienes salieron del Reino Unido (declaraciones de aduanas, documentos de transporte). Es posible que se deba pagar el IVA de importación de la UE en el país de destino.
Las empresas del Reino Unido registradas a efectos de IVA contabilizan las compras a la UE como importaciones. Para envíos con un valor igual o inferior a 135 £, aplique la inversión del sujeto pasivo en su declaración de IVA (casillas 1 y 4). Para envíos superiores a 135 £, utilice la Contabilidad de IVA Diferida (PVA) para mejorar su flujo de caja o pague el IVA de importación en la frontera y solicite su devolución mediante certificados C79 mensuales.
Gran Bretaña (Inglaterra, Escocia y Gales) dejó de formar parte del territorio de IVA de la UE el 1 de enero de 2021 y se considera un tercer país. Irlanda del Norte es la excepción: sigue alineada con las normas de IVA de la UE para bienes (no para servicios) en virtud del Protocolo de Irlanda del Norte, utilizando números de IVA con prefijo XI.
La PVA permite a los importadores del Reino Unido registrados a efectos de IVA declarar el IVA de importación directamente en su declaración de IVA en lugar de pagarlo en la frontera, lo que mejora el flujo de caja. Usted indica su número EORI en las declaraciones de aduanas y luego declara el IVA de importación en la casilla 1 (a pagar) y la casilla 4 (deducible) basándose en los extractos mensuales de PVA de HMRC; no requiere aprobación y está disponible permanentemente para todos los importadores registrados.
Sí, la inversión del sujeto pasivo se aplica a los servicios B2B prestados por una empresa del Reino Unido a una empresa de la UE. El lugar de prestación es donde reside el cliente (la UE), por lo que el cliente comunitario declara el IVA en su país en lugar de que el proveedor británico aplique el IVA del Reino Unido. El proveedor británico debe obtener un número de IVA de la UE válido para aplicar este tratamiento.
Puede ser necesario registrarse si mantiene existencias en un país de la UE, realiza ventas B2C por encima de los umbrales locales sin utilizar los regímenes IOSS u OSS, o vende servicios digitales sin registro OSS no comunitario. La mayoría de las operaciones B2B se gestionan mediante inversión del sujeto pasivo sin necesidad de registro local.




