

Muchas empresas de Singapur asumen que sus cuentas auditadas actuales cumplen con los requisitos de Dubái. No es así. Una auditoría financiera anual en Dubái es una revisión independiente, conforme a las NIIF y realizada por un auditor con licencia en los EAU. El marco regulatorio de Dubái, regido por la Ley de Sociedades Comerciales de los EAU, la Ley del Impuesto de Sociedades y los mandatos de las zonas francas, crea obligaciones que difieren fundamentalmente del sistema de ACRA de Singapur.
Las empresas de Singapur que presentan sus informes bajo las normas SFRS o SFRS(I) no pueden transferir dichos informes para satisfacer a las autoridades de los EAU. Dubái exige estados financieros auditados por profesionales registrados en los EAU, independientemente de si su auditoría de Singapur está al día o cumple plenamente con la normativa local.
Esta guía cubre quién debe realizar una auditoría en Dubái, qué implica el proceso, cómo preparar sus libros para la revisión en los EAU y los conceptos erróneos que más comúnmente provocan fallos en el cumplimiento.
Una auditoría financiera en Dubái es un examen independiente de los estados de resultados, balances, estados de flujo de efectivo y registros contables de una empresa. Su propósito es confirmar que estos documentos presentan una "imagen fiel" de la salud financiera bajo las NIIF y las regulaciones específicas de los EAU.
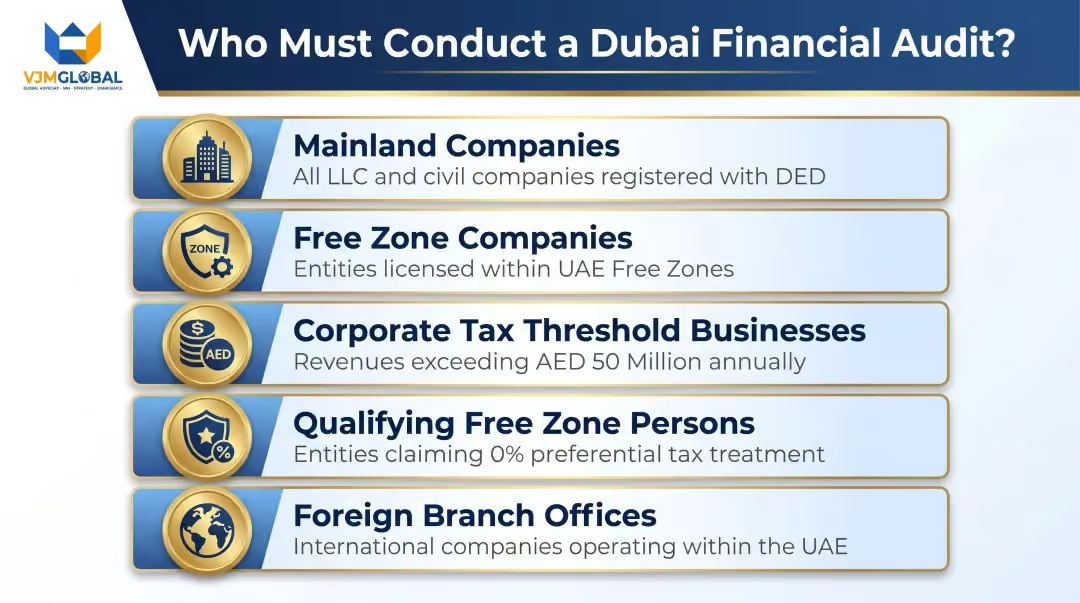
Quién debe realizarla:
Las empresas de Singapur que operan en Dubái a menudo se enfrentan a múltiples obligaciones de auditoría a la vez y las confunden. Así es como se diferencian:
Tipos de auditoría aclarados:
Tipo de auditoríaIniciado porPropósitoAuditoría financiera estatutaria/anualEmpresa (obligatorio)Verificación independiente de los estados financieros para el cumplimiento normativo bajo las ISA. Auditoría de IVA de la FTAAutoridad Federal de ImpuestosVerificar el cumplimiento del IVA, facturas y reclamaciones de entrada. Auditoría del impuesto de sociedades de la FTAAutoridad Federal de ImpuestosVerificar los cálculos del impuesto de sociedades, declaraciones y precios de transferencia. Auditoría internaEmpresa (voluntario)Evaluar los controles internos y la gestión de riesgos.
La auditoría estatutaria y las auditorías fiscales de la FTA son obligaciones totalmente independientes. Prepararse para una no satisface la otra, y ambas pueden aplicarse a su negocio al mismo tiempo.
El incumplimiento conlleva consecuencias concretas y crecientes bajo la Decisión del Gabinete n.º 75 de 2023:
El incumplimiento en las zonas francas conduce a la suspensión de la licencia, inclusión en listas negras e imposibilidad de renovación. DMCC, JAFZA y DAFZA hacen cumplir estrictamente los plazos de presentación de auditorías. No cumplir con el plazo bloquea la renovación de su licencia, independientemente de la rentabilidad.
Los marcos no son intercambiables:
No puede sustituir una auditoría de Singapur por una de los EAU. La autoridad reguladora (el Ministerio de Economía para empresas en territorio continental, y los organismos de cada zona franca para DMCC/JAFZA/DIFC) rechazará los informes preparados en Singapur.
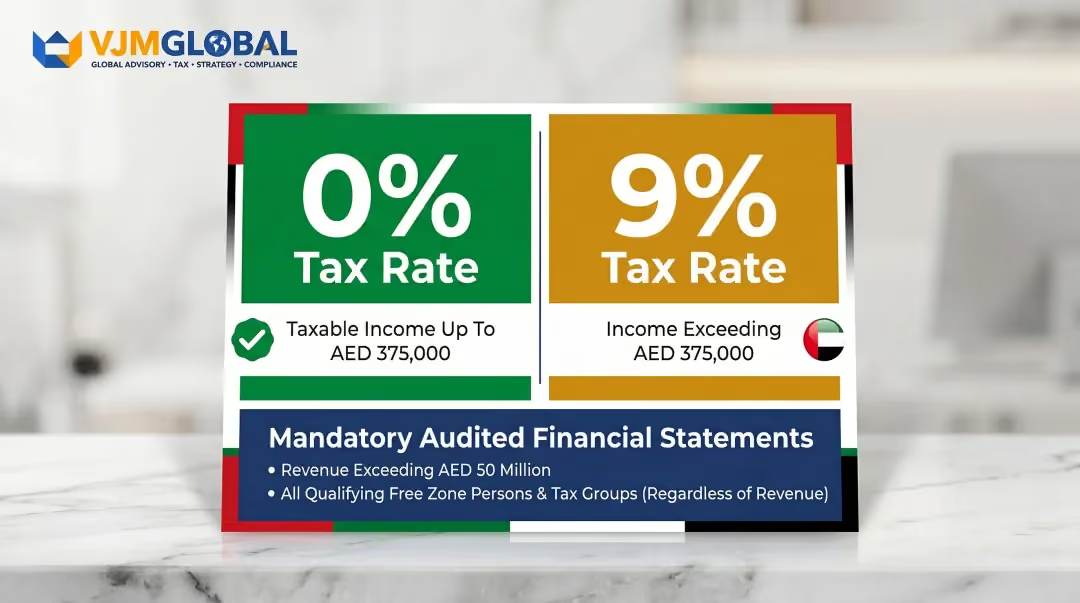
Desde que los EAU introdujeron un impuesto de sociedades del 9% en junio de 2023, las empresas deben mantener registros financieros auditados y verificables para el cálculo de impuestos y la presentación de declaraciones ante la FTA.
Umbrales clave:
Los bancos de los EAU requieren estados financieros auditados para otorgar líneas de crédito:
Las autoridades de zonas francas como DMCC y JAFZA hacen que los estados financieros auditados sean un requisito previo para la renovación de la licencia. Los inversores y socios de empresas conjuntas exigen cuentas auditadas antes de comprometer capital. Sin libros contables listos para auditoría, perderá el acceso a asociaciones, contratos gubernamentales y financiación externa.
El tipo de opinión de auditoría es tan importante como tener una. Una opinión limpia (sin salvedades) confirma que sus estados financieros están libres de errores materiales; es el estándar mínimo que esperan los socios y las oficinas de contratación pública de los EAU. Por el contrario, una opinión con salvedades o adversa señala problemas contables no resueltos y llevará a los inversores y prestamistas a exigir explicaciones antes de proceder.
Para las empresas de Singapur que entran en los EAU, la calidad de la auditoría también afecta a su posición ante la FTA. Los estados financieros auditados que contradigan sus declaraciones de impuestos —incluso de forma involuntaria— pueden desencadenar una revisión de cumplimiento. Hacer la auditoría correctamente desde el principio es el camino más limpio y de menor riesgo.
El proceso avanza desde la contratación y planificación a través de la evaluación de riesgos, la recopilación de pruebas, las pruebas y la verificación, hasta la emisión de un informe de auditoría; suele durar entre 2 y 6 semanas dependiendo del tamaño de la empresa y la preparación de los registros.
El auditor comienza por comprender su modelo de negocio, sector y estructura financiera. Identifican áreas de mayor riesgo de auditoría:
El auditor diseña el enfoque de auditoría basándose en las áreas de riesgo, los umbrales de materialidad y los requisitos reglamentarios específicos de su jurisdicción (territorio continental frente a zona franca).
Una vez establecido el perfil de riesgo, el auditor pasa a la recopilación y comprobación de documentos. Los registros financieros principales que se revisan incluyen:
Documentos de cumplimiento que se solicitan habitualmente:
Tener estos documentos organizados con antelación reduce significativamente la duración de la auditoría y los costes. Las empresas que utilizan contabilidad en la nube durante todo el año (Zoho, QuickBooks) completan las auditorías de forma más rápida y económica que aquellas que tienen que apresurarse a recopilar registros después del cierre del ejercicio.
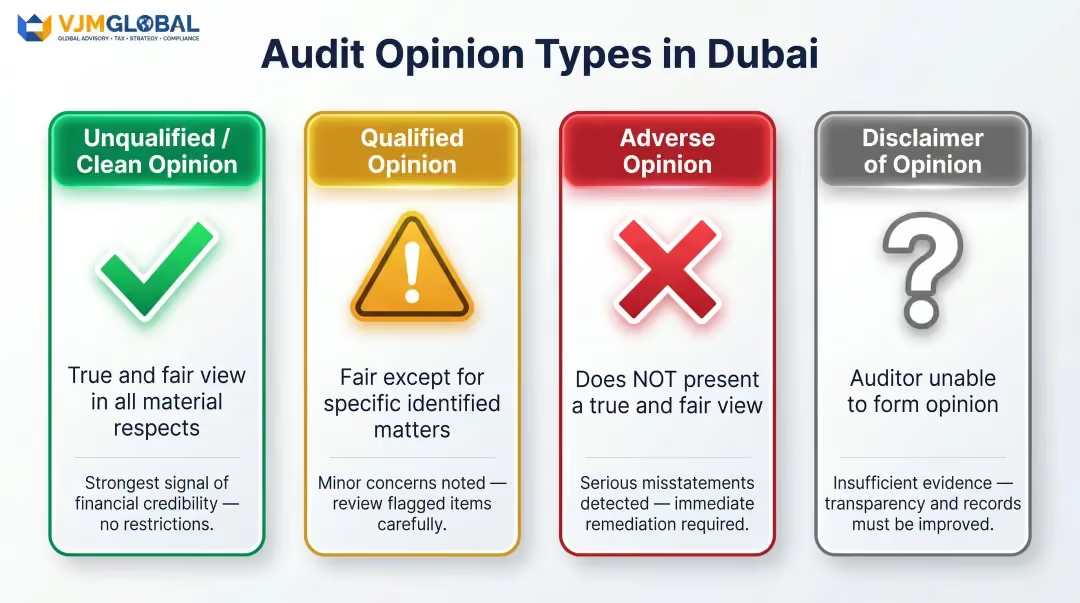
El auditor emite un informe de auditoría expresando su opinión sobre si los estados financieros presentan una imagen fiel y razonable:
Tipo de opiniónSignificadoSin salvedades (Favorable)Los estados presentan una imagen fiel y razonable en todos los aspectos materialesCon salvedadesPresentados razonablemente, excepto por asuntos específicos identificadosDesfavorableLos estados NO presentan una imagen fiel y razonableDenegación de opiniónEl auditor no puede formarse una opinión debido a limitaciones en el alcance
La dirección recibe una carta de recomendaciones con los hallazgos y sugerencias para mejorar el control interno. La empresa presenta el informe final a la autoridad de la zona franca o al organismo regulador correspondiente dentro del plazo establecido, que suele ser de 3 a 6 meses tras el cierre del ejercicio financiero, dependiendo de la jurisdicción.
Las empresas de Singapur que utilizan las SFRS en su país deben asegurarse de que los libros de su entidad en Dubái se mantengan bajo las NIIF desde el primer día. Hay tres normas que suelen causar problemas de conciliación a las empresas de Singapur:
El reconocimiento de ingresos (NIIF 15) se centra en la transferencia del control en lugar de en los riesgos y beneficios. Los auditores de Dubái examinan los términos de los contratos para determinar las obligaciones de desempeño; las empresas privadas de Singapur bajo las SFRS pueden reconocer los ingresos en un momento diferente.
La contabilidad de arrendamientos (NIIF 16) exige que los arrendatarios capitalicen casi todos los arrendamientos como activos por derecho de uso con sus correspondientes pasivos. Los arrendamientos operativos que no figuran en el balance bajo las SFRS deben aparecer en los libros de las entidades en Dubái.
Los instrumentos financieros (NIIF 9) aplican un modelo de pérdidas crediticias esperadas con visión de futuro para el deterioro. Los métodos de provisión de las SFRS difieren, por lo que suele ser necesaria una conciliación para las provisiones de cuentas por cobrar y las clasificaciones de inversiones.
Paso a seguir: Contrate a un socio contable que cumpla con las NIIF desde el primer día de operaciones en Dubái. Adaptar los libros de las SFRS a las NIIF después del cierre del ejercicio es costoso y propenso a errores.
Trate la preparación de documentos como una disciplina continua durante todo el año, no como una tarea de fin de ejercicio:
Documentos financieros principales:
Evidencia transaccional:
Presentaciones regulatorias:
Las empresas de Singapur con estructuras de matriz-filial o sucursales deben documentar claramente las transacciones intercompañía. Los auditores de los EAU y la FTA examinan:
Cada uno de estos tipos de transacciones debe cumplir con el principio de plena competencia. Los EAU siguen las Directrices de Precios de Transferencia de la OCDE bajo los artículos 34–36 de la Ley de Impuesto sobre Sociedades, lo que otorga a los auditores y a la FTA motivos claros para cuestionar los precios de forma retroactiva.
Requisitos de documentación:
Mantenga acuerdos claros y justificaciones de precios desde la primera transacción, independientemente de si alcanza el umbral formal de documentación.
Con la documentación de precios de transferencia en orden, el siguiente paso es designar a un auditor cualificado. Los auditores deben estar registrados en el Ministerio de Economía de los EAU y/o aprobados por la autoridad de la zona franca correspondiente.
Pasos de verificación:
AutoridadCómo verificarMinisterio de Economía de los EAUConsulte la lista de auditores registrados en el MoEDMCCVerifique en la lista de auditores aprobados por DMCCJAFZAConfirme con la lista de auditores aprobados por la autoridad de JAFZADIFCConsulte el portal de auditores registrados en el DIFC
Criterios de selección:
VJM Global apoya a empresas extranjeras mediante la conciliación de NIIF, la preparación previa a la auditoría y la coordinación con socios de auditoría con licencia en los EAU, cubriendo la brecha de cumplimiento entre las prácticas contables de Singapur y los requisitos de los EAU.
Rangos indicativos de honorarios de auditoría según el tamaño de la empresa (datos de 2025):
Perfil de la empresaRango de ingresosRango de honorarios (AED)Pequeña startup de zona francaMenos de 1M AED3.500 – 6.500Empresa de zona franca (general)1M – 5M AED5.000 – 10.000LLC de tamaño medio en territorio continental5M – 20M AED7.000 – 12.000Gran empresa/complejaMás de 20M AED15.000 – 50.000+
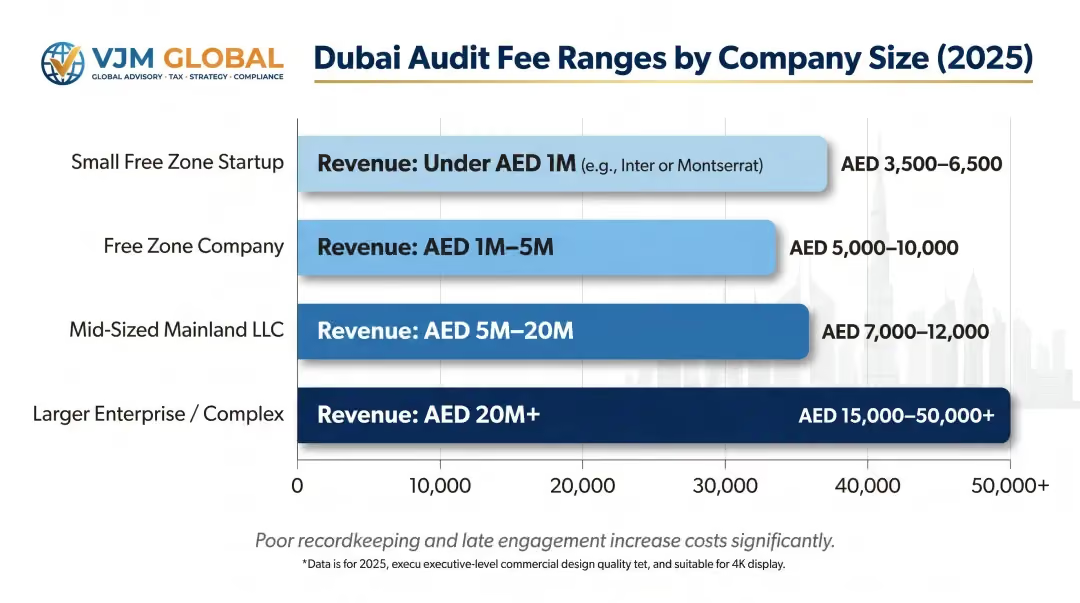
Factores clave de costos:
FALSO. Las autoridades reguladoras de los EAU, incluido el Ministerio de Economía para las entidades del territorio continental y los organismos individuales de las zonas francas (DMCC, JAFZA, DIFC, DAFZA), exigen estados financieros preparados bajo las NIIF y auditados por un auditor registrado en los EAU de acuerdo con las NIA.
El Consejo de Normas de Contabilidad de Singapur emite las SFRS, no el IASB. Incluso las SFRS(I), que son sustancialmente idénticas a las NIIF, no pueden presentarse como "conformes a las NIIF" ante las autoridades de los EAU. El marco regulatorio exige las NIIF tal como las emite el IASB, auditadas por un profesional con licencia en los EAU.
Quién lo rechazará: El Ministerio de Economía (para el territorio continental), DMCC, JAFZA, DAFZA o DIFC (para las zonas francas) rechazarán los informes de auditoría preparados en Singapur cuando intente presentarlos para la renovación de la licencia o la presentación de informes reglamentarios.
FALSO. Todas las zonas francas importantes de Dubái exigen estados financieros auditados anualmente:
Además, todas las Personas Calificadas de Zona Franca deben mantener estados financieros auditados bajo la Decisión Ministerial N.º 84 de 2025 para fines del impuesto de sociedades, independientemente de sus ingresos. La suposición de que "zona franca = sin auditoría" es simplemente incorrecta, y conduce directamente a la suspensión de la licencia.
FALSO. Esta confusión es comprensible, ya que ambas implican auditores y cumplimiento, pero la auditoría legal y la auditoría fiscal de la FTA son obligaciones independientes que sirven para propósitos completamente diferentes.
Así es como se diferencian:
Ambas obligaciones existen de forma independiente. Completar una no satisface la otra; puede enfrentarse a sanciones de la FTA incluso con una auditoría legal vigente, y viceversa. El Decreto-Ley Federal N.º 32 de 2021 y las regulaciones de las zonas francas las tratan como requisitos separados.
Los honorarios de auditoría oscilan entre 3.500 y 6.500 AED para pequeñas empresas emergentes en zonas francas y entre 15.000 y 50.000 AED o más para empresas más grandes con estructuras complejas. Las empresas de zonas francas y las del territorio continental pueden tener precios diferentes. El mantenimiento deficiente de los registros, los altos volúmenes de transacciones y la contratación tardía aumentan significativamente los costos.
La auditoría anual es un examen independiente, legalmente requerido y conforme a las NIIF, de los estados financieros de una empresa realizado por un auditor registrado en los EAU siguiendo las normas NIA. Se aplica a la mayoría de las empresas del territorio continental y de las zonas francas bajo la Ley de Sociedades Comerciales de los EAU (Decreto-Ley Federal N.º 32 de 2021) y las regulaciones individuales de cada zona franca.
Depende de la estructura legal y la jurisdicción. Las LLC y PJSC de territorio continental están obligadas por ley federal, y la mayoría de las zonas francas principales (DMCC, JAFZA, DAFZA, DIFC) lo exigen para la renovación de la licencia. La Ley del Impuesto sobre Sociedades de los EAU también exige auditorías para empresas con ingresos superiores a 50 millones de AED, además de todos los grupos fiscales y las Personas de Zona Franca Cualificadas, independientemente de sus ingresos.
No. Las cuentas auditadas en Singapur bajo las normas SFRS o SFRS(I) no cumplen con los requisitos de los EAU; las autoridades de los EAU exigen estados financieros conformes a las NIIF (IFRS) auditados por un auditor con licencia en los EAU o aprobado por una zona franca. Aunque las normas SFRS(I) son sustancialmente idénticas a las NIIF, son legalmente distintas y no se reconocen como válidas para cumplir con las obligaciones de cumplimiento de los EAU.
Los documentos principales que se suelen solicitar incluyen:
La mayoría de las auditorías duran entre 2 y 6 semanas, dependiendo del tamaño de la empresa, el volumen de transacciones y el nivel de organización de los registros financieros. Las empresas que mantienen una contabilidad durante todo el año con sistemas en la nube completan las auditorías más rápido y a menor costo que aquellas que recopilan los registros después del cierre del ejercicio.




