


Si está planeando cerrar su empresa registrada en la India, es fundamental comprender que el proceso implica mucho más que simplemente presentar algunos formularios.
Desde la liquidación de pasivos pendientes hasta garantizar el cumplimiento ante el Ministerio de Asuntos Corporativos (MCA), cada paso debe gestionarse meticulosamente para evitar complicaciones legales futuras.
Cerrar un negocio de forma inadecuada puede acarrear importantes repercusiones financieras. Según Investopedia, aproximadamente el 90% de las empresas emergentes fracasan, siendo las razones principales el agotamiento de los fondos, la elección de un mercado equivocado, una investigación insuficiente, asociaciones deficientes, un marketing ineficaz y la falta de experiencia.
Esta estadística subraya la importancia de gestionar diligentemente las obligaciones financieras durante el proceso de cierre para prevenir pasivos imprevistos.
Si se pregunta cómo cerrar una empresa registrada en la India, esta guía le llevará a través de los pasos esenciales, garantizando un proceso fluido y conforme a todos los requisitos legales.

Cerrar una empresa registrada en la India es una decisión importante que a menudo surge de diversos factores estratégicos, financieros u operativos. Comprender estas razones puede ayudarle a prepararse mejor para el proceso de cierre y mitigar los riesgos potenciales. Estas son las razones más comunes por las que podría considerar cerrar su empresa en la India:
Si su estrategia empresarial global o regional cambia, es posible que necesite consolidar operaciones, fusionar filiales o cerrar entidades que ya no se alinean con sus objetivos principales. Esto podría deberse al deseo de reducir gastos generales, simplificar su estructura corporativa o centrarse en mercados más rentables.
A veces, a pesar de una investigación exhaustiva, un producto o servicio puede no funcionar bien en el mercado indio debido a la competencia, las preferencias de los consumidores o factores económicos. Salir del mercado de forma proactiva puede evitar un mayor desgaste financiero y permitirle reasignar recursos de manera efectiva.
El entorno regulatorio de la India puede ser complejo, con actualizaciones continuas de leyes como el GST, la Ley de Gestión de Divisas (FEMA) y las directrices del Banco de la Reserva de la India (RBI). Si las cargas de cumplimiento aumentan significativamente o se vuelven prohibitivas en cuanto a costos, cerrar la empresa puede ser la opción prudente para evitar sanciones o riesgos operativos.
Los problemas sostenidos de flujo de caja, el aumento de los costos operativos (como salarios, alquiler o pagos a proveedores) o la acumulación de deuda pueden hacer que mantener su empresa sea inviable. En tales casos, un cierre estructurado ayuda a gestionar los pasivos y proteger su salud financiera general.
Si su empresa se constituyó con un propósito específico y limitado, como ejecutar un contrato particular o probar el potencial del mercado, el cierre podría producirse de forma natural una vez alcanzado el objetivo.
Los cambios en la propiedad, las actividades de fusión y adquisición, o las nuevas direcciones de gestión pueden llevar a una reevaluación de la relevancia de su entidad india. Cerrar la empresa puede ser parte de una decisión empresarial más amplia.
A veces, las empresas deciden cerrar entidades inactivas o latentes para minimizar los costes de cumplimiento continuos y reducir la exposición a riesgos legales o financieros vinculados a negocios sin actividad.
Al identificar claramente el motivo del cierre, podrá adoptar el método de liquidación más adecuado.
Also Read: Company Registration Cost in India Explained
A continuación, exploremos los tipos de métodos de cierre disponibles en la India según la estructura de su negocio.
El proceso y los requisitos para cerrar una empresa en la India varían según el tipo de entidad comercial que opere. Aquí tiene una visión general de cómo suelen diferir los cierres según la estructura de la empresa. Tanto si dirige una sociedad limitada privada, una LLP, una OPC o una sociedad anónima, cada una conlleva sus propios procedimientos legales, plazos y pasos de cumplimiento.
La situación financiera, la actividad operativa y la posición normativa de su empresa determinarán el camino correcto. Si intenta comprender cómo cerrar una empresa registrada en la India, conocer estos tipos de cierre es el mejor punto de partida.
Cerrar una sociedad limitada privada era tradicionalmente un proceso largo y formal. Sin embargo, las recientes actualizaciones normativas han introducido métodos más rápidos. Aunque estas opciones agilizan el cierre, pueden conllevar riesgos legales y financieros si no se gestionan adecuadamente. Contar con apoyo experto puede garantizar que el proceso se complete sin problemas y cumpliendo con la normativa.
Antes de iniciar el cierre, es fundamental resolver todas las obligaciones legales pendientes hasta el ejercicio financiero más reciente. Solo después de haber abordado el cumplimiento en su totalidad puede comenzar el proceso formal de cierre, asegurando que la empresa se disuelva de acuerdo con los requisitos legales.
Al igual que las sociedades limitadas privadas, cerrar una LLP solía ser un procedimiento complicado. Las reformas recientes han simplificado el proceso, pero siguen existiendo riesgos potenciales. La asistencia profesional puede brindarle tranquilidad al gestionar todo el proceso de manera eficiente y en pleno cumplimiento.
El cierre de una empresa de la Sección 8 (una entidad sin ánimo de lucro) sigue un proceso similar al de una sociedad limitada privada, con diferencias principalmente en los formularios específicos requeridos para las presentaciones ante el Ministerio de Asuntos Corporativos (MCA). El proceso completo suele durar entre 6 y 8 meses.
Una empresa unipersonal es propiedad de un solo individuo, quien la gestiona y tiene todos los registros fiscales y cumplimientos a su nombre. Cerrar una empresa unipersonal generalmente implica renunciar a los registros fiscales y licencias comerciales pertinentes, lo que lo hace comparativamente sencillo.
Las sociedades colectivas pueden estar formalmente registradas ante el Registro de Sociedades u operar en base a un acuerdo de asociación sin registro formal. El proceso de cierre varía según el estado del registro, y cada uno requiere una atención cuidadosa a las formalidades legales y la documentación.
Comprender los matices de los procedimientos de cierre para los diferentes tipos de empresas es esencial para evitar problemas de cumplimiento y sanciones financieras. Adaptar el enfoque de cierre a la estructura legal de su empresa garantizará una salida fluida y legalmente conforme.
El siguiente paso es comprender las opciones legales para cerrar su empresa, ya sea de forma voluntaria o mediante un proceso obligatorio.
El método que elija para cerrar su empresa registrada en la India depende en gran medida de sus circunstancias específicas y de las razones detrás del cierre. Por lo general, los cierres de empresas se dividen en dos categorías principales: voluntarios e involuntarios. Comprender estas opciones le ayudará a seleccionar el proceso más adecuado y a garantizar el cumplimiento de las leyes indias.
Voluntary closure occurs when you, as the business owner or shareholders, decide to close the company willingly. This category includes two primary types:
Involuntary closure happens when external authorities, such as courts or regulatory bodies, compel the company to shut down, usually due to insolvency or legal non-compliance. Common types of involuntary closure include:
Choosing the right type of closure is critical to ensure a smooth exit and avoid future legal or financial complications. Each process has specific legal requirements and implications, so it’s important to understand which option aligns best with your business situation.
Moving on, you’ll need to gather specific documents to initiate the closing process. Here’s a checklist of what you’ll need.
Closing a company in India involves submitting various legal and financial documents to regulatory authorities such as the Ministry of Corporate Affairs (MCA), Income Tax Department, GST authorities, and others. Having all the necessary documents prepared in advance helps streamline the closure process and avoid delays or rejections.
Below is a comprehensive list of key documents typically required during the company closure process:
Also Read: Company Audit Checklist Guide for Businesses
Ahora ya está listo para comenzar el proceso formal de cierre. Veamos los pasos clave que implica el cierre de una empresa en la siguiente sección.
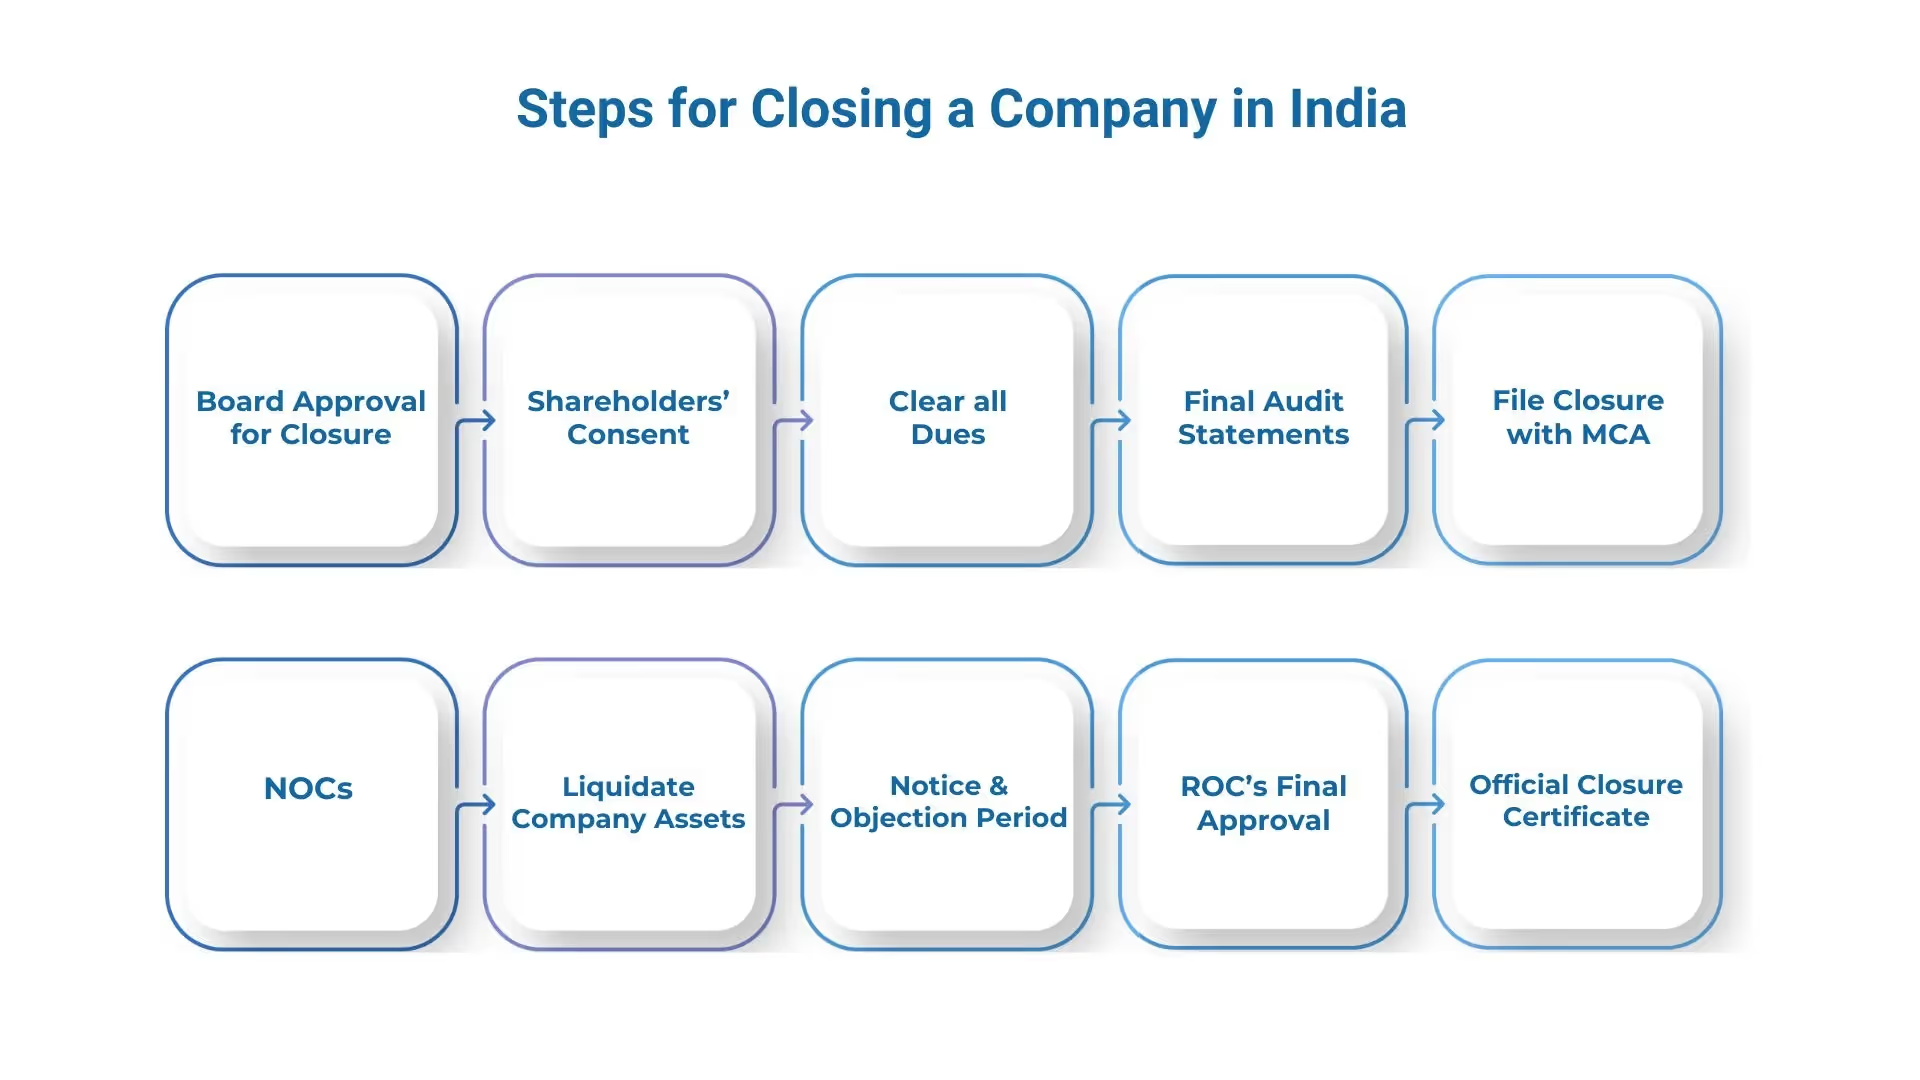
Cerrar una empresa registrada en la India es un proceso legal de varios pasos diseñado para garantizar que se cumplan todas las obligaciones financieras, legales y de cumplimiento antes de que la empresa sea disuelta formalmente. Dependiendo del tipo de empresa y del método de cierre, algunos pasos pueden variar, pero aquí tiene una visión general detallada del proceso que deberá seguir:
Debe convocar una reunión de la junta directiva en la que los directores decidan oficialmente iniciar el proceso de cierre de la empresa. Durante esta reunión, la junta aprueba una resolución formal para cerrar la empresa. Esta resolución pone en marcha el proceso y autoriza al personal clave a tomar las medidas necesarias. Las actas de la reunión deben registrarse y conservarse como prueba de esta decisión.
Puntos clave:
Tras la resolución de la junta, convoque una junta general de accionistas para obtener su aprobación. Dependiendo de los estatutos de la empresa y de las leyes aplicables, esto suele requerir una resolución especial aprobada por una mayoría prescrita. La aprobación de los accionistas es legalmente necesaria para validar el cierre y evitar futuras disputas.
Puntos clave:
Antes de continuar, salde todas las obligaciones financieras pendientes:
Puntos clave:
Prepare el balance general final, el estado de resultados y el estado de flujo de efectivo de la empresa, reflejando su situación financiera hasta el momento del cierre.
Un contador público colegiado debe auditar estos estados para certificar su exactitud y cumplimiento con las normas contables.
Puntos clave:
Envíe los formularios y documentos prescritos al MCA, según el tipo de cierre:
Puntos clave:
Debe obtener certificados de liquidación que confirmen que la empresa ha cumplido con todos los requisitos legales y reglamentarios:
Puntos clave:
Si la empresa posee activos, como equipos, propiedades o inventario, estos deben venderse o transferirse:
Puntos clave:
Tras la presentación de la solicitud de cierre, el MCA o el Registro Mercantil emitirá un aviso público invitando a presentar objeciones a acreedores, empleados u otras partes interesadas.
Puntos clave:
Una vez que expire el periodo de objeción sin que se hayan presentado objeciones, o tras haberlas resuelto, el RoC emitirá una orden para eliminar a la empresa del registro oficial.
Puntos clave:
Finalmente, recibirá el certificado de cierre o disolución por parte del MCA o la autoridad correspondiente.
By thoroughly following these detailed steps, you can close your registered company in India smoothly, minimizing risks and legal exposure while ensuring full compliance with regulatory frameworks.
Need expert help to close your company smoothly and compliantly? At VJM Global, we specialize in end-to-end company closure services tailored to your business needs. Our team of legal and financial experts ensures hassle-free documentation, timely filings, and full regulatory compliance
Also Read: Step-by-Step Guide to Year-End Closing Process
Closing your company also comes with tax responsibilities. Let’s look at what needs to be done after closure.
Closing a company in India does not end your tax obligations automatically. There are several post-closure tax compliance requirements and implications you need to address to avoid future legal or financial issues.
Even after closure, the company must file its final Income Tax Return (ITR) for the financial year in which it ceased operations. This return should:
Failure to file the final return can result in penalties and legal notices from the Income Tax Department.
Ensure that all TDS returns related to payments made by the company have been filed and that any outstanding TDS liabilities have been cleared. This includes TDS on salaries, contractor payments, and other specified transactions.
Non-compliance can lead to penalties or disallowances during the final assessment.
If your company is registered under GST, you must:
Keep in mind that any pending GST liabilities or refunds need to be settled before cancellation.
Apart from Income Tax and GST, companies may hold other tax registrations such as:
These registrations must be formally closed or surrendered to the relevant authorities to avoid future compliance notices.
The Income Tax Department may initiate assessments or audits even after the company has been closed, especially if discrepancies are found in earlier filings or if there are ongoing investigations. It is crucial to:
If your company was involved in transactions with related parties (such as subsidiaries, holding companies, or affiliates), ensure compliance with transfer pricing regulations up to the closure date. Documentation and disclosures must be maintained for future reference.
Upon liquidation, shareholders may receive proceeds from the distribution of assets. These receipts may have tax consequences such as:
Shareholders should consult their tax advisors to understand personal tax liabilities arising from the closure.
Lea también: Servicios de planificación fiscal estratégica para empresas
Even after receiving the closure certificate, there are a few final tasks to take care of.
Closing your company is a major milestone, but the process doesn’t simply end once the official dissolution certificate is issued. Below is a detailed breakdown of important actions and consequences that you should be aware of to ensure a clean exit and avoid future complications:
Once the Registrar of Companies (RoC) issues the strike-off order or dissolution certificate, your company ceases to exist as a legal entity. This means:
Following official closure:
You should formally surrender or cancel all licenses, permits, and registrations held by the company, including but not limited to:
Failure to do so may lead to future legal notices or penalty demands.
By law, companies must retain financial and statutory records for a minimum period (usually 8 years). Even after closure:
These may be required for future legal, tax, or audit purposes.
If any legal cases, disputes, or creditor claims arise after closure, shareholders or directors may be contacted for resolution. While the company is dissolved, certain liabilities or issues may still require attention, particularly if an improper closure occurred.
In certain cases, especially if compliance was incomplete or there was wrongdoing, directors or shareholders may still be held personally liable for outstanding dues or legal actions. It is important to:
Shareholders receive any remaining surplus funds after all liabilities are settled, but no further rights exist post-closure. Creditors should have been paid off before closure; if not, unresolved debts can lead to legal consequences.
If you plan to start a new business or company after closure:
Aunque el proceso pueda parecer sencillo, existen algunos desafíos a los que las empresas se enfrentan habitualmente durante el cierre.
Cerrar una empresa en la India es un proceso complejo con varios obstáculos legales, financieros y procedimentales. Ser consciente de los desafíos comunes con antelación y tomar medidas proactivas puede ayudarle a evitar retrasos, sanciones o complicaciones legales.
Problema:
Presentar documentos incompletos, inexactos o mal preparados es una de las razones más frecuentes por las que el Ministerio de Asuntos Corporativos (MCA) u otras autoridades rechazan las solicitudes de cierre. Esto conlleva una comunicación de ida y vuelta que consume mucho tiempo y provoca retrasos.
Cómo evitarlo:
Problema:
Las deudas pendientes con acreedores, impuestos impagados, obligaciones con los empleados o pagos pendientes a proveedores pueden paralizar el proceso de cierre. Las autoridades exigen la liquidación total de los pasivos para conceder las aprobaciones de cierre.
Cómo evitarlo:
Problema:
No presentar las declaraciones obligatorias, como las declaraciones de impuestos sobre la renta, las declaraciones de GST y las declaraciones anuales ante el Registro de Empresas, puede dar lugar al rechazo o a la liquidación forzosa por parte de las autoridades.
Cómo evitarlo:
Problema:
El aviso público que invita a presentar objeciones tras una solicitud de cierre puede provocar retrasos si los acreedores, empleados u otras partes plantean disputas o reclamaciones.
Cómo evitarlo:
Problema:
Una valoración, venta o distribución inadecuada de los activos de la empresa durante la liquidación puede generar problemas legales y disputas entre accionistas o acreedores.
Cómo evitarlo:
Problema:
Las empresas involucradas en demandas en curso, investigaciones regulatorias u otras disputas legales pueden enfrentar obstáculos adicionales durante el cierre, lo que retrasa el proceso significativamente.
Cómo evitarlo:
Problema:
Intentar cerrar una empresa sin apoyo experto puede llevar a errores de procedimiento, incumplimiento de plazos o falta de cumplimiento normativo, lo que aumenta el riesgo y los costes.
Cómo evitarlo:
Cerrar una empresa en la India no consiste solo en detener las operaciones. Implica cumplir con todos los requisitos financieros, legales y normativos para garantizar una salida completa y sin riesgos. Al aprender a cerrar una empresa registrada en la India, cada paso, desde las resoluciones de la junta y las auditorías finales hasta las presentaciones legales y las liquidaciones de impuestos, debe ejecutarse con precisión. Cualquier descuido puede resultar en retrasos, sanciones o complicaciones futuras para los directores y accionistas.
En VJM Global, nos especializamos en gestionar cierres de empresas de principio a fin. Nuestros expertos le ayudan a comprender los requisitos normativos, preparar documentación precisa y completar las presentaciones a tiempo. Ya sea que opte por una cancelación de registro o una liquidación voluntaria, garantizamos un proceso de salida fluido, conforme a la ley y transparente.
¡Contacte con VJM Global hoy mismo para comenzar!
Siguiente lectura: Cómo registrar una marca en la India: Guía paso a paso




