Las pequeñas y medianas empresas en EE. UU. a menudo deben hacer malabarismos con equipos contables reducidos, múltiples plataformas de software y plazos de presentación ajustados. ¿El resultado? Fechas límite del IRS incumplidas o brechas en los pagos que generan costosas multas. Muchos dueños de negocios terminan pagando estos cargos simplemente porque no saben que existen opciones de alivio.
El programa de exención de multas por primera vez (FTA, por sus siglas en inglés) del IRS cambia eso. Si su empresa tiene un historial de cumplimiento impecable, podría calificar para una exención única de las multas por no presentar, no pagar o no depositar impuestos. Con la carta o solicitud de exención adecuada, puede reducir gastos innecesarios y reinvertir ese dinero en su negocio.
La recompensa: menores costos, menos dolores de cabeza relacionados con el cumplimiento y más tiempo para enfocarse en el crecimiento. En este blog, aprenderá cómo funciona la exención de multas por primera vez del IRS, cómo determinar si es elegible y tácticas prácticas para que su solicitud sea exitosa.
At a Glance
La FTA cubre solo tres multas: por no presentar, no pagar y no depositar, cada una limitada al 25% del impuesto no pagado.
La elegibilidad depende del historial de cumplimiento: no haber tenido multas significativas en los últimos tres años, tener todas las declaraciones actuales presentadas y los impuestos pagados o bajo un acuerdo de pago a plazos.
FTA frente a causa razonable: La FTA es un alivio único, mientras que la causa razonable puede aplicarse varias veces si está respaldada por circunstancias documentadas e incontrolables.
Los métodos de solicitud varían: Las llamadas telefónicas suelen resolver multas simples rápidamente, mientras que las declaraciones por escrito o el Formulario 843 crean registros más sólidos para problemas de nómina o situaciones complejas.
La aprobación no es automática: Los errores, la falta de documentación o las explicaciones vagas suelen provocar denegaciones, pero puede apelar dentro de los 30 días a través de la Oficina Independiente de Apelaciones del IRS.
Entendiendo la exención de multas por primera vez del IRS
Como dueño de una pequeña o mediana empresa, sabe lo fácil que es que se pasen las fechas límite cuando su equipo contable maneja múltiples responsabilidades. El programa de exención de multas por primera vez (FTA) del IRS le brinda una oportunidad única para reducir o eliminar multas específicas si, por lo demás, tiene un historial de cumplimiento limpio.
El IRS generalmente aplica la FTA a tres tipos de multas:
Multa por no presentar: Si pierde la fecha límite para presentar su declaración, el IRS cobra 5% del impuesto no pagado cada mes (o fracción de mes) hasta que presente la declaración. Esta multa puede crecer rápidamente, pero no excederá el 25% del impuesto no pagado.
Multa por no pagar: Si presenta a tiempo pero no paga los impuestos adeudados, el IRS generalmente cobra 0.5% a 1% del saldo impago por mes (o fracción de mes). Al igual que la multa por no presentar, esta tiene un tope del 25%.
Multa por no depositar: Si su empresa no realiza los depósitos de impuestos sobre la nómina correctamente o a tiempo, podría enfrentar una multa por no depositar.
Elegibilidad para empresas
Puede calificar para la FTA si:
Ha mantenido el cumplimiento durante los últimos tres años (sin multas significativas durante ese período).
Todas sus declaraciones actuales están presentadas y los impuestos adeudados están pagados o bajo un plan de pago.
Como empleador, no ha tenido cuatro o más exenciones de multas por depósitos de nómina en los últimos tres años, y su caso no implica evitar el Sistema Electrónico de Pago de Impuestos Federales (EFTPS).
Example:
Supongamos que es una empresa en crecimiento con 40 empleados. Su equipo presenta los impuestos sobre la nómina, pero en un trimestre, se pierde un depósito debido a un cambio de personal. El IRS emite una multa por no depositar. Dado que su empresa ha tenido un historial limpio durante tres años, puede solicitar una exención de multas por primera vez.
Si se aprueba, la multa se elimina, protegiendo sus resultados financieros y permitiéndole reinvertir ese dinero en nómina u operaciones.
Notes:
La multa sigue acumulándose: Si solicita la exención de multas por primera vez (FTA) por una multa por no pagar, el IRS puede otorgar el alivio, pero la multa sigue aumentando hasta que se pague la totalidad de la deuda tributaria.
Alcance de la exención: La FTA solo elimina las multas hasta el momento de la solicitud. Cualquier monto de multa nuevo que se acumule después sigue siendo pagadero.
Beneficio del acuerdo de pago a plazos: Si establece un acuerdo de pago a plazos con el IRS, la tasa de multa por no pagar se reduce del 0.5% al 0.25% mensual.
Aplicabilidad: Esta regla se aplica tanto a contribuyentes individuales como a empresas.
La FTA es solo una forma de alivio de multas. Otra opción es la exención por causa razonable. Comparemos ambas.
Exención de multas por primera vez frente a exención por causa razonable
Como dueño de negocio, es fundamental entender que el IRS ofrece más de una forma de reducir las multas. Si bien la exención de multas por primera vez (FTA) es una oportunidad única, el IRS también ofrece alivio por causa razonable cuando circunstancias fuera de su control le impiden cumplir con sus obligaciones tributarias. Conocer la diferencia le ayudará a decidir qué camino es mejor para su empresa.
Aspect
First-Time Penalty Abatement
Reasonable Cause Penalty Abatement
What it means
A one-time administrative waiver for specific penalties if you have a clean record.
Penalty relief granted when circumstances beyond your control prevented compliance.
Eligibility
No significant penalties in the past 3 years.
All current returns have been filed or are on extension.
Current taxes paid or under an installment plan.
You must demonstrate that your operations were conducted with standard business care and prudence.
Evidence of unexpected events, such as illness, disaster, or IRS error.
Frequency
It can only be used once every 3 years.
Can be requested multiple times if justified by circumstances.
Business Example
Your business missed a quarterly payroll deposit due to oversight, but you’ve been compliant for 3 years.
Your payroll records are lost in a fire, preventing timely deposits.
Documentation needed
Basic compliance history check.
Detailed evidence including disaster reports, IRS correspondence, and more.
¿Sabía que? Si solicita una exención por causa razonable, pero el IRS determina que califica para la FTA, es posible que procesen su solicitud como FTA. Eso significa que perderá la oportunidad de usar la FTA nuevamente durante los próximos tres años.
Elegir el tipo correcto de alivio es solo la mitad de la ecuación. La verdadera pregunta es: ¿qué pasos debe seguir si desea solicitar una exención de multas por primera vez?
Formas de solicitar la exención de multas por primera vez del IRS
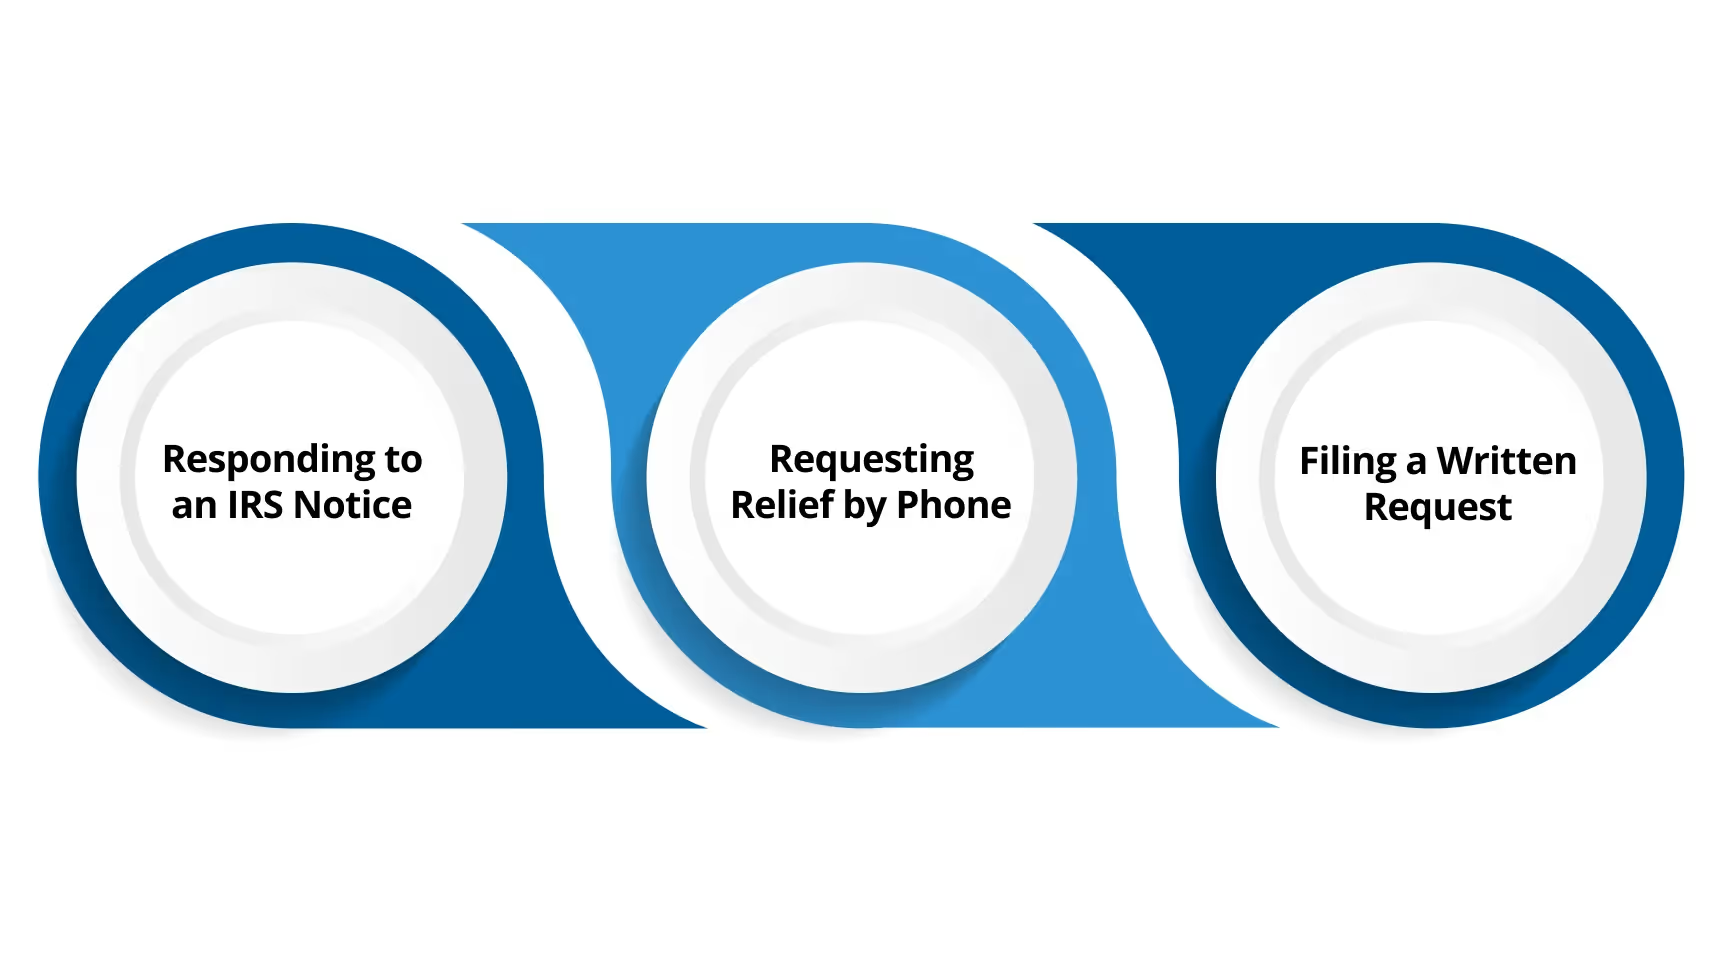
Si su empresa cumple con los requisitos para la exención de multas por primera vez (FTA, por sus siglas en inglés) del IRS, el proceso para solicitar el alivio es relativamente sencillo. Puede realizar la solicitud de tres formas principales:
1. Responder a una notificación del IRS
Cuando el IRS impone una multa, le enviará una notificación por correo.
Esta notificación incluye instrucciones sobre cómo solicitar el alivio.
2. Solicitar el alivio por teléfono
Llame al número gratuito que aparece en la esquina superior de su notificación del IRS.
No es necesario que mencione específicamente la "exención por primera vez"; el IRS revisará su historial de cumplimiento automáticamente.
Consejo profesional: Llamar suele ser la opción más rápida, especialmente si la multa es reciente y su historial de cumplimiento es sencillo.
3. Presentar una solicitud por escrito o el Formulario 843
Si desea contar con una prueba documentada, puede enviar su solicitud por escrito.
Opción A: Declaración por escrito
Incluya el nombre de su empresa, su número de identificación fiscal (EIN), el año fiscal, el tipo de multa y una solicitud explícita de exención de multas por primera vez.
Después de firmar, envíe la declaración a la dirección proporcionada en su notificación del IRS o a su centro de servicio de declaraciones habitual.
Opción B: Formulario 843 del IRS
Presente el Formulario 843 (Reclamación de reembolso y solicitud de exención)
Marque la casilla en la línea 5a para la exención de multas. (Siga las instrucciones del Formulario 843)
En la línea 7, proporcione una breve explicación solicitando la FTA.
Adjunte documentación si es relevante, aunque no siempre es necesaria para la FTA, ya que la aprobación se basa principalmente en el historial de cumplimiento.
¿Sabía que...? Si su solicitud de FTA es denegada porque su historial de cumplimiento no cumple con el umbral del IRS, el IRS evaluará automáticamente su reclamación bajo la exención por causa razonable.
Puntos clave:
Para casos sencillos de falta de presentación o falta de pago, una llamada telefónica puede resolver el problema en minutos.
Si su empresa es sancionada por depósitos de nómina o múltiples problemas, una solicitud por escrito o el Formulario 843 crean un registro de su reclamación.
Una vez que haya enviado su solicitud, el siguiente paso es saber qué sucede tras bambalinas con el IRS.
Qué esperar después de solicitar la exención de multas por primera vez (FTA) del IRS
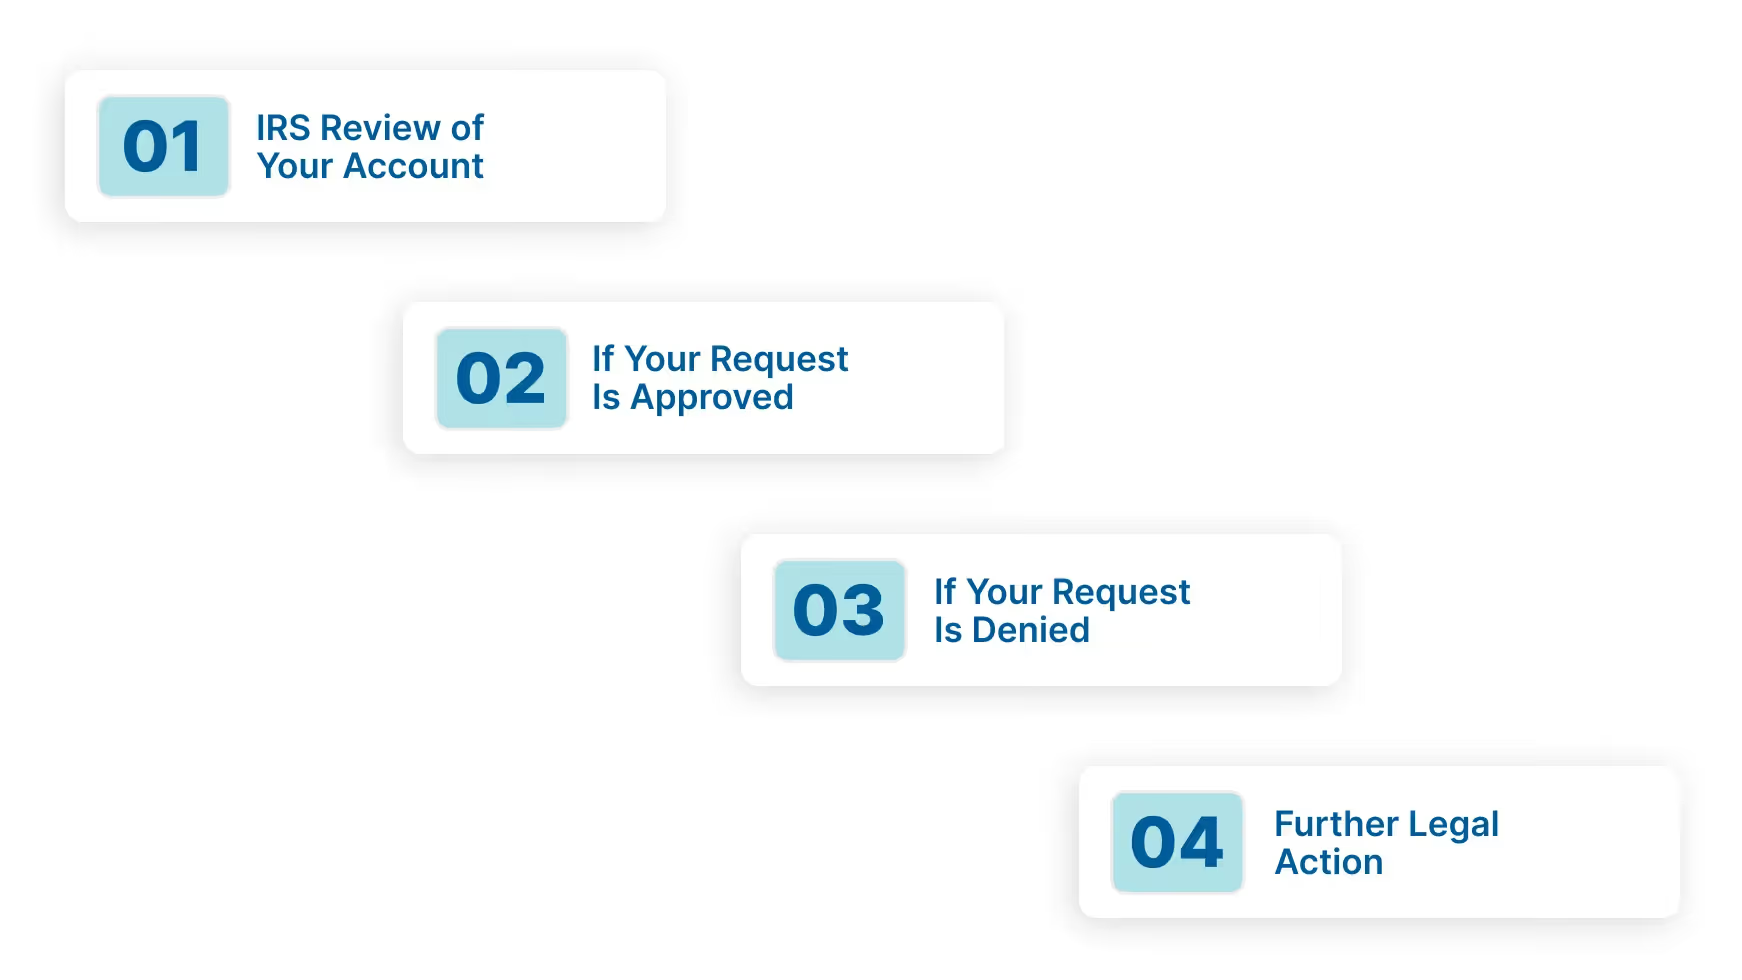
Presentar su solicitud de exención de multas por primera vez del IRS no termina el proceso. El IRS aún debe revisar su cuenta antes de tomar una decisión. Esto es lo que puede esperar una vez que el IRS revise su caso:
1. Revisión de su cuenta por parte del IRS
Un representante del IRS examinará su historial de cumplimiento y determinará si usted califica.
En algunos casos, el IRS puede incluso revisar automáticamente su cuenta para determinar la elegibilidad para la FTA cuando usted se comunica con ellos sobre una multa, incluso si inicialmente solicitó otro tipo de alivio.
2. Si su solicitud es aprobada
La multa, junto con los intereses relacionados, se eliminará de su cuenta.
Recibirá una confirmación por escrito en forma de carta del IRS 3502C o carta del IRS 3503C.
Consejo profesional: Guarde esta carta en sus archivos. Es la prueba de que se condonó la multa y podría ser necesaria para futuras auditorías o revisiones.
3. Si su solicitud es denegada
El IRS enviará una carta de denegación con instrucciones.
Por lo general, dispone de 30 días a partir de la fecha de la carta de denegación para presentar un recurso ante la Oficina Independiente de Apelaciones del IRS.
Durante este proceso de apelación:
La Oficina de Apelaciones revisa de forma independiente su postura, la del IRS y cualquier documentación de respaldo.
Si el costo es un problema, podría calificar para recibir representación gratuita o de bajo costo a través de programas de asistencia al contribuyente.
4. Acciones legales adicionales
Si no está de acuerdo con la decisión de la Oficina de Apelaciones:
Puede llevar su caso ante el Tribunal de Distrito de los EE. UU. o el Tribunal de Reclamaciones Federales.
Por lo general, debe pagar la multa primero antes de llevar el caso a los tribunales.
Por qué es importante para su empresa: Apelar una denegación de la condonación por primera vez (FTA, por sus siglas en inglés) le brinda otra oportunidad de proteger su flujo de caja. Por ejemplo, si su empresa no cumplió con una fecha límite de presentación debido a un fallo en el sistema de nómina y el IRS deniega su solicitud inicial de reducción, aún tiene la oportunidad de presentar documentación en una apelación. Esta segunda revisión podría ahorrarle a su empresa miles de dólares en multas.
Una condonación aprobada puede ahorrarle miles de dólares a su empresa; sin embargo, incluso las empresas que cumplen los requisitos a veces enfrentan denegaciones debido a errores menores o detalles faltantes. Seguir las tácticas correctas reduce ese riesgo.
Mejores tácticas para que las empresas estadounidenses soliciten la condonación de multas por primera vez del IRS
Obtener una condonación de multas por primera vez (FTA) del IRS no se trata solo de completar un formulario. El éxito depende de la preparación, el cumplimiento y saber cómo presentar su caso. Aquí tiene tácticas prácticas para ayudar a su empresa a maximizar las posibilidades de aprobación.
1. Confirme su elegibilidad antes de presentar la solicitud
Revise su historial de cumplimiento: no debe haber multas significativas en los últimos tres años por el mismo tipo de declaración.
Asegúrese de que todas las declaraciones actuales estén presentadas o bajo prórroga.
Pague los impuestos actuales adeudados o establezca un acuerdo de pago a plazos.
Por qué es importante: Presentar la solicitud sin cumplir con estos aspectos básicos casi garantiza una denegación y podría retrasar la resolución de su multa.
2. Refuerce su solicitud con documentación
Adjunte pruebas de respaldo: registros de declaraciones o pagos anteriores, prueba de emergencias o correspondencia con el IRS.
Etiquete los documentos claramente con el año fiscal, el tipo de multa y los montos.
Incluya una breve carta explicativa, incluso si no es obligatoria, para fortalecer su caso.
No asuma que depender de un preparador de impuestos, la falta de fondos o los descuidos calificarán como razones válidas para la FTA. El IRS rara vez los acepta.
Los formularios incompletos o las explicaciones vagas pueden llevar a denegaciones automáticas.
Presentar múltiples solicitudes sin el cumplimiento adecuado hace perder tiempo y puede marcar su cuenta.
4. Considere la asistencia profesional
Los profesionales de impuestos desempeñan un papel fundamental en casos complejos o de alto valor. Aquí le explicamos cómo puede ser beneficioso considerar su ayuda.
Precisión: Se aseguran de que el Formulario 843 y cualquier declaración estén completos y sin errores.
Defensa: Pueden comunicarse directamente con los agentes del IRS y los funcionarios de apelaciones.
Estrategia: Evalúan si la FTA, la causa razonable u otra vía de alivio es la mejor para su situación.
Achieve more with less overhead through our global solutions.
5. Stay Organized and Patient
The IRS is known for processing delays, especially during periods of high volume. Protect your business by filing on time, double-checking accuracy, and maintaining complete records. Always keep copies of penalty notices, abatement requests, and IRS correspondence. These can be critical if questions arise later or if you need to appeal.
Conclusión
In this blog, we walked through how the IRS First-Time Penalty Abatement works, which penalties qualify, how to request relief, and what happens if your request is approved or denied. We also looked at the differences between FTA and reasonable cause abatement, along with best practices to improve your chances of success.
But here’s the bigger takeaway: while abatement offers short-term relief, long-term stability comes from avoiding penalties altogether. That means staying compliant with IRS deadlines, filing accurately, and keeping books and payroll deposits in order.
This is where VJM Global can help. By outsourcing your accounting and bookkeeping to our India-based team trained in US standards, you:
Stay on top of filings and reconciliations so IRS notices don’t land in your mailbox.
Avoid costly payroll and deposit penalties.
Gain real-time financial visibility, without the expense of extra in-house staff.
1. How long does it take the IRS to process an abatement request?
The IRS typically takes about three to four months to review a penalty abatement request.
2. Do I need an IRS first-time penalty abatement letter template?
You don’t need a formal IRS abatement letter template. A clear statement with tax year, penalty type, taxpayer ID, and request for FTA is sufficient, though professional drafting improves accuracy.
3. Can we reapply for first-time penalty abatement if denied?
Yes. If denied due to missing documentation, you can reapply with additional details. However, repeated requests without eligibility may flag your business, so it’s best to prepare a complete submission.
4. Does the first-time abatement penalty apply to estimated tax penalties?
No. The IRS does not grant first-time penalty abatement for estimated tax penalties. Relief for estimated taxes may only be requested under reasonable cause, not through the FTA program.
5. What forms does the IRS require besides Form 843 for abatement?
While Form 843 is primary, ensure underlying returns such as Form 1040, 1120, or 941 are correctly filed. Without current filings, the IRS will not grant first-time penalty abatement, even with a completed Form 843.
VJM Global
Descubre opiniones de expertos, consejos y novedades de VJM Global