


If you purchase $250,000 worth of equipment this year, you may be able to deduct the full amount from your taxable income in the same year. This tax rule is called bonus depreciation, and it can free up cash for other business needs.
In 2025, the law still allows 100% bonus depreciation, which means qualifying assets can be written off immediately instead of over several years.
This can make a big difference in cash flow and help you plan larger investments without waiting for long-term tax benefits.
In the next sections, we’ll explain how bonus depreciation works, what assets qualify, and how to use it effectively for your business or clients.
Bonus depreciation, officially called the additional first-year depreciation deduction under Section 168(k), lets you deduct the entire cost of qualifying assets in the year they’re placed in service.
Instead of spreading out write-offs across five, seven, or even twenty years, you claim the full tax benefit upfront. For U.S. businesses, this means bigger deductions and faster cash flow relief.
Traditionally, asset purchases (like machinery or computers) were written off annually. For example, a $100,000 equipment purchase would result in $20,000 deductions over five years. With bonus depreciation, you deduct the whole $100,000 in year one, putting that money back into your business immediately.
Bonus depreciation started as a stimulus measure at 30% in 2002. Over the years, Congress increased rates, reaching 100% after the Tax Cuts and Jobs Act (TCJA) in 2017.
The TCJA set up a phase-out: 100% for assets placed in service through 2022, then dropping by 20% each year, set to reach 0% in 2027.
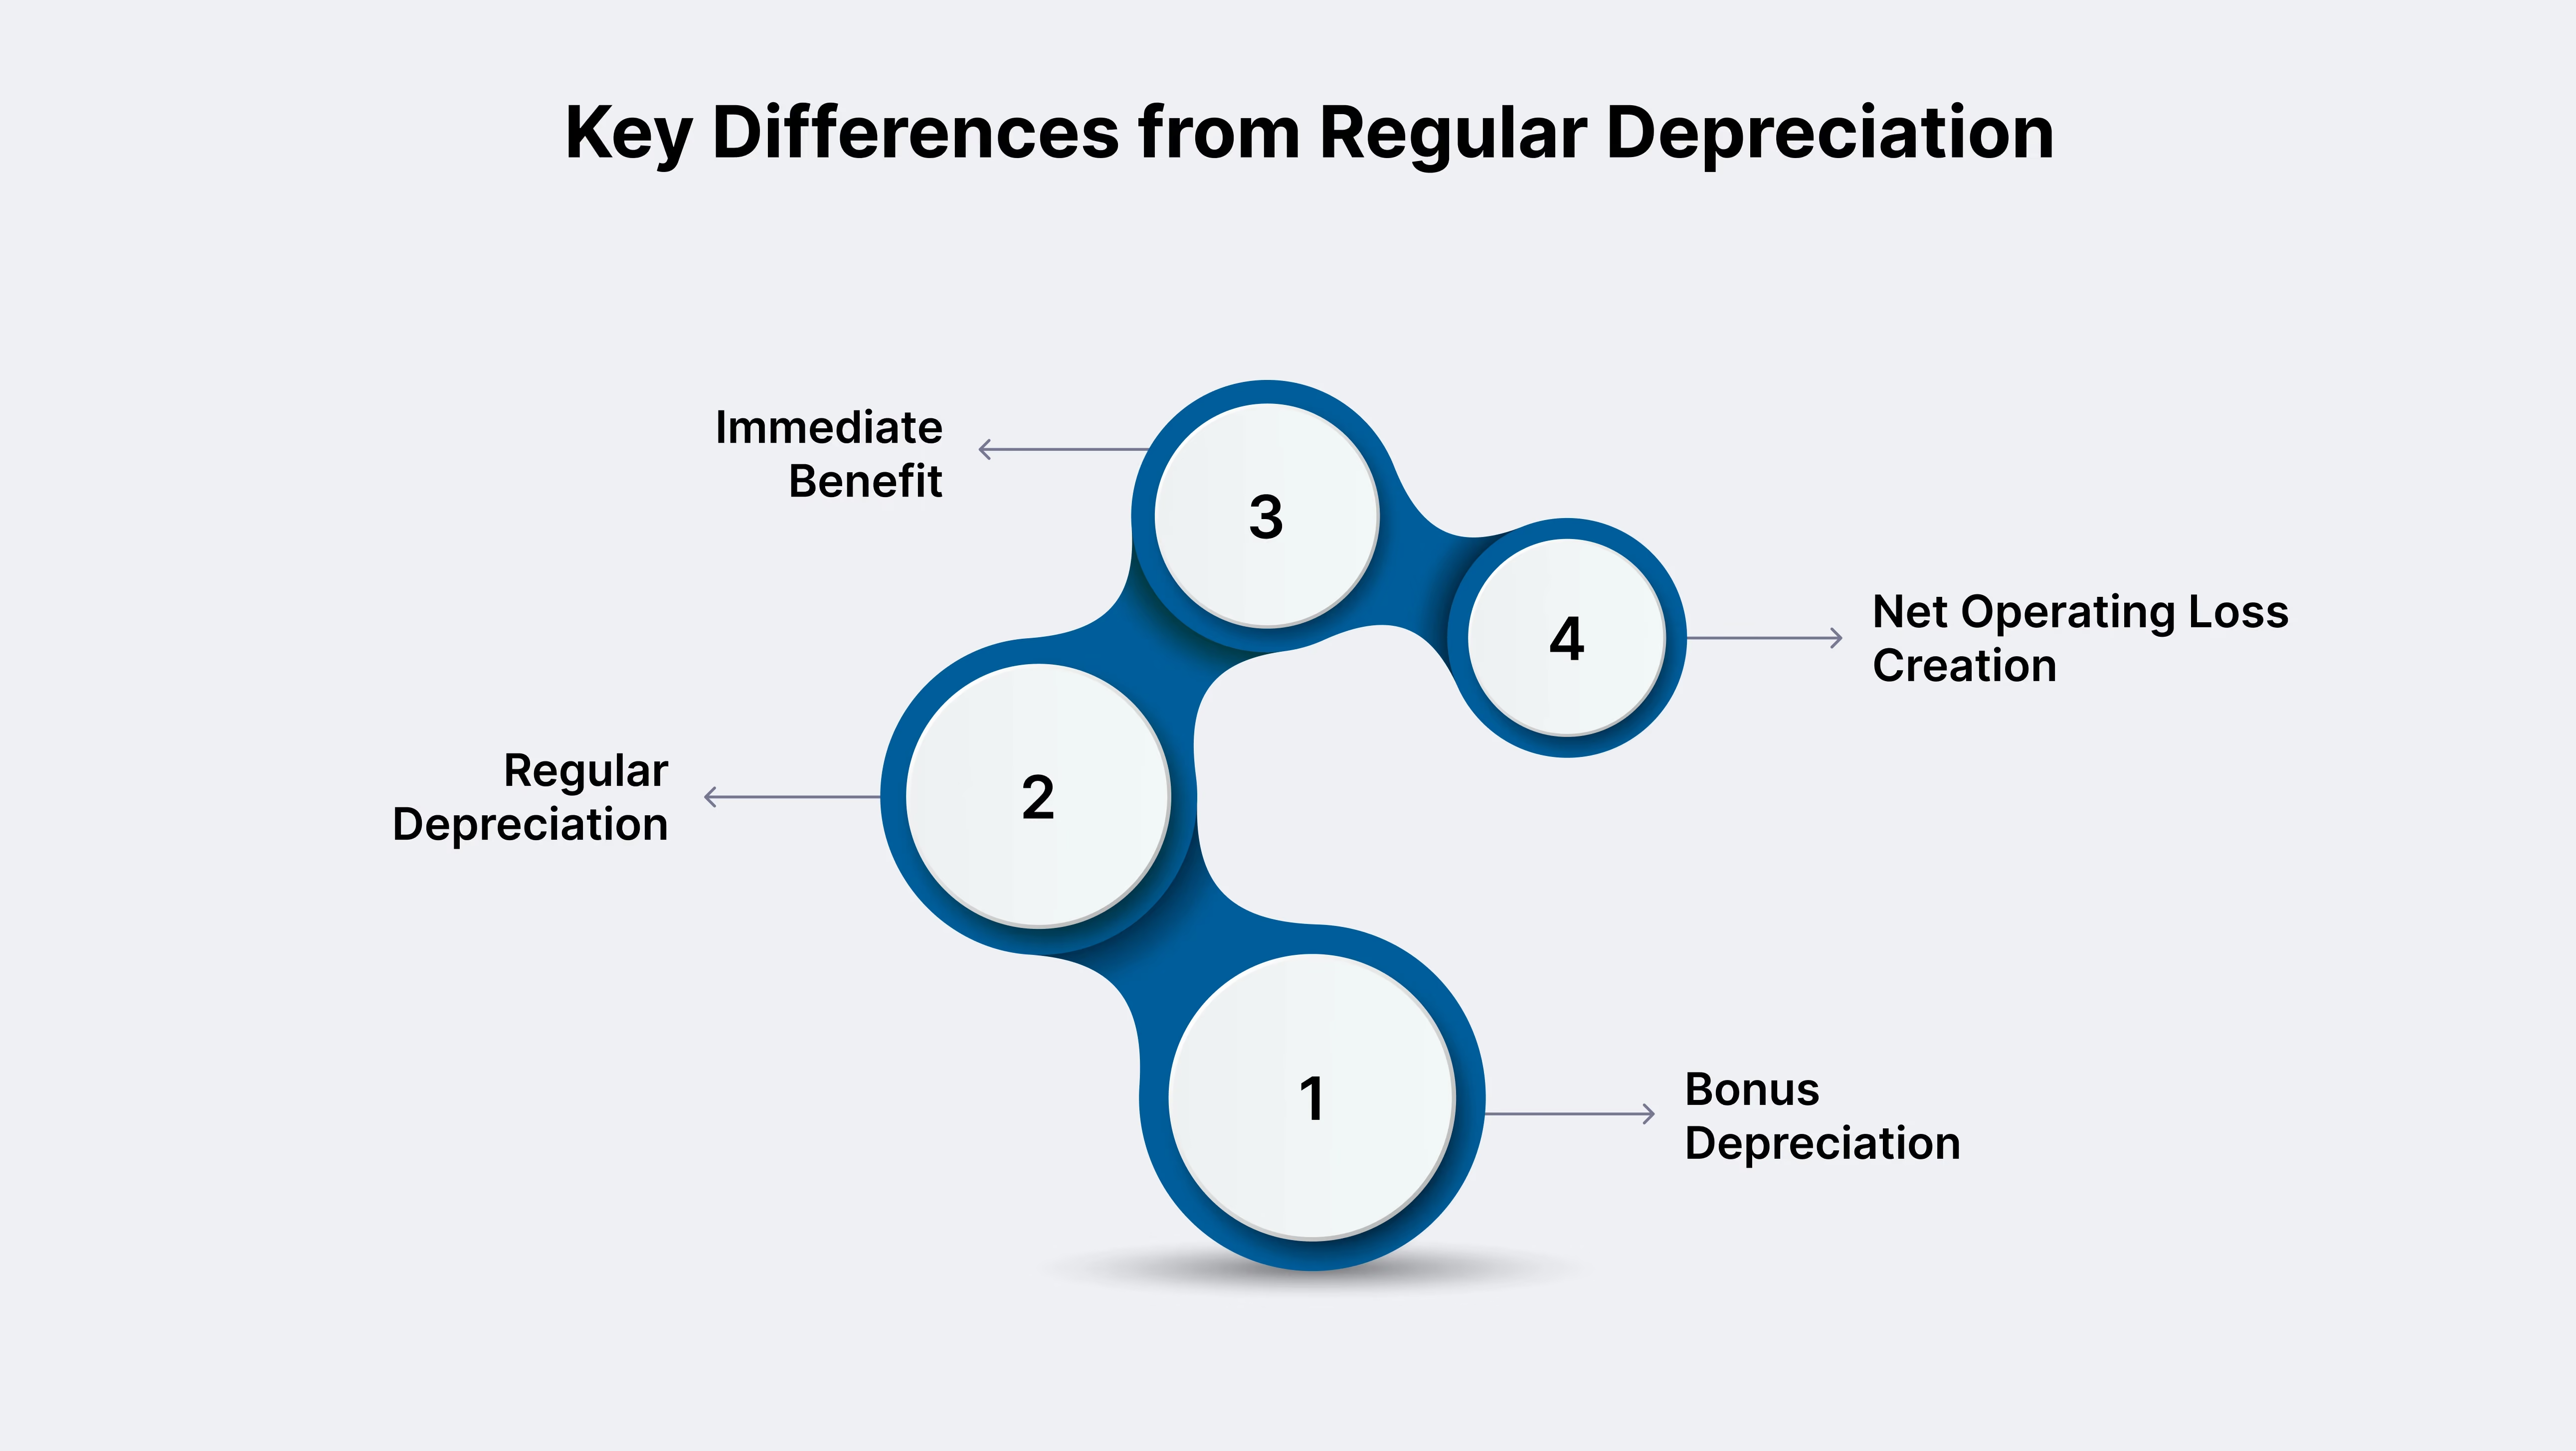
In July 2025, the “One Big Beautiful Bill Act” permanently restored 100% bonus depreciation. To qualify, property must be acquired and placed in service after January 19, 2025.
If it was acquired before this date, even if placed in service later, it only qualifies for the previous year’s lower rate (40% for 2025).
If you want to learn which assets qualify and how to maximise this tax break, keep reading, next, we’ll break down eligibility rules and qualifying property under Section 168(k).
Lea también: Entendiendo por qué las empresas utilizan la contabilidad de devengo
Now that you know the basics, let’s look at which types of property actually qualify for bonus depreciation and what rules you’ll need to follow.
Solo puede solicitar la depreciación adicional sobre activos clasificados como propiedad elegible según las normas del IRS.
Los tipos principales incluyen:
Propiedad MACRS (Sistema de Recuperación de Costos Acelerado Modificado): Activos comerciales tangibles con un período de recuperación de 20 años o menos. Esto abarca maquinaria, equipo pesado, mobiliario, computadoras y vehículos.
Software informático: El software comercial estándar adquirido para uso empresarial puede calificar.
Vehículos y equipo: Vehículos comerciales (camiones, furgonetas, SUV pesados), mobiliario de oficina, equipo de fabricación y más. Nota: Los automóviles de pasajeros de menos de 6,000 libras tienen límites de deducción para el primer año; consulte los límites actuales del IRS.
Propiedad de mejora calificada (QIP): Mejoras interiores realizadas por el contribuyente en edificios no residenciales (comerciales), tales como sistemas de climatización (HVAC), iluminación, paneles de yeso o techos nuevos. Las ampliaciones de edificios, ascensores, escaleras mecánicas o estructuras de soporte NO califican.
Propiedad de producción calificada (QPP): Para las empresas manufactureras, los activos construidos o adquiridos específicamente para la producción después del 19 de enero de 2025 son elegibles para la deducción del 100% bajo la OBBBA.
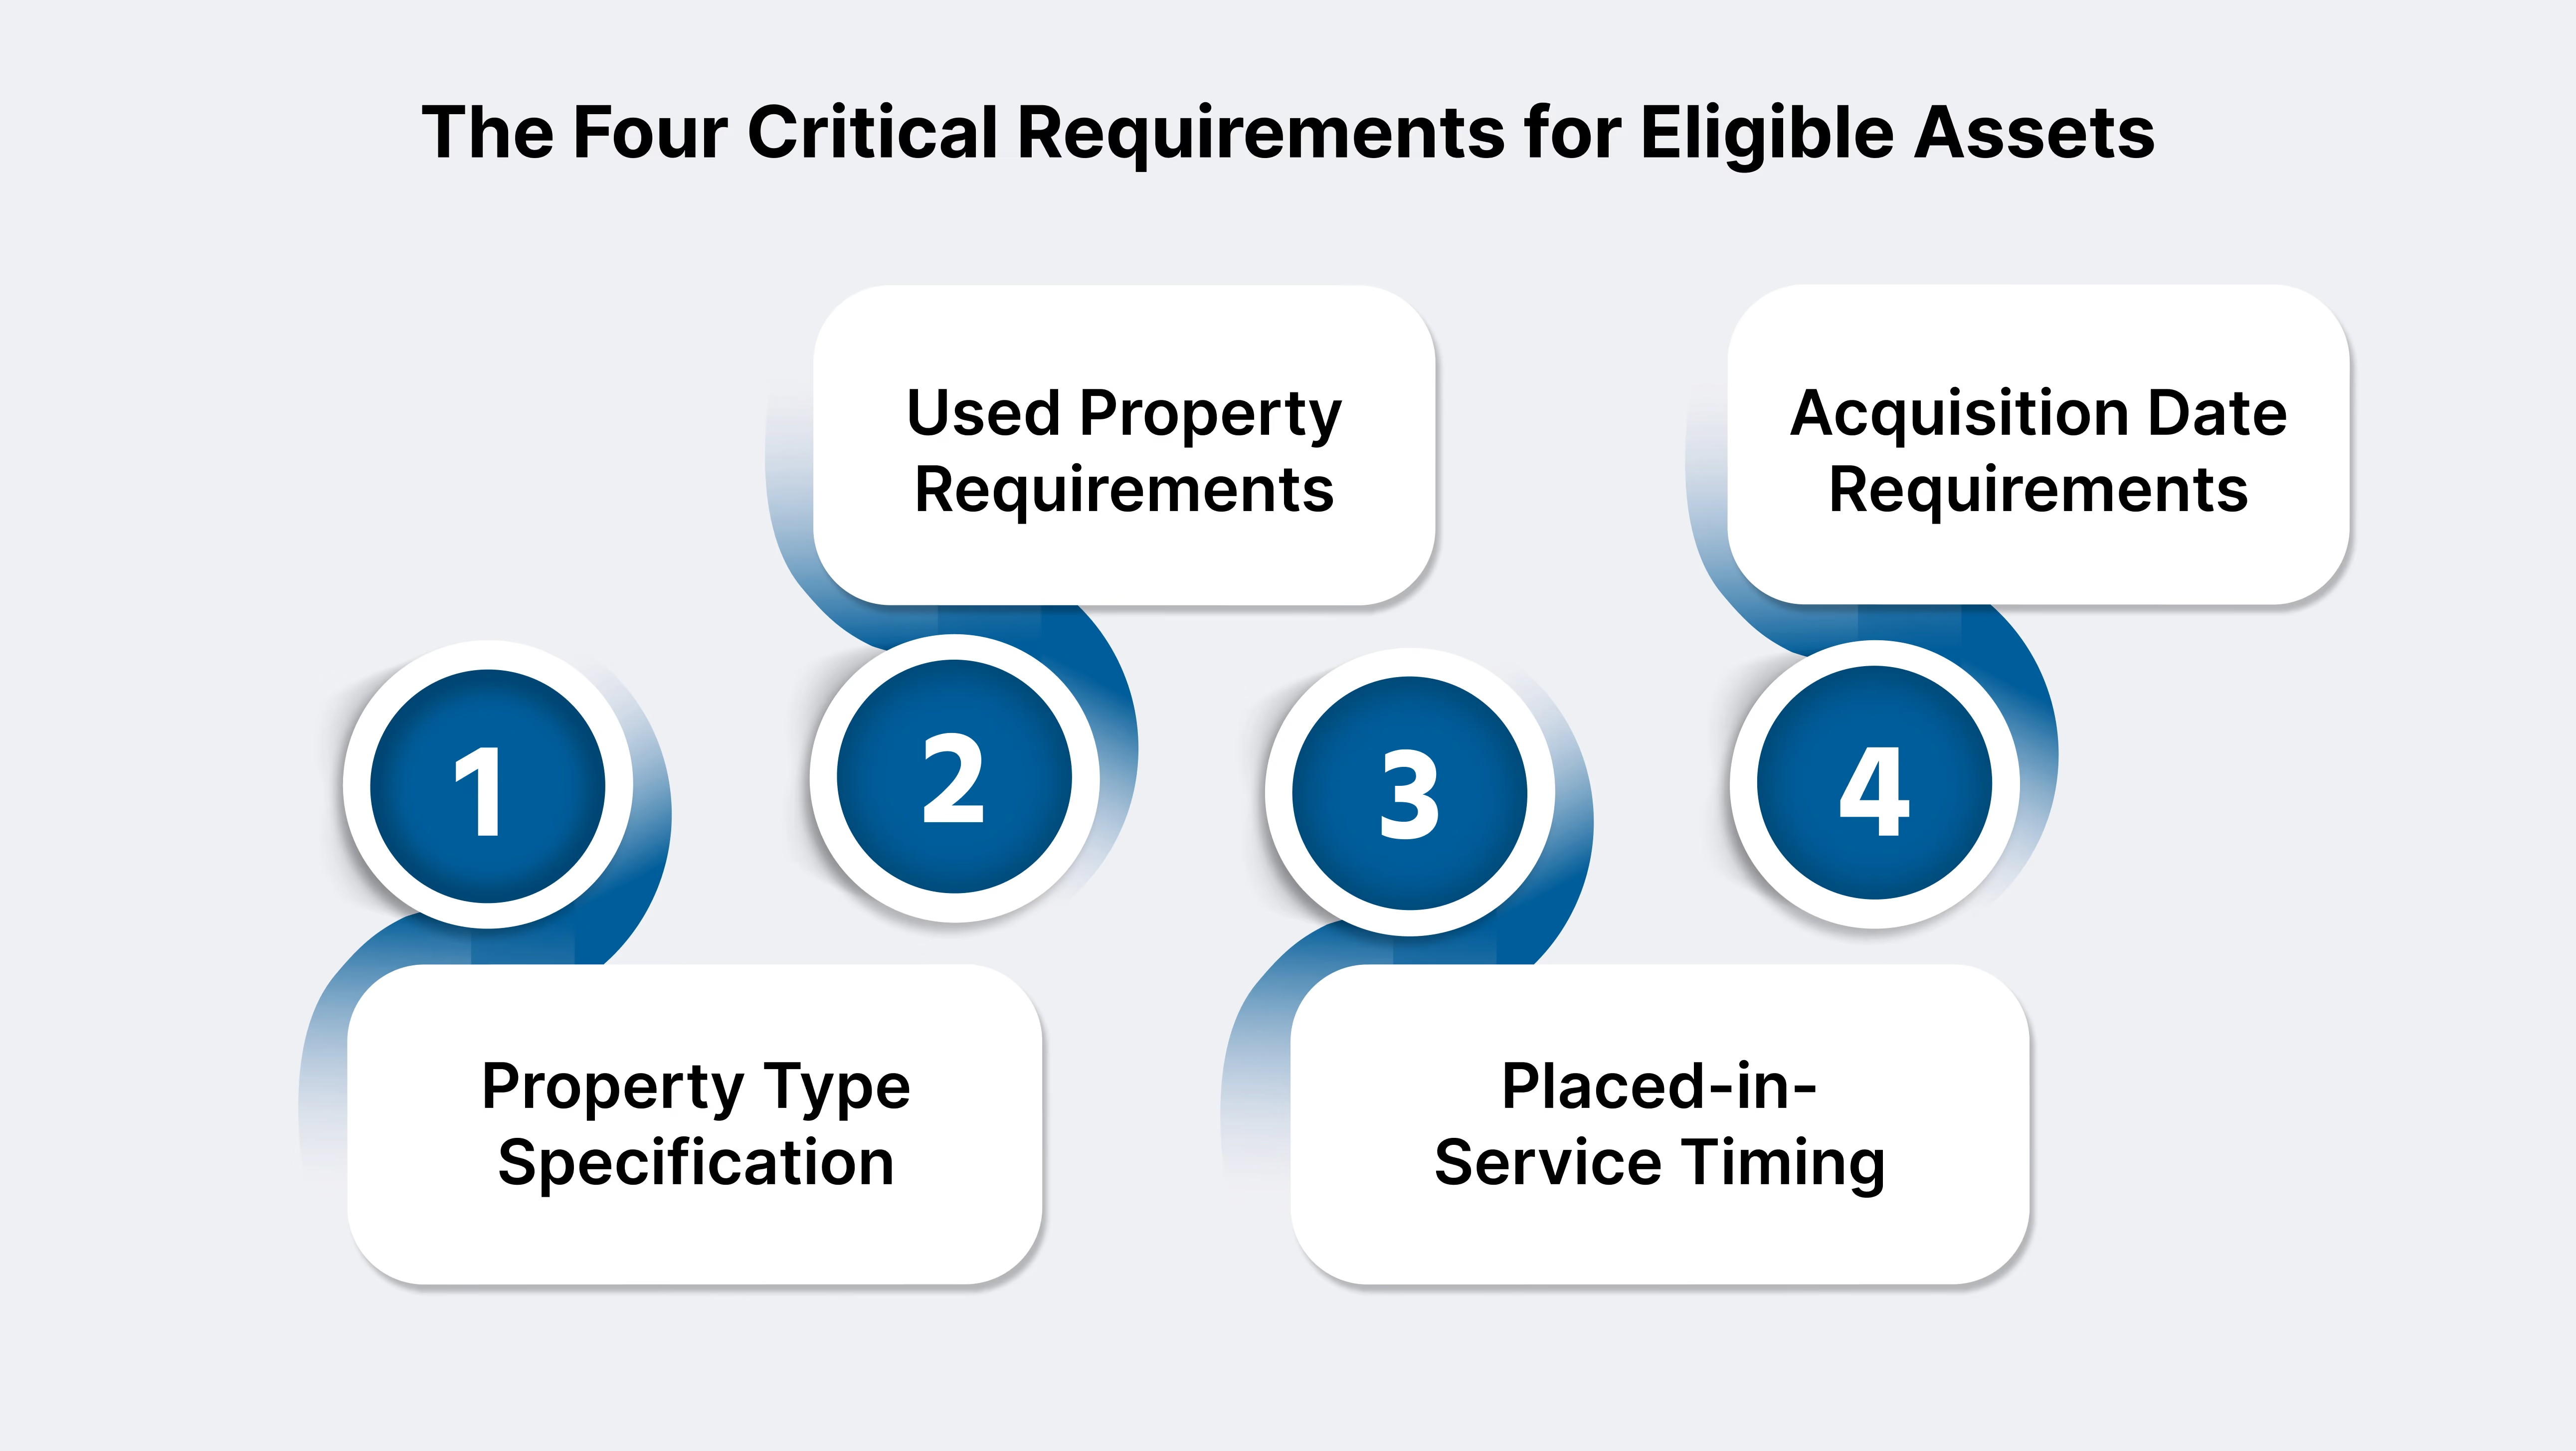
Solo es elegible la propiedad tangible con un período de recuperación de 20 años o menos, incluyendo ciertos programas informáticos y mejoras.
La propiedad nueva califica. La propiedad usada califica si se adquiere en una transacción entre partes independientes y el contribuyente no la ha utilizado anteriormente.
Se excluyen las partes relacionadas o los activos utilizados previamente por el contribuyente; esto evita la "rotación" de activos para obtener deducciones adicionales.
Los activos deben ponerse en servicio en su negocio después del 19 de enero de 2025 para ser elegibles para la depreciación adicional del 100%. Si se adquirieron en esa fecha o antes, se aplica la tasa anterior (reducida).
La propiedad adquirida bajo un contrato escrito vinculante con fecha anterior al 19 de enero de 2025 no calificará para la tasa del 100%, incluso si se pone en servicio después de esta fecha. Solo obtendrá la tasa más baja del año anterior.
La fecha de adquisición para la depreciación adicional es cuando se firma el contrato vinculante, no cuando usted toma posesión física del bien.
Ciertos tipos de propiedad NO son elegibles para la depreciación adicional:
Lea también: Cómo gestionar la contabilidad para pequeñas empresas
Si desea amortizar activos nuevos rápidamente y liberar efectivo para invertir en otros proyectos, confirme que el activo cumple con las definiciones del IRS, adquiéralo después del 19 de enero de 2025 y nunca lo compre a partes relacionadas.
Para casos complejos, como propiedades de uso mixto, mejoras de edificios o compras de activos mediante fusiones, consulte a su asesor fiscal o a los expertos de VJM Global para que su empresa obtenga el máximo beneficio de la depreciación adicional.
Póngase en contacto con nuestro experto
Una vez que sepa que sus activos son elegibles, el siguiente paso es determinar cómo calcular con precisión su deducción por depreciación adicional.
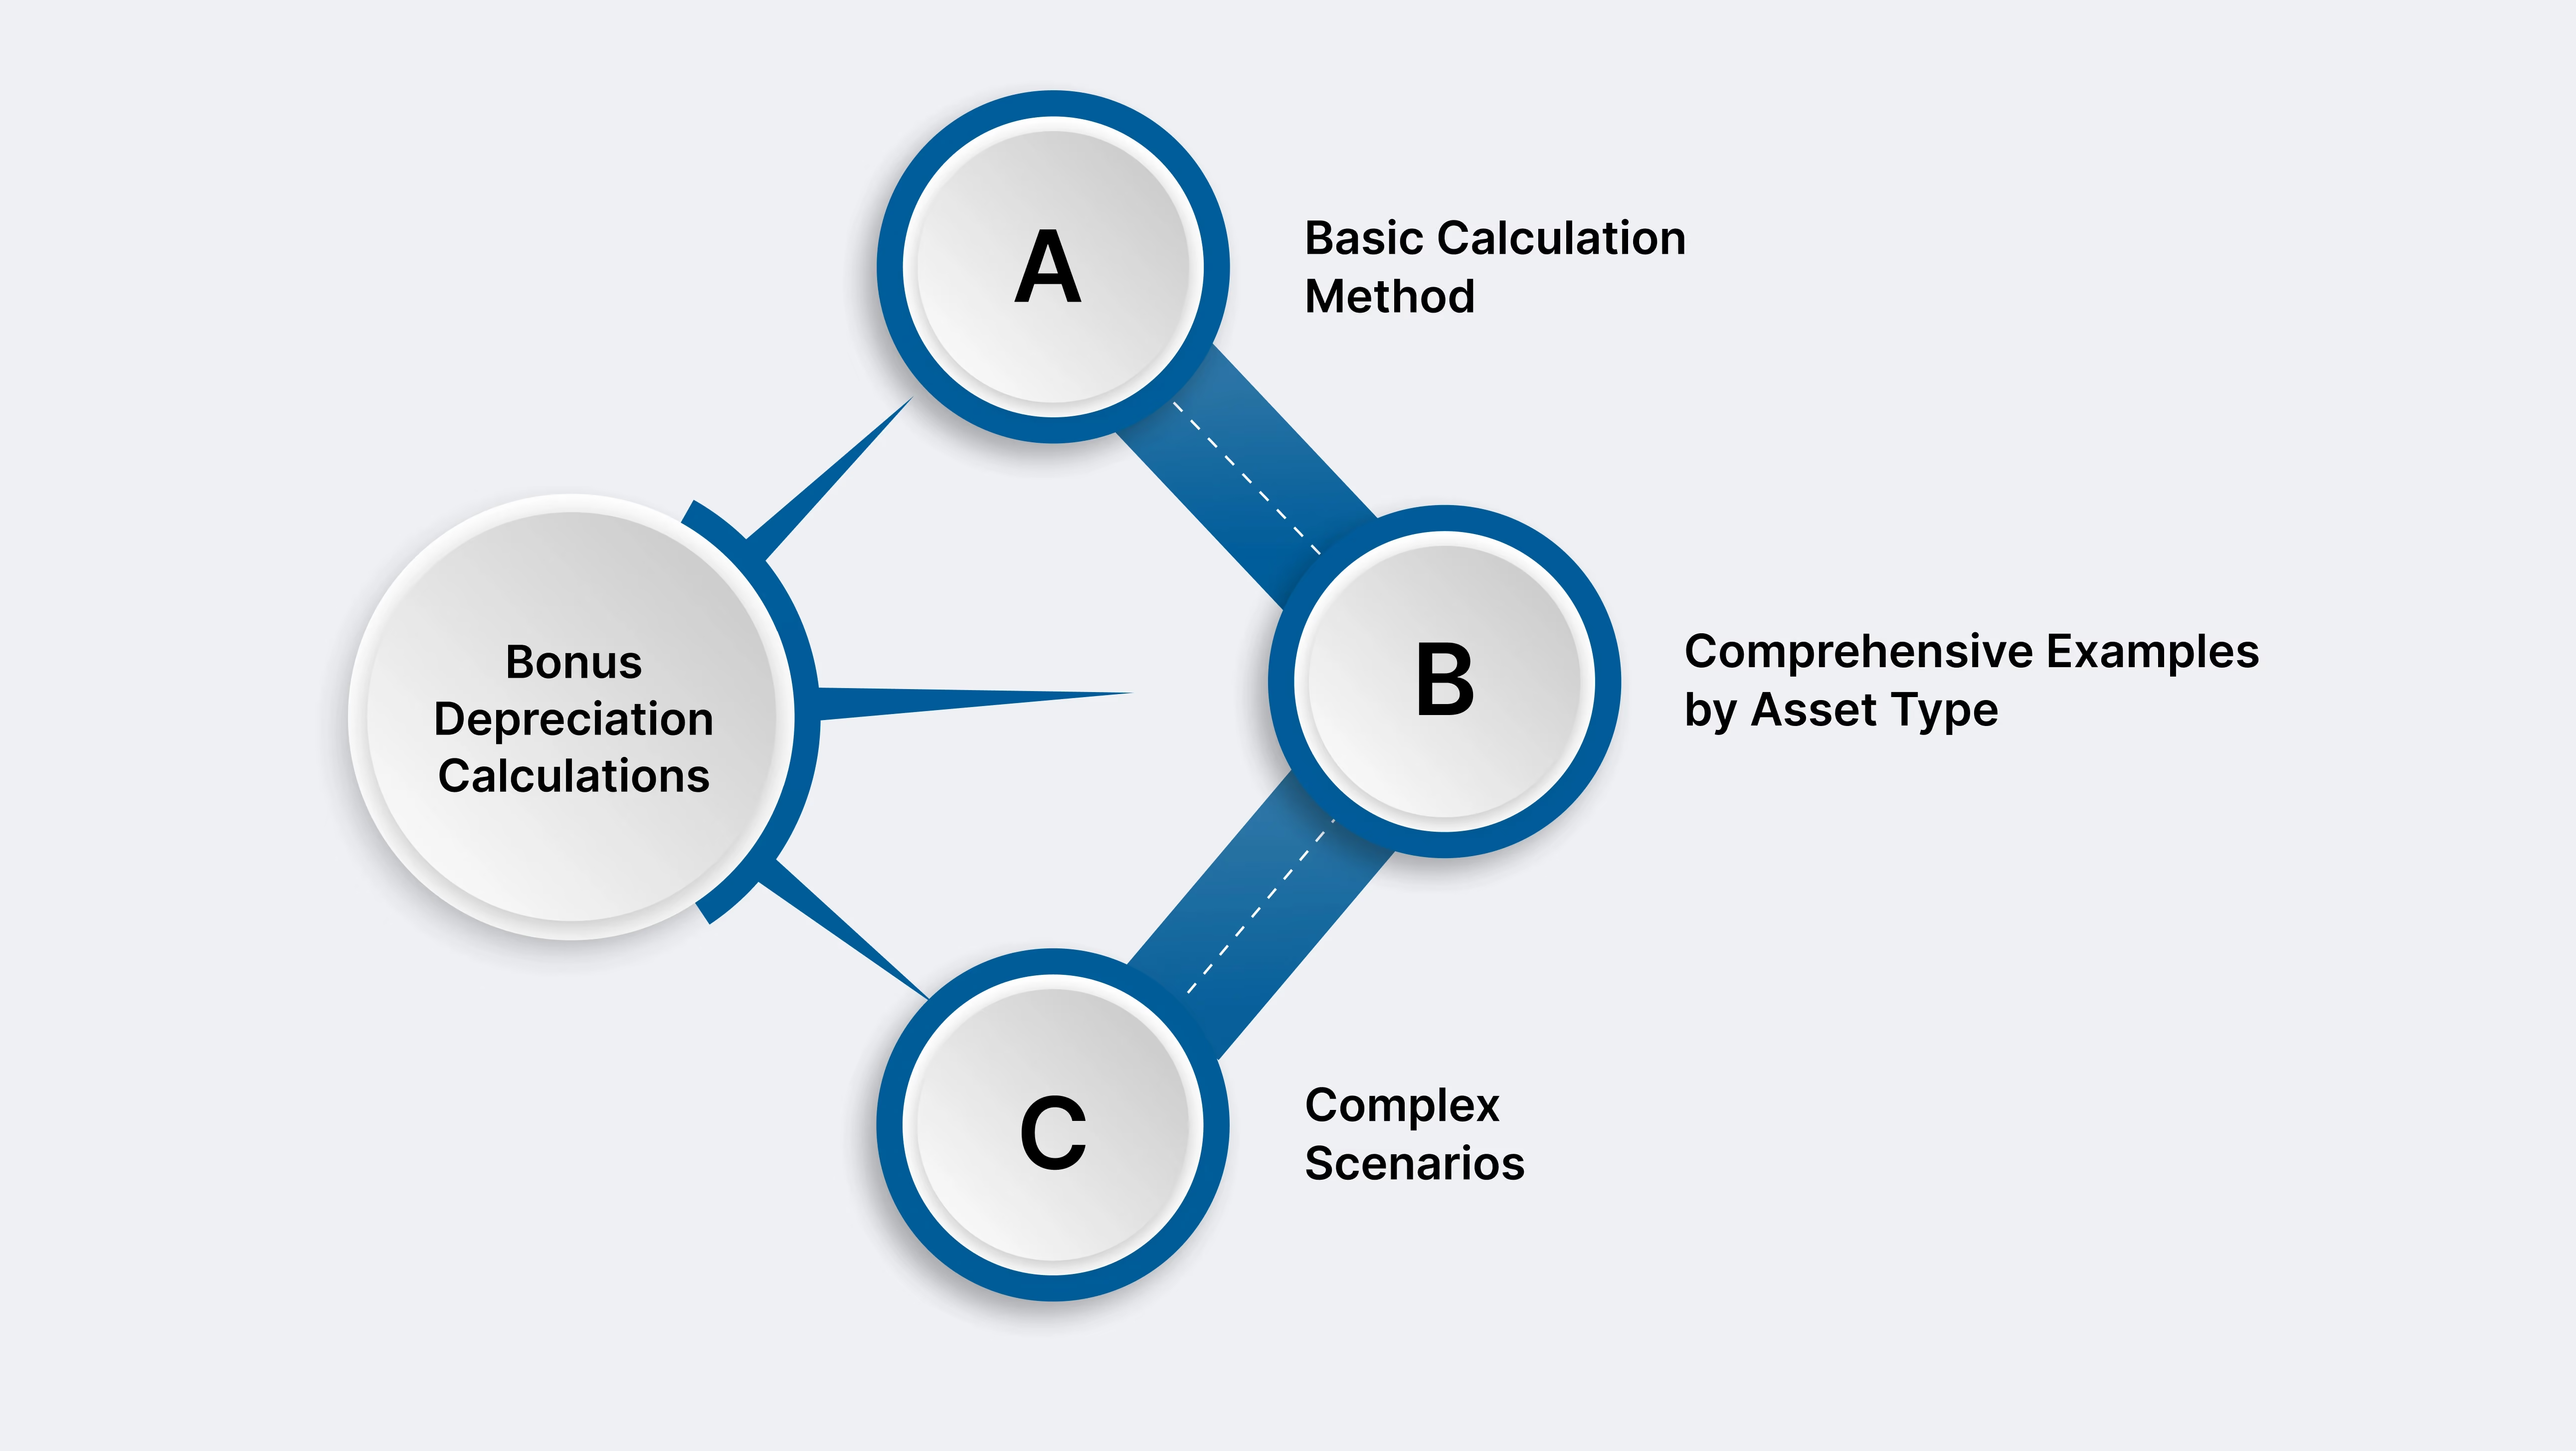
La depreciación adicional puede marcar un antes y un después en la planificación fiscal de su empresa. A continuación, le explicamos cómo calcular y maximizar esta deducción con total confianza.
Desglosemos los pasos para el cálculo de la depreciación adicional:
Deducción por depreciación adicional = (Costo del activo - Créditos fiscales de la Sección 179) × Tasa de bonificación
You buy $500,000 in manufacturing equipment. You’ve already applied $150,000 in Section 179. The 2025 bonus rate is 100% for eligible purchases under OBBBA, otherwise 40%.
Tax Savings Impact:
Your business keeps more cash for reinvesting or covering expenses.
You invest $50,000 in software and computer systems. No Section 179 applied.
Regular depreciation would split this over several years, limiting immediate savings.
Business vehicles often qualify, but passenger autos face first-year deduction caps. For luxury vehicles placed in service in 2025:
Heavy SUVs and trucks (over 6,000 pounds gross vehicle weight) aren’t limited and can leverage full bonus depreciation, but lighter passenger cars follow these IRS caps.
If you buy a mix of assets (equipment, computers, vehicles):
For purchases above the Section 179 limit (e.g., >$1.22M in 2025), apply Section 179 up to the cap, then bonus depreciation for the rest, and use regular depreciation for the final basis.
Suppose you purchase property with multiple components (buildings, fixtures, land improvements). In that case, a cost segregation study can separate eligible assets so you can apply bonus depreciation on items with recovery periods of 20 years or less.
This unlocks much larger first-year deductions and bigger cash tax savings for complex purchases.
Also Read: What is the Percentage of Completion Accounting Method?
As you plan your deductions, understanding how bonus depreciation compares with Section 179 can help you get the most out of each option.
When planning your business asset purchases, understanding how bonus depreciation stacks up against Section 179 is key for maximizing tax benefits. Here’s what you need to know:
Most businesses apply Section 179 first. Once you hit the Section 179 or income limit, apply bonus depreciation to the remaining asset basis.
This two-step approach maximizes your current-year deductions while keeping flexibility for future years.
Understanding the strengths and limits of each method helps you time major purchases, forecast tax outcomes, and support your clients with smart planning.
If you want advice on maximizing both Section 179 and bonus depreciation for your U.S. business’s unique needs, VJM Global’s team can guide you through every step, so you keep more of what you earn and reinvest in future growth.
Also Read: Notes Payable vs Accounts Payable: Key Differences Explained
Sometimes, taking every available deduction isn’t the best move—let’s explore when and why you might choose to opt out of bonus depreciation.
Choosing to elect out of bonus depreciation is a strategic move that can impact your current and future tax liability. Knowing when and how to opt out can help you maximize tax advantages, avoid surprises, and plan with precision.
Why would you skip immediate bonus depreciation and spread deductions over several years? Here are the situations where this makes sense:
1. Income Smoothing: If your business expects higher profits in future years, saving deductions by electing out allows you to offset future income rather than using them up in a low-income year.
2. Alternative Minimum Tax (AMT): Bonus depreciation can trigger or increase AMT liability. Electing out can reduce exposure, giving you more control over how depreciation impacts your tax situation.
3. Future Year Planning: If you're tracking income spikes (like large contracts, business sales, or other big events), you might want steady deductions later. Opting out gives you this flexibility.
4. State Tax Conformity Issues: Not every state allows federal bonus depreciation. Electing out prevents large federal tax deductions that may not be useful on your state return, avoiding complex adjustments.
5. Passive Activity Loss Limitations: For investors or businesses facing limits on passive losses, bonus depreciation might create losses you can’t use. Electing out preserves these deductions for more favorable years.
If you decide to elect out, here’s how to do it properly; mistakes can’t be easily reversed!
Opting out of bonus depreciation may seem counterintuitive, but it provides powerful control over when and how deductions are used.
Taking the time to analyze your year-end strategy, future growth, and state tax position will help you make the best choice for your business.
Also Read: How Much Does a CPA Charge for Tax Preparation
Si busca optimizar verdaderamente sus resultados fiscales, las estrategias de planificación avanzada pueden marcar una diferencia significativa en sus resultados financieros.
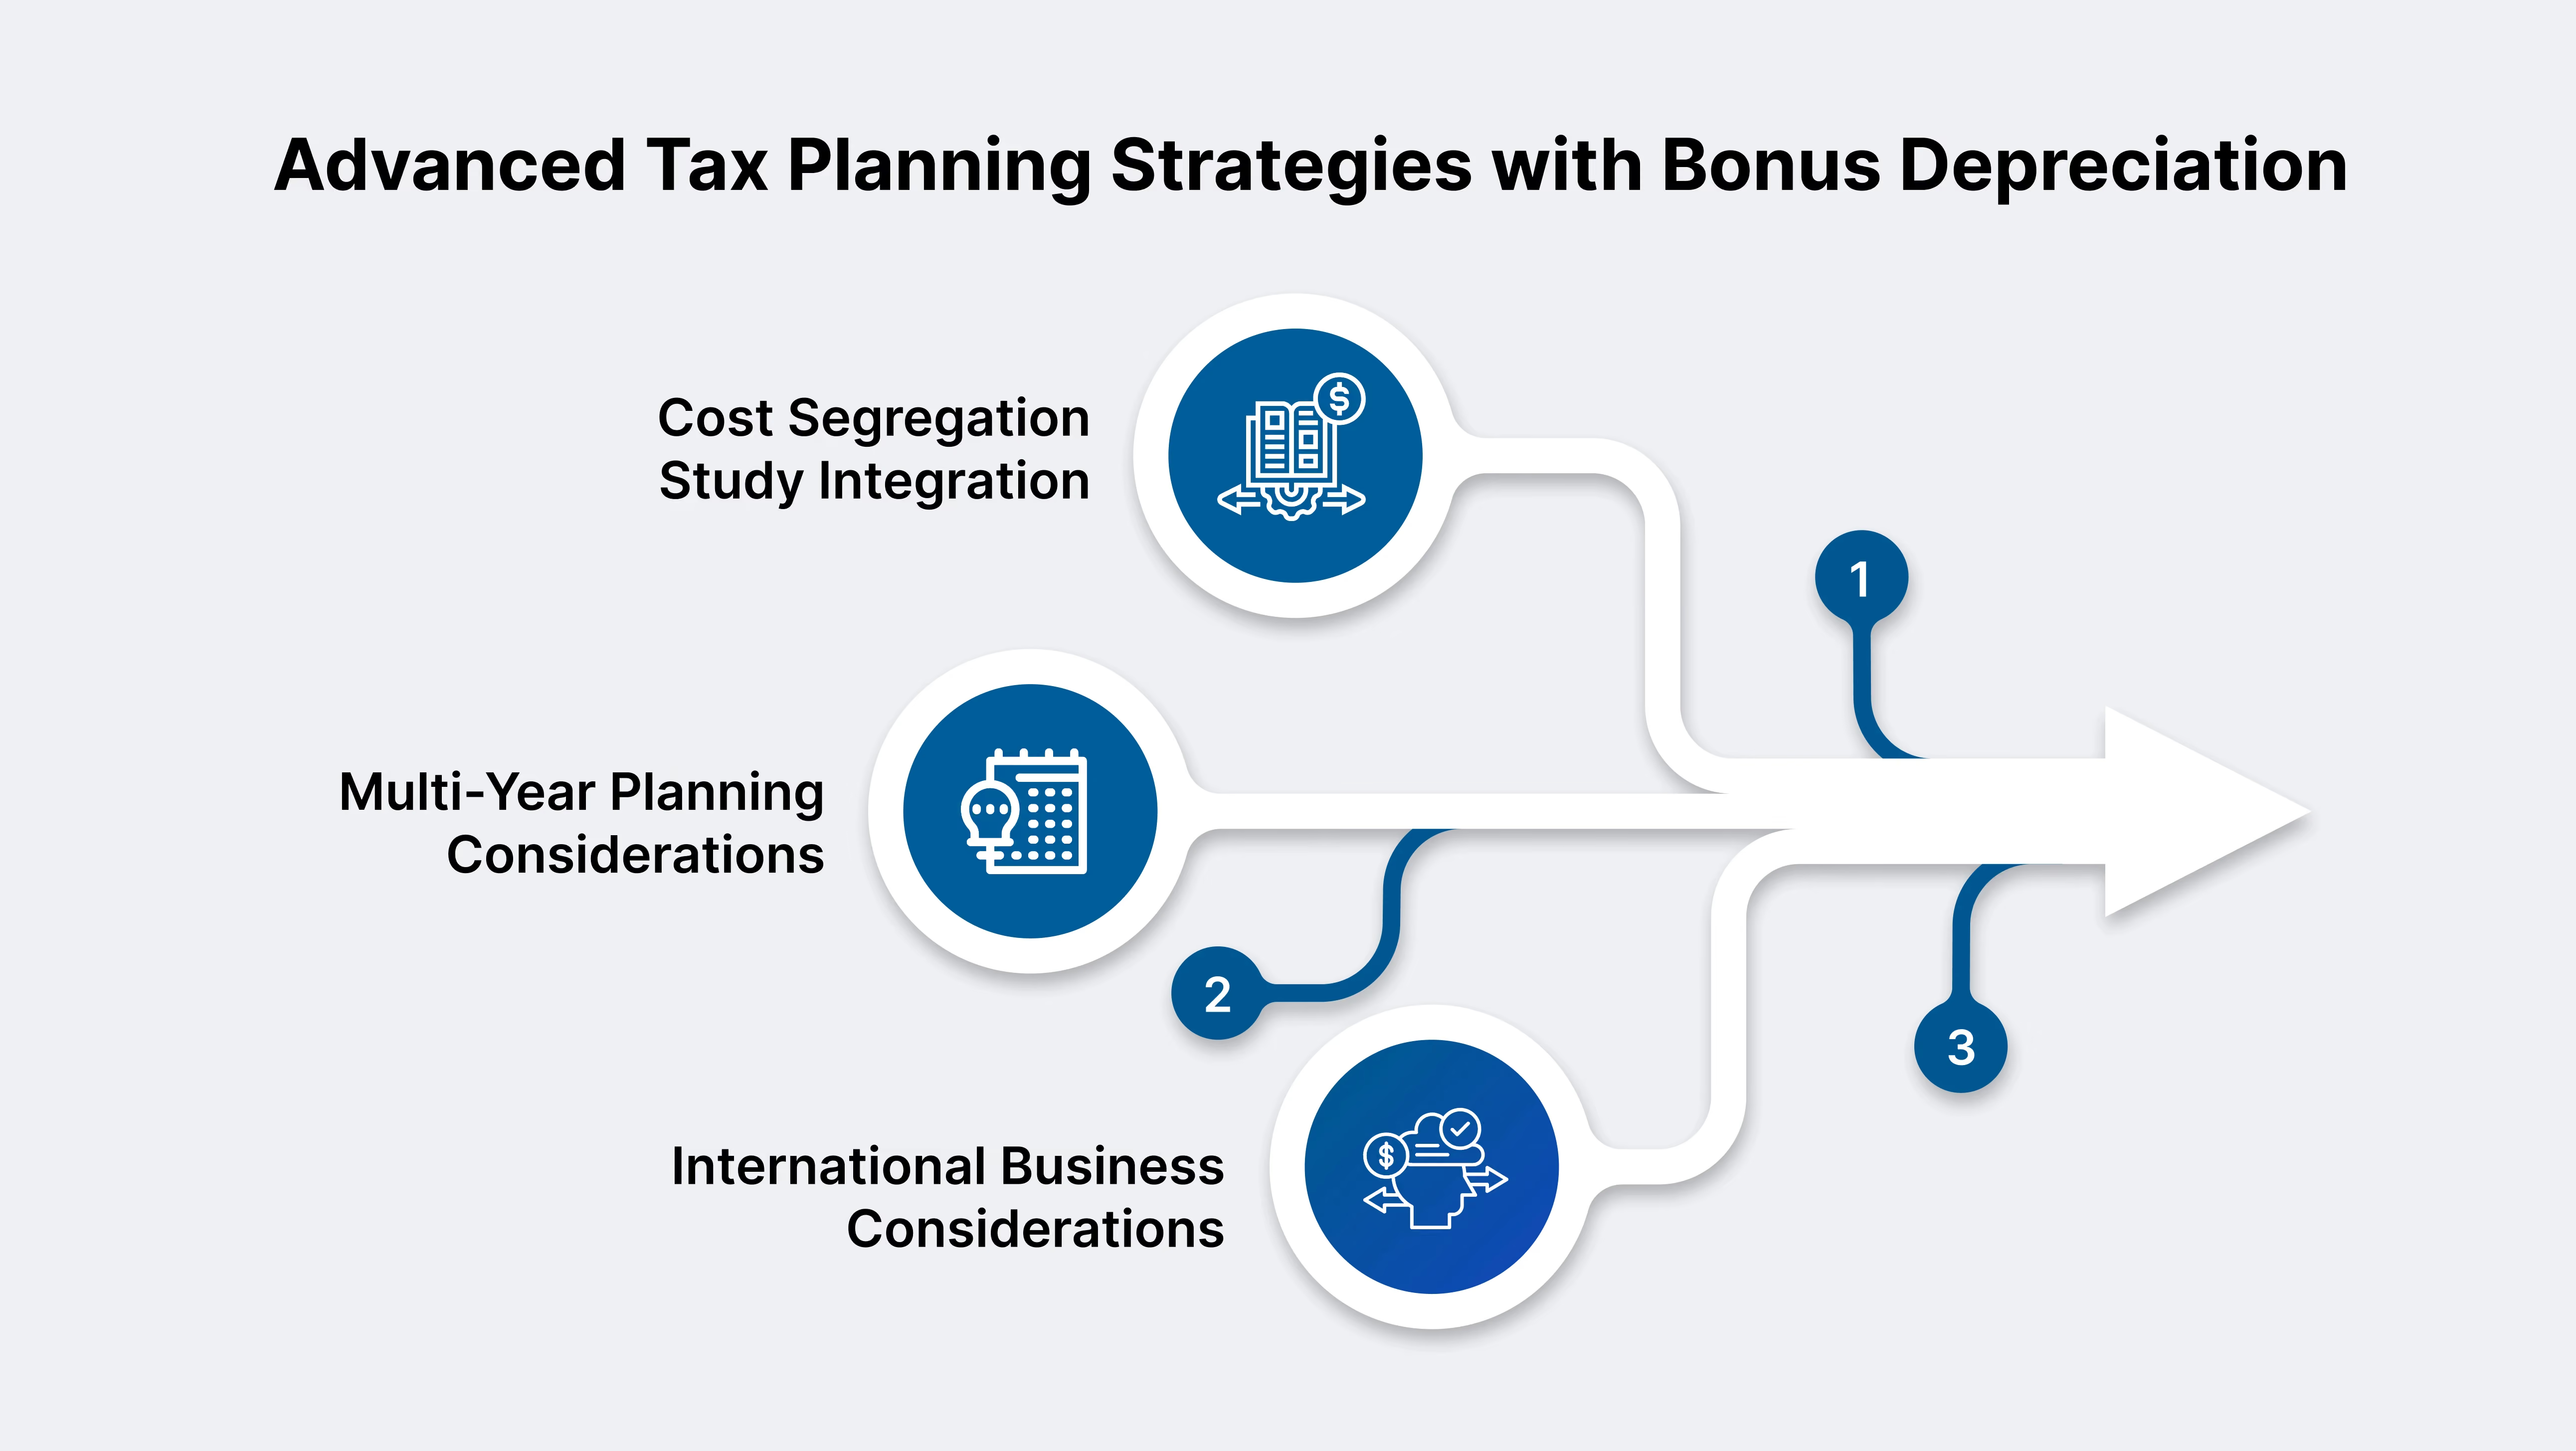
La planificación fiscal mediante depreciación acelerada abre oportunidades poderosas para que las empresas estadounidenses impulsen su flujo de caja, programen estratégicamente sus deducciones y optimicen sus inversiones inmobiliarias y expansiones internacionales. Así es como puede elevar su estrategia:
¿Se pregunta cómo obtener las máximas deducciones iniciales en sus inversiones inmobiliarias? Un estudio de segregación de costos es la respuesta.
Este análisis desglosa el costo de un edificio en componentes de vida útil más corta, como alfombras, sistemas eléctricos y climatización (HVAC). Incluso equipos especializados, que pueden depreciarse en cinco, siete o quince años en lugar de los 39 o 27.5 años estándar.
Con la depreciación acelerada del 100% ahora permanente para la mayoría de los activos elegibles puestos en servicio después del 19 de enero de 2025, cada dólar asignado a propiedades de vida corta mediante la segregación de costos puede deducirse de inmediato.
Esto significa que los inversores inmobiliarios y los dueños de negocios pueden obtener importantes deducciones fiscales en el primer año y acelerar su flujo de caja.
Para obtener los mejores resultados, contrate a especialistas que comprendan tanto la ingeniería como el cumplimiento ante el IRS, a fin de garantizar que los activos se clasifiquen correctamente y que la documentación resista el escrutinio de una auditoría.
Programar correctamente las compras de activos y las deducciones es crucial. A continuación, le explicamos cómo planificar para obtener ahorros continuos, año tras año:
No olvide la planificación a nivel estatal: Algunos estados se desvinculan de la depreciación acelerada federal, por lo que debe coordinar los calendarios federales y estatales para evitar sorpresas no deseadas.
Las inversiones en activos transfronterizos requieren una planificación cuidadosa para capturar los beneficios de la depreciación acelerada y evitar complicaciones:
1. Estructuras de subsidiarias en EE. UU. para empresas extranjeras: Establecer una subsidiaria en EE. UU. permite a las empresas extranjeras utilizar la depreciación acelerada en activos calificados si se ponen en servicio dentro del país. Estructure las adquisiciones para maximizar la elegibilidad y documente todos los contratos y las fechas de puesta en servicio.
2. Planificación de adquisiciones transfronterizas: Al adquirir activos para una expansión global, verifique las normas de depreciación de EE. UU. y del país extranjero. La depreciación acelerada puede hacer que la expansión en EE. UU. sea mucho más atractiva desde el punto de vista fiscal y de flujo de caja.
3. Implicaciones de la expansión en la India: Si su empresa estadounidense se está expandiendo a la India, VJM Global le guía a través de las normas locales de depreciación y la sincronización de las compras de activos y las estructuras de entidades en ambos países.
Esto garantiza que su inversión transfronteriza esté optimizada fiscalmente y cumpla con los requisitos reglamentarios tanto del IRS como de la India.
Lea también: Servicios de planificación fiscal estratégica para empresas
With these strategies in mind, you’re ready to put a concrete action plan in place to maximize your bonus depreciation benefits in 2025.
As you plan your investments for 2025, these steps can help you maximize bonus depreciation and keep more cash in your business:
Also Read: Comprehensive Cross-Border Tax Planning Strategies
Deciding when to engage with tax experts is crucial:
With these strategies in mind, you’re ready to put a concrete action plan in place to maximize your bonus depreciation benefits in 2025.
Bonus depreciation remains one of the most effective tax tools for U.S. businesses, especially with the permanent 100% rate for qualifying assets acquired after January 19.
From accelerating deductions on equipment, vehicles, and QIP to leveraging cost segregation for real estate, the opportunities extend far beyond a single tax year.
The right strategy can boost cash flow, support expansion, and lower overall tax liability while keeping your operations fully compliant.
However, bonus depreciation planning requires precision; missteps in timing, documentation, or asset classification can reduce or eliminate the benefit. Professional guidance ensures every deduction is optimized, every rule followed, and every opportunity captured.
Ready to maximize your bonus depreciation benefits?
Contacte al equipo de expertos de VJM Global para obtener estrategias personalizadas que se alineen con sus objetivos comerciales y garanticen el pleno cumplimiento. Con una planificación experta, puede invertir con confianza hoy y disfrutar de ahorros fiscales sostenibles en los años venideros.
Bonus depreciation doesn’t apply directly to land or buildings, but qualified improvement property (QIP), like interior upgrades to nonresidential buildings, does qualify. A cost segregation study can help identify eligible building components.
Yes. Taxpayers can elect out of bonus depreciation on a class-by-class basis. This election must be made when filing your return with Form 4562, and is generally irrevocable for that year.
The OBBBA permanently reinstated 100% bonus depreciation for assets acquired and placed in service after January 19, 2025, eliminating the previous phaseout. This means you can fully deduct qualifying property without yearly reductions.
Yes. If bonus depreciation exceeds your taxable income, it can create a net operating loss, which can be carried forward to offset future income.
Section 179 lets you selectively expense assets up to $2.5M (2025 limit) and is limited by taxable income, while bonus depreciation has no dollar or income cap and applies automatically to all eligible assets unless you opt out.
Report bonus depreciation on IRS Form 4562 when filing your federal tax return for the year the property is placed in service. Attach documentation for acquisition and the placed-in-service dates.




