

シンガポールにおける会社合併の複雑さは、実行に移した後に初めて財務責任者が気づくことがほとんどです。会計処理の誤りや税務上の選択のミスにより、本来回避できたはずの負債が発生してしまうためです。会社法(第50章)に基づき、合併は消滅会社のすべての資産、権利、負債、義務を存続会社に承継させます。この承継に伴う会計および税務上の影響こそが、真に重要な判断を下すべき領域です。
本ガイドは、シンガポール法人を置く企業のCFO、税務マネージャー、財務担当役員、および地域統括会社の再編を行う多国籍企業グループに向けて作成されています。法的手続きについては広く知られていますが、SFRS(I) 第3号に基づく会計処理、取り消し不能な所得税法第34C条の選択、そしてそれらの間にある戦略的なトレードオフについて、包括的に解説されることは稀です。
シンガポール内国歳入庁(IRAS)のガイダンスでは、90日以内の選択期限を逸失するケースが頻発しており、その結果、繰延税金資産や欠損金の繰越控除といった税務上のメリットが恒久的に失われていることが指摘されています。本ガイドでは、これら二つの選択肢と、それぞれに伴うリスクについて解説します。
合併(会社法1967の第215A条~第215K条に基づく)とは、2つ以上のシンガポール法人を1つの事業体に統合するプロセスであり、すべての資産、負債、義務が法律の規定により自動的に存続会社(合併会社)に承継されます。資産や株式の譲渡による一般的な合併とは異なり、合併は法定の権利移転を生じさせるため、資産ごとに個別の法的移転手続きを行う必要はありません。
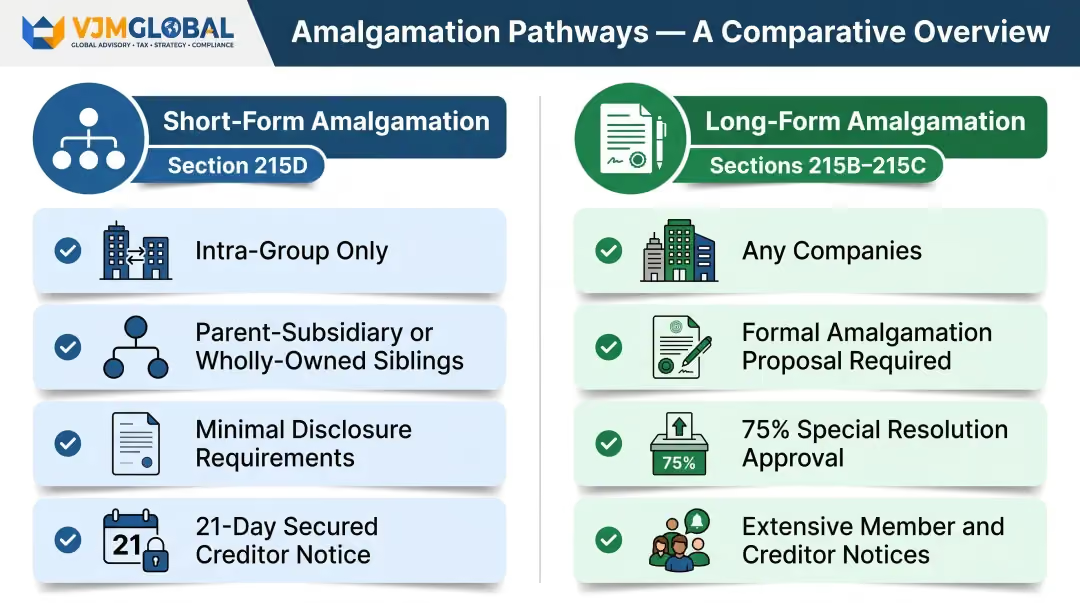
簡易合併(第215D条)は、グループ内企業間でのみ利用可能です:
通常合併(第215B条~第215C条)は、あらゆる企業に適用されます:
単純な事業譲渡とは異なり、合併には財務上の結果を左右する特有の課題が伴います:
会計上の課題:
税務上の課題:
SFRSの要件と所得税法の規定が交差することで、合併の法的な仕組みをはるかに超える複雑さが生じます。会計処理と税務上の選択を最初から正しく行うことで、合併会社が稼働を開始した後のコストのかかる修正を回避できます。
適用される会計基準は、単なる法的な形式ではなく、合併の経済的実態によって決まります。
適用対象:「企業結合」の定義を満たす、非関連当事者間でのロングフォーム合併。
IFRS 3のシンガポール版であるSFRS(I) 3では、パーチェス法(取得法)が求められます:
主な要件:
重要な会計仕訳:
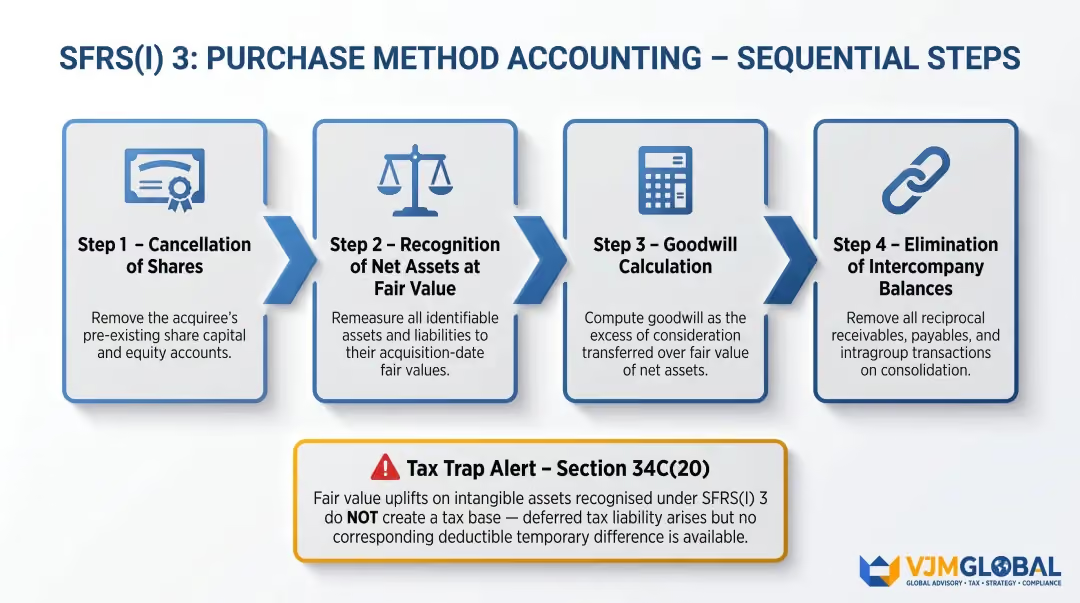
所得税法第34C条(20)項に基づく税務上の落とし穴:SFRS(I) 3のパーチェス法会計によってのみ認識され、合併前には資産として存在しなかった知的財産権については、償却費(WDA)の損金算入が認められません。公正価値の引き上げによって新たに生じた無形資産は、税務上のメリットをもたらしません。
適用対象:共通支配下にある企業間で行われるショートフォーム合併。
SFRS(I) 3は、共通支配下の企業結合をその適用範囲から明示的に除外しています。企業はSFRS(I) 1-8に基づき会計方針を策定する必要があり、ISCA RAP 12では合併会計(持分プーリング法)が推奨される手法とされています。
主な特徴:
会計手法の選択は、合併後の税務コンプライアンス業務に直接影響します。パーチェス法を採用した場合、より複雑な結果が生じます:
合併会計を採用する場合、税務上の状況はより簡潔に保たれます:
会計手法は、合併実行前に決定しなければなりません — 事後的な変更は認められません。誤った手法を選択すると、のれんの修正、損金不算入となる無形資産の取り消し、そして繰延税金スケジュールのゼロからの再構築が必要となります。
第34C条は、ACRA(シンガポール会計企業規制庁)が2009年1月22日以降に第215F条に基づく合併通知を発行した合併、または大臣が承認した合併にのみ適用されます。
重要な要件:合併会社は、合併日から90日以内に正式かつ取り消し不能な選択を行う必要があります。
この選択を行わない場合:
第34C条に基づく選択が行われると、合併は事業の廃止および再開ではなく、事業のシームレスな継続とみなされます。これに基づき、以下の3つの重要な継続性ルールが適用されます。
項目:デフォルト(帳簿価額)、選択(公正価値)。移転価額:被合併会社の帳簿上の純帳簿価額、財務諸表上の公正価値。税務上の影響:被合併会社で損益は認識されない、合併日を含む賦課年度において被合併会社で利益(公正価値と純帳簿価額の差額)に課税される。戦略的活用:標準的な取り扱い、被合併会社に利益を相殺できる欠損金がある場合に活用可能。選択:自動的、取り消し不能(当該被合併会社からのすべての在庫に適用する必要がある)。
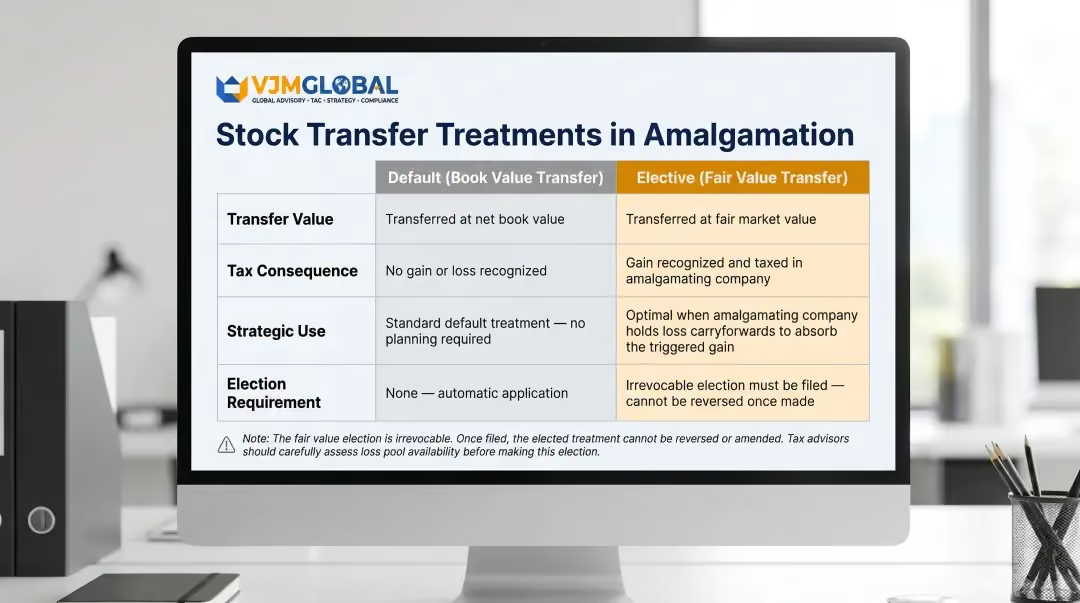
上記の表は、移転後も棚卸資産が収益勘定のままであることを前提としています。資産が収益勘定から資本勘定へ、あるいはその逆に完全に切り替わる場合は、異なるルールが適用されます。
第34C条(14):収益勘定から資本勘定へ
被合併会社の収益勘定にある資産が、合併会社の資本勘定に移転される場合:
例:被合併会社Aが帳簿価額50万ドルの在庫(収益勘定)を保有しているとします。合併会社Bがこれらを固定資産として保有する場合、移転は時価である60万ドルで行われ、10万ドルの利益が会社Aの課税対象となります。
第34C条(16):資本勘定から収益勘定へ
資産が資本勘定から収益勘定に移転される場合の取り扱いは異なります。対価は時価または実際の支払額のいずれか低い方となり、合併会社がその在庫を最終的に売却した時点で費用として控除されます。
例:被合併会社Cが税務上の帳簿価額20万ドル、時価25万ドルの設備(資本勘定)を保有しているとします。合併会社Dがこれを棚卸資産として保有する場合、移転対価は25万ドルに設定され、会社Dは売却時にこれを控除します。
第34C条(7)は、見落とされがちな以下の落とし穴について定めています。
合併法人が他の合併法人の株式を保有しており、その株式が消却される場合:
これは、合併後も買収負債が残存するレバレッジをかけたグループ内再編に直接影響を及ぼします。この点は、損金算入が否認されるまで見落とされがちな計画上の留意点です。
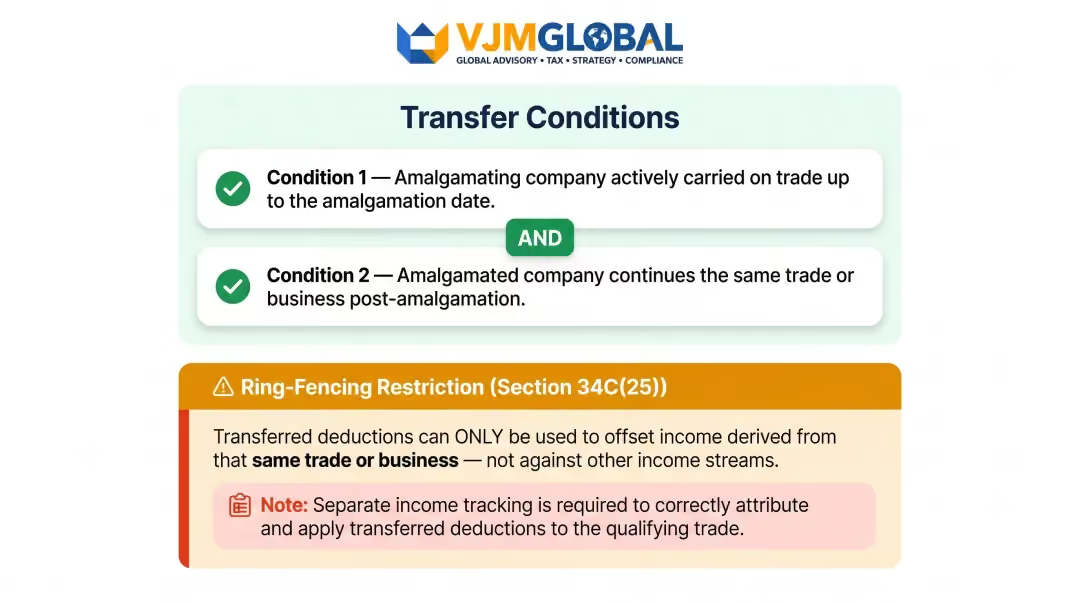
第34C条(23)項および(24)項に基づき、合併法人の未控除の資本減価償却費、事業損失、および寄付金は合併法人に承継可能ですが、以下の2つの条件を満たす場合に限られます。
条件1:事業の継続性(合併法人側)
条件2:事業の継続性(合併存続法人側)
損益通算の制限(第34C条(25)項):
承継された控除額は、当該同一事業から生じる所得とのみ相殺可能であり、合併存続法人の他の所得とは相殺できません。
承継された損失は無関係な所得の控除には使用できないため、どの法人を合併存続法人とするかの戦略的な選択が重要となります。合併存続法人は、損益通算の制限規定を遵守するために、所得の区分管理を維持しなければなりません。
これらの損益通算の制限規定は、資本減価償却費の取り扱いと直接関連しています。第34C条(8)項に基づき、合併は機械装置および産業用建物に関する継続性を維持します。
第34C条(8)項による取り扱い:
以前に減価償却が認められていた機械装置および産業用建物については、以下の通りとなります:
第34C条(8A)項は、第18C条の建物減価償却費に関する追加的な継続性を規定しています。
適格合併における資産移転に関連する証書は、以下の条件を満たす場合、印紙税法第15条に基づき、従価印紙税の軽減措置を受けられる可能性があります。
条件:
提出期限:
保持期間:2年間の資産・株式保持期間が適用されます。これに違反した場合、年率6%の利息を含む追徴課税規定が適用されます。
合併がGST(一般)規則第10条に基づく「事業の継続的移転(TOGC)」を構成する場合、その移転は物品またはサービスの供給とはみなされず、したがって「GSTの課税対象外」となります。
以下の5つの条件を満たす必要があります:
重要な制限事項:
多くの企業は、合併は法的な統合であり第三者への売却ではないため、直ちに税務上の影響はないと考えています。しかし、第34C条に基づく選択を行わない場合、その想定は大きなコストを招きます。
90日間の取り消し不能な選択期間を逃すと、これらの税務上の影響は確定し、覆す手段はありません。
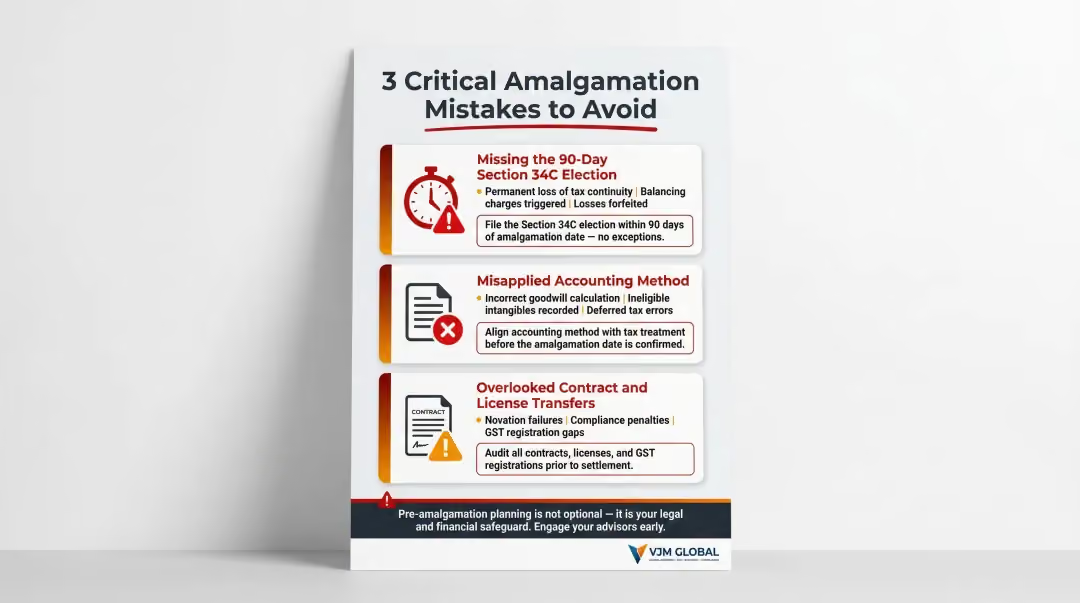
共通支配下の合併にパーチェス法(公正価値評価)を適用したり、本来適用すべきでない合併会計を適用したりすると、後続のプロセスで連鎖的な誤りを引き起こします。
会計処理方法は、合併を実行する前に決定しなければなりません。事後的に決定することはできません。その選択は企業間の関係(共通支配下か、事業結合か)に依存し、会計上の表示と税務上の影響の両方を決定づけます。
こうした会計上の誤りは、前述の税務上の誤りをさらに悪化させることが多いため、合併プロセスにおいて、会計処理方法の決定は最も早期かつ重要な判断の一つとなります。
法定の権利承継によって、すべてのビジネス関係が自動的に引き継がれるわけではありません。企業は、雇用契約、ライセンス、第三者との契約を積極的に移転する必要性を見落とすことが多く、その結果、以下のようなコンプライアンス上の問題が生じる可能性があります。
これらの移転手続きが漏れると、法的に存在しなくなった会社名義で収益が報告され続けることになり、コンプライアンス違反や罰則を招く恐れがあります。
推奨事項: 合併前に、重要な契約の相手方から同意を得ておくこと。特に、シンガポールの法定承継が認められない可能性がある外国法準拠の契約については注意が必要です。
合併には、簡易手続き(会社法第215D条、完全子会社間の場合)または通常手続き(会社法第215B条~215C条、その他の企業の場合)のいずれかが適用されます。いずれの場合も、取締役による支払能力証明書、株主総会決議、およびACRA(シンガポール会計企業規制庁)への届出が必要であり、最終的に「合併通知書」が発行されることで、資産および負債が自動的に承継されます。
非関連当事者間の合併にはSFRS(I) 3(事業結合)が適用され、パーチェス法(取得法)を用いる必要があります。共通支配下の合併については、SFRS(I) 1-8に基づき、会計方針の選択として持分プーリング法(合併法)を用いることが認められています。
パーチェス法は、純資産を公正価値で計上し、のれんを認識する場合があります。持分プーリング法(合併法)は、資産および負債を帳簿価額で合算し、のれんは認識しません。
所得税法第34C条(23)に基づき、事業継続の要件を満たしている場合、未控除の欠損金および資本減価償却費は合併存続会社に引き継がれます。合併存続会社は同一の事業を継続する必要があり、引き継がれた控除額は、その特定の事業から生じる所得に対してのみ適用可能です。
第34C条に基づく選択とは、合併日から90日以内にIRAS(シンガポール内国歳入庁)へ提出する書面による撤回不能な通知のことです。これはすべての合併当事会社を対象とする必要があり、一度選択すると、資産や棚卸資産の移転に伴う税務上の不利益を回避するための税務継続規定が適用されます。
合併がGST(一般)規則第10条に基づく「事業譲渡(TOGC)」の要件を満たす場合、その移転はGSTの課税対象外となります。主な条件として、当事者双方がGST登録事業者であること、および譲受人が資産を課税売上のために使用することが挙げられます。手続きを進める前にIRASへご相談ください。



