

Do you know how much capital is tied up in running your daily business operations at any moment?
Operating working capital measures resources locked in operational assets and liabilities, offering a clearer view than just profit or revenue.
Learning how to calculate operating working capital helps manage liquidity, stability, and growth effectively.
This guide explains the formula, its components, and practical steps to improve cash flow by optimizing operating working capital.
Operating working capital tells you exactly how much money supports the core activities, keeping your business running.
It’s not any cash or asset; it’s funds tied directly to daily business needs, think inventory, accounts receivable, accounts payable, and prepaid expenses.
The primary formula is:
営業運転資本(OWC) = 営業流動資産 – 営業流動負債
Why focus on operating working capital?
It’s a sharper measure of your true operational efficiency than traditional working capital, which counts all current assets and liabilities, even those not used in business operations.
If you need to check your company’s ability to pay any short-term debts or expenses, look at NWC.
But if your focus is day-to-day business health and liquidity, OWC gives a much more targeted picture.
Working capital (sometimes used interchangeably with net working capital) gauges your total current assets minus current liabilities, including cash.
Operating working capital ignores cash and debt, focusing purely on resources in operational flow. Use OWC for process improvements and operational analysis; use NWC for overall financial health and assessing repayment ability.
インドへ進出する米国企業にとって、適切な営業運転資本を維持することは、日々の業務を脅かすことなく、市場機会を捉え、規制の変化に対応することを意味します。
結局のところ、これは財務の健全性チェックであると同時に、最終利益に影響が出る前に潜在的な問題を可視化する計画ツールでもあります。
あわせて読みたい:総資本の計算方法:ステップバイステップガイド
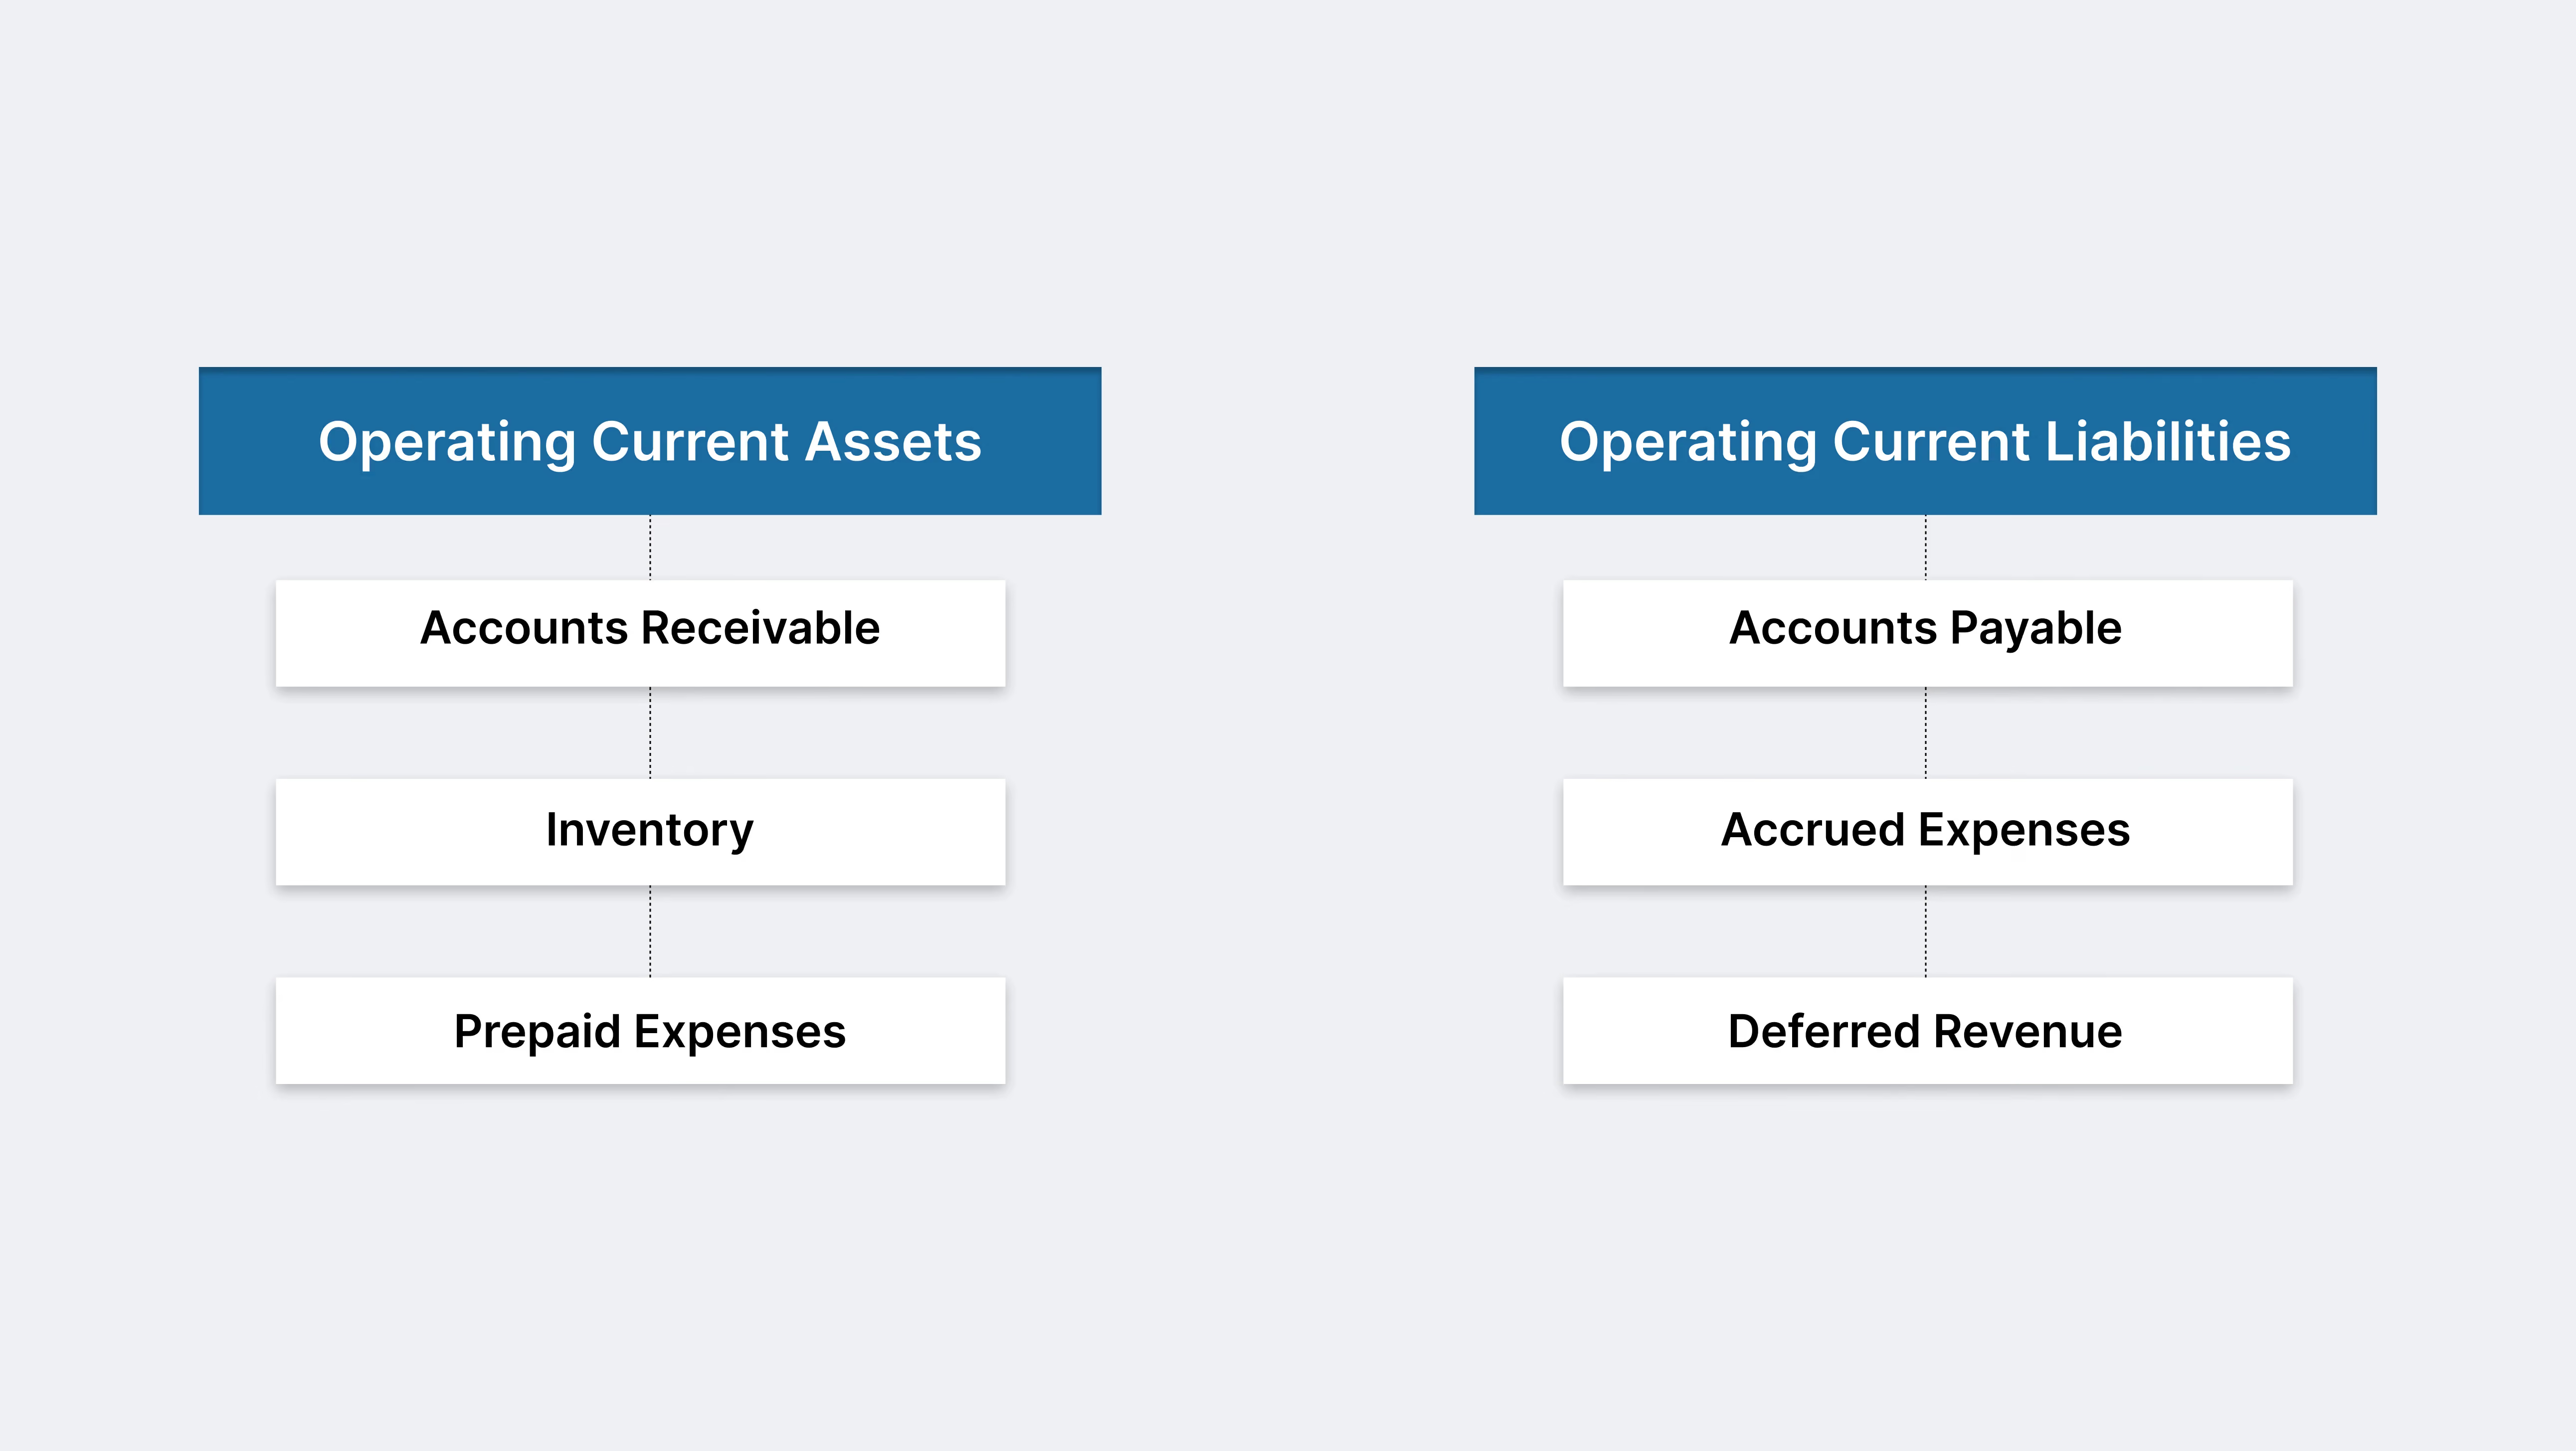
営業運転資本の構成要素を理解することで、運用資金がどこに滞留しているかを正確に把握できます。
営業流動資産と営業流動負債に分解することで、キャッシュフローを促進している要因と停滞させている要因を特定できます。
あわせて読みたい:売掛金回転率の理解:計算式と具体例
あわせて読みたい:未払費用と買掛金の主な違い
営業運転資本を計算する際は、日々の業務を直接的に動かしていない項目を除外することが不可欠です。
これを正しく行うことで、分析が実際の事業活動を反映したものとなり、より賢明な財務判断を下せるようになります。
現金および現金同等物は、営業運転資本の一部とは見なされません。現金の保有は業務に直接結びついているわけではなく、流動性や財務的な柔軟性に関わるものだからです。
現金は投資や緊急時の備え、将来のニーズのために確保されるものであり、売掛金や在庫のように業務サイクルを直接駆動するものではありません。現金を含めてしまうと、業務の健全性や効率性を誤って判断する原因となります。
現金が運転資本(OWC)に含まれるのは、在庫やその他の事業資産の購入に使用された時点のみです。それまでは計算対象外となります。
現金を除外することで、事業において実際にどれだけの運転資本が「稼働している」のかをより明確に把握できます。
賢明なキャッシュマネジメントとは、不測の事態に備えて十分な流動性を確保しつつ、分析の焦点を事業項目に絞ることで、最も重要な改善ポイントを特定することです。
あわせて読みたい:売掛金は借方?貸方?その理由を解説
これらも除外すべきです。財務的リターンを目的とした投資や戦略的保有目的の資産は、営業サイクルには関与しないためです。
これらを含めてしまうと、中核となる事業機能を支える資本が実際にはどれくらいあるのかを見誤る可能性があります。
負債、特に短期借入金や利息を伴う負債は「資金調達」に関わるものであり、事業を運営するための「資金の使途」とは異なります。
負債を除外することで、資金調達方法ではなく、事業運営に割り当てられたリソースのみを評価できるようになります。
Also Read: Understanding the Three Financial Statements and Their Connections
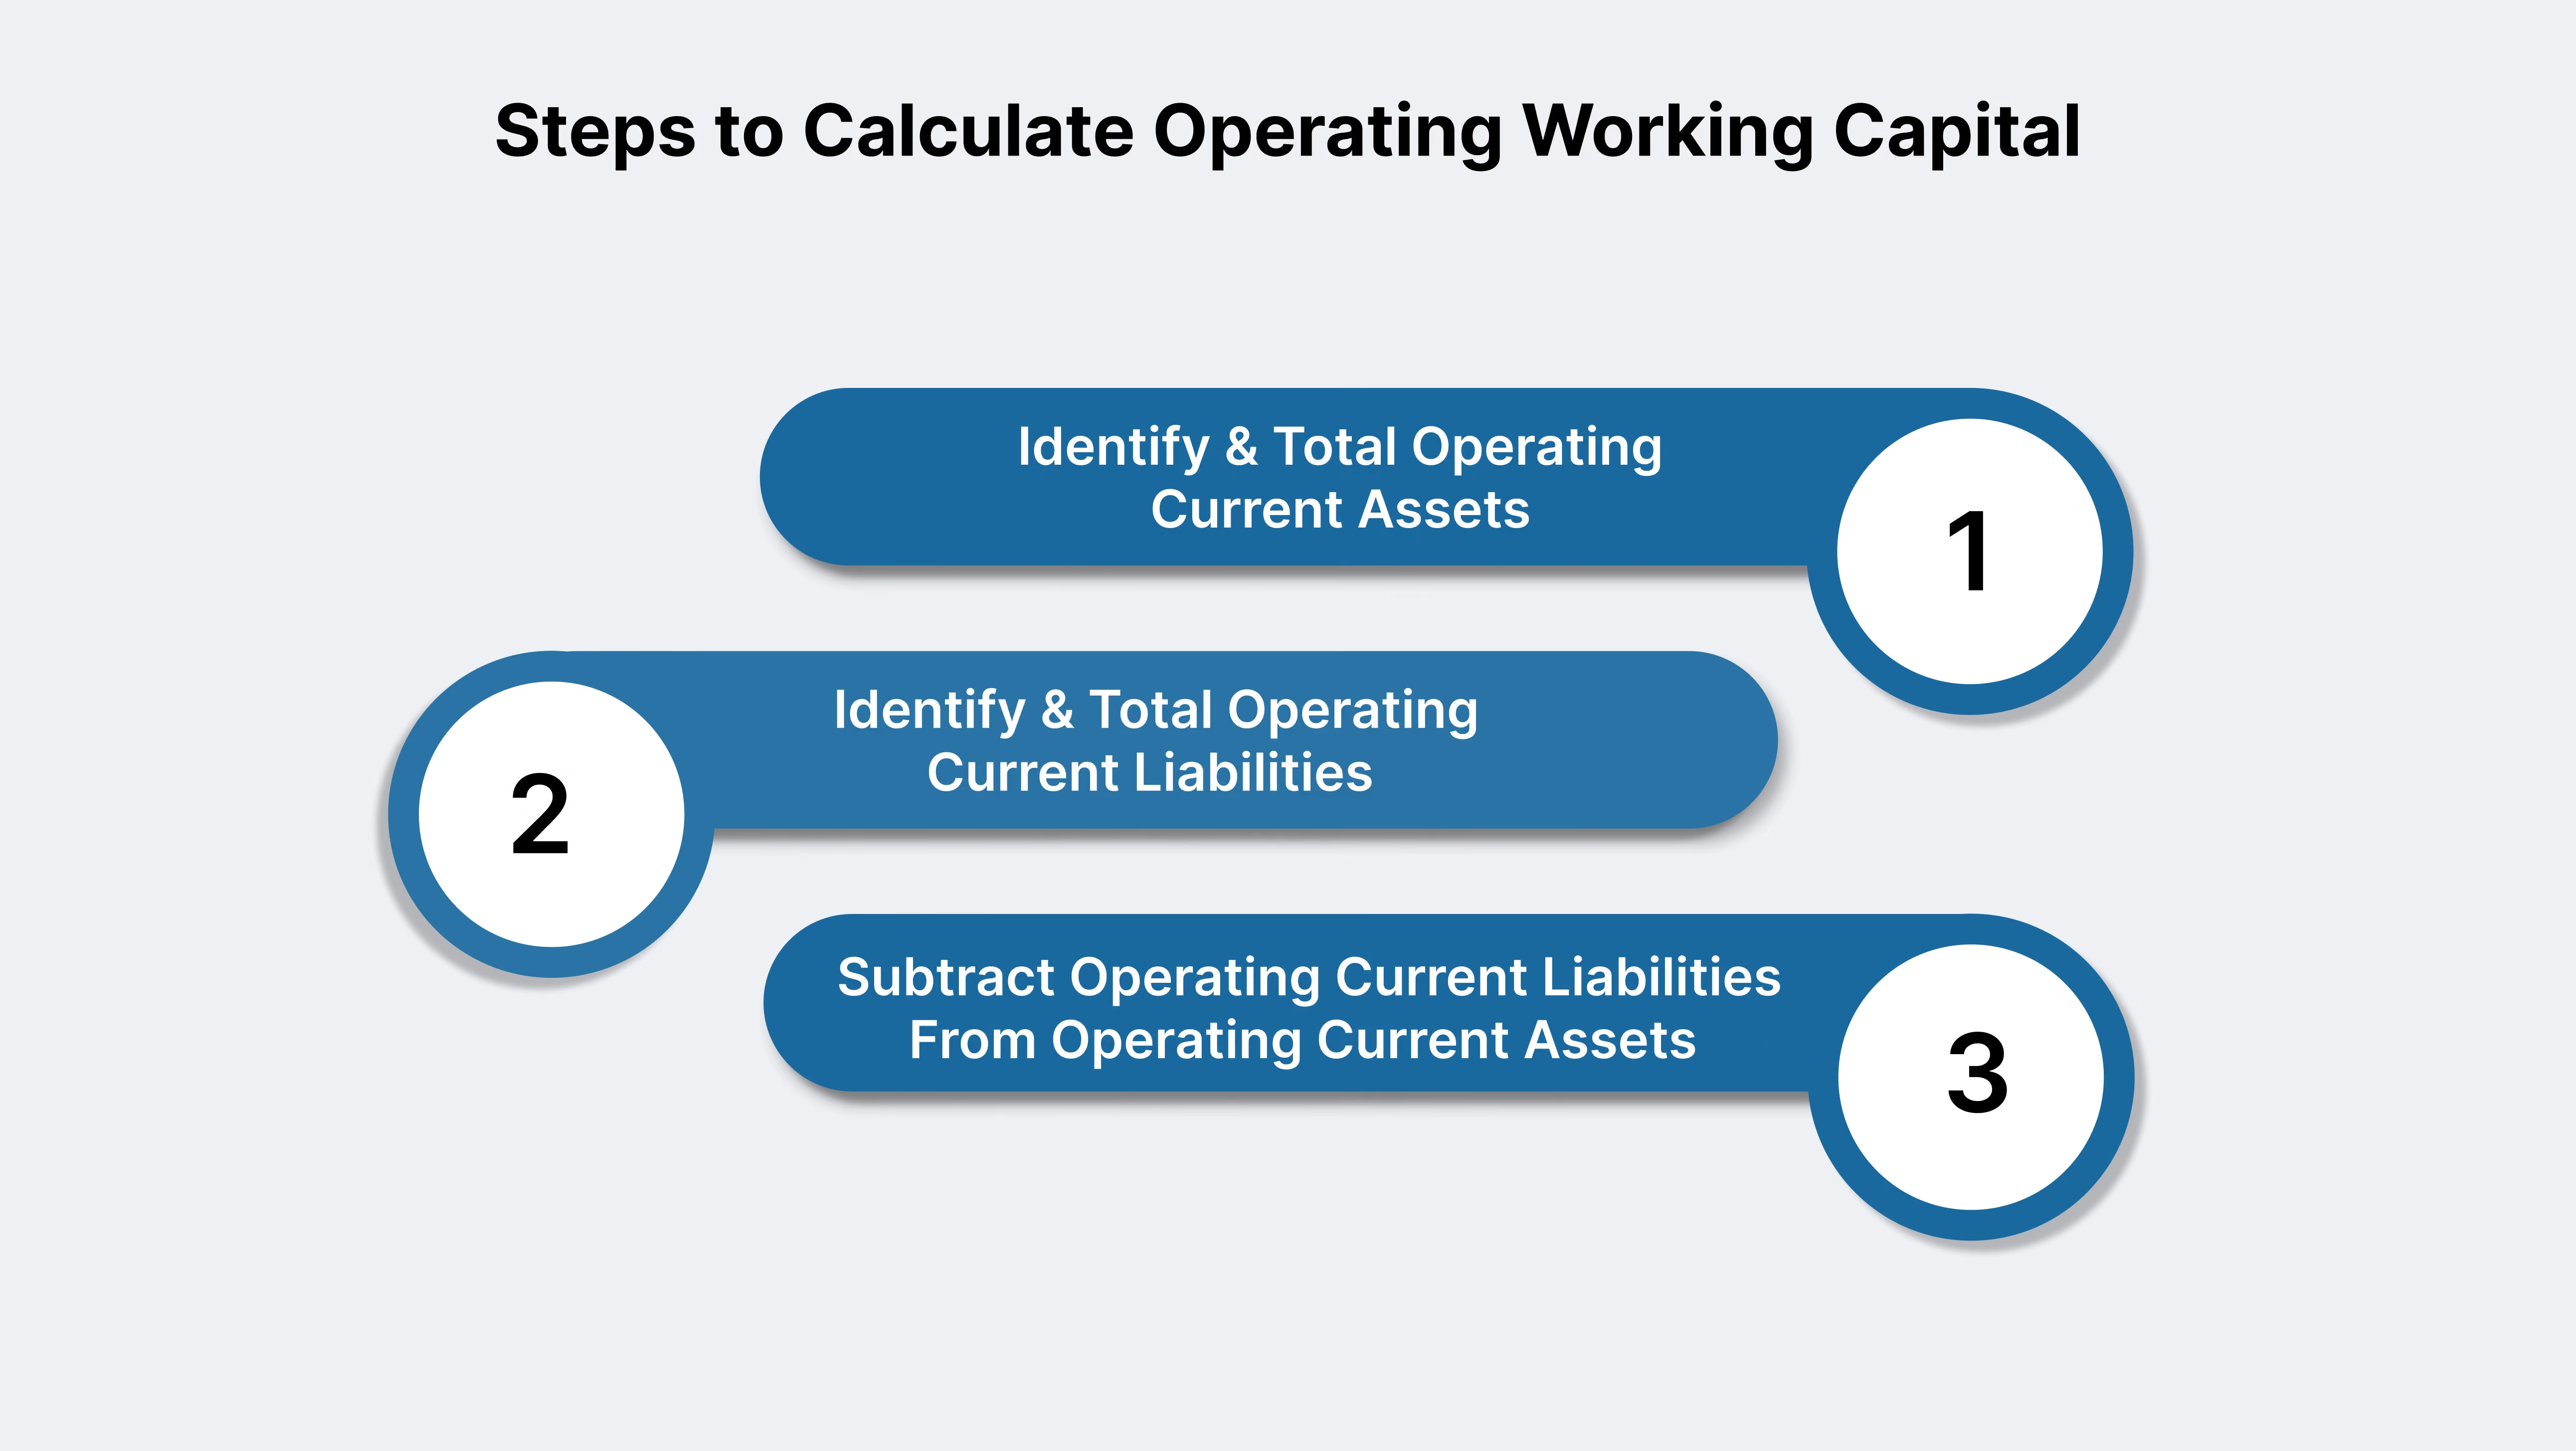
営業運転資本を算出することで、事業運営を実際に支えている資金がどれくらいあるのかを把握できます。以下の手順で進めてください:
まず貸借対照表を確認します。売掛金、在庫、前払費用といった事業用資産をすべて合計してください。現金、市場性証券、その他の金融資産は、日々の事業運営を直接的に動かすものではないため、除外します。
例(サービス業):コンサルティング会社で、売掛金が35,000ドル、前払保険料が5,000ドルある場合、営業用流動資産の合計は40,000ドルとなります。
次に、事業に関連するすべての短期負債を合計します。買掛金、未払費用、前受金を含めてください。短期借入金や債務証券は除外します。
例(製造業): 小規模な製造業の場合、買掛金が20,000ドル、未払賃金が8,000ドルあるとします。営業流動負債の合計は28,000ドルとなります。
以下の計算式を適用します:
営業運転資本(OWC) = 営業流動資産 – 営業流動負債
例(小売業):
小売店で営業流動資産が100,000ドル、営業流動負債が50,000ドルの場合、OWCは50,000ドルとなります。
マーケティングエージェンシーを経営している場合。
OWC = 10,000ドル – 4,500ドル = 5,500ドル
小規模な繊維メーカーを経営している場合。
OWC = 45,000ドル – 17,000ドル = 28,000ドル
ブティックの場合
OWC = 30,000ドル – 10,000ドル = 20,000ドル
大規模な企業の場合、計算には子会社や各地域にわたるデータの連結が含まれます。複雑な組織構造や複数の通貨、あるいは複数のシステムを使用している場合は、調整が必要になることがあります。
例:インドに子会社を持つ米国企業の場合、すべての部門の営業資産と負債を合計します。通貨換算は正確に行う必要があります。また、インドのGST(物品サービス税)のような規制の違いが、個々の項目に影響を与えます。
連結営業資産が3,500,000ドル、負債が2,900,000ドルの場合:
OWC = 3,500,000ドル – 2,900,000ドル = 600,000ドル
インドで事業を展開する米国企業:インドに進出する場合は、為替レートとコンプライアンス(GST、現地給与計算など)を考慮に入れる必要があります。
例:
資産合計:45,000ドル
負債合計:12,000ドル
OWC = 45,000ドル – 12,000ドル = 33,000ドル
国際的に数値を連結する際は、規制の変更や為替の影響に細心の注意を払ってください。
Also Read: Company Registration Cost in India Explained
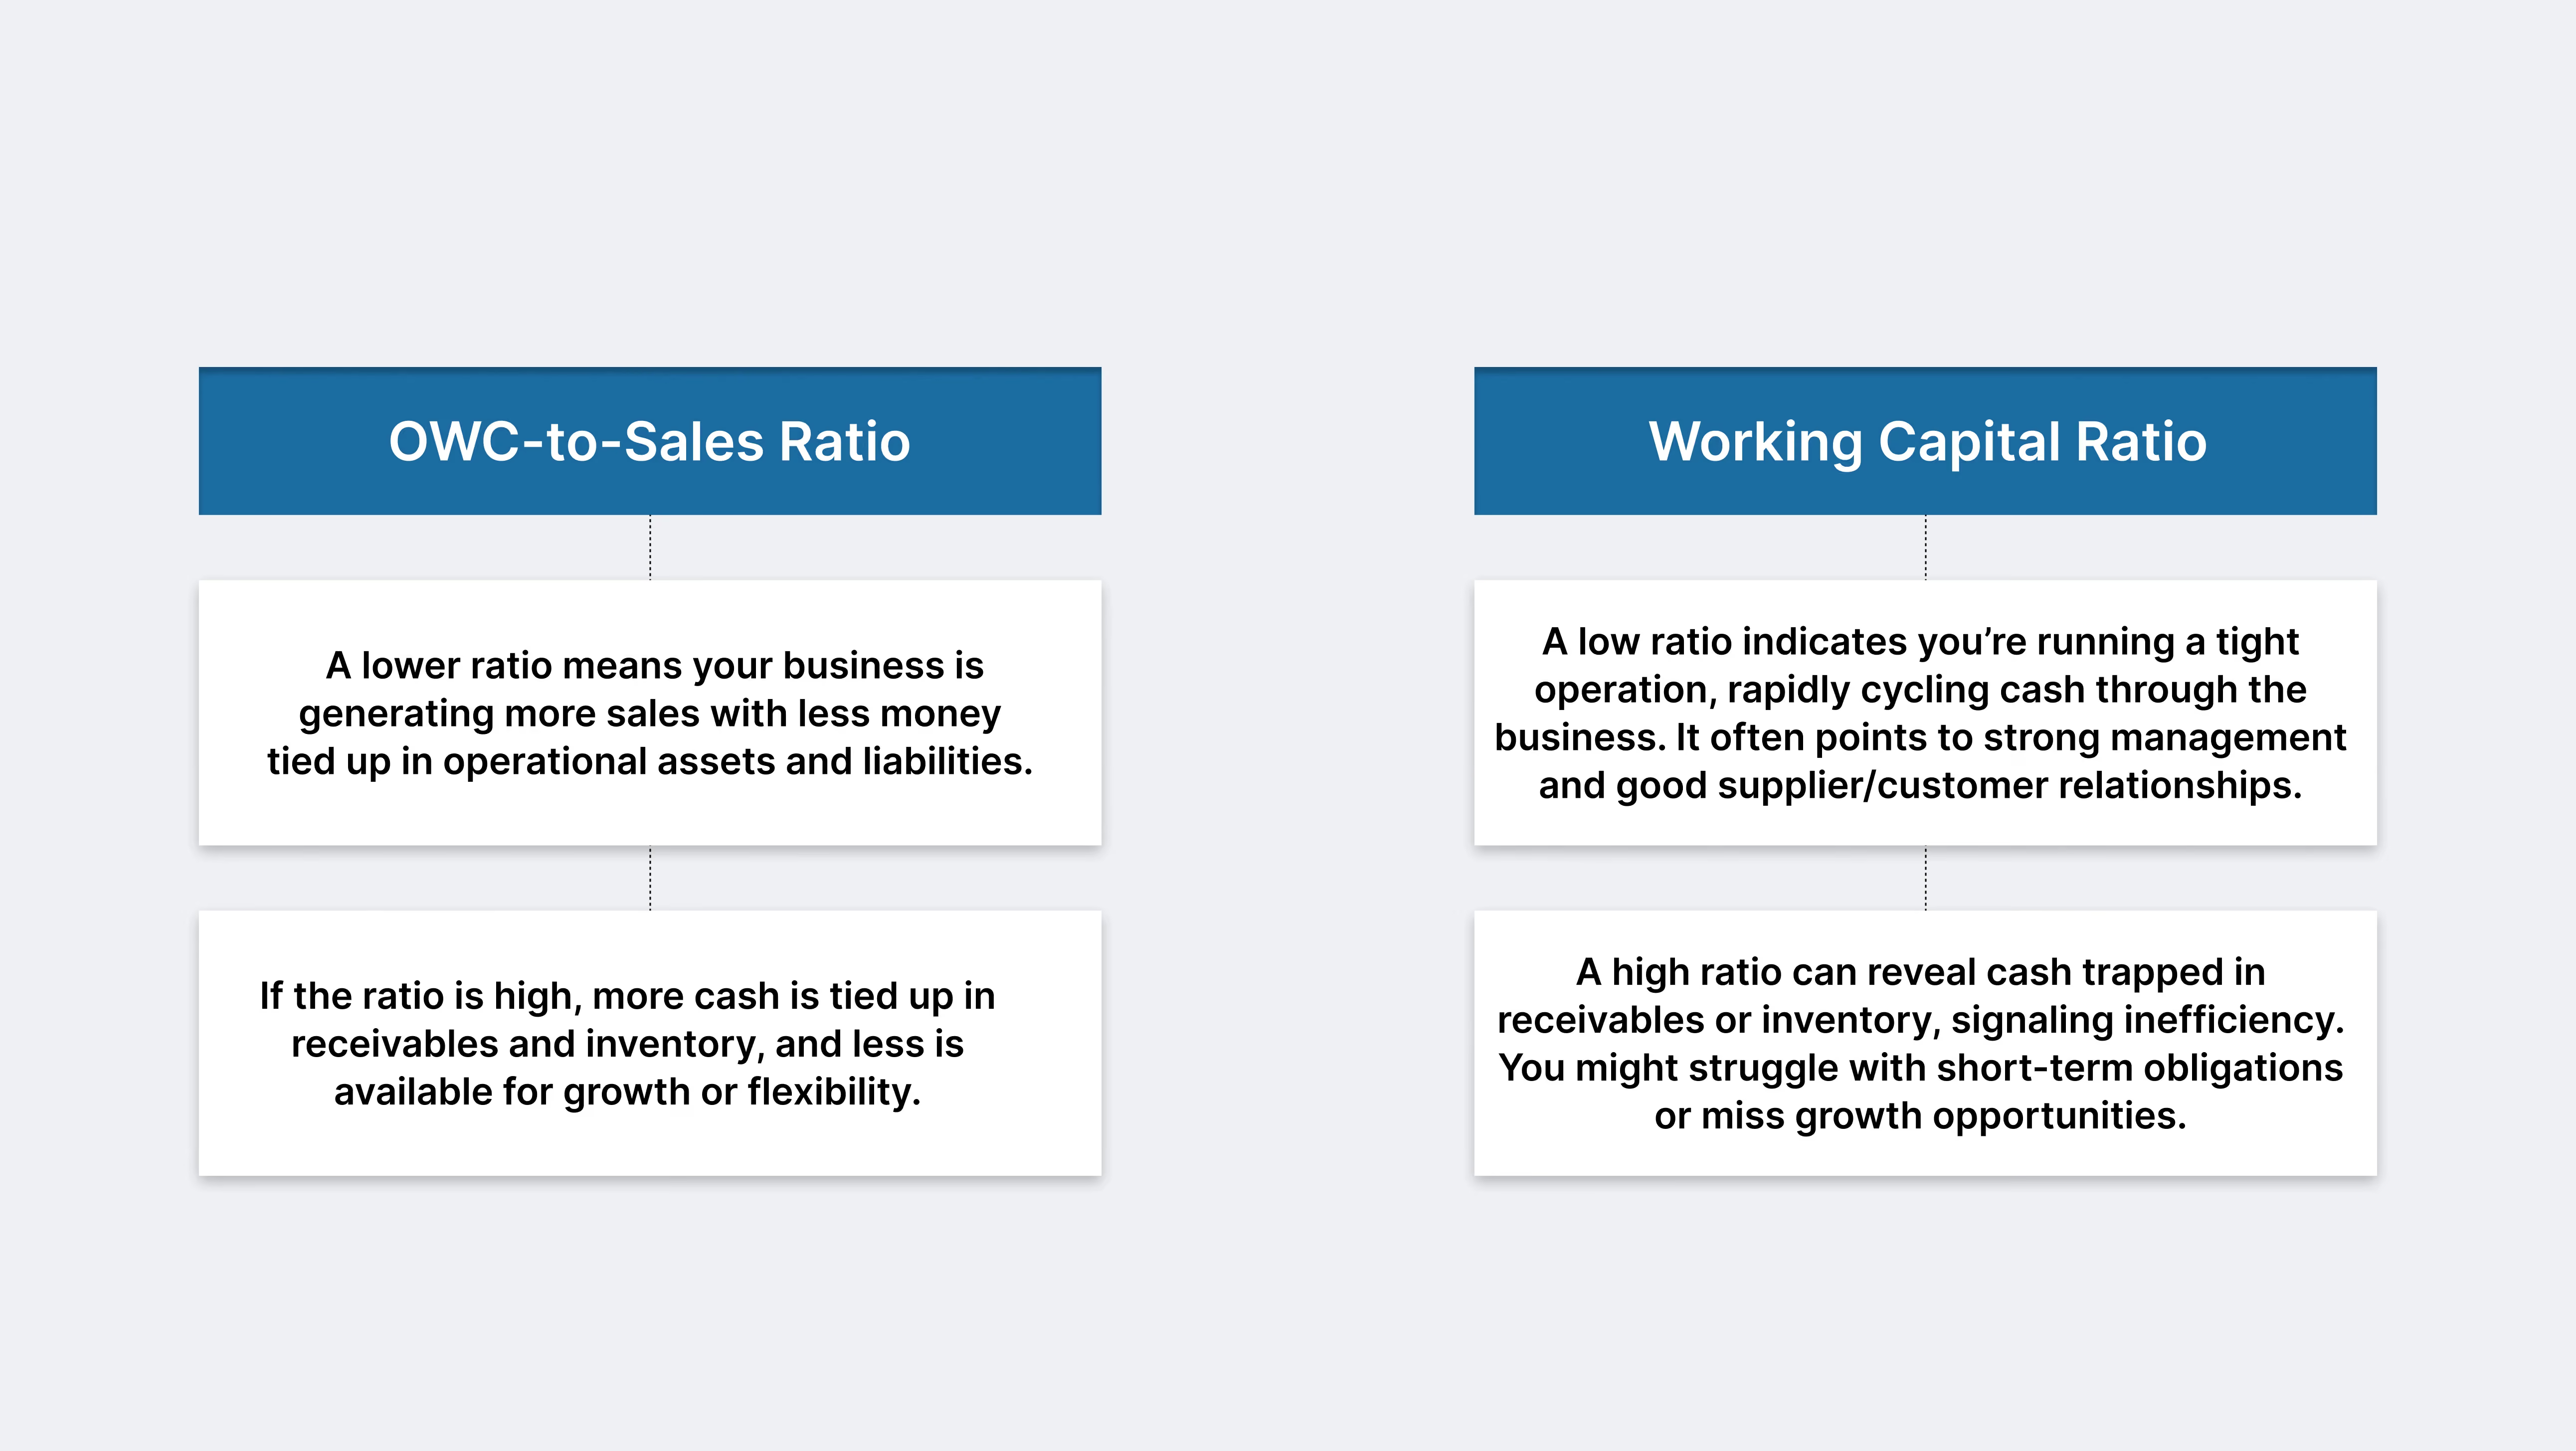
売上高営業運転資本比率は、1ドルの売上を支えるためにどれだけの営業資本が必要かを示します。以下の計算式を使用してください:
OWC対売上高比率 = 営業運転資本 ÷ 売上高
業界ベンチマーク:
業界によって状況は大きく異なります。米国の多くの企業では、OWC対売上高比率は0.1から0.2の間が健全とされていますが、製造業や小売業では在庫を多く抱えるため、より高い比率が求められる傾向にあります。一方、テクノロジー企業やサービス業は、通常より低い比率で運営されています。
Also Read: Accounts Payable Turnover Ratio: Formula, Calculation, and Meaning
運転資本比率(流動比率とも呼ばれます)は、短期的な債務をどの程度カバーできるかを測定する指標です。
運転資本比率 = 流動資産 ÷ 流動負債
流動比率は、現金を含むすべての流動資産と流動負債を対象とします。一方、OWC比率は現金、負債、投資を除外し、日々の事業運営に直接関わるリソースに焦点を当てます。
これらの比率を定期的に見直すことで、ビジネスの回復力を維持し、課題と成長の両方に備えることができます。これにより、正確な運営上の洞察に基づいた意思決定が可能となり、長期的な成功へとつながります。
営業運転資本(OWC)は、ビジネスが運営リソースをいかに効率的に日々の成果へと変換しているかを直接的に示します。
It measures the actual funds supporting accounts receivable, inventory, and other short-term needs, making it a core indicator of operational efficiency and financial flexibility.
Regular OWC reviews help you balance liquidity and profitability, plan for growth, and keep your operations running smoothly.
To implement these ideas, start by consistently tracking the right components, using benchmarks from your industry, and updating your process for any cross-border or regulatory changes. Use OWC management as part of a routine financial review and regularly discuss improvements with your finance team.
Want to see how efficiently your business’s operating capital is working for you?
VJM Global helps U.S. businesses optimize their operating working capital and financial operations with specialized services, including:
Ready to optimize your operations?
VJM Globalまでお問い合わせください 。貴社の国境を越えたビジネスニーズに合わせた専門的なサポートを提供します。
Cash is not typically part of daily business processes and reflects liquidity, not operational activity. Only cash used for purchasing inventory or operating expenses counts as “operating”; otherwise, exclude it for a true reflection of working capital.
Negative OWC occurs when operating liabilities exceed operating assets. This can signal liquidity risk; your business may struggle to meet short-term obligations. Long-term negative OWC is usually unsustainable.
Yes, profitability does not guarantee liquidity. Fast growth can require upfront investment in receivables or inventory, creating cash shortages even in successful businesses.
Frequent errors include including non-operating items (cash, debt), timing mismatches on financial statements, and incorrect currency conversions in cross-border businesses.
Monthly reviews are best for most businesses, especially those with seasonal sales or international operations. Regular monitoring helps prevent crises and supports proactive decision-making.



