

英国で従業員を雇用するすべての企業には、監査で指摘されるまで見過ごされがちな財務上の負債が存在します。それは「未消化の有給休暇」です。ホリデー・アクルーアル(休暇引当金)会計とは、この未消化休暇の金銭的価値を計算し、貸借対照表上の負債として計上する手法です。この義務は企業規模を問わず適用されますが、英国企業はもちろん、英国で事業を展開する外資系企業においても、財務担当者、経営者、人事担当者がこの計算を怠ったり、誤ったりするケースが後を絶ちません。
従業員を雇用するすべての英国企業は、監査で指摘されるまで見過ごされがちな「未消化の年次有給休暇」という財務上の負債を抱えています。ホリデー・アクルーアル(休暇引当金)会計とは、英国企業がこの未消化休暇の金銭的価値を貸借対照表上の負債として計算・記録する方法です。この義務は企業規模を問わず適用されますが、英国国内の企業や、英国で事業を展開する外国企業を含め、財務マネージャー、経営者、人事担当者は日常的にこの計算を怠ったり、誤ったりしています。
本ガイドでは以下の内容を解説します。
1998年労働時間規則により、フルタイム、パートタイム、不規則労働時間、派遣労働者を問わず、すべての労働者は法定有給休暇を取得する権利を有することが定められています。規則13では4週間、規則13Aでは追加で1.6週間が認められており、週5日勤務の労働者の場合、合計で5.6週間(28日)となります。これにより、雇用主には継続的な義務が生じ、休暇が発生した時点で財務上の負債として計上されることになります。
2016年1月にFRSSEに代わって導入されたFRS 102では、短期従業員給付債務を、支払われると予想される非割引額(貨幣の時間的価値を調整しない額面全額)で測定することが求められています。特に第28.5項では、未消化の有給休暇引当金について言及しており、負債が存在する場合には認識を義務付けています。これは規模を問わずほとんどの英国企業に適用されますが、FRS 105に従うマイクロエンティティ(小規模事業体)については、同様の方法で引当金を認識する必要はありません。
未消化休暇の価値が、会社の全体的な財務状況と比較して重要である場合、引当金を計上しなければなりません。重要性とは、情報の脱落、誤記載、または不明瞭さが、財務諸表の主要な利用者の意思決定に影響を与える可能性がある場合を指します。重要性の判断は、監査人と協議の上で行う判断事項です。企業は、この評価を裏付けるために、年間を通じて正確な休暇記録を保持しておく必要があります。
英国企業が休暇引当金を計上すべき理由
計算は一貫した3つのステップで行われます。作業を始める前に、各従業員について以下の情報を準備してください。
2024年4月1日以降に開始する休暇年度において、不規則な労働時間で働く労働者や、1年未満の期間で働く労働者には異なるルールが適用されます。これらの労働者は、固定の年間付与日数ではなく、各給与期間における労働時間の12.07%として休暇を積み立てます。
会計年度末までに、休暇年度のどの程度の期間が経過したかを計算します。
重要性の理解
この割合に従業員の年間有給休暇付与日数を乗じて、獲得済みの日数を算出します。
ステップ1で算出した獲得済み日数から、その年度内に従業員がすでに取得した有給休暇日数を差し引きます。その結果が、会計年度末時点での未消化の有給休暇日数、すなわち「有給休暇引当金不足額」となります。
各従業員の未消化の有給休暇日数に、その従業員の日給を乗じます。一般的なフルタイム従業員の場合、日給 = 年俸 ÷ 260労働日(52週 × 5日)となります。
全従業員の数値を合計し、有給休暇引当金の負債総額を算出します。
計算例:
Greenfield Consulting Ltdの会計年度は12月31日までです。有給休暇年度は4月1日から3月31日までです。
従業員:Sarah Thompson
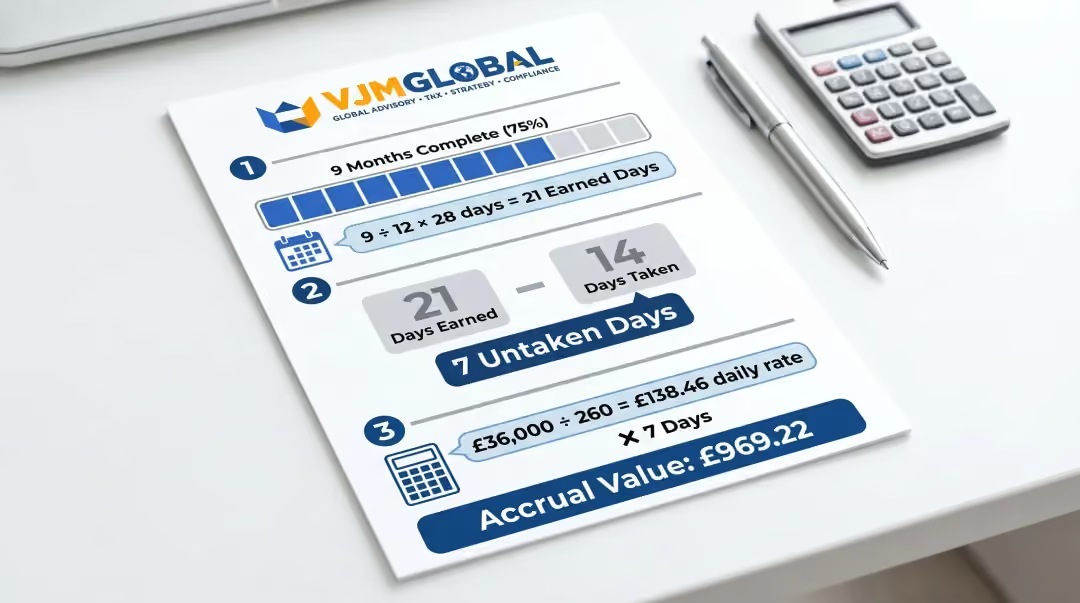
この計算を全従業員に対して繰り返し、合計を算出することで、会社全体の有給休暇引当金負債を決定します。
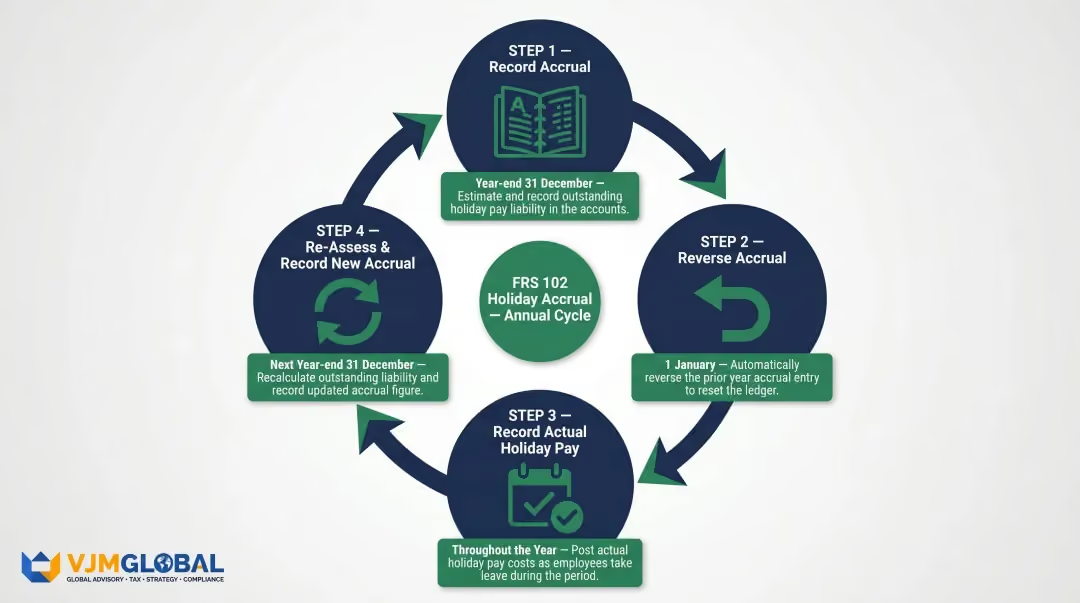
有給休暇引当金は以下のように記録されます:
これにより、FRS 102で求められる会計の発生主義に基づき、従業員が休暇を獲得した期間にコストを対応させることができます。
翌会計年度の初めに、休暇が実際に取得され支払われた時点で、引当金は戻し入れられます。戻し入れと再測定の双方が、以下の標準的なサイクルの一部となります:
未払金が重要性を持つ場合、企業は財務諸表の注記において、有給休暇に関する会計方針を記載しなければなりません。監査人は通常、以下の点を確認します。
アウトソーシングとデータ統合
英国において会計アウトソーシングや給与計算代行サービスを利用している企業にとって、最大の懸念事項は、人事部門の休暇記録と財務チームの期末数値との間に乖離が生じることです。正確な未払計上には、双方で最新のデータを共有することが不可欠です。
英国企業における有給休暇の未払計上額に影響を与える要因
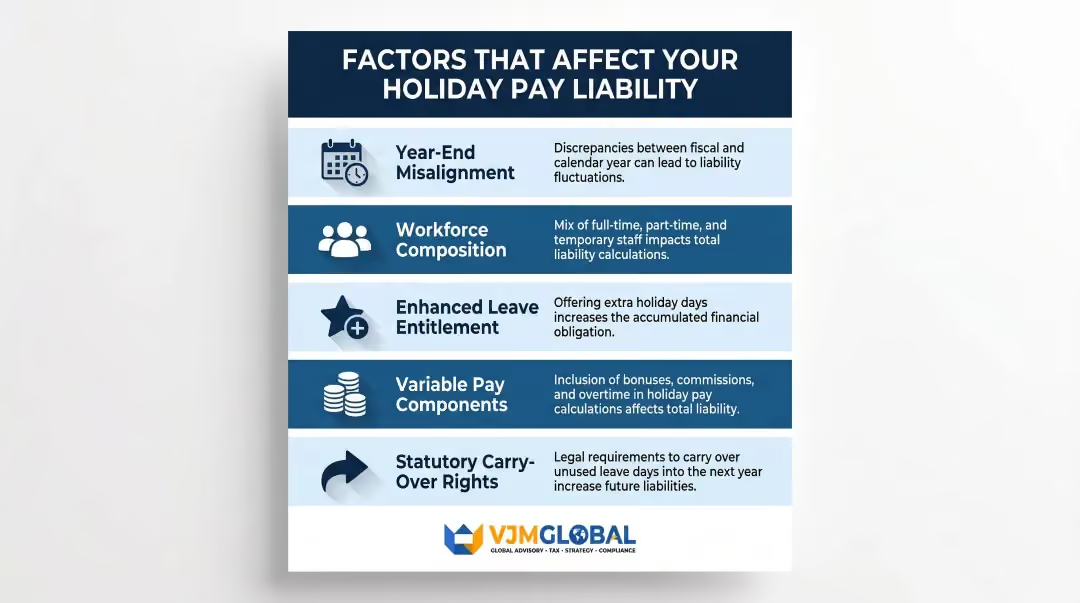
年度の不一致は、未払計上のリスクを高めます。会計年度末が12月で休暇年度末が4月の場合、9ヶ月分の未払計上期間が生じ、逆の場合と比べて3倍の規模になります。従業員の構成は、計算の複雑さに影響します。2024年4月施行の規則に基づき、不規則な労働時間の従業員は労働時間の12.07%で計算される一方、フルタイムおよびパートタイムのスタッフは比例配分方式が適用されます。休暇付与日数の上乗せは、負債の上限を引き上げます。契約で法定最低日数の28日ではなく30日を付与している場合、法定最低限度額だけでなく、30日分すべてを未払計上に含める必要があります。変動給の要素は、有給休暇の計算に含める必要があります。「Bear Scotland v Fulton」判決およびその後の英国の判例に基づき、定期的な残業代、歩合給、および特定の諸手当は、少なくとも最初の4週間の休暇分に適用されるため、基本給のみで計算すると本来の負債額を過小評価することになります。法定の繰越権は、翌年度の負債を膨らませる可能性があります。産休、育休、養子縁組休暇、または長期傷病休暇中の従業員は、未消化の休暇を繰り越すことができ、前年度からの残高が未払計上額をさらに増大させます。
「未払計上が必要なのは大企業だけ」
基本給のみを用いた有給休暇の計算
定期的な残業代(義務的な残業および十分に定期的とみなされる自発的な残業の両方)歩合給および成果報酬通常の報酬の一部として定期的に受け取るその他の支払い
「休暇年度と会計年度を合わせれば未払計上は不要になる」
英国における有給休暇の未払計上はどのように機能しますか?
フルタイム勤務の場合、3ヶ月間で約7日間の法定休暇が付与されます(計算式:28日×3÷12)。パートタイム勤務者の場合は、勤務形態に応じて比例配分されます。
有給休暇手当は、休暇の最初の4週間については、通常の残業代や歩合給を含めた通常の賃金を反映させる必要があります。手当は休暇期間中に支払う必要があり(事後払いは不可)、2024年4月以降、不規則な労働時間やパートイヤー勤務者を除き、賃金に休暇手当を上乗せして支払う「ロールアップ方式」は認められていません。
はい、法定休暇の付与は、年次有給休暇、産休、育休、養子縁組休暇、および病気休暇の期間中も継続されます。これらの保護期間中に蓄積された休暇権利を失効させることはできず、年度末の未消化休暇負債が増加する要因となります。
FRS 102第28.5項に基づき、英国の企業は、従業員が取得していない有給休暇のコストを、その金額が財務状況全体に対して重要である場合、決算時に短期福利厚生負債として貸借対照表に計上しなければなりません。
病気や法定休暇(産休など)が理由で休暇を取得できなかった場合、最大4週間分の法定休暇を翌年度に繰り越すことができ、18ヶ月以内に消化する必要があります。また、雇用契約に基づき、雇用主が追加の繰り越しを認めることも可能です。



