


Recognizing the differences between US GAAP (Generally Accepted Accounting Principles) and IFRS (International Financial Reporting Standards) is crucial for US business owners to make informed decisions that impact their financial reporting.
Both frameworks serve the same purpose, providing a set of guidelines for companies to follow when preparing financial statements. However, their approach and application can differ significantly, especially if you're operating internationally or considering expanding your business outside the US.
This blog will explore the key differences between US GAAP vs IFRS and how each system impacts your US business.
GAAP refers to the standardized set of accounting principles, standards, and procedures used in the United States to prepare financial statements. These guidelines are established by the Financial Accounting Standards Board (FASB) to ensure that companies report their financial performance consistently and accurately.
By following GAAP, businesses can present their financial information in a clear and transparent manner, allowing investors, regulators, and stakeholders to easily compare financial statements across companies. This consistency also builds trust and credibility, ensuring businesses meet the regulatory requirements for public reporting.
Also Read: How to Find The Right Accounting Outsourcing Services for USA Business?
このような透明性を維持し、コンプライアンスを確保するために、VJM Globalでは専門的な会計サービスを提供しています。私たちは企業の財務報告プロセスの最適化を支援し、国内外の基準に準拠した正確な報告を実現します。
Now that we understand what GAAP entails, let’s explore why following these principles is critical for businesses and stakeholders alike.
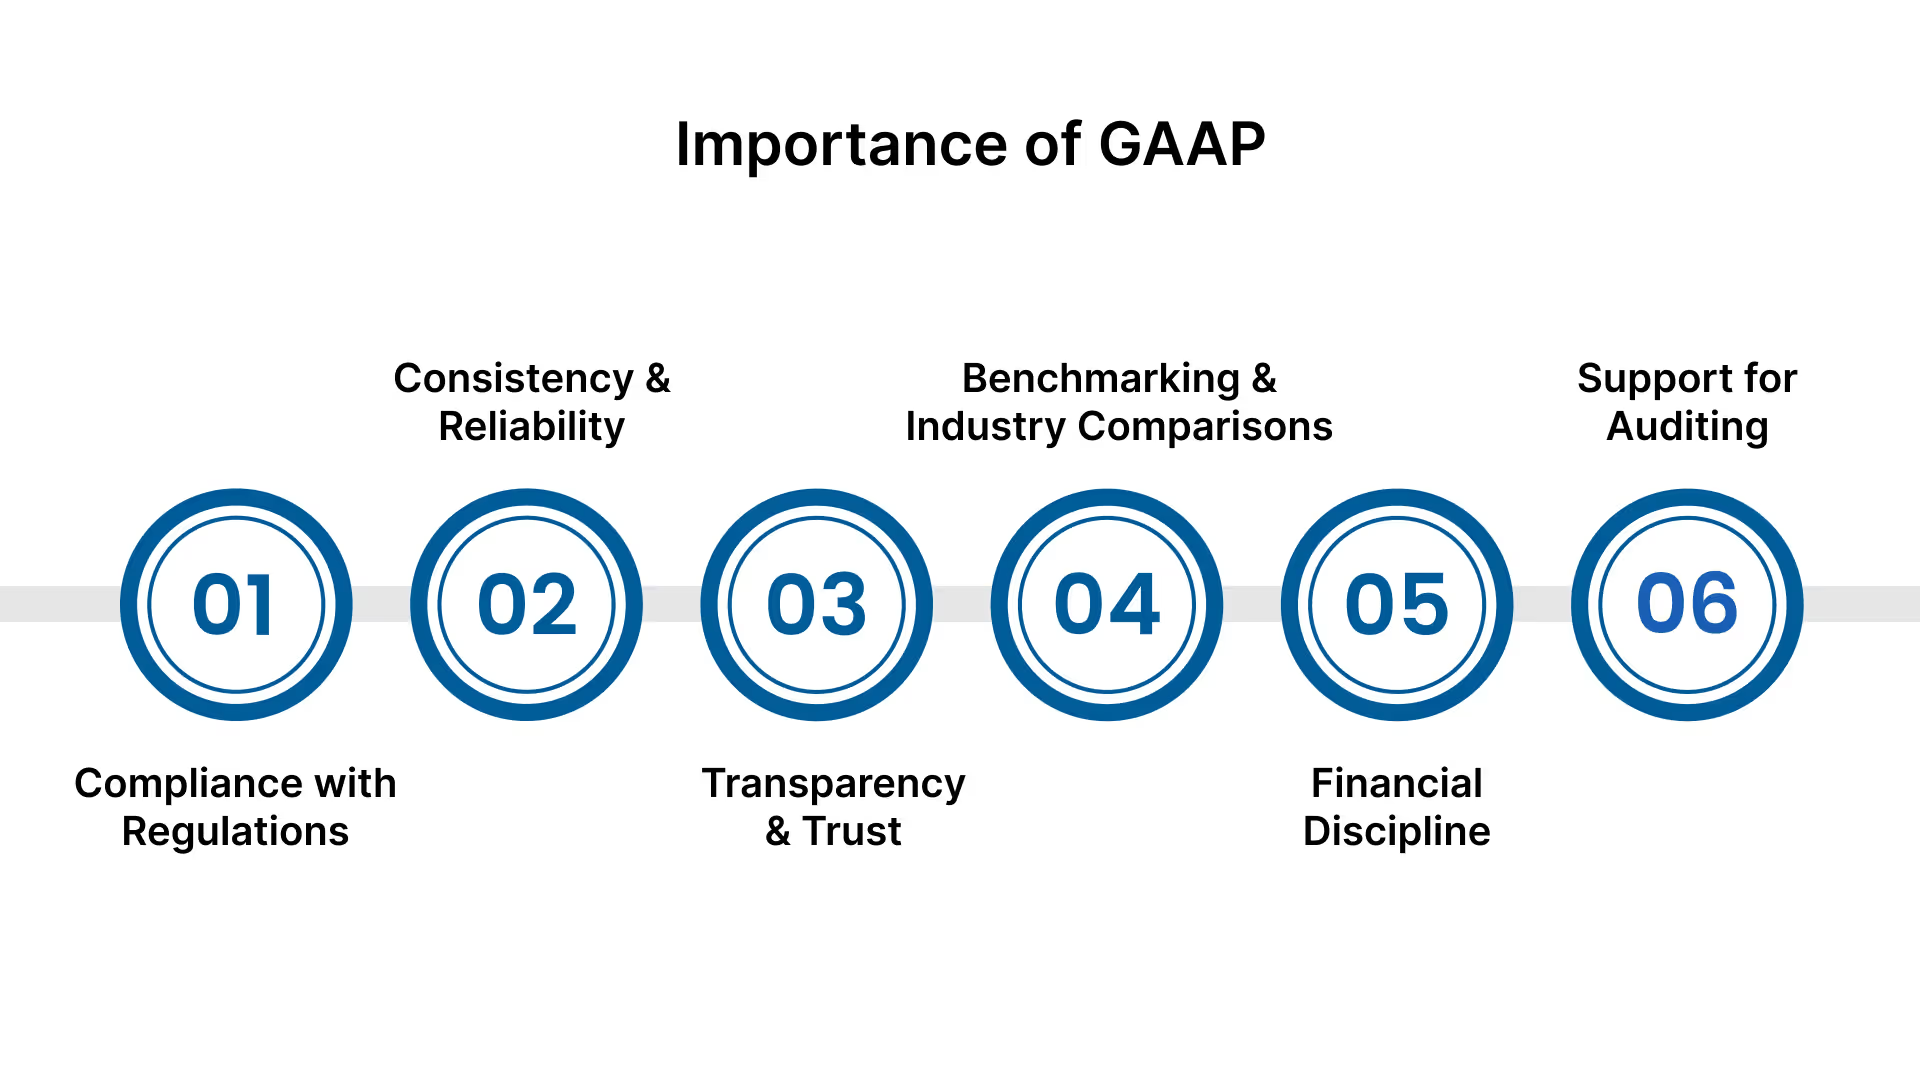
Adhering to GAAP is crucial for US businesses to ensure consistency and compliance in financial reporting. Below are some key reasons why GAAP is so important:
To grasp how GAAP works in practice, let’s examine the specific frameworks that underpin these principles, providing clarity and structure for businesses.
The framework of GAAP provides the foundation for how financial transactions should be recognized, measured, and reported by businesses. Here’s an overview of the key components that make up the GAAP framework:
ASC 606は、収益を認識するための5ステップのモデルを提供しています。これには、顧客との契約の特定、履行義務の決定、取引価格の配分などが含まれます。これにより、企業は商品やサービスの支配権が顧客に移転した時点で収益を認識することになり、業界全体でプロセスの一貫性が高まります。
Under ASC 842, companies are required to recognize all leases on the balance sheet as both a right-of-use asset and a lease liability. This framework changes the way leases are classified and reported, aiming for more transparency on companies' lease obligations, which previously could remain off the balance sheet under ASC 840.
ASC 718は、株式報酬の会計処理を規定する基準であり、企業が従業員に付与するストックオプション、譲渡制限付株式、その他の株式報酬をどのように測定し、費用計上すべきかを定めています。この基準により、企業は株式付与やオプションに関連する従業員報酬のコストを正確に報告することが保証されます。
ASC 350は、のれんおよびその他の無形資産の会計処理と減損テストに関するガイダンスを提供します。この基準に基づき、企業はのれんの減損を毎年評価することが義務付けられており、特定のトリガーイベントが発生した場合には、より頻繁な評価が必要となります。この枠組みにより、財務諸表に無形資産の真の価値が反映されるようになります。
ASC 320は、債務証券および持分証券の会計処理に関するガイドラインを定めています。この枠組みでは、企業は証券への投資を、満期まで保有する意図があるか、売買目的か、あるいは売却可能目的かによって分類し、測定することが求められます。
あわせて読みたい:企業向け監査チェックリストガイド
GAAPの枠組みを明確に理解することで、これらの原則がさまざまな会計実務にどのように適用されるか、実際の事例を検討する準備が整います。
米国GAAPは、財務報告の一貫性と正確性を確保するために、さまざまな会計実務に関する具体的なガイドラインを提供しています。以下に、GAAPがどのように適用されるかの主要な例をいくつか挙げます。
米国GAAPにおける収益費用対応の原則では、費用はそれによって生み出された収益と同じ期間に計上されるべきであると定めています。例えば、企業が同じ期間内に販売される製品を製造するためにコストを負担した場合、そのコストは売上収益と対応させられ、収益性を正確に把握できるようにします。
米国GAAPでは、企業はFIFO(先入先出法)やLIFO(後入先出法)など、異なる棚卸資産評価方法を選択できます。選択した方法は、特にインフレ時に棚卸資産の価値がどのように報告されるかに影響を与えます。これは、売上原価と期末棚卸資産の評価を決定するためです。
米国GAAPでは、有形固定資産のコストをその耐用年数にわたって配分するために、体系的かつ合理的な方法を用いて減価償却を計算します。一般的な方法として定額法があり、資産の価値を耐用年数にわたって均等に償却します。
GAAPの具体的な例を確認したところで、次は国際的なビジネスにおいて重要なもう一つの枠組みであるIFRSに目を向け、GAAPとの違いを理解していきましょう。
IFRSは、国際会計基準審議会(IASB)によって策定され、世界中の企業で採用されている会計基準です。これらの基準は、財務諸表を作成・表示するための枠組みを提供し、国境を越えた財務情報の透明性と比較可能性を促進します。
IFRSは財務報告の統一化を目指しており、異なる国の企業が一貫した原則に基づいて財務データを報告できるようにすることで、投資家やステークホルダーが世界中の企業の財務健全性を評価しやすくしています。

企業、特に複数の国で事業を展開している企業や、海外の投資家を呼び込もうとしている企業にとって、IFRSの採用にはいくつかの利点があります。
Also Read: How to Find The Right Accounting Outsourcing Services for USA Business?
次に、IFRSを構成する主要な原則とフレームワーク、そしてそれらがどのようにして世界中で正確な財務報告を保証しているのかを探っていきましょう。
IFRSは、米国会計基準(US GAAP)のルールベースの構造とは異なる、原則ベースのフレームワークを採用しています。IFRSは、あらゆる種類の取引に対して詳細な指示を出すのではなく、企業が財務諸表を作成する際の指針となる広範な原則を定めています。IFRSの主要な原則は以下の通りです。
According to IAS 2, inventory should be measured at the lower of cost and net realizable value. This ensures that companies do not overstate the value of their inventories, reflecting a more realistic picture of asset value and potential losses.
IFRS第9号は、金融資産および金融負債の認識、測定、減損に焦点を当てています。予想信用損失を認識するために将来予測的なアプローチを導入しており、これは従来の基準における発生損失モデルからの転換を意味し、財務リスクを評価する企業にとって極めて重要です。
IFRS第15号は、収益認識に関する包括的なフレームワークを確立しており、商品やサービスの支配権が顧客に移転した時点で収益を認識すべきであると定めています。この原則により、企業は業界や取引の種類を問わず、一貫した方法で収益を認識できるようになります。
これらの広範な原則は報告における柔軟性を高めますが、同時に企業がそれらを適用する際には専門的な判断を下すことが求められます。
IFRSの基本原則を理解することは不可欠ですが、その影響を十分に把握するために、これらの基準が具体的にどのように適用されているのか、実例を見ていきましょう。
IFRSには米国会計基準(US GAAP)と比較していくつかのユニークな特徴があり、財務報告において柔軟性と広範なガイドラインを提供しています。主な例をいくつか挙げます。
IFRSでは、商品やサービスの支配権が顧客に移転した時点で収益が認識されます。これは、所有権に伴うリスクと報酬が移転した時点で収益を認識することが多い米国会計基準とは異なる場合があります。
IFRSでは、有形固定資産などの特定の資産について、取得原価ではなく公正価値で報告する選択肢が企業に与えられています。これは、不動産や金融商品など、市場変動の影響を受けやすい資産にとって特に有用です。
IFRS第16号に基づき、企業はほとんどのリースを貸借対照表に計上することが義務付けられています。つまり、リース資産とそれに対応する負債を報告しなければなりません。これは、オペレーティング・リースとファイナンス・リースを区別し、一部のリースを貸借対照表外に残すことを認めている米国会計基準とは対照的です。
あわせて読みたい:企業向け監査チェックリストガイド
IFRSの実務的な運用について見てきましたので、次は米国会計基準(GAAP)と直接比較し、その主な違いと共通点を明らかにしていきましょう。
米国会計基準(US GAAP)とIFRSの相違は、企業の財務状況や業績の報告方法に大きな影響を与える可能性があります。主な違いを以下の表にまとめました。
これらの違いを明確に理解した上で、GAAPとIFRSが特定の業界にどのような影響を与えるかを探ることも重要です。適用方法はセクターごとのニーズによって異なるためです。
米国会計基準(US GAAP)とIFRSの相違は、業界ごとに重要な意味を持ち、各セクターの企業の財務業績報告に影響を及ぼします。各フレームワークが様々な業界に与える影響は以下の通りです。
Also Read: How to Find The Right Accounting Outsourcing Services for USA Business?
業界ごとの影響について理解したところで、次に、GAAPとIFRSのどちらのフレームワークが貴社のビジネスに適しているかを検討してみましょう。
米国会計基準とIFRSのどちらが適しているかは、貴社の事業内容、目標、将来の計画に大きく依存します。どちらのフレームワークがより有益かを判断するためのポイントを以下にまとめました。
貴社が主に米国内で事業を展開している、あるいは米国で上場している場合、詳細でルールに基づいた構造を持つ米国会計基準の方が適している可能性があります。米国会計基準が提供する明確さと一貫性は、中小企業や財務活動が比較的シンプルな企業にとって特に有益です。
貴社が事業拡大を計画している、あるいはすでにグローバルに展開している場合、IFRSはより高い柔軟性と国際的な互換性を提供し、国際市場における報告やコンプライアンスを円滑にする助けとなります。多くの国で財務報告にIFRSが義務付けられているか、あるいは推奨されているため、国際貿易や投資に関わる企業にとって、このフレームワークを採用することは不可欠です。
最終的には、両方のフレームワークとその適用方法を理解することで、企業はどの報告基準が自社に適しているかについて、十分な情報に基づいた選択を行うことができます。
インドへの事業拡大を計画されている場合は、VJM Globalが規制システムへの適応をサポートいたします。当社はインドでの会社設立を専門としており、米国の起業家、中小企業、スタートアップ、専門サービス企業が支店、連絡事務所、または非公開有限会社を設立する際のお手伝いをしています。
Understanding the key differences between US GAAP vs IFRS is essential for US business owners and entrepreneurs, especially if you plan on operating internationally or seeking foreign investment. While US GAAP offers a detailed, rules-based approach, IFRS provides a more flexible, principles-based framework. The right choice for your business depends on your industry, international exposure, and long-term goals.
VJM Global provides tailored solutions to help US businesses optimize their financial operations, ensuring compliance with both FASB and IFRS standards. With our expertise, we help you overcome the complexities of financial management while ensuring regulatory compliance.
Schedule a demo with VJM Global to explore how we can support your financial strategy and ensure adherence to FASB and IFRS compliance.
US GAAP is rules-based and more detailed, while IFRS is principles-based, allowing for greater flexibility in application.
IFRS is the global standard, facilitating consistent and comparable financial reporting across international markets.
Yes, US GAAP is more detailed and prescriptive, which can make it more complex than IFRS, which relies on broader principles.
While US GAAP is required for US companies, those with international operations or plans to go global may choose to adopt IFRS for compatibility.
For small businesses operating primarily within the US, US GAAP is typically more suitable due to its structured guidelines and familiarity. However, global expansion may require IFRS adoption.



