


今日、米国の企業は重要な財務プロセスの管理を外部のサービスプロバイダーに依存する傾向がかつてないほど高まっています。規制要件の厳格化や強力なリスク管理の必要性が高まる中、こうしたプロバイダーが信頼性の高い内部統制を備えていることを保証することが、ビジネスの成功の鍵となります。
米国公認会計士協会(AICPA)が策定したSSAE 16は、これらの統制を評価・報告するための信頼できる基準を提供します。SSAE 16はその後SSAE 18へと発展しましたが、その原則は現在も、オフショアプロバイダーと連携する企業にとって不可欠なものです。
この複雑な環境で成功を収めるには、SSAE 16の理解を深め、それがどのように財務の健全性とコンプライアンスの維持に寄与するかを把握することが重要です。本ブログでは、知っておくべきすべてのポイントを解説します。
SSAE 16(Statement on Standards for Attestation Engagements No. 16:保証業務基準書第16号)は、米国公認会計士協会(AICPA)による監査基準です。これは、サービス組織が財務報告に関する内部統制を適切に設計し、効果的に運用していることを証明するのに役立ちます。SSAE 16は、国際的な監査基準への適合と透明性の向上を目的として、旧来のSAS 70に代わって導入されました。
この基準では、サービス監査人が組織の統制環境、エラーのリスク、および統制の有効性を、確かな証拠に基づいて検証することが求められます。また、組織の経営陣は、統制が適切かつ有効であるという書面による確認を提供しなければなりません。
SSAE 16とその監査における役割について理解したところで、次は誰がSSAE 16コンプライアンスを必要とし、なぜそれがビジネスにとって重要なのかを見ていきましょう。
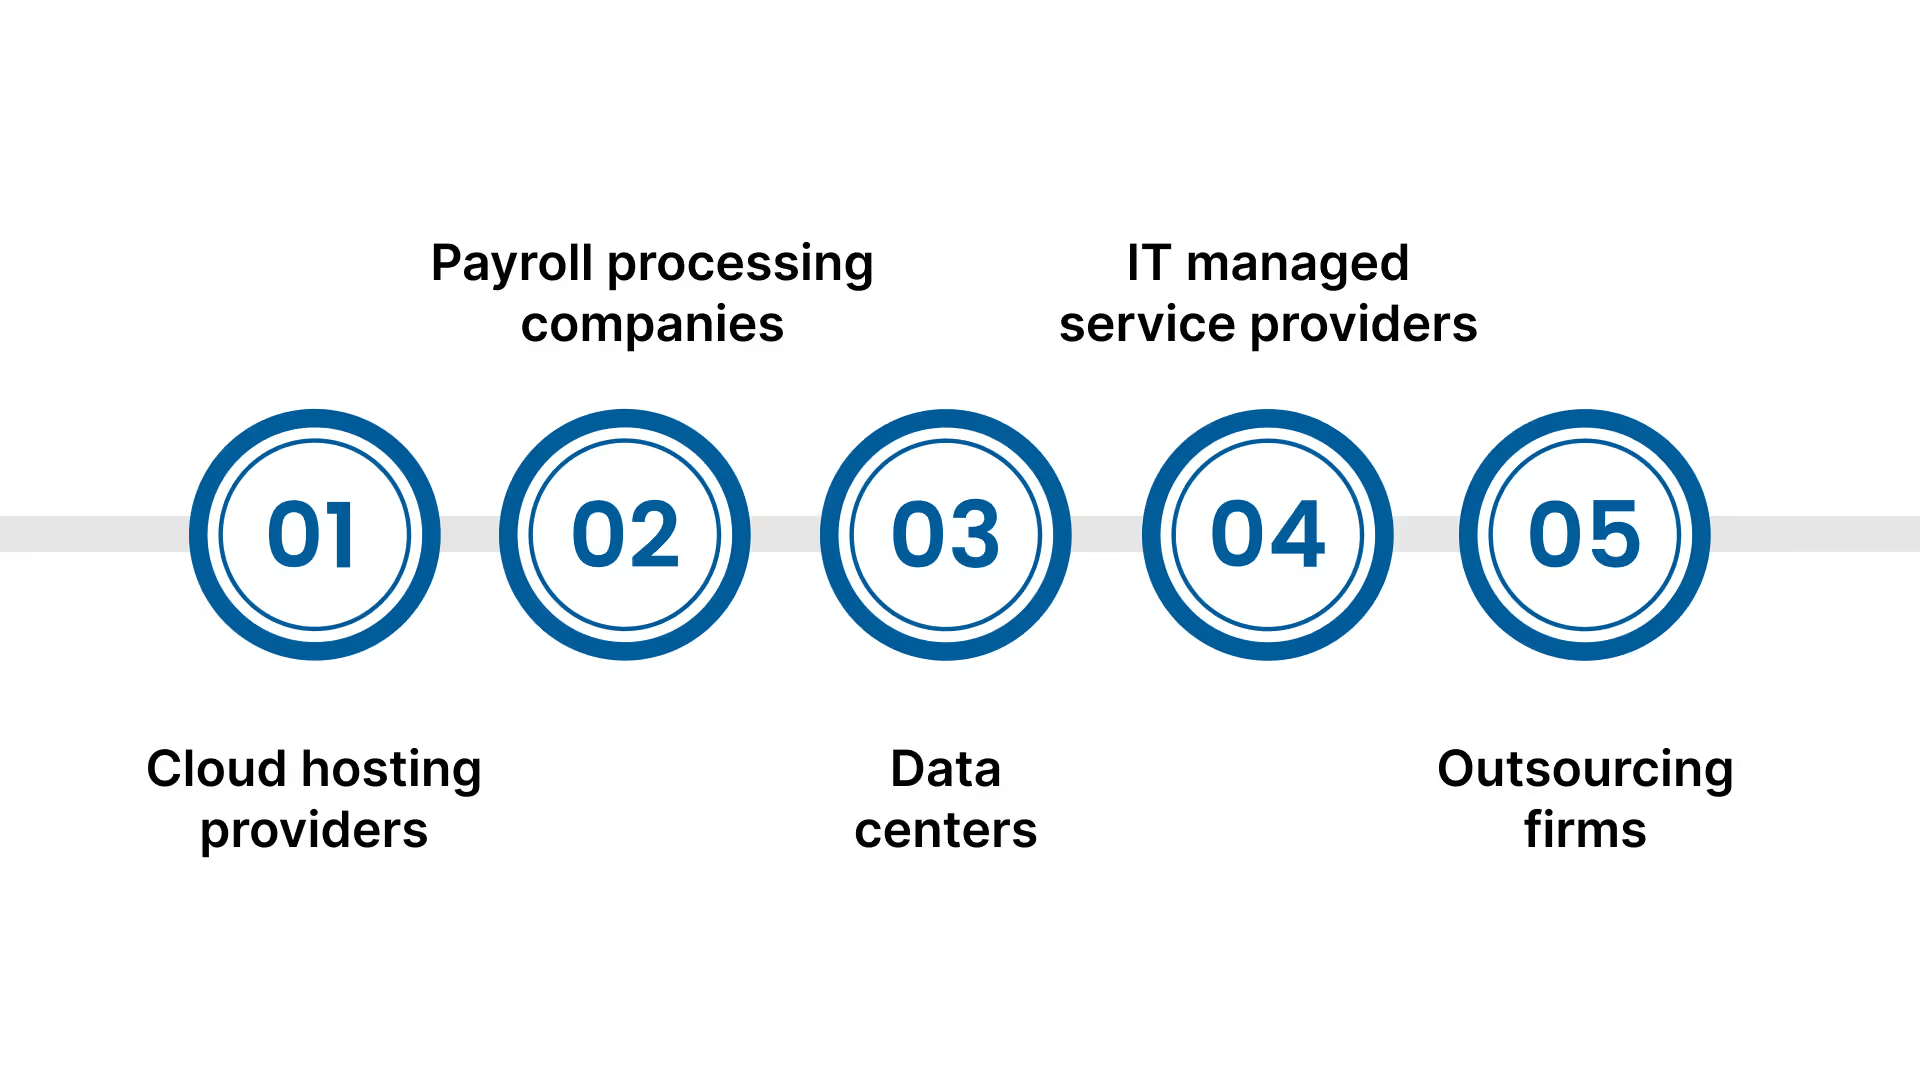
クライアントの財務報告に影響を与える重要な業務機能を提供するサービス組織は、SSAE 16コンプライアンスを追求する必要があります。一般的な例としては以下が挙げられます。
貴社のビジネスがこうしたベンダーに依存している場合、彼らがSSAE 16に準拠していることは、その内部統制が厳格な基準を満たしているという保証となり、財務報告のエラーやデータセキュリティ侵害に関連するリスクを軽減します。
米国企業にとって、SSAE 16コンプライアンスは効果的なベンダーリスク管理の鍵となります。これは、統制の独立した検証を提供することで重複する監査を回避するのに役立ち、サーベンス・オクスリー法(SOX法)などの規制要件を満たすためにも不可欠です。
公認会計士事務所は、財務プロセスに関与するサービスプロバイダーに対し、SSAE 16報告書の提出を求めることがよくあります。これにより、監査の正確性が向上し、保証手続きが効率化されます。
SSAE 16はSSAE 18へと移行しましたが、ベンダーの統制を評価し、監査への準備を計画する際には、依然としてSSAE 16の原則を理解しておくことが重要です。
SSAE 16コンプライアンスが必要な対象について理解できたところで、次はSSAE 16報告書の種類とその意味について見ていきましょう。
あわせて読みたい:インドで持株会社を設立する方法
SSAE 16監査を受けるサービス組織は、主に2種類の報告書を受け取ることができます。
Type 1とType 2のどちらを選択するかは、ビジネスのニーズによって異なります。Type 1は初期の統制設計を証明するのに役立ち、Type 2は継続的な運用の信頼性についてより高い保証を提供します。
次に、SSAE 16監査のプロセスと、それが貴社のビジネスにとってどのような意味を持つのかを解説します。
あわせて読みたい:不可欠な会計ルールと財務的成功のためのアウトソーシングの重要性
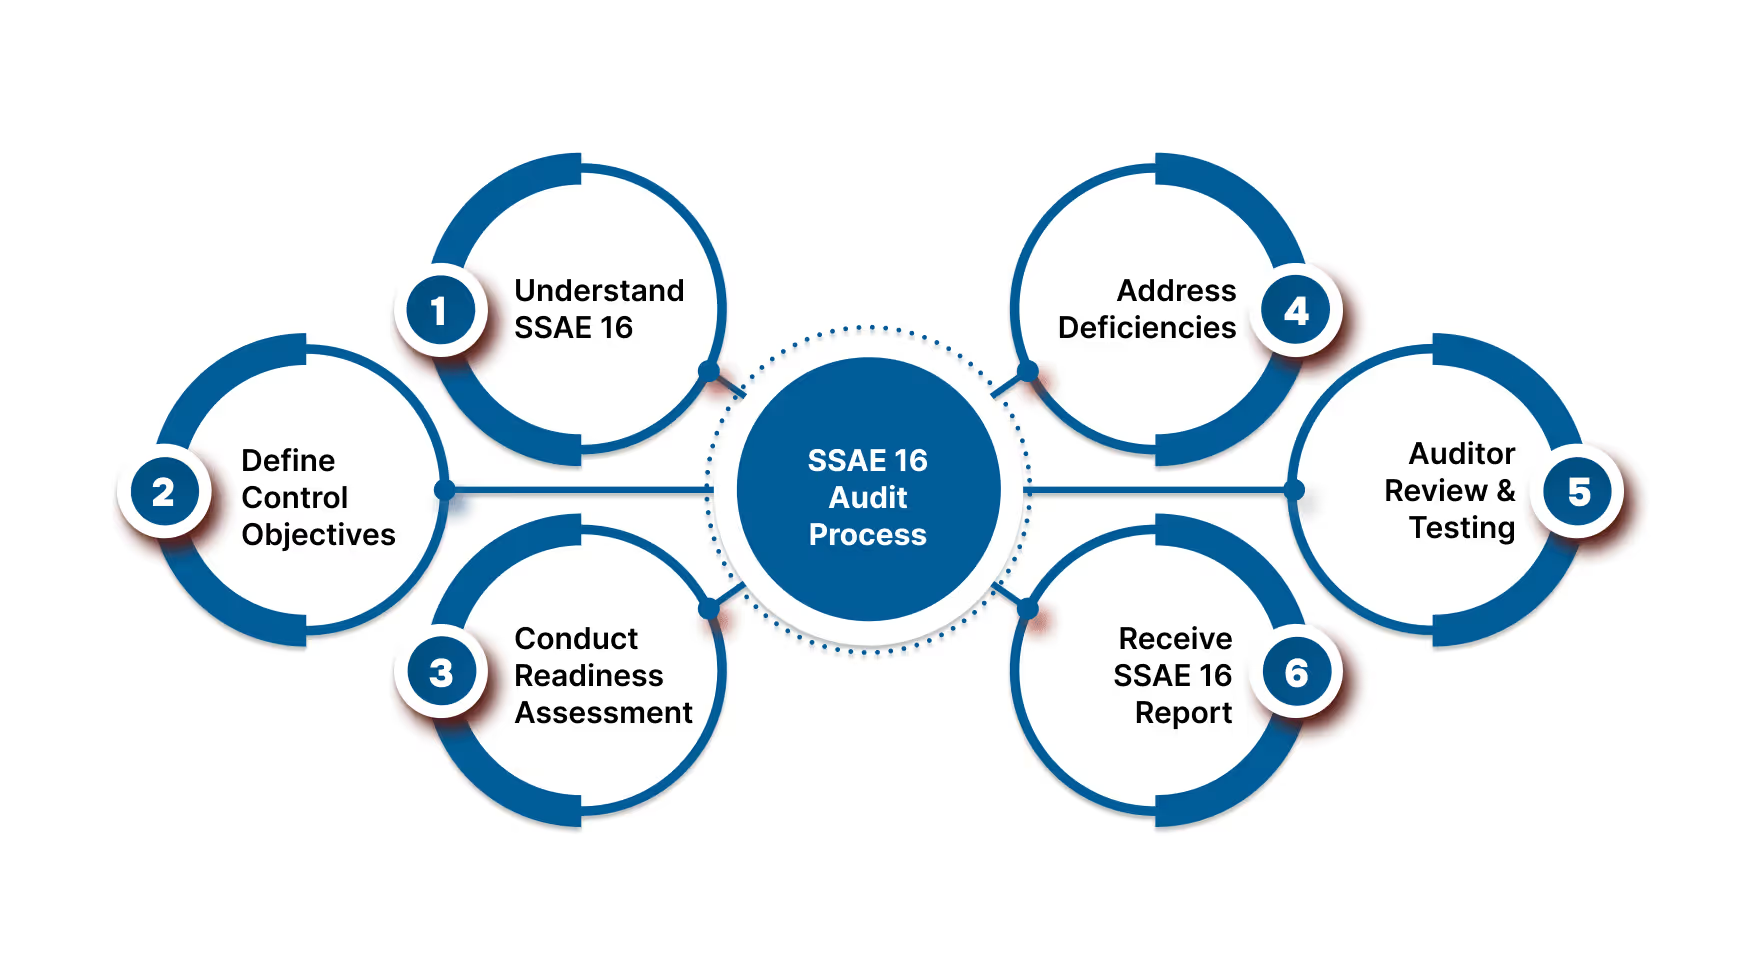
監査プロセスを理解することは、サービス組織がSSAE 16コンプライアンスに向けた準備を整え、成功を収めるために役立ちます。主なステップは以下の通りです。
監査の内容、重要性、そして監査人が何を評価するのかを学びましょう。プロセスを事前に把握しておくことで、明確な見通しが立ちます。
例: クラウドソフトウェアプロバイダーがSSAE 16の要件を調査し、監査人が顧客の財務データの保護状況や内部統制の検証を行うことを事前に把握する。
貴社のサービスや顧客のニーズに沿った具体的な統制と目標を明確にし、文書化します。この焦点が監査範囲の指針となります。
例: 給与計算のアウトソーシング企業が、監査対象となる給与計算の正確性とデータセキュリティに関する統制を定義する。
正式な監査の前に内部レビューを行い、統制やプロセスにおける欠陥や弱点を特定します。発見された問題に対処しておくことで、監査での指摘事項を回避できます。
例: ITサービス企業が内部自己監査を実施し、変更管理の正式な文書化が不足していることを発見。正式な監査の前にこれを作成する。
準備状況評価で発見された欠陥や統制の弱点を修正し、監査時のコンプライアンスを確実にします。
例: 前述のIT企業が、準備状況評価で見つかった不備を解消するため、システム変更に対する正式な承認ワークフローを導入する。
独立した監査人が、統制の設計や運用有効性(Type 2の場合)を評価し、テストや証拠収集を通じて経営者の主張を検証します。
例: 監査人が給与計算会社のシステム統制を数ヶ月間にわたってテストし、一貫した正確な処理が行われているかを検証する。
監査終了後、統制に関する監査人の意見が記載されたType 1またはType 2報告書を受け取ります。これを顧客やステークホルダーに共有することで、信頼性を証明できます。
例:クラウドソフトウェアプロバイダーが、自社の管理体制が有効であることを証明するType 2 SSAE 16報告書を受領し、大手クライアントとの契約獲得につなげた。
次に、SSAE 16とその継承規格であるSSAE 18の主な違いについて解説します。
SSAE 18は2017年にSSAE 16に代わるものとして導入され、証明業務に関する基準が更新・拡充されました。主な違いを例を挙げて説明します。
SSAE 16とSSAE 18の主な違いを確認したところで、最後にVJM Globalがお客様のコンプライアンスおよび監査ニーズをどのようにサポートするかをご紹介します。
あわせて読みたい:インドでのソフトウェア会社設立
VJM Globalは、SSAE 16およびSSAE 18のコンプライアンスを目指す企業に対し、円滑でストレスのない監査プロセスを実現するための包括的なサポートを提供しています。
VJM Globalとパートナーシップを組むことで、SSAEコンプライアンスを自社だけで管理する必要はなくなります。当社の専門的なオフショア会計チームが、お客様のビジネスニーズに合わせて、費用対効果の高い監査サポートを提供します。
SSAE 16/18コンプライアンスを簡素化し、管理体制と報告の信頼性を高めたいとお考えなら、今すぐVJM Globalにご連絡ください。規制対応の成功とビジネスの成長に向けた強固な基盤作りをサポートいたします。
SSAE 16は監査基準であり、SOC 1はそのSSAE 16監査に基づいて発行される報告書のことです。
SSAE 16は2017年にSSAE 18に置き換わりました。現在、新規の監査はSSAE 18基準に従って行われます。
いいえ、SOC 2はセキュリティや運用管理に焦点を当てたものですが、SSAE 16(SOC 1)は財務報告に関連する管理体制を対象としています。
SSAEは、米国公認会計士協会(AICPA)が発行する「証明業務に関する基準書(Statement on Standards for Attestation Engagements)」の略称です。
公認会計士がSSAE 16に基づいて財務報告の管理体制を評価し、その結果としてSOC 1報告書が発行される監査証明のことです。
SSAE 16 is U.S-based; ISAE 3402 is the international equivalent, both auditing controls over financial reporting.



