

Las auditorías legales en Singapur conllevan costes reales, tanto en honorarios como en tiempo de gestión. Según la Sección 205 de la Ley de Sociedades de 1967, todas las empresas registradas deben nombrar un auditor y someter sus estados financieros a una auditoría anual.
Sin embargo, desde 2015, las empresas privadas más pequeñas tienen una alternativa. La exención de auditoría para "pequeñas empresas", regulada por la Sección 205C de la Ley de Sociedades y el Decimotercer Anexo, permite que las empresas privadas que cumplan los requisitos omitan este requisito por completo, lo que puede suponer un ahorro de miles de dólares en costes anuales de cumplimiento.
Si usted es propietario de un negocio, inversor extranjero o profesional de las finanzas que gestiona una empresa constituida en Singapur, esta guía cubre exactamente lo que necesita: los criterios de calificación, cómo aplicar las pruebas correctamente y qué obligaciones de cumplimiento permanecen incluso después de la exención.
Preste especial atención si gestiona una filial de propiedad extranjera dentro de una estructura de grupo multinacional. Deben cumplirse tanto las pruebas a nivel de empresa individual como a nivel de grupo; si no se cumple alguna de ellas, se pierde la exención.
Para muchas empresas privadas en Singapur, la exención de auditoría puede significar un ahorro de miles de dólares en costes de cumplimiento cada año. Según la Sección 205C de la Ley de Sociedades de Singapur, las empresas elegibles están exentas de la obligación legal de nombrar a un contable público registrado y de someter sus estados financieros a una auditoría formal anual. Las empresas deben calificar activamente para ello cada año; no se concede por defecto y la elegibilidad se evalúa en función de criterios específicos.
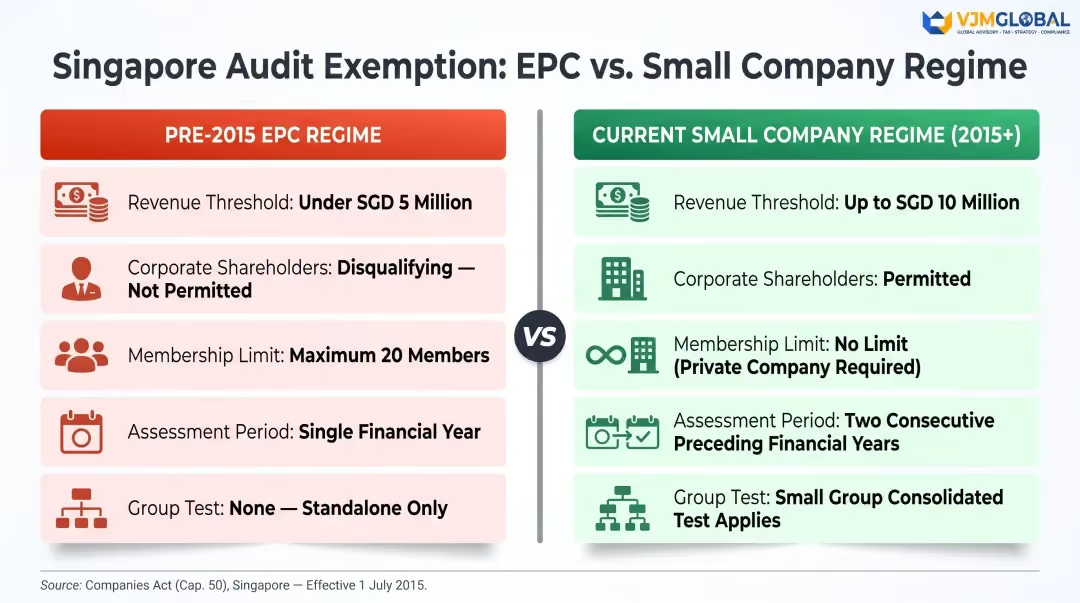
Antes de julio de 2015, solo las "empresas privadas exentas" (EPC, por sus siglas en inglés) con ingresos anuales inferiores a 5 millones de SGD calificaban para la exención de auditoría. La estructura era muy restrictiva: no más de 20 miembros y ninguna corporación podía tener ningún interés beneficiario en las acciones.
Esto significaba que cualquier empresa con accionistas corporativos quedaba automáticamente descalificada, independientemente de su tamaño o ingresos.
La enmienda de 2014 a la Ley de Sociedades introdujo el concepto más amplio de "pequeña empresa", que entró en vigor para los ejercicios financieros que comenzaron a partir del 1 de julio de 2015. Esta reforma amplió el grupo de empresas elegibles mediante:
El marco de exención de auditoría de Singapur tiene tres objetivos claros: reducir los costes de cumplimiento para las PYMES, disminuir la carga administrativa para las empresas que califican y alinearse con las prácticas regulatorias internacionales. Según el comunicado de prensa de ACRA de febrero de 2026, el marco equilibra la reducción de esa carga con la preservación de una supervisión adecuada del gobierno corporativo.
El requisito de auditoría legal para las empresas más grandes permanece intacto, manteniendo la rendición de cuentas allí donde el interés público más amplio y una base de partes interesadas mayor justifican el escrutinio externo.
Para calificar para la exención de auditoría, una empresa debe cumplir dos condiciones simultáneamente:
Ambas condiciones son obligatorias. Una empresa que cumple los umbrales cuantitativos pero deja de ser una empresa privada en cualquier momento durante el ejercicio financiero pierde por completo su elegibilidad para la exención.
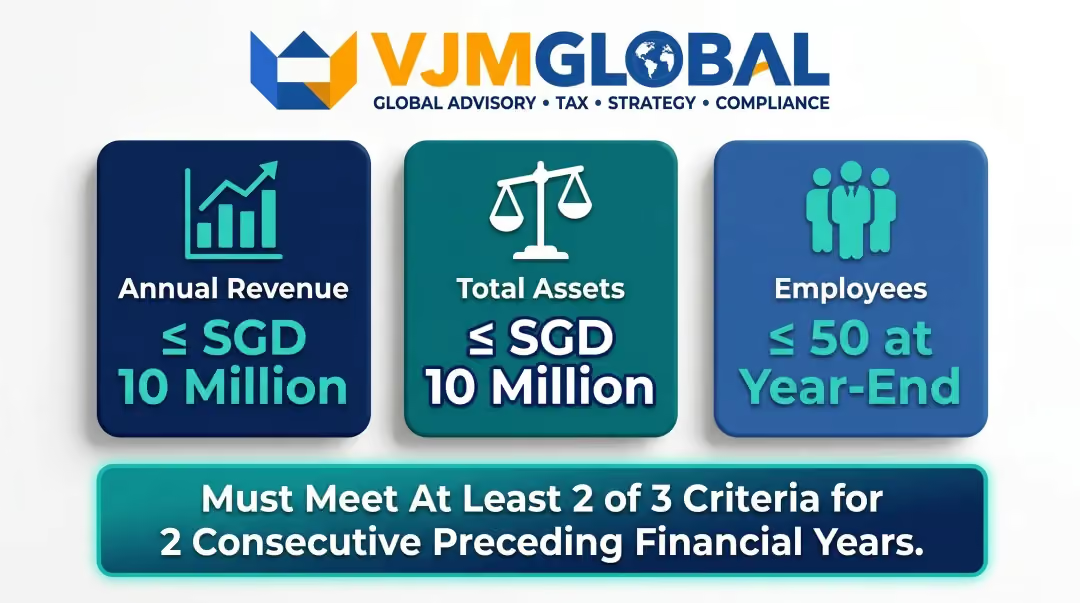
Según el Decimotercer Anexo de la Ley de Sociedades, los tres umbrales son:
CriterioUmbralIngresos anuales totalesNo más de 10 millones de SGDActivos totales (cierre de ejercicio)No más de 10 millones de SGDNúmero de empleados (cierre de ejercicio)No más de 50
Ingresos: Medidos según los estados financieros preparados bajo las normas contables de Singapur aplicables, cubriendo todos los ingresos operativos reconocidos durante el ejercicio financiero.
Activos totales: El saldo al cierre del ejercicio calculado bajo las normas contables aplicables, incluyendo todos los activos corrientes y no corrientes antes de la deducción de pasivos.
Empleados: Plantilla a tiempo completo al cierre del ejercicio. Los trabajadores a tiempo parcial y por contrato deben evaluarse según su clasificación bajo las normas contables aplicables; las empresas con una fuerza laboral variable significativa deben verificar su recuento cuidadosamente.
Una empresa debe cumplir al menos dos de los tres criterios en cada uno de los dos ejercicios financieros inmediatamente anteriores al año en curso. No cumplir con los criterios en al menos uno de esos dos años descalifica a la empresa.
Ejemplo práctico:
Para evaluar la elegibilidad para la exención de auditoría en el ejercicio fiscal 2024:
Las empresas recién constituidas se enfrentan a una situación diferente: simplemente no tienen dos años de historial para evaluar.
El Decimotercer Anexo contempla a las empresas sin un historial de dos años:
El 26 de febrero de 2026, ACRA anunció una revisión del marco de exención de auditoría, con consultas al sector a partir de marzo de 2026. La revisión se centra en dos áreas:
ACRA solicitó comentarios públicos antes del 17 de abril de 2026. Aún no se han anunciado cifras revisadas, pero la revisión señala una posible expansión de la elegibilidad para la exención a corto plazo.
Incluso si una filial en Singapur califica individualmente como pequeña empresa, solo recibe la exención de auditoría si todo el grupo también califica como "pequeño grupo". Ambas condiciones deben cumplirse simultáneamente.
Esta prueba doble evita que las grandes corporaciones multinacionales estructuren pequeñas filiales en Singapur para evitar los requisitos de auditoría mientras mantienen operaciones consolidadas sustanciales en otros lugares.
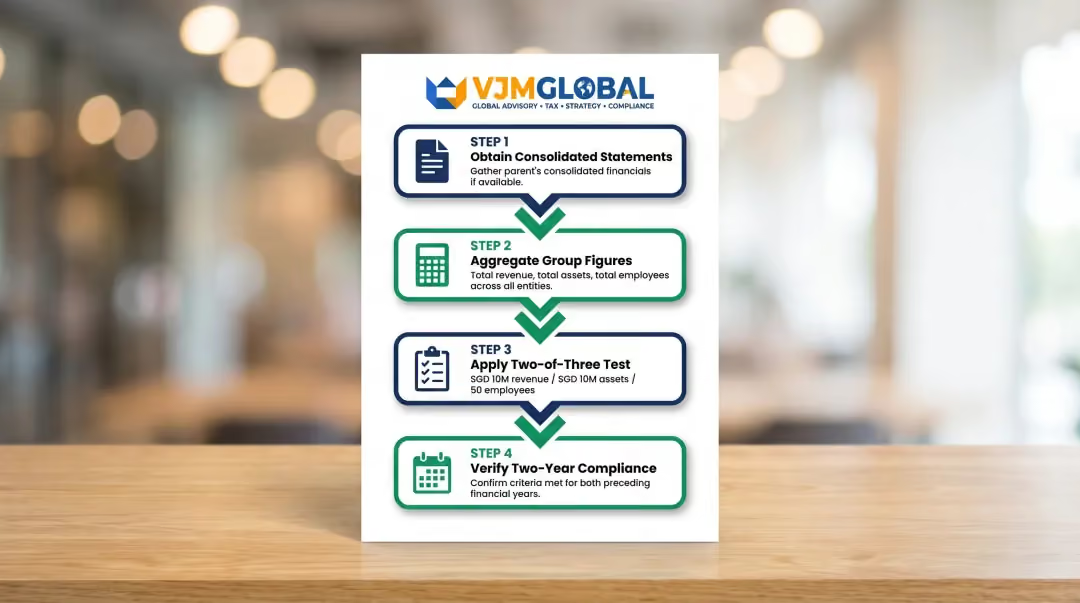
Según la Sección 205C(3)-(4) y el Decimotercer Anexo, Párrafo 2, el grupo (incluida la matriz extranjera y todas las filiales) debe cumplir al menos dos de los mismos tres criterios sobre una base consolidada durante los dos ejercicios financieros anteriores consecutivos:
La consolidación sigue las Normas de Información Financiera de Singapur (SFRS) o las NIIF, según corresponda. Si la empresa matriz prepara estados financieros consolidados, utilice esas cifras. De lo contrario, sume manualmente los activos, los ingresos y el número de empleados de todos los miembros del grupo.
La prueba de pequeño grupo se aplica independientemente de dónde esté constituida la matriz. Cuando una empresa matriz tiene su sede fuera de Singapur —en EE. UU., el Reino Unido o Australia, por ejemplo—, la filial de Singapur aún debe evaluar si el grupo en su conjunto califica como un pequeño grupo.
Pasos clave:
Bajo el marco actual de pequeñas empresas (vigente desde 2015), las empresas con accionistas corporativos siguen calificando para la exención de auditoría. Esta es una distinción fundamental respecto al antiguo régimen de empresas privadas exentas (EPC), que excluía a las empresas con cualquier accionista corporativo.
Muchas filiales de propiedad extranjera pasan por alto este cambio y asumen incorrectamente que una matriz corporativa las descalifica automáticamente.
No es así. Bajo el marco actual, solo importan los umbrales cuantitativos y las pruebas a nivel de grupo; la estructura de propiedad corporativa no tiene ninguna influencia en la elegibilidad.
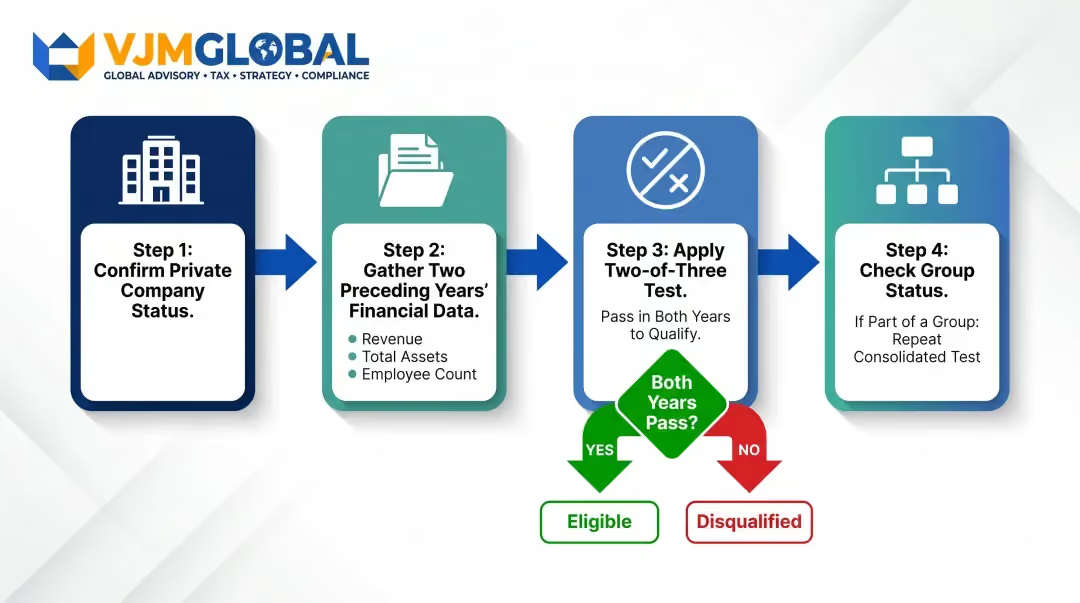
Paso 1 — Confirmar el estatus de empresa privada
Verifique que la empresa sea una empresa privada (según lo definido en la Ley de Sociedades) durante todo el ejercicio financiero. Las empresas públicas y ciertas entidades cotizadas no califican independientemente de su tamaño.
Paso 2 — Recopilar los datos financieros de los dos años anteriores
Recopile los datos de los dos ejercicios financieros inmediatamente anteriores al año en curso:
Utilice las cifras de los estados financieros preparados conforme a las normas contables de Singapur aplicables.
Paso 3: Aplicar la prueba de dos de tres
Compruebe si la empresa cumple al menos dos de los tres criterios cuantitativos en cada uno de esos dos años anteriores:
Paso 4: Comprobar el estatus del grupo, si procede
Si la empresa forma parte de un grupo, repita la prueba de dos de tres utilizando las cifras consolidadas a nivel de grupo para los mismos dos años anteriores. La exención solo se aplica si tanto la empresa individualmente como el grupo en su conjunto cumplen los requisitos.
Superar la evaluación de elegibilidad es solo una parte de la ecuación. Las empresas también deben realizar un seguimiento de su estatus año tras año, ya que tanto el crecimiento como los cambios estructurales pueden afectar a la exención en el futuro.
Una vez que una empresa califica como pequeña empresa, mantiene la exención automáticamente en los años siguientes; no es necesario volver a solicitarla. Dicho esto, la elegibilidad debe supervisarse cada año.
Causas de descalificación:
Una empresa pierde su estatus de pequeña empresa si:
Para las empresas que gestionan estructuras de grupos con múltiples entidades u operaciones transfronterizas, el seguimiento de las cifras consolidadas a lo largo de dos ejercicios financieros añade una complejidad considerable, y cometer errores en esos cálculos puede dar lugar a una auditoría inesperada.
La exención de auditoría solo elimina el requisito de designar a un contable público registrado y de someter las cuentas a una auditoría formal. No elimina la obligación de preparar los estados financieros anuales.
Las empresas exentas deben seguir:
La distinción es importante: "exención de auditoría" significa "exención de auditoría externa", no "exención de contabilidad y presentación de informes financieros".
Según la sección 205B(6), los accionistas que posean el 5% o más de los derechos de voto pueden exigir a la empresa que realice una auditoría formal incluso si cumple los requisitos para la exención. Esto debe hacerse mediante notificación por escrito durante un ejercicio financiero, a más tardar un mes antes de que finalice dicho ejercicio.
Las empresas deben ser conscientes de la existencia de este derecho y planificar en consecuencia si cuentan con accionistas minoritarios significativos.
Más allá de los derechos de los accionistas, ACRA también conserva la autoridad independiente para intervenir. El Registro realiza comprobaciones periódicas de los estados financieros de todas las empresas, incluidas las exentas. Según la sección 205D, ACRA puede exigir a cualquier empresa exenta que presente estados financieros auditados si:
En casos que impliquen disputas legales o preocupaciones normativas, ACRA puede designar un auditor independientemente del estatus de exención.
Esto significa que la calidad de su contabilidad afecta a algo más que al cumplimiento: determina su nivel de exposición si ACRA decide realizar una inspección más detallada.
El concepto erróneo más común es que la exención de auditoría permite a las empresas ser informales o imprecisas con su contabilidad. En realidad, las empresas exentas deben seguir manteniendo registros contables adecuados y preparar estados financieros que cumplan con las normas aplicables. Lo único que se elimina es el requisito de auditoría externa formal.
Dicho esto, las obligaciones de cumplimiento siguen vigentes. Las empresas deben conservar los registros contables durante al menos 5 años según la sección 199(2), y los directores deben confirmar en la declaración anual que los registros se han mantenido de acuerdo con la sección 199. El incumplimiento puede dar lugar a sanciones y a la posible pérdida de la exención.
Muchos propietarios de empresas que operan a través de estructuras corporativas siguen asumiendo que no cumplen los requisitos para la exención, pero esta confusión se debe a normas obsoletas. Los accionistas corporativos quedaban excluidos bajo el antiguo marco de empresas privadas exentas (EPC), pero los criterios para pequeñas empresas introducidos en 2015 cambiaron eso por completo.
Diferencias clave:
CaracterísticaRégimen EPC anterior a 2015Régimen actual de pequeñas empresasUmbral de ingresos< 5 millones de SGD≤ 10 millones de SGD (prueba de 2 de 3)Accionistas corporativosDescalificanteNo descalificanteMáximo de accionistas20 miembrosSin límite (debe ser empresa privada)Periodo de evaluaciónEjercicio financiero único2 ejercicios financieros consecutivos inmediatamente anterioresPrueba de grupoNo aplicablePrueba de grupo pequeño sobre base consolidada
Una empresa que cumple los requisitos este año puede perder la exención el siguiente si sus ingresos o activos aumentan; la elegibilidad se reevalúa cada año en función de los dos ejercicios financieros consecutivos inmediatamente anteriores. Asumir que se mantiene la exención sin comprobarlo es una de las lagunas de cumplimiento más comunes.
Para adelantarse a esto:
Los umbrales actuales son: ingresos anuales totales ≤ 10 millones de SGD, activos totales ≤ 10 millones de SGD y un total de empleados ≤ 50. Una empresa debe cumplir al menos dos de estos tres criterios durante los dos ejercicios financieros consecutivos inmediatamente anteriores. ACRA está revisando estos umbrales a partir de 2026.
No existe un proceso de solicitud formal; la empresa evalúa por sí misma cada año si cumple con los criterios de pequeña empresa y, si es elegible, simplemente no nombra un auditor estatutario para ese ejercicio financiero.
La regla de los 2 años exige que una empresa cumpla al menos dos de los tres criterios cuantitativos (ingresos, activos, empleados) en cada uno de los dos ejercicios financieros inmediatamente anteriores al año en curso. No alcanzar ese umbral en uno de esos dos años descalifica a la empresa.
Sí, bajo el marco actual de pequeñas empresas (en vigor desde 2015), la presencia de accionistas corporativos no descalifica a una empresa. Esta es una diferencia clave con respecto al régimen anterior de empresas privadas exentas (EPC), que excluía a las empresas con cualquier interés beneficiario corporativo.
Sí, la exención de auditoría no elimina la obligación de preparar y presentar estados financieros anuales ante la ACRA. Las empresas exentas deben seguir presentando cuentas no auditadas preparadas de acuerdo con las normas contables de Singapur y mantener registros contables adecuados.
Una empresa pierde su exención si deja de ser una empresa privada o si no cumple al menos dos de los tres criterios cuantitativos durante los dos ejercicios financieros consecutivos más recientes. Un año de bajo rendimiento no provoca la descalificación; dos años consecutivos sin cumplir los criterios sí lo hacen.




