

Las empresas de Singapur que se expanden al territorio continental de los EAU se enfrentan a una obligación de cumplimiento que funciona de forma distinta al marco normativo de Singapur: **toda empresa en el territorio continental de los EAU debe someterse a una auditoría externa anual obligatoria, independientemente de su tamaño, ingresos o número de empleados.
Esto toma por sorpresa a muchos fundadores de Singapur. Según la Ley de Sociedades de Singapur, las pequeñas empresas que cumplen con ciertos umbrales pueden estar exentas de auditoría, pero no existe tal exención para las entidades en el territorio continental de los EAU.
Desde el primer día de operaciones, su Sociedad de Responsabilidad Limitada (LLC) o Sociedad Anónima Pública (PJSC) en los EAU debe designar a un auditor con licencia del Ministerio de Economía de los EAU y presentar estados financieros auditados anualmente.
Esta guía abarca el marco legal, el proceso de auditoría, lo que su equipo financiero debe preparar y las consecuencias del incumplimiento, para que su entidad en los EAU se mantenga siempre dentro de la legalidad.
Una auditoría de una empresa en el territorio continental de los EAU es un examen independiente de los estados financieros de su entidad, realizado por un auditor externo con licencia, para verificar que las cuentas sean precisas, completas y cumplan con las leyes de los EAU y las Normas Internacionales de Información Financiera (NIIF).
Esto no es lo mismo que las funciones de auditoría interna, las revisiones rutinarias de contabilidad o la externalización de servicios contables. Una auditoría externa legal tiene peso jurídico y debe producir un informe formal del auditor, en el cual los reguladores y los bancos realmente confiarán.
Ese informe puede ser requerido en cualquier momento por el Departamento de Economía y Turismo (DED), la Autoridad Federal de Impuestos (FTA) y los bancos de los EAU.
Para las empresas con sede en Singapur, aquí es donde las normas de los EAU divergen drásticamente de lo que usted puede estar acostumbrado en su país:
Marco¿Exención de auditoría disponible?UmbralSingapur (Ley de Sociedades, S.205C)SíIngresos ≤ 10 M S$, activos ≤ 10 M S$, empleados ≤ 50 (2 de 3)Territorio continental de los EAUNoToda empresa debe cumplir, independientemente de su tamaño
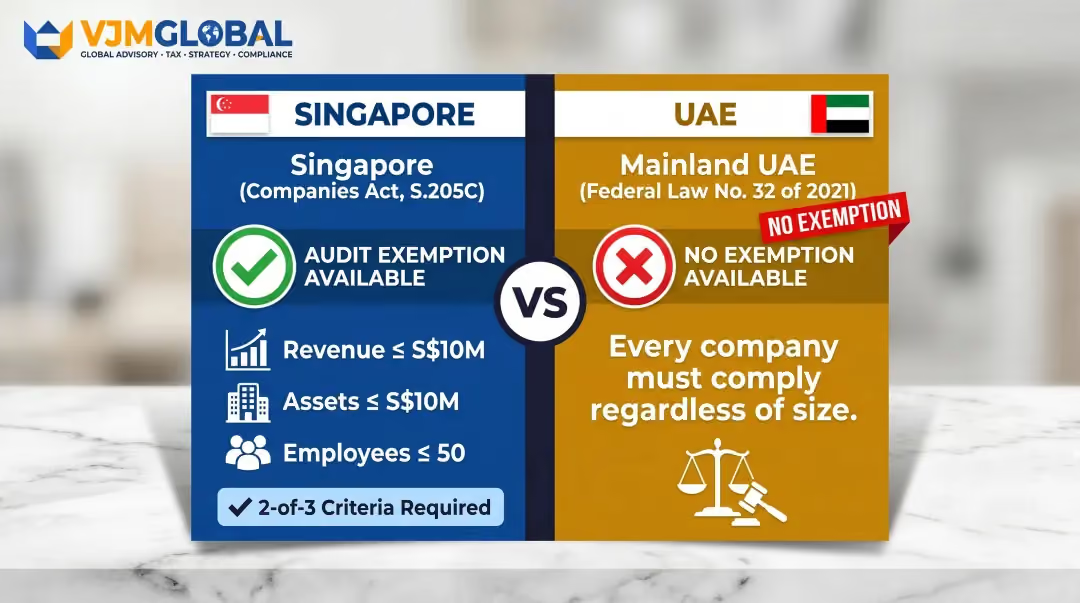
En el territorio continental de los EAU, toda entidad registrada debe someterse a una auditoría legal; no existen exclusiones basadas en el tamaño.
La disposición vigente es el Artículo 27(1) de la Ley Federal N.º 32 de 2021 (Ley de Sociedades Comerciales de los EAU), que establece: "Toda Sociedad Anónima o Sociedad de Responsabilidad Limitada deberá tener uno o más auditores para auditar las cuentas de la Sociedad anualmente".
Puntos clave:
Según la Decisión Ministerial N.º 84 de 2025 (en vigor para los periodos fiscales a partir del 1 de enero de 2025), las empresas con ingresos anuales superiores a 50 millones de AED deben mantener estados financieros auditados a efectos de la declaración del impuesto de sociedades.
Este umbral se aplica independientemente de la obligación del Artículo 27; las empresas en el territorio continental con ingresos inferiores a 50 millones de AED siguen necesitando una auditoría anual según la Ley de Sociedades Comerciales, pero aquellas que superan dicha cifra se enfrentan a una capa adicional de cumplimiento del impuesto de sociedades.
Tipo de entidadPlazo de preparación de estados financierosLLC3 meses desde el cierre del ejercicio financiero (Artículo 87)PJSC4 meses desde el cierre del ejercicio financiero (Artículo 238)
Las empresas matrices en Singapur con filiales LLC se enfrentan a un plazo de cumplimiento más ajustado que las PJSC. Incumplir estos plazos puede generar problemas en cadena con la renovación de licencias y las declaraciones de impuestos.
Estos plazos son responsabilidad exclusiva de la filial en los EAU, no de la matriz en Singapur. La obligación de auditoría se aplica a nivel de la filial, lo que significa que su entidad en los EAU debe ser auditada de forma independiente, separada de cualquier auditoría de grupo realizada en Singapur.
Una ventaja práctica: el marco SFRS(I) de Singapur ha sido idéntico a las NIIF desde el 1 de enero de 2018, por lo que no hay problemas de conversión de normas al consolidar los estados financieros de los EAU en las cuentas del grupo en Singapur. Sin embargo, la auditoría en los EAU debe ser realizada por un profesional con licencia en los EAU; su auditor en Singapur no puede firmarla.
El ciclo de auditoría abarca desde el cierre del ejercicio financiero hasta el nombramiento del auditor, la preparación de documentos, el trabajo de campo, la emisión del informe y la presentación ante las autoridades pertinentes.
Requisito fundamental: El auditor debe estar registrado y autorizado por el Ministerio de Economía de los EAU bajo la Ley Federal N.º 12 de 2014.
El artículo 3 establece: "Ninguna persona física o entidad jurídica podrá ejercer la profesión en el Estado a menos que su nombre esté inscrito en el registro de auditores en ejercicio del Ministerio".
Las firmas de contadores públicos con sede en Singapur o las entidades internacionales "Big 4" registradas solo en Singapur no pueden firmar legalmente informes de auditoría estatutaria en los EAU. Su firma debe establecer una sucursal en los EAU con un representante con licencia local o contratar a una firma de auditoría registrada en los EAU.
Su auditor requerirá un paquete completo de documentos. Utilice esta lista de verificación:
El auditor revisa los documentos financieros, prueba una muestra de transacciones, evalúa los controles internos y verifica que los estados financieros se preparen de acuerdo con las NIIF.
El trabajo de campo puede realizarse en sus instalaciones en los EAU o de forma remota, según la metodología del auditor. La cooperación de su equipo de gestión local es esencial. Las respuestas tardías a las consultas del auditor pueden retrasar su fecha límite de presentación y crear riesgos de cumplimiento.
El auditor emite una opinión formal en una de estas cuatro formas:
Tipo de opiniónSignificadoImpactoSin salvedades (Limpia)Los estados presentan una imagen fiel y razonableSin problemas de cumplimientoCon salvedadesErrores materiales en áreas específicasPuede generar consultas del DED/FTAAdversaLos estados no presentan una imagen fielProbables complicaciones en la renovación de la licenciaAbstención de opiniónEl auditor no pudo obtener evidencia suficienteProblemas bancarios y regulatorios
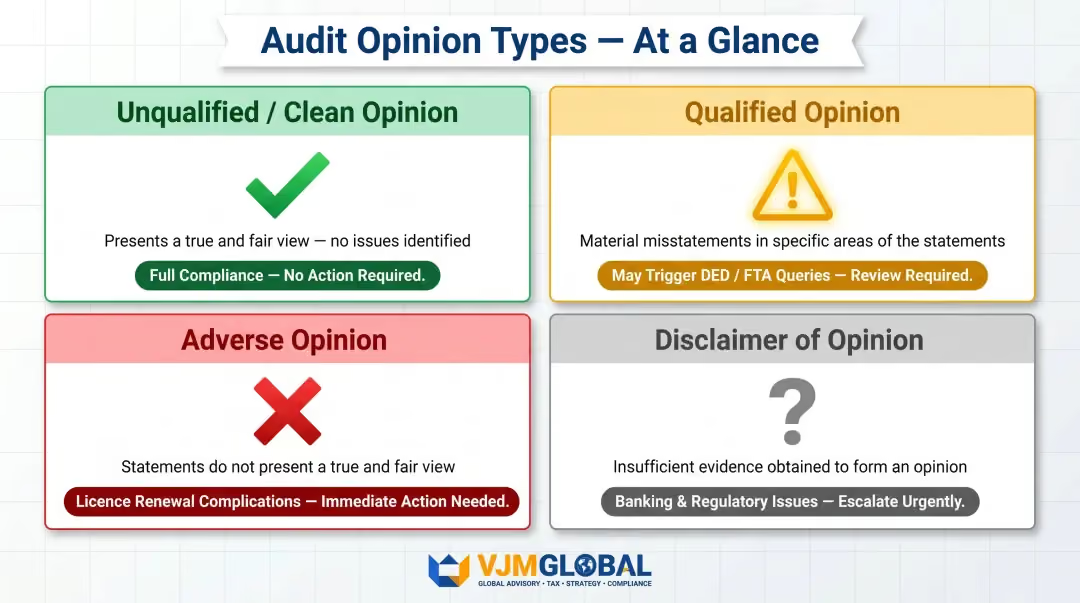
Para las empresas de Singapur que gestionan los plazos de presentación de informes del grupo, una opinión sin salvedades es especialmente importante; las opiniones con salvedades o adversas pueden retrasar la consolidación de la empresa matriz y generar consultas también por parte de sus auditores en Singapur.
Los estados financieros auditados deben presentarse ante:
Las empresas matrices de Singapur normalmente necesitarán estados financieros auditados de los EAU en formato NIIF para respaldar la consolidación del grupo bajo las normas SFRS(I), así que confirme los requisitos de formato con sus auditores en Singapur antes de que comience el trabajo de campo.
El auditor designado debe poseer una licencia válida del Ministerio de Economía de los EAU. Los contadores públicos certificados de Singapur (CA Singapore) o las filiales internacionales de las "Big 4" que operan solo en Singapur no pueden firmar informes de auditoría estatutaria de los EAU.
Antes de contratar a una firma, verifique su estado de licencia en los EAU a través del registro de licencias profesionales del Ministerio de Economía.
Las empresas en territorio continental de los EAU deben preparar estados financieros de acuerdo con las NIIF. Singapur utiliza las normas SFRS, que están sustancialmente convergidas con las NIIF pero no son idénticas, a menos que haya adoptado las SFRS(I).
Buenas noticias para las empresas de Singapur: Si su empresa matriz en Singapur utiliza las normas SFRS(I) (obligatorias para las empresas que cotizan en la SGX desde el 1 de enero de 2018), su marco es idéntico a las NIIF. Esto elimina la carga de conversión de normas al consolidar los estados financieros de la filial en los EAU.
Las empresas que aún utilizan el marco SFRS anterior deben tener en cuenta que, aunque está "sustancialmente alineado", puede contener diferencias menores en las disposiciones de transición y las fechas de entrada en vigor. Un contador con licencia en los EAU debe revisar los estados financieros antes de la auditoría para identificar cualquier brecha.
La ley de los EAU impone requisitos de conservación escalonados:
Tipo de registroPeríodo de conservaciónRegistros de impuestos corporativos7 años desde el final del período fiscalRegistros generales de IVA5 años desde el final del período fiscalRegistros de activos de capital de IVA10 años como mínimo
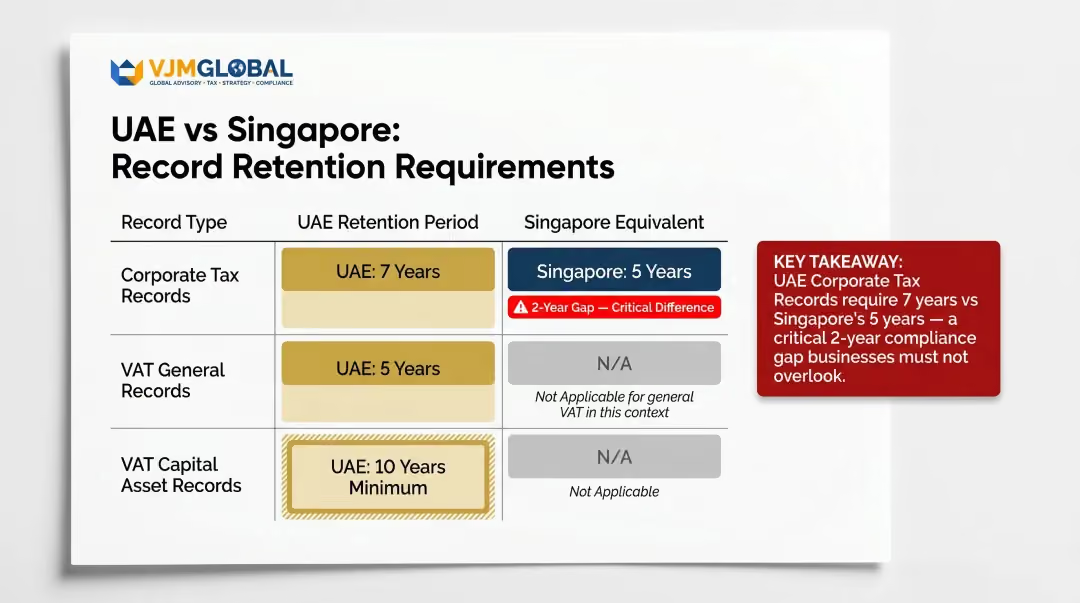
Diferencia crítica: El requisito general de Singapur es de 5 años; el de los EAU es de 7 años para el impuesto corporativo. Establezca una política de conservación de documentos que cumpla con la normativa para su entidad en los EAU desde el principio.
El almacenamiento electrónico está permitido bajo el Artículo 5(5) de la Ley de Procedimientos Tributarios, sujeto a los requisitos de accesibilidad e integridad de la FTA. Los sistemas basados en la nube son aceptables si mantienen la integridad de los datos, evitan alteraciones no autorizadas y proporcionan pistas de auditoría.
Las empresas de Singapur que operan una filial en el territorio continental de los EAU deben coordinar dos ciclos de cumplimiento independientes:
Sincronizar estas obligaciones requiere una planificación cuidadosa. Una firma de asesoría transfronteriza con experiencia en ambas jurisdicciones puede ayudar a alinear los plazos de presentación de informes, gestionar los requisitos de consolidación y garantizar que su filial en los EAU esté lista para la auditoría mucho antes de fin de año.
La Ley de Sociedades de Singapur permite que las pequeñas empresas omitan la auditoría si cumplen con dos de los tres criterios de tamaño. Muchos fundadores asumen que su LLC en los EAU califica para la misma exención, pero no es así.
No existe una exención equivalente para las empresas del territorio continental de los EAU bajo el Artículo 27 de la Ley Federal N.º 32 de 2021. Retrasar el nombramiento del auditor lo deja fuera de cumplimiento de inmediato, sin periodo de gracia.
Cualquiera de los siguientes auditores producirá un informe legalmente inválido en los EAU:
El DED, la FTA y los bancos de los EAU rechazarán el informe. Tendrá que repetir toda la auditoría con un auditor con licencia, lo que duplicará los costos y probablemente le hará perder los plazos de presentación en el proceso.
Ambos errores anteriores exponen a su empresa a sanciones por parte de múltiples autoridades. Esto es lo que realmente cuesta el incumplimiento:
Autoridad Federal de Impuestos (Impuesto de Sociedades):
Ley de Sociedades Comerciales:
Consecuencias operativas:
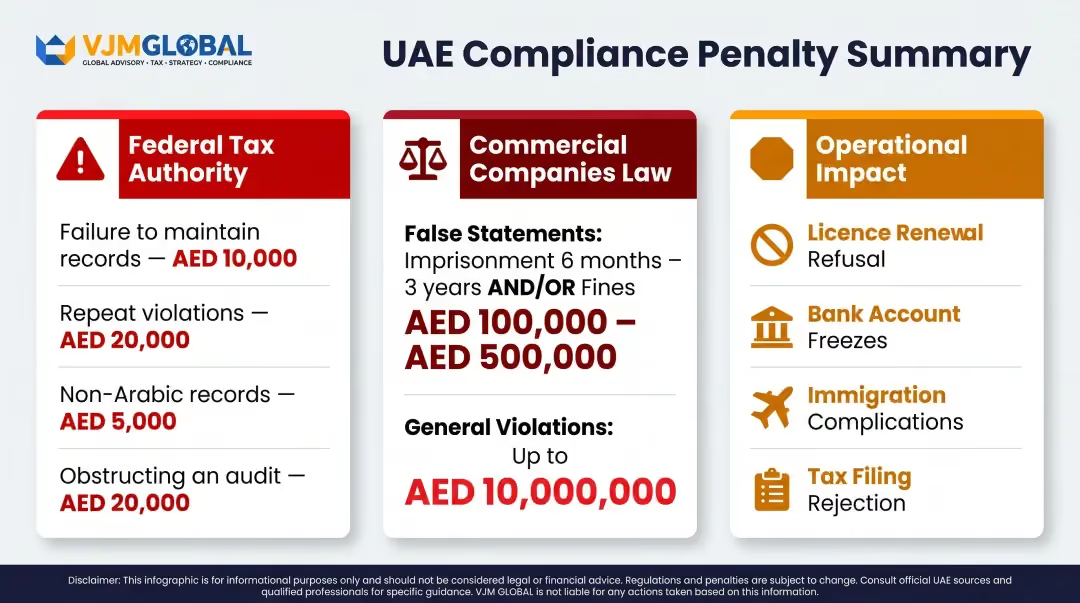
Las empresas de Singapur que gestionan filiales en los EAU de forma remota a menudo pierden los plazos porque no realizan un seguimiento de los calendarios del DED y la FTA desde su oficina central. Configure un seguimiento automatizado del cumplimiento desde el primer día.
Una auditoría en el territorio continental de los EAU es un examen independiente anual de los estados financieros de una empresa, realizado por un auditor externo con licencia en los EAU, para verificar su exactitud y cumplimiento con la Ley Federal n.º 32 de 2021 y las normas NIIF. Produce un informe de auditoría legalmente vinculante requerido para la renovación de licencias y declaraciones de impuestos.
Todas las empresas registradas en el territorio continental de los EAU, incluidas las LLC y las PJSC, están legalmente obligadas a realizar una auditoría externa anual según el artículo 27 de la Ley Federal n.º 32 de 2021. No existen exenciones basadas en el tamaño de la empresa, los ingresos o el número de accionistas.
Todas las empresas del territorio continental requieren una auditoría según la Ley de Sociedades Comerciales. Aquellas con ingresos superiores a 50 millones de AED enfrentan un requisito adicional de mantener estados financieros auditados para fines del impuesto sobre sociedades según la Decisión Ministerial n.º 84 de 2025, pero la obligación básica de auditoría se aplica independientemente de los ingresos.
Sí. Las empresas con ingresos superiores a 50 millones de AED deben mantener estados financieros auditados para las declaraciones del impuesto sobre sociedades según la Decisión Ministerial n.º 84 de 2025. Las personas jurídicas de zonas francas que busquen la tasa impositiva del 0% enfrentan este requisito independientemente del nivel de ingresos.
Los auditores deben contar con una licencia del Ministerio de Economía de los EAU según la Ley Federal n.º 12 de 2014. Las cualificaciones internacionales, como CA Singapore, ACCA o CPA, no son suficientes por sí solas; el auditor también debe poseer una licencia de ejercicio válida en los EAU y figurar en el registro de auditores en ejercicio del Ministerio.
El artículo 27(1) de la Ley Federal n.º 32 de 2021 establece que toda empresa del territorio continental de los EAU (LLC o PJSC) debe designar a uno o más auditores con licencia, aprobados por los accionistas, para auditar las cuentas financieras de la empresa anualmente. Esta es la base legal principal para la obligación universal de auditoría.
¿Necesita ayuda para gestionar los requisitos de auditoría y el cumplimiento transfronterizo en los EAU? VJM Global asesora a empresas registradas en Singapur sobre cumplimiento transfronterizo, preparación de estados financieros alineados con las NIIF y obligaciones de información en múltiples jurisdicciones. Contáctenos en [email protected] o llame al +91 98915 76441 para discutir sus necesidades específicas.




