

When the IRS garnishes wages, it takes a share of an employee’s paycheck to recover unpaid taxes, without needing a court order.
This swift action can strain personal finances and add compliance pressure on employers, making it one of the most serious tools in the IRS’s collection arsenal.
As of 2019, more than one in every 100 U.S. workers faced wage garnishment for delinquent debt, with the average garnishment lasting five months and consuming approximately 11% of their gross earnings during that time. This highlights the disruptive impact of garnishment on both employees and employers.
For U.S. businesses and employees alike, understanding how wage garnishment works is critical. Companies must know their responsibilities when receiving a garnishment notice, while individuals need to recognize their rights and the options available to stop or prevent it.
In the following sections, we will explore how IRS wage garnishment works, identify the early warning signs, and provide practical strategies to prevent or resolve the issue.
IRS wage garnishment is a collection action where the Internal Revenue Service (IRS) requires an employer to withhold a portion of an employee’s paycheck and send it directly to the government to settle unpaid federal tax debts. Unlike other creditors, the IRS does not need to go through court proceedings to initiate wage garnishment.
Once a taxpayer has received a Final Notice of Intent to Levy and failed to act within 30 days, the IRS can issue Form 668-W to the employer, who must then comply by deducting wages until the debt is resolved.
The amount withheld is not arbitrary. It is calculated based on IRS Publication 1494, which determines the amount of income an individual can keep, depending on their filing status, exemptions, and dependents. The remainder is sent to the IRS until the outstanding tax liability is satisfied.
For employees, wage garnishment can create immediate financial pressure, reducing take-home pay and limiting flexibility in meeting daily expenses. For U.S. businesses, it adds an administrative burden: employers are legally obligated to process garnishment orders accurately and in a timely manner.
Failure to comply can make the employer directly liable for the amounts not withheld.
For businesses and professionals expanding into or operating across U.S.-India boundaries, understanding IRS wage garnishment becomes even more important.
Cross-border entrepreneurs, particularly those with staff in the U.S., must ensure that their payroll and compliance processes are managed accurately to avoid disruptions. Mismanagement could not only damage employee trust but also expose the business to penalties and reputational risks.
At VJM Global, we help U.S. companies, CPA firms, and entrepreneurs stay compliant with IRS rules while keeping costs low through offshore support. From managing tax records to prevent garnishment to providing payroll and audit assistance, our team ensures compliance and reliability every step of the way.
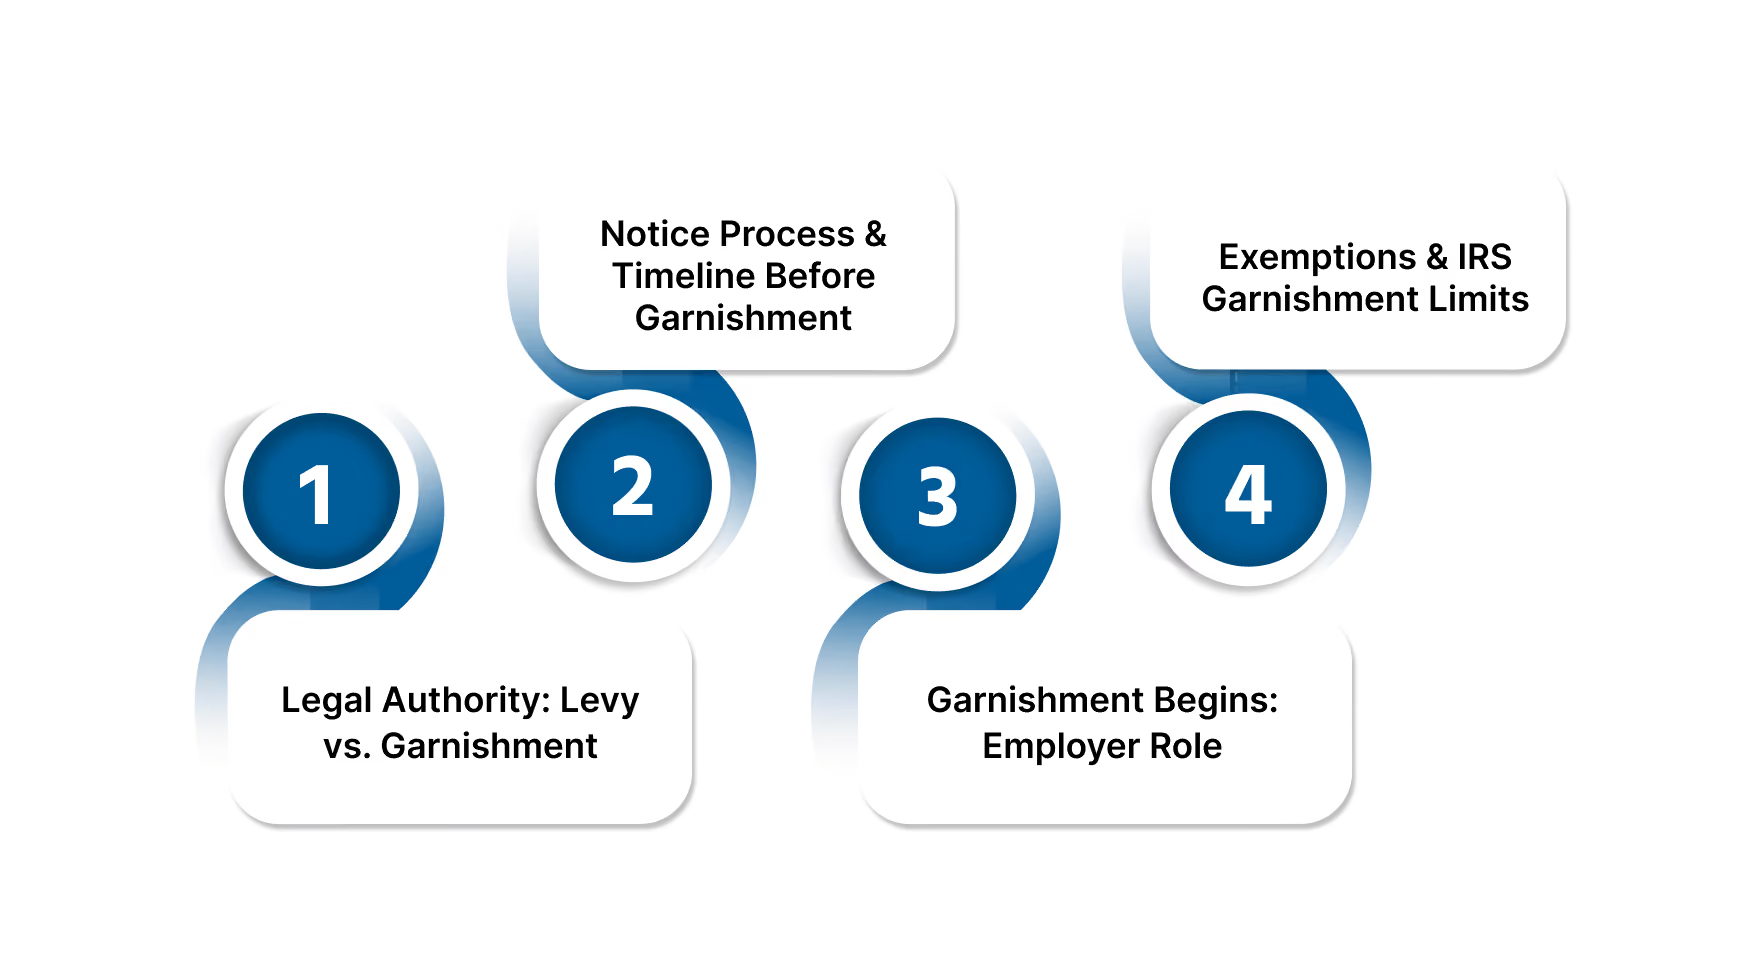
Understanding the mechanics of IRS wage garnishment is critical for both employees and businesses. Below are the key stages and legal considerations that determine when and how the IRS can initiate wage garnishment.
The IRS has unique authority compared to other creditors. While creditors typically need a court order to garnish wages, the IRS can issue a tax levy under the Internal Revenue Code (IRC) §6331 without judicial approval. A levy allows the IRS to seize assets, including wages, bank accounts, or property, to cover unpaid tax liabilities.
En el caso del embargo de salario, el IRS ordena al empleador que retenga una parte del sueldo del empleado y la remita directamente al gobierno. Este poder convierte a los embargos del IRS en una de las herramientas de recaudación fiscal más inmediatas y disruptivas que existen.
Antes de que comience el embargo, la ley exige que el IRS notifique al contribuyente.
Por lo general, el IRS emite:
Una vez emitido el aviso final, el contribuyente tiene 30 días para solicitar una audiencia de Debido Proceso de Cobro (CDP). Si no se recibe respuesta dentro del plazo especificado, el IRS está autorizado a proceder con el embargo de salario.
Este proceso subraya la importancia de responder con prontitud cuando llega una notificación del IRS. Ignorar las cartas del IRS casi siempre resulta en medidas de ejecución más severas.
Si el contribuyente no resuelve la deuda después del período de notificación, el IRS emite el Formulario 668-W, Aviso de embargo sobre salarios, sueldos y otros ingresos, directamente al empleador. Una vez recibido, el empleador está legalmente obligado a comenzar a retener el salario de acuerdo con las instrucciones del IRS.
Los empleadores deben cumplir dentro del plazo establecido. De lo contrario, el empleador puede ser personalmente responsable de las cantidades no remitidas. Esto ejerce presión no solo sobre el empleado que enfrenta el embargo, sino también sobre la empresa que gestiona la nómina.
Para las empresas con operaciones entre EE. UU. e India, la externalización precisa de la nómina es crucial para evitar errores.
El IRS no toma la totalidad del salario del contribuyente, sino que deja una cantidad mínima para los gastos básicos de subsistencia.
Esta cantidad exenta se determina según:
El IRS utiliza la Publicación 1494 para calcular qué parte de los ingresos está exenta de embargo.
Cualquier cantidad por encima de eso está sujeta a embargo hasta que la deuda se pague por completo o se realicen acuerdos alternativos. Por ejemplo, a un contribuyente soltero sin dependientes se le puede dejar solo una pequeña parte de su cheque de pago para gastos personales.
Este cálculo a menudo resulta en reducciones significativas en el salario neto, lo que puede dificultar que los empleados cumplan con sus obligaciones diarias si no se toman medidas.
Lectura sugerida: Externalización de la preparación de impuestos de EE. UU. a India: Guía 2025 para contadores públicos
IRS wage garnishment is rarely a complete surprise.
The IRS follows a structured process, and there are clear red flags that signal when garnishment may be imminent. Recognizing these early indicators can give individuals and businesses the time they need to act before the IRS begins deducting wages.
The IRS typically sends a series of notices before initiating wage garnishment. These include:
At this stage, the taxpayer has 30 days to request a Collection Due Process (CDP) hearing or to arrange payment. Failing to address these notices directly leads to wage garnishment.
Another warning sign is the filing of a Notice of Federal Tax Lien (NFTL), which the IRS records to secure its claim against a taxpayer’s property. While a lien is not the same as a levy, it signals that the IRS is preparing to enforce collection if the debt remains unpaid.
Additionally, failing to respond to IRS correspondence or missing deadlines for appeals, hearings, or installment agreements often accelerates the path toward garnishment.
If the situation escalates, the IRS will contact the taxpayer’s employer directly with Form 668-W, Notice of Levy on Wages, Salary, and Other Income. This is one of the final warning signs; by this point, garnishment is imminent.
Employers must begin withholding wages according to the IRS instructions as soon as they receive the levy form. Failure to comply can make the employer personally responsible for the amounts that should have been garnished.
For employees, learning that their employer has been contacted can feel sudden, but it typically follows months of prior communication with the IRS. Staying alert to earlier notices is critical to avoid reaching this stage.
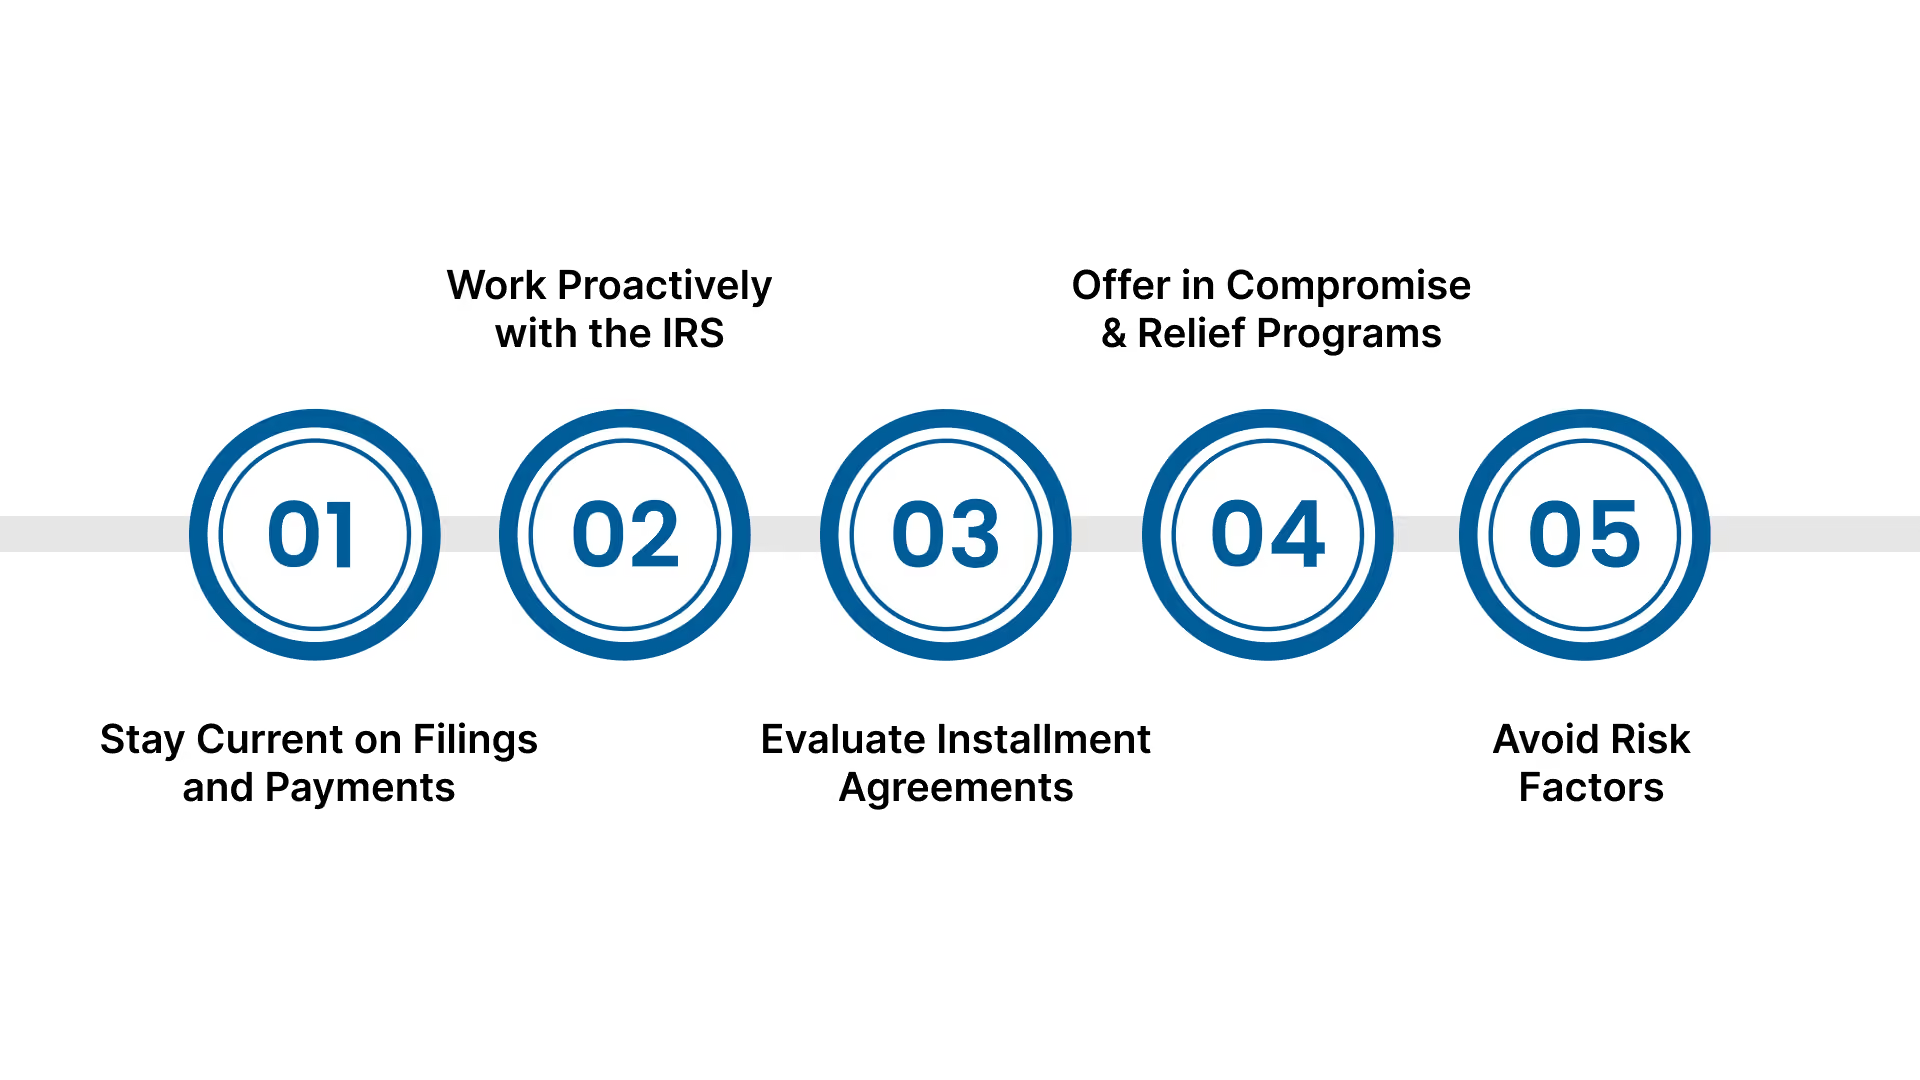
The best way to address IRS wage garnishment is to prevent it from happening in the first place.
Once the IRS begins withholding wages, options become more limited, and financial strain increases. Fortunately, there are several proactive steps individuals and businesses can take to stay ahead of the IRS and avoid garnishment altogether.
One of the most common triggers for IRS action is failing to file tax returns or pay outstanding balances on time.
Even if you cannot afford to pay the full amount owed, it is essential to file your return or request an extension of time to file. Filing on time reduces penalties and demonstrates good faith to the IRS.
The IRS specifically advises that staying compliant with all current and past-due filings is the first step toward avoiding garnishment or levy action.
Mantener una comunicación abierta con el IRS es fundamental. Si recibe una notificación sobre impuestos impagos, comuníquese con el IRS rápidamente para analizar su situación.
En muchos casos, el IRS está dispuesto a aceptar pagos parciales o retrasar temporalmente el cobro si los contribuyentes pueden demostrar dificultades financieras.
Abordar el problema a tiempo puede evitar que el proceso escale hasta un embargo. Los expertos legales también enfatizan que mostrar disposición y capacidad de respuesta puede facilitar la negociación de condiciones favorables.
Si no es posible pagar el saldo total, los contribuyentes pueden solicitar un Acuerdo de pago a plazos, que permite liquidar la deuda mediante cuotas mensuales manejables.
Es crucial evitar el incumplimiento de estos acuerdos. El incumplimiento otorga al IRS la autoridad inmediata para reanudar las acciones de cobro, incluido el embargo de salario. Establecer condiciones de pago realistas garantiza el cumplimiento y evita que el IRS tome medidas más agresivas.
En casos donde pagar la deuda tributaria total crearía una dificultad financiera grave, los contribuyentes pueden calificar para una Oferta de compromiso (OIC, por sus siglas en inglés). Este programa permite a los contribuyentes elegibles liquidar su deuda por un monto menor al total adeudado, siempre que cumplan con los estrictos criterios del IRS.
Otras opciones de alivio incluyen solicitar el estado de Actualmente no cobrable (CNC, por sus siglas en inglés), que suspende temporalmente los esfuerzos de cobro del IRS para los contribuyentes que no pueden pagar debido a dificultades financieras.
La forma más rápida de enfrentarse a un embargo de salario es ignorar las cartas del IRS, perder los plazos o evitar la comunicación. Retrasar la acción le indica al IRS que es necesaria una aplicación más estricta.
Responder con prontitud, buscar apoyo profesional y tomar medidas, por pequeñas que sean, puede marcar una diferencia significativa en la resolución del problema o en evitar que una parte sustancial de su salario sea embargada.
Con equipos experimentados y familiarizados con los procesos del IRS, VJM Global ayuda a los contribuyentes y empresas de EE. UU. a gestionar sus declaraciones, negociar con el IRS y evitar el embargo de salarios.
Si el IRS ya ha comenzado a embargar su salario, no significa que la situación sea permanente.
Existen varias opciones legales y administrativas disponibles para reducir, detener o reestructurar el embargo. Tomar medidas rápidas es fundamental, ya que ignorar el problema solo prolongará la tensión financiera.
El primer paso es confirmar que el embargo del IRS es legítimo. Revise la notificación recibida del IRS (comúnmente el Formulario 668-W) para asegurarse de que:
Si se detectan errores, deben informarse de inmediato al IRS.
El IRS puede liberar un embargo salarial si este genera una dificultad financiera indebida o si el embargo se emitió por error. Los contribuyentes pueden solicitar la liberación demostrando que el embargo les impide cubrir sus gastos de subsistencia necesarios.
Según el IRS, las razones válidas para la liberación de un embargo incluyen:
Si el embargo se produce tras la emisión de un Aviso final de intención de embargo, los contribuyentes tienen 30 días para solicitar una audiencia de debido proceso de cobro (CDP). Presentar la solicitud dentro de este plazo detiene el embargo hasta que se resuelva la apelación.
Una audiencia de CDP le da al contribuyente la oportunidad de disputar la deuda, proponer alternativas o cuestionar la validez del embargo.
En muchos casos, negociar un nuevo acuerdo de pago con el IRS es la solución más práctica. Existen varias opciones según las circunstancias financieras:
Permite a los contribuyentes liquidar su deuda a lo largo del tiempo mediante pagos mensuales. Una vez aprobado, el embargo puede levantarse siempre que los pagos se realicen según lo programado.
Un programa de liquidación donde los contribuyentes pueden pagar menos del monto total adeudado si pueden demostrar que pagar la totalidad causaría una dificultad financiera. La aprobación requiere una revisión estricta por parte del IRS.
Si un contribuyente demuestra que no puede pagar sus gastos básicos de subsistencia, el IRS puede marcar la cuenta como "no cobrable". Aunque esto no elimina la deuda, detiene temporalmente el embargo y las gestiones de cobro.
Declararse en bancarrota puede detener el embargo salarial del IRS bajo ciertas condiciones, pero no es una solución universal.
Algunas deudas tributarias pueden ser descargables, mientras que otras siguen siendo cobrables después de la bancarrota. Además, la bancarrota tiene un impacto significativo en el crédito y en las opciones financieras futuras.
It should only be considered after all other options have been explored with professional guidance.
Once the IRS confirms a levy release, employers must stop withholding wages. However, delays can occur if communication between the IRS and the employer is not immediate.
Taxpayers should proactively confirm with their payroll department that garnishment has ended to avoid unnecessary deductions.
At VJM Global, our U.S.-focused tax support team helps individuals and businesses navigate IRS negotiations, appeal hearings, and debt restructuring, enabling garnishment to be resolved quickly.
While the IRS wage garnishment process is generally clear, there are unique situations where the rules may be applied differently. Understanding these edge cases helps taxpayers and businesses avoid unexpected complications.
Sometimes, wage garnishment is triggered by an error or by a tax debt that does not fully belong to the individual. If you believe you do not owe the tax, you can dispute the liability through an appeal or by filing for reconsideration.
In cases involving joint returns, a taxpayer may also request Innocent Spouse Relief, which removes responsibility for taxes caused by a partner’s reporting errors or omissions.
Legal practitioners emphasize that disputing liability must be done promptly, ideally within the appeal windows provided.
If a taxpayer works more than one job, the IRS can send levy notices to each of their employers. This can result in multiple garnishments, significantly reducing take-home pay. Unlike state garnishment limits, IRS rules apply separately to each income stream.
Employers receiving a levy must comply independently, meaning garnishment will continue from each job until the debt is resolved.
The IRS does not limit garnishment to base wages alone. Bonuses, commissions, and incentive pay are also subject to levy. Employers are required to apply the garnishment rules to all forms of compensation, including wages, salaries, and other forms of compensation.
This means even irregular income, such as quarterly bonuses or one-time commission payments, will be withheld and applied toward tax debt.
Wage garnishment is only one collection method. The IRS may also levy bank accounts, rental income, or physical property. In some cases, these actions can occur alongside wage garnishment, increasing financial pressure.
An IRS levy gives the government the legal authority to seize a taxpayer’s assets. This can include garnishing wages, withdrawing funds directly from bank accounts, and taking ownership of property such as vehicles, real estate, or other personal assets to recover unpaid tax debt.
El IRS también puede aplicar deudas tributarias contra pagos federales a través del Programa de embargo de pagos federales (FPLP). Esto incluye beneficios del Seguro Social, ciertos salarios gubernamentales e ingresos por jubilación federal. Los reembolsos de las declaraciones de impuestos también pueden aplicarse para compensar pasivos pendientes.
Esto significa que, incluso si no existe un embargo salarial, la deuda tributaria federal aún puede cobrarse a través de otros programas gubernamentales.
Lectura sugerida: Resuelva sus deudas tributarias con confianza: opciones de alivio para empresas estadounidenses
Al tratar con el IRS, el apoyo profesional puede marcar la diferencia entre una dificultad financiera continua y lograr una resolución viable.
VJM Global ofrece soluciones personalizadas a empresas estadounidenses, firmas de contadores públicos (CPA) y emprendedores que van más allá de la contabilidad estándar para ayudar a gestionar los riesgos relacionados con el IRS, incluido el embargo salarial.
VJM Global está en una posición única para apoyar a empresas estadounidenses y firmas de CPA con necesidades de subcontratación en India. Desde garantizar el cumplimiento con el IRS hasta ayudar a las prácticas de CPA durante las temporadas altas de impuestos, cerramos la brecha combinando la experiencia contable de EE. UU. con soluciones offshore rentables.
Los equipos de VJM Global ayudan a los clientes a preparar apelaciones, responder a notificaciones del IRS y desarrollar estrategias de cumplimiento que previenen acciones de ejecución como el embargo. Ayudamos con:
Esto garantiza que nuestros clientes tengan un camino claro a seguir mientras se reduce el estrés de las negociaciones directas con el IRS.
Más allá del apoyo fiscal federal, gestionamos declaraciones estatales, nóminas y conciliaciones para mantener a las empresas en cumplimiento. Nuestros servicios de remediación abordan problemas pasados, mientras que el apoyo continuo ayuda a prevenir futuras acciones del IRS, como el embargo.
Elegir a VJM Global significa asociarse con expertos tanto en leyes tributarias de EE. UU. como en regulaciones de India. Nuestra doble experiencia proporciona un apoyo rentable que reduce los gastos generales mientras mantiene a las empresas estadounidenses y firmas de CPA en cumplimiento y protegidas contra los riesgos del IRS, como el embargo salarial.
¡Elija VJM Global para obtener apoyo personalizado en materia de cumplimiento y ante el IRS!
El embargo salarial del IRS es una de las medidas de cobro más estrictas, pero puede evitarse. Mantenerse al día con las declaraciones, responder rápidamente a las notificaciones y organizar planes de pago son las mejores formas de proteger sus ingresos y reducir la presión financiera. Actuar a tiempo es clave, ya que las opciones disminuyen una vez que comienza el embargo.
Incluso entonces, soluciones como acuerdos de pago a plazos, ofertas de transacción o alivio por dificultades económicas pueden ayudar a restaurar la estabilidad. El camino correcto depende de cada caso, ya sea negociando directamente con el IRS o buscando apoyo profesional para gestionar apelaciones y el cumplimiento.
En VJM Global, ayudamos a empresas estadounidenses, firmas de contadores públicos y emprendedores tanto con el cumplimiento proactivo como con soluciones posteriores a un embargo. Nuestro objetivo es minimizar riesgos, resolver problemas de manera eficiente y brindar tranquilidad al gestionar asuntos fiscales complejos.
Si ha recibido notificaciones del IRS o le preocupa un embargo salarial, el siguiente paso es buscar asesoramiento profesional. Contacte a VJM Global para revisar su situación y explorar las soluciones que mejor se adapten a sus necesidades.
El proceso comienza con varias notificaciones del IRS y concluye una vez que se paga la deuda, se establece un plan de pagos o el contribuyente demuestra una situación de dificultad económica; el embargo también puede detenerse si el IRS levanta la retención tras una solicitud válida.
El IRS puede embargar bonos, comisiones, pagos de incentivos y casi cualquier otra compensación laboral, no solo el salario regular.
Sí, el IRS puede emitir órdenes de retención a cada empleador, lo que resulta en múltiples embargos en diversas fuentes de ingresos.
Los contribuyentes deben contactar al IRS de inmediato para disputar la retención, solicitar una audiencia de debido proceso de cobro o pedir una liberación por dificultades económicas, lo cual puede detener o reducir el embargo si está justificado.
Sí, los empleadores deben entregar una copia de cualquier notificación de embargo del IRS al empleado afectado, permitiéndole revisar o responder según corresponda.




