


Struggling to make sense of accounting after a merger or acquisition? You’re not the only one in this battle. In the second half of 2024, the announced global M&A deal value reached aroundd $1 trillion, the highest since early 2022, with nearly 9,765 transactions in Q4, a volume not seen since Q1 2023. Business combinations often confuse how to record assets, liabilities, goodwill, and non-controlling interests.
Accounting for Business Combinations under ASC 805 provides a framework for recording mergers and acquisitions using the acquisition method. You’ll need to identify the acquirer, measure consideration transferred, and assign fair values to all acquired assets and liabilities, including intangible ones you may not have tracked.
If you manage finance during or after a deal, this blog uncovers how ASC 805 works and helps you stay in control of what’s booked, when, and how. This process doesn’t stop at closing; it also covers earn-outs, contingent liabilities, and measurement period adjustments.
ASC 805 governs transactions in which one entity obtains control over another business. It requires acquirers to apply the acquisition method in every such transaction. This standard defines a “business combination” as any event where control transfers, whether via equity, asset purchase, contractual arrangements, or other means.
Under ASC 805, U.S. companies must apply specific rules for recognizing and measuring assets, liabilities, and any non-controlling interests in the acquired company. ASC 805 outlines how U.S. businesses should handle the purchase method of accounting, including price allocation and the treatment of goodwill.
ASC 805 also mandates that acquirers isolate any linked transactions, such as contingent payments or service agreements, and account for them separately if needed.
Not every acquisition falls under ASC 805. Here’s a look at the types of transactions that are scoped out.
ASC 805 defines a business combination as any transaction in which an acquirer gains control of one or more businesses. However, FASB explicitly excludes certain transactions, treating them under other GAAP, under ASC 805‑10‑15‑4 and related guidance. These exclusions include:
Once a deal falls within ASC 805, a few core components shape how it’s recorded. This section covers the most important ones.
ASC 805 prescribes the acquisition method for business combinations. This process involves several stages: identifying the acquirer, determining the acquisition date, and measuring the consideration transferred, identifiable assets, liabilities, and non-controlling interest at fair value. Additionally, it requires recognizing goodwill or a bargain purchase gain when the transaction doesn't meet the definition of a business. When assets dominate in fair value, it falls under ASC 805‑50 for asset acquisitions.
For U.S. companies involved in business combinations, understanding the core principles of ASC 805 is necessary. This standard governs how U.S. companies account for the purchase of another business, ensuring that all financial aspects are accurately reported.
A framework for M&A transactions provides a structured approach to evaluating, executing, and recording mergers or acquisitions. It covers deal strategy, due diligence, purchase price allocation, and post-close accounting compliance.
Apply the screen test: if nearly all fair value resides in a single asset or group of similar assets, classify it as an asset acquisition; otherwise, verify the presence of inputs and a substantive process that generates outputs.
Identifique al adquirente legal, pero aplique los criterios de adquirente contable cuando los hechos sugieran una adquisición inversa. La fecha de adquisición suele coincidir con el momento en que se transfiere el control, incluso si difiere del cierre legal.
Mida todas las formas de contraprestación, incluidos efectivo, instrumentos de patrimonio, pagos contingentes y pasivos asumidos, a su valor razonable en la fecha de adquisición.
Aplique la norma ASC 820 para identificar y medir los activos tangibles e intangibles y los pasivos asumidos, incluidos los pasivos contingentes. Asigne el importe residual al crédito mercantil (goodwill) o registre una ganancia por compra ventajosa.
Evalúe las transacciones con antiguos propietarios o entidades afiliadas para determinar si forman parte de la combinación de negocios o si requieren una contabilización por separado.
Clasifique los pagos contingentes (earnouts) como pasivos, activos o patrimonio y vuelva a medirlos después de la fecha de adquisición, reconociendo los cambios en los ingresos netos.
El adquirente asume el valor de los pagos basados en acciones conforme a las normas ASC 718, utilizando a menudo modelos de retícula para las adjudicaciones en curso.
Tenga en cuenta que ciertos activos/pasivos contractuales adquiridos se mantienen bajo los términos de la norma ASC 606, mientras que los arrendamientos deben cumplir con el reconocimiento a valor razonable de la norma ASC 842 durante la asignación.
Cuando una transacción no supera el filtro de definición de negocio, aplique la norma ASC 805-50:
La norma ASC 805 guía a los profesionales a través de pasos decisivos, desde la determinación del negocio hasta la asignación y la identificación de transacciones separadas.
El primer paso para aplicar correctamente la norma ASC 805 es determinar si una transacción califica como una combinación de negocios.
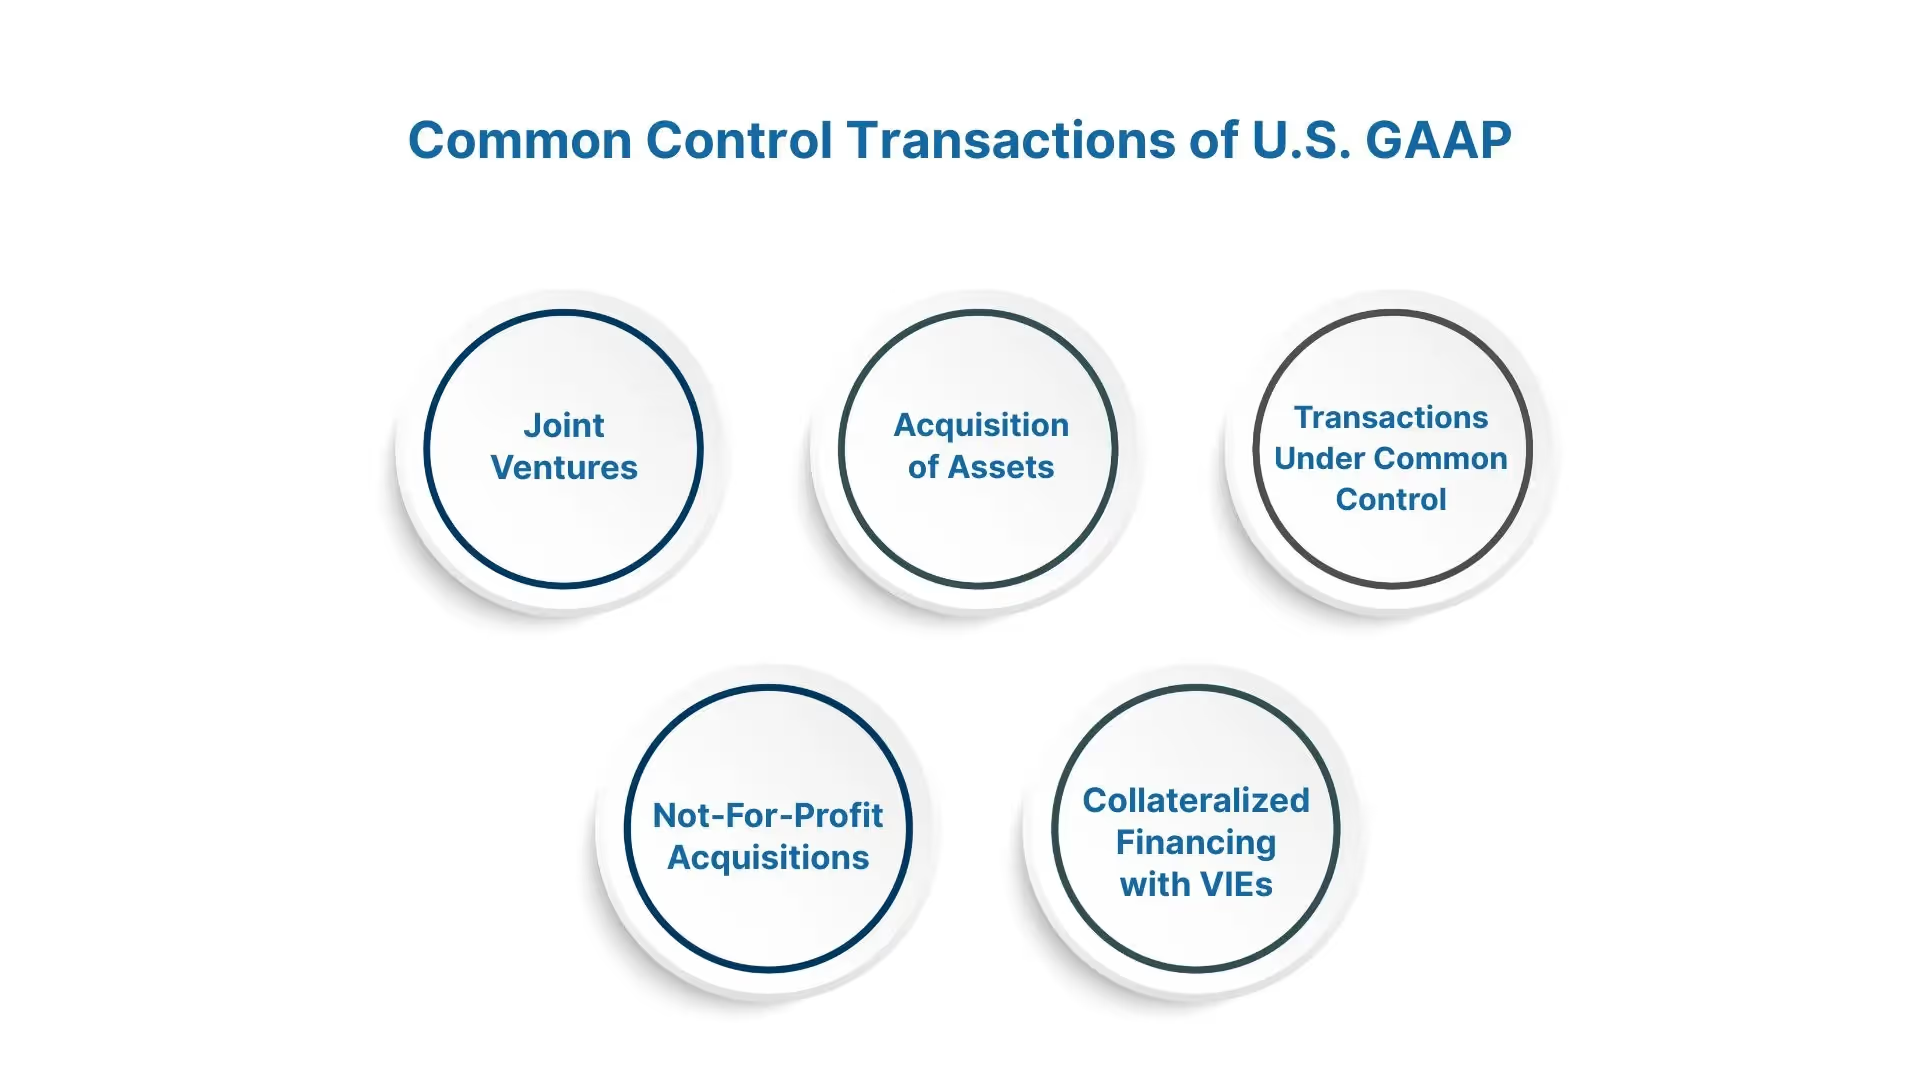
Las empresas estadounidenses deben evaluar los activos, pasivos y fondo de comercio de la empresa adquirida, lo que a menudo requiere valoraciones detalladas y experiencia contable. La norma ASC 805 excluye varios tipos de transacciones de su cobertura, al reconocer que no todas las transferencias de control se ajustan al modelo de combinación de negocios:
Lea también: Precios de transferencia: Método del margen neto transaccional
Las entidades deben identificar primero si una transacción otorga control sobre un negocio según lo definido en la ASC 805. La norma no se aplica si la transferencia involucra una colección de activos, una empresa conjunta, un evento bajo control común, una actividad específica sin fines de lucro o una entidad de financiamiento colateralizado. En estos casos, se pueden seguir otras directrices contables. En su lugar, aplican normas contables especializadas adaptadas a dichas transacciones.
Distinguir entre un negocio y una adquisición de activos es fundamental; aquí le explicamos cómo tomar esa decisión utilizando las directrices de la ASC 805.
Bajo la norma ASC 805, usted determina si una adquisición califica como combinación de negocios o como adquisición de activos mediante una prueba de dos pasos:
Las empresas deben aplicar la prueba de dos pasos de la ASC 805 antes de elegir el tratamiento contable. Si el valor razonable se concentra en un solo activo o grupo similar, trátelo como una adquisición de activos. Si no es así, y si el conjunto incluye un insumo más un proceso sustantivo que produce resultados, contabilícelo como una combinación de negocios.
Una vez que una transacción califica, comienza la contabilidad. A continuación, le explicamos cómo aplicar el método de adquisición bajo la ASC 805.
La contabilidad de las combinaciones de negocios es importante para una información financiera precisa cuando las empresas estadounidenses participan en fusiones o adquisiciones. La ASC 805 exige que el adquirente aplique el método de adquisición cuando obtiene el control sobre otro negocio. Los profesionales siguen estos pasos:
Para las adquisiciones en varias etapas, el adquirente también vuelve a medir las inversiones anteriores. Las transacciones que acompañan a la adquisición pero que tienen objetivos separados reciben un tratamiento contable distinto. Este método ofrece a las partes interesadas una visión justa de lo que se adquirió y cuánto costó.
Al aplicar deliberadamente cada paso, desde la valoración hasta la separación de contratos relacionados, las organizaciones presentan resultados financieros transparentes y conformes a los PCGA de EE. UU.
VJM Global simplifica el cumplimiento de la norma ASC 805, apoyando fusiones y adquisiciones transfronterizas desde la identificación del adquirente hasta el registro del fondo de comercio. Con décadas de experiencia, gestionamos la asignación del precio de compra, las evaluaciones de valor razonable y más, permitiéndole concentrarse en la integración y el crecimiento.
La norma ASC 805 ordena a las empresas registrar los activos identificables, pasivos, NCI y la contraprestación transferida a valor razonable en la fecha de adquisición. Según la norma ASC 805-20-25-1, los adquirentes deben registrar en la fecha de adquisición:
Lea también: Declaración FLA - Declaración anual de pasivos y activos extranjeros
A continuación, determine el valor razonable de la contraprestación transferida, incluyendo efectivo, capital y pagos contingentes, a la fecha de adquisición.
Luego, calcule la diferencia:
Para las adquisiciones por etapas (obtención del control de forma gradual), calcule el valor razonable de la entidad adquirida en su totalidad a la fecha de control, luego vuelva a medir las participaciones existentes y refleje las ganancias o pérdidas.
La norma ASC 805 también permite un ajuste durante el periodo de medición (hasta 1 año) para refinar los valores razonables provisionales; los cambios posteriores ajustan el crédito mercantil o la ganancia. El remanente, ya sea crédito mercantil o ganancia, resulta de la diferencia entre el valor de la contraprestación y los activos netos adquiridos.
Algunas estimaciones requieren tiempo para finalizarse. La siguiente sección explica el plazo que otorga la norma ASC 805 para actualizar sus cifras.
La norma ASC 805-10-25-15 otorga a los adquirentes hasta un año a partir de la fecha de adquisición para finalizar la contabilidad de una combinación de negocios. Durante este periodo de medición, las empresas pueden registrar montos provisionales para los activos adquiridos, pasivos asumidos, contraprestación transferida, participaciones no controladoras y participaciones accionarias preexistentes. Esto solo es posible cuando la información está incompleta. Estos montos provisionales pueden ajustarse a medida que se disponga de más información.
Cuando el adquirente obtiene datos precisos, estos pasan a estar disponibles o se demuestra que son inalcanzables. El periodo de medición finaliza para ese elemento o en su totalidad, lo que ocurra primero. La norma ASC 805-10-55-16 exige que el adquirente ajuste las cifras provisionales cuando surja nueva información como si las mediciones originales se hubieran realizado en la fecha de adquisición. El crédito mercantil o la ganancia, así como las cifras relacionadas de depreciación, amortización o resultados, pueden variar en consecuencia.
Este periodo existe únicamente bajo la norma ASC 805. Las adquisiciones de activos no permiten valores provisionales; requieren mediciones completas a valor razonable antes del primer informe posterior a la adquisición. Una vez que acceden a datos fiables, ajustan dichos elementos de forma retroactiva en el primer periodo de reporte tras la aparición de la nueva información.
Una asignación del precio de compra (PPA, por sus siglas en inglés) bajo la norma ASC 805 distribuye el precio total pagado en una combinación de negocios entre los activos adquiridos y los pasivos asumidos, utilizando los valores razonables a la fecha de adquisición según la norma ASC 820.
Las empresas estadounidenses deben asignar el precio de compra a los activos identificables adquiridos, los pasivos asumidos y cualquier participación no controladora. Además, la norma ASC 805 dicta el tratamiento del crédito mercantil, que puede surgir al adquirir otra empresa.
El PPA también afecta a los informes futuros. Los activos de vida finita se clasifican y amortizan según sus vidas útiles estimadas; el crédito mercantil permanece sujeto a pruebas de deterioro según la norma ASC 350.
No todos los costos vinculados a una operación pueden capitalizarse. A continuación, se detalla cómo la norma ASC 805 trata los gastos legales, de asesoría y otros gastos de adquisición.
La norma ASC 805 trata los costos relacionados con la adquisición por separado de las contraprestaciones de la combinación de negocios. Estos costos incluyen honorarios legales, de asesoría, contabilidad, valoración, gastos internos del departamento de adquisiciones y cualquier comisión de intermediación. Tanto los costos directos como los indirectos quedan fuera del cálculo de la contraprestación de compra.
Ya sea que se trate de la asignación del precio, la valoración del crédito mercantil o la preparación de estados financieros, trabajar con profesionales familiarizados con las regulaciones estadounidenses y las normas internacionales puede evitar errores costosos y garantizar el cumplimiento.
Bajo la norma ASC 805, las empresas deben distinguir los costos relacionados con la adquisición de las contraprestaciones de adquisición. Deben contabilizar la mayoría de los costos como gastos a medida que surgen y registrar por separado los costos de emisión según los PCGA (GAAP) aplicables. Los adquirentes deben evitar capitalizar erróneamente los honorarios legales o de asesoría dentro de la asignación del precio de compra.
Aunque la norma ofrece una estructura, su implementación puede resultar difícil. A continuación, se presentan algunos obstáculos comunes a los que se enfrentan las empresas.
Las empresas estadounidenses pueden encontrar dificultades al aplicar la norma ASC 805, especialmente al determinar el valor razonable de los activos y pasivos durante una combinación de negocios.
Una asignación precisa del precio es fundamental para el cumplimiento, ya que cualquier error de cálculo puede dar lugar a estados financieros incorrectos. La contabilidad bajo la norma ASC 805 presenta varias áreas que requieren un juicio intensivo y que los profesionales suelen subestimar:
Las empresas deben considerar las estructuras de las transacciones, contratar especialistas para la valoración de elementos contingentes e intangibles, realizar un seguimiento de la nueva medición durante el periodo de medición y abordar los matices de la valoración de los intereses minoritarios.
Cada operación conlleva sus propios matices. La siguiente sección abarca los factores que a menudo determinan cómo se contabiliza una combinación de negocios.
Los proveedores de orientación sobre la norma ASC 805 destacan varios factores específicos de las transacciones que determinan los resultados contables y que a menudo reciben menos atención en los debates estándar:
Un adquirente debe revisar los acuerdos, como arrendamientos, contratos de suministro vigentes o litigios, que existían antes o que se negociaron durante la transacción. La norma ASC 805 establece criterios para determinar si estos elementos cuentan como parte de la contraprestación de compra o si requieren una contabilidad por separado.
Al obtener el control en fases, el adquirente debe volver a medir las participaciones accionarias mantenidas anteriormente a su valor razonable en el momento de la adquisición del control, reconociendo cualquier ganancia o pérdida relacionada.
Esas disposiciones de "ganancias contingentes" (earn-outs) requieren criterio para su clasificación y medición. La norma ASC 805 exige una estimación inicial del valor razonable y un ajuste posterior a través de los resultados si se reconocen como pasivos.
Las empresas suelen subestimar el esfuerzo necesario para identificar y tasar activos intangibles como I+D en curso (IPR&D), relaciones con clientes y pasivos asumidos, como las obligaciones medioambientales.
La norma ASC 805 permite el método del valor razonable o el método proporcional; la elección afecta al crédito mercantil (goodwill). Entran en juego los juicios sobre descuentos o primas de control.
Decidir si aplicar la contabilidad de "pushdown" puede influir en la presentación y las revelaciones independientes de la entidad adquirida, aunque el momento y las condiciones suelen generar confusión.
La norma ASC 805 permite a las empresas privadas elegir alternativas: amortizar el crédito mercantil (goodwill) en 10 años y simplificar el reconocimiento de activos intangibles bajo la ASU 2014-18.
Los equipos internos deben involucrar a especialistas en valoración desde el principio para los pagos contingentes (earn-outs) y la medición de la participación no controladora (NCI). Una documentación clara y estar preparados para las auditorías generan transparencia y protegen contra la aplicación incorrecta de la ASC 805 en transacciones complejas.
Más allá de los aspectos básicos, la ASC 805 incluye disposiciones que se aplican en situaciones especiales. A continuación, explicamos cómo abordar esos casos menos comunes.
Las empresas estadounidenses que carecen de recursos internos para gestionar la ASC 805 suelen recurrir a firmas con experiencia en normas contables de EE. UU. para garantizar un cumplimiento adecuado. Con el apoyo contable correcto, las empresas pueden gestionar con confianza las complejidades de las combinaciones de negocios. Los profesionales deben abordar varios factores adicionales que a menudo generan ajustes inesperados en una combinación de negocios:
Los adquirentes primero identifican si la operación califica como sujeta o no a impuestos. En las operaciones sujetas a impuestos, el adquirente incrementa la base fiscal de los activos; pueden surgir pasivos por impuestos diferidos si las bases contables y fiscales difieren. En las operaciones no sujetas a impuestos, los atributos fiscales históricos (como las pérdidas operativas netas o los créditos fiscales) se transfieren con una base de arrastre, y el adquirente debe evaluar si corresponde aplicar una provisión de valoración.
La ASC 805 excluye los costos relacionados con la adquisición (por ejemplo, legales, de valoración, de asesoría) del precio de compra. Sin embargo, los costos de emisión de deuda o capital siguen los requisitos de los PCGA de EE. UU. bajo la ASC 320 o la ASC 825.
Tras la actualización de 2021 (ASU 2021-08), los adquirentes reconocen y miden los activos o pasivos por contratos bajo la ASC 606 en lugar de a valor razonable cuando la entidad adquirida los utilizaba para el reporte de ingresos.
Los adquirentes asignan el valor razonable a la fecha de adquisición a los pagos contingentes. Si se clasifican como pasivos, se vuelven a medir en cada período de reporte, y los cambios afectan al estado de resultados.
Las firmas suelen utilizar un modelo de exceso de ganancias multiperíodo (MEEM) para evaluar el crédito mercantil y confirmar que el valor residual cubre los intangibles relacionados con la fuerza laboral.
La ASC 805 requiere una aplicación detallada de las normas fiscales, un tratamiento cuidadoso de los costos de transacción y emisión, un tratamiento contable preciso de los contratos, una evaluación disciplinada de la contraprestación contingente y la validación del crédito mercantil. Los equipos de la empresa deben colaborar desde el inicio con asesores fiscales, especialistas en valoración y auditores.
Bajo la guía del PCC, las empresas privadas cuentan con algunas opciones de alivio. La siguiente sección explica dichas opciones y cómo funcionan.
Las elecciones del PCC permiten a las entidades privadas simplificar la contabilidad bajo la norma ASC 805 al omitir ciertos activos intangibles y simplificar la amortización y el deterioro del fondo de comercio. Las empresas privadas pueden optar por dos alternativas contables del PCC bajo la ASC 805:
Las empresas que utilizan esta opción omiten el reconocimiento por separado de los activos intangibles relacionados con clientes y los acuerdos de no competencia, a menos que califiquen para su venta o licencia por separado. Si se elige, las empresas deben aplicar este tratamiento de manera uniforme a todos los activos intangibles elegibles.
Esta opción permite a las empresas amortizar el fondo de comercio de forma lineal y limita las pruebas de deterioro únicamente a eventos desencadenantes, eliminando el segundo paso de la evaluación anual de deterioro. Las entidades pueden optar por este tratamiento del fondo de comercio incluso si no adoptan la alternativa de activos intangibles, pero adoptar esta última requiere también elegir la opción del fondo de comercio.
Las empresas deben evaluar si los activos intangibles relacionados con clientes (como listas de clientes o derechos contractuales) califican para un reconocimiento por separado determinando si cumplen con la prueba de capacidad de venta o licencia. Incluso cuando se incluyen en el fondo de comercio, esos intangibles pueden requerir datos de valoración de alto nivel, como cargos por activos contribuyentes, dentro de los modelos de valoración para otros activos.
Si está gestionando una adquisición empresarial, así es como VJM Global puede ayudarle con la contabilidad, el análisis y la presentación de informes.
Las fusiones y adquisiciones pueden abrumar incluso a los equipos financieros más experimentados. Es posible que tenga dificultades para identificar al adquirente, calcular el fondo de comercio, asignar valores razonables a los activos o gestionar pasivos contingentes. Los errores pueden acumularse y convertirse en hallazgos de auditoría o informes inexactos si no está seguro de cómo aplicar correctamente la norma ASC 805. VJM Global le ayuda a hacerlo bien desde el principio.
Si usted es una empresa estadounidense que gestiona una combinación de negocios, VJM Global le ofrece asistencia experta en el cumplimiento de la norma ASC 805. Así es como VJM Global le apoya durante todo el proceso contable de las combinaciones de negocios:
Nos encargamos de todo, desde la configuración de los saldos iniciales hasta el registro de las asignaciones del precio de compra, el fondo de comercio y los costos relacionados con la adquisición. No tiene que gestionar esto internamente ni adivinar cómo cumplir con la normativa.
Nuestro equipo prepara la documentación de respaldo para las valoraciones, ayuda a conciliar los estados financieros tras la adquisición y asiste con los requisitos de divulgación de la norma ASC 805, para que esté preparado para auditorías internas o externas.
Si su operación involucra a una entidad india, le guiaremos a través de los requisitos de FEMA, RBI, GST y MCA. También nos aseguramos de que se cumplan todas las normas de información locales e internacionales, especialmente para la consolidación de grupos.
Le ayudamos a realizar el seguimiento de los ajustes del periodo de medición, los pagos diferidos y los beneficios adicionales (earn-outs) para que sus estados financieros reflejen la información más actualizada sin prisas de última hora al cierre del mes.
¿Está planeando adquirir o establecer una filial en India? Registramos entidades y proporcionamos apoyo contable continuo para que pueda centrarse en el crecimiento en lugar de en el papeleo.
Con VJM Global, usted obtiene mucho más que ayuda contable. Cuenta con un equipo que sabe gestionar los detalles técnicos y las normativas locales que conlleva la combinación de negocios. Contacte a VJM Global hoy mismo.




