

多くの外国人経営者にとって、シンガポールでの会社設立はそれほど難しいことではありません。登記手続きは非常にシンプルで、通常は数日で完了します。真の課題は設立後にあります。シンガポール会計企業規制庁(ACRA)およびシンガポール内国歳入庁(IRAS)が定める、継続的な年次報告やコンプライアンス義務を遵守し続けることです。
こうした定期的な義務の履行において、コストのかかるミスが発生しがちです。2025年のシンガポールにおける企業閉鎖数は60,445件に達し、2017年以降で最多となりました。その多くは、期限の失念、累積する罰金、取締役の資格停止などが原因です。
シンガポールの規制環境は厳格に運用されています。罰金は急速に加算されるほか、コンプライアンス違反が続けば、取締役が個人的な責任を問われる可能性もあります。
本記事では、シンガポールの外国企業が満たすべき主要な年次報告およびコンプライアンス要件について解説します。ACRAとIRASが求める内容、外国企業の支店と現地法人(子会社)で義務がどう異なるか、そして法的な措置を避けるために特に注意すべき期限について学びます。
シンガポールにおける年次報告およびコンプライアンスとは、すべての登録企業が会計年度ごとに履行しなければならない、ACRAおよびIRASが課す定期的な法的義務を指します。これは外国資本や親会社の所在地に関係なく適用されます。
シンガポールの規制環境は高度に体系化されており、厳格に執行されています。コンプライアンス違反には現実的なコストが伴います。ACRAが公表しているガイドラインによると、罰則には以下が含まれます。
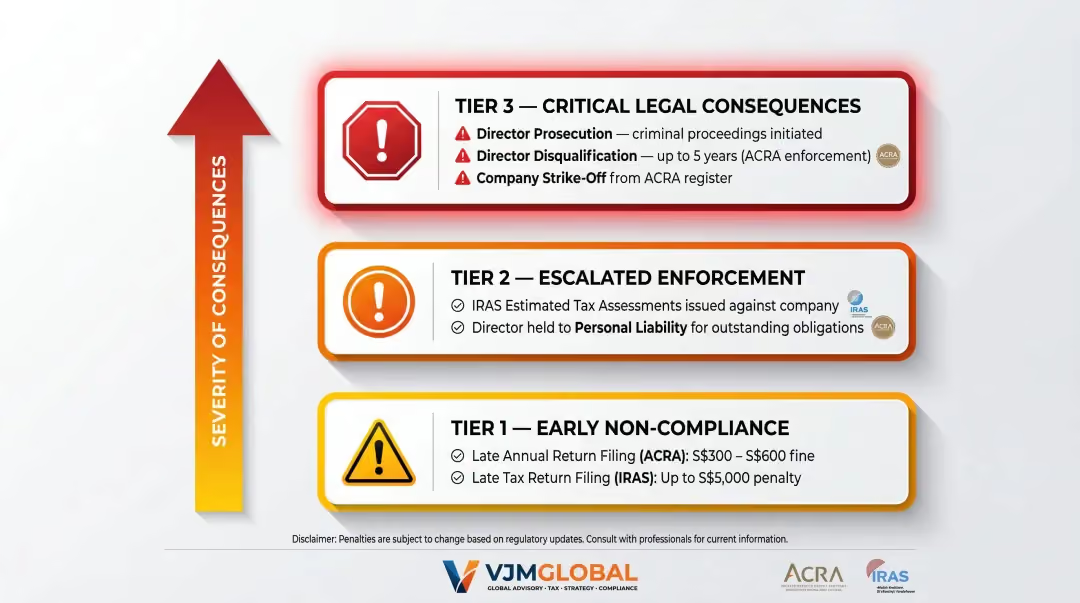
IRASによる規制は、さらなるリスク要因となります。申告が期限内に行われない場合、IRASは実際の税額よりも高く見積もられることが多い「推定課税」を行います。期限を過ぎた場合、取締役は個人的な責任を問われる可能性があり、その後の取締役就任にも影響を及ぼす法的措置が取られます。
シンガポールにおける外国企業は2つのカテゴリーに分類され、その区分によってコンプライアンス要件が直接的に異なります。
構造法的地位責任報告範囲子会社シンガポールで設立された独立法人子会社の範囲に限定シンガポール国内の事業のみ支店海外親会社の延長親会社が全責任を負う本社+シンガポール支店(二重申告)
子会社はシンガポールの一般的な会社ルールに従います。一方、支店はより重い報告義務を負います。会社法(1967年)第373条に基づき、シンガポール支店と海外本社の両方の財務諸表を提出しなければならず、多くの場合、書類の翻訳や追加の監査作業が必要となります。
外国資本の子会社を含むシンガポールで設立されたすべての企業は、決算日(FYE)から6ヶ月以内にAGMを開催しなければなりません。ただし、全株主が書面でAGMの開催免除に同意した場合はこの限りではありません。上場企業の場合は、決算日から4ヶ月以内というより短い期限が設定されています。
AGMにおいて、取締役はシンガポール財務報告基準(SFRS)に準拠した財務諸表を提示します。必要な構成要素は以下の通りです。
非公開会社は、会社法第184A条から第184F条に基づき、物理的な会議を開催する代わりに、書面による決議によって決議を行うことができます。この決議は、議決権を有するすべての構成員に通知される必要があり、28日以内に所定の過半数の同意を書面で得る必要があります。
定時株主総会(AGM)が免除される場合であっても、決算終了後5か月以内に財務諸表を作成し、すべての構成員に送付しなければなりません。
所定の期間内に定時株主総会を開催しなかった場合、会社法に基づく罰金の対象となり、取締役の資格が剥奪される可能性があります。
定時株主総会後(またはAGM免除の場合は財務諸表の確定後)、年次報告書をBizFile+ポータルを通じて決算終了後7か月以内にACRAへ提出する必要があります。上場企業の場合は5か月以内ですが、海外支店登記がある企業には延長期限が設けられています(非上場企業は8か月、上場企業は6か月)。
年次報告書には以下を含める必要があります:
提出遅延に対する罰金は300ドルから始まり、最大600ドルまで加算されます。コンプライアンス違反は、さらなる強制執行措置、和解金(示談)、および刑事訴追につながる可能性があります。休眠状態である場合やIRASから税務免除を受けている場合であっても、「現役(live)」として登録されているすべての企業は年次報告書を提出しなければなりません。
年次報告書の提出は、形式要件と直接関連しています。ほとんどの企業は、ACRAが構造化された財務データを電子的に処理できるよう、財務諸表をiXBRL(Inline eXtensible Business Reporting Language)形式で提出する必要があります。
XBRL提出の免除対象:
子会社を通じて事業を行う外国企業は、免除資格が各年次提出時の企業規模や構造によって異なるため、どの提出形式が適用されるかについて現地の会社秘書役に確認してください。
シンガポールでは、前年度の課税所得に対して一律17%の法人税が課されます。これは現地企業および外国企業の双方に適用されます。
新規設立企業は、最初の3年間の賦課年度(YA)において、スタートアップ税務免除(SUTE)を受けることができます:
SUTEを申請しない企業は、部分税務免除(PTE)を受けることができます:
1. 推定課税所得(ECI)の申告
免除対象となる場合を除き、会計年度終了後 3ヶ月以内に申告が必要です。以下の両方の条件を満たす場合に免除が適用されます:
2. 法人税申告
Form C、Form C-S、またはForm C-S (Lite) は、賦課年度の 11月30日 までにmyTaxポータルを通じて提出しなければなりません。紙での申告は受け付けられなくなりました。これは、事業を行っていない企業や損失が発生している企業を含む、すべての企業に適用されます。
申告遅延による影響:
直接的な税務申告に加え、海外の親会社、子会社、または姉妹会社との間で関連者間取引を行う外国企業は、以下の場合に移転価格税制上の義務が生じます:
すべての取引は 独立企業間価格(アームズ・レングス)原則 に従う必要があります。つまり、価格は独立した第三者間で行われる取引と同等の条件を反映していなければなりません。
コンプライアンス違反のリスク:
国境を越えた関連者間取引を行う企業、特にインド、米国、英国、オーストラリアに親会社や姉妹会社を持つ企業は、IRASから要求されてからではなく、事前に文書を準備しておく必要があります。
年間課税売上高が 100万ドル を超えると、GSTの登録が義務付けられます。基準は以下の通りです:
任意登録も可能です。
登録後、企業は以下の義務を負います:
申告の遅延や納税漏れは、罰金の対象となるほか、GST登録が取り消される可能性があります。
GSTとは別に、非居住企業や個人への支払いにはシンガポールの源泉徴収税(WHT)が適用される場合があります。主な対象は以下の通りです。
支払区分WHT税率利息、手数料、融資関連費用15%ロイヤリティ(知的財産権・動産)10%技術指導料・管理料17%非居住者の役員報酬24%動産の賃借料15%
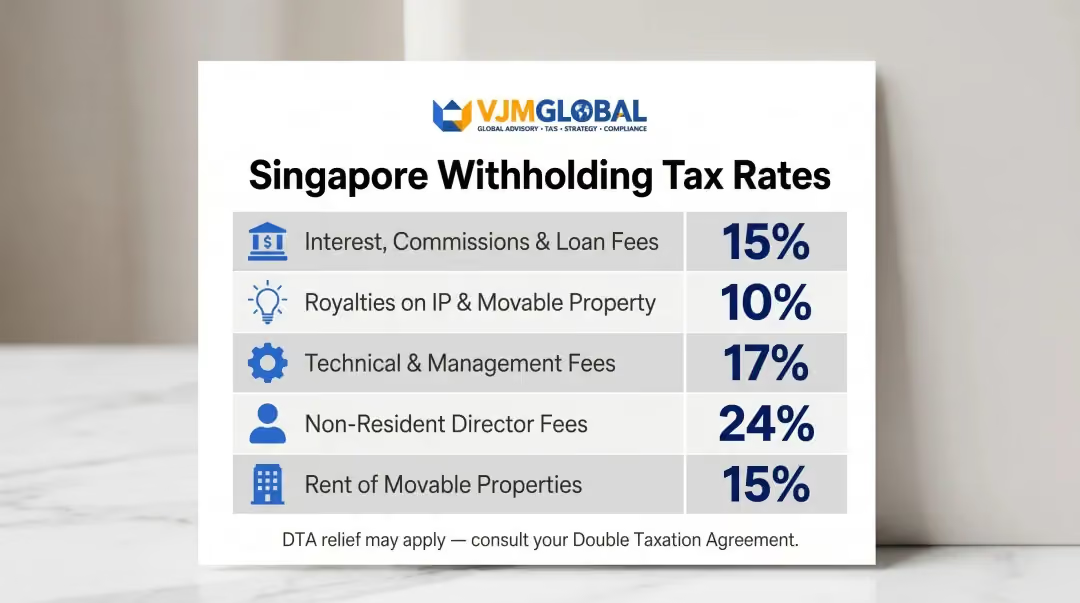
租税条約(DTA)の適用により、これらの税率が軽減される場合があります。各支払区分について、条約による軽減措置が利用可能か事前に確認してください。
連結グループ収益が7億5,000万ユーロを超える大規模な多国籍企業は、GloBEルールに基づき、シンガポールの多国籍企業トップアップ税(MTT)および国内トップアップ税(DTT)の対象となる可能性があります。
このルールは2025年1月1日以降に開始する会計年度から適用され、低課税所得に対して15%の最低実効税率を課すことを目的としています。対象となるグループは、初年度からコンプライアンス違反に対する罰則が適用されるため、早期に影響を評価してください。申告の詳細については、IRAS(シンガポール内国歳入庁)の第2の柱に関するガイダンスを参照してください。
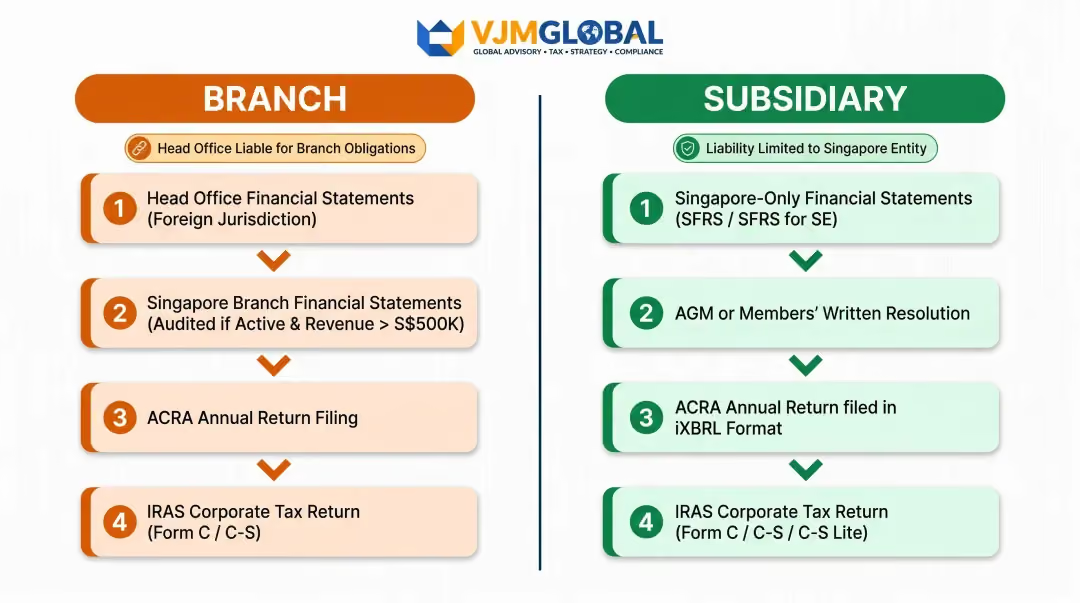
事業形態法的地位責任範囲申告範囲支店海外親会社の延長親会社が全責任を負う2種類の財務諸表が必要子会社シンガポールで設立された独立法人有限責任(独立)シンガポールの標準的な法人申告
どの形態で事業を行うかによって、1967年会社法第373条に基づく財務報告義務が直接的に決まります。
子会社とは異なり、支店はACRA(シンガポール会計企業規制庁)に対して2種類の財務諸表を提出する必要があります。
本社財務諸表の形式は、親会社が上場しているかどうか、および採用している会計基準によって異なります。上場企業は上場規則に準拠した形式を満たす必要があります。IFRSまたは同等の基準を採用している非上場企業は、本国で使用している形式で提出可能です。
活動中の支店は、監査済みの支店財務諸表を提出しなければなりません。
休眠中の支店は、監査を受けていない財務諸表を提出できる場合があります。会社法第205B条に基づき、会計取引が一切発生していない期間は休眠中とみなされます。日常的な管理業務はこれに含まれず、具体的には以下が除外されます。
貴社の支店が休眠会社とみなされる場合、監査免除によってコンプライアンスの負担を大幅に軽減できる可能性があります。これに関連して、第373条に基づく正式な免除オプションについて解説します。
ACRAは、特定の申告要件について免除を認める場合があります。
第373条(12):シンガポール支店の財務諸表の提出を完全に免除(ただし、本店側の財務諸表の提出は引き続き必要)
第373条(13A):支店財務諸表に関する監査要件および/または形式・内容要件の免除
申請はBizFile+のGeneral Lodgementから行ってください。その際、返金不可の手数料として200シンガポールドルが必要です。
外国企業は、BizFile+を通じて財務諸表の提出期限の60日間の延長を申請することも可能です。
多くの外国企業の取締役は、コンプライアンスとは主に税務申告のことだと考えています。しかし実際には、ACRAへの申告(定時株主総会、年次報告書、財務諸表)はそれぞれ異なる期限で運用されており、個別に罰則が科されます。
税務申告が期限内であっても、ACRAの期限を逃すと、会社が登記抹消される可能性があります。コンプライアンスは単なる年次イベントではなく、複数の手続きが並行し、それぞれに期限が定められているものです。
多くの親会社は経理機能を集約してシンガポール国外で管理しており、現地の取締役や会社秘書役がシンガポール固有の会計記録にタイムリーにアクセスできない状況に陥っています。
これが申告時のボトルネックとなり、期限を逃した際に現地の取締役が個人的な責任を問われるリスクを生じさせます。特に以下の2つの義務については、多くの企業が見落としがちです。
収益がほとんどない、あるいは全くない外国企業は、コンプライアンス義務がないと誤解しているケースがよくあります。これは誤りです。
シンガポールの会社が休眠状態である、または収入がない場合でも、以下の義務があります。
「ライブ(活動中)」として登録されているすべての企業は、休眠中や活動停止中、あるいはIRASから税務免除を受けている場合であっても、年次報告書の提出が義務付けられています。税務およびACRAへの申告に加え、金融、教育、飲食サービスなどの規制セクターで事業ライセンスを保持している企業は、それらのライセンスの管理と更新を個別に行う必要があります。休眠状態であっても、これらのセクター固有の義務が免除されることはありません。
シンガポールで商業活動を行おうとする外国企業は、ACRAへの登録が必須です。登録形態には、支店の登録、子会社の設立、または代表事務所(収益を上げることはできません)の設置などがあります。登録手続きを完了するには、法人サービスプロバイダーの利用が必要です。
「中小企業」は、年間売上高1,000万シンガポールドル以下、総資産1,000万シンガポールドル以下、従業員数50名以下の3つの基準のうち少なくとも2つを満たす場合、法定監査が免除されます。ただし、SFRSに準拠した財務諸表の作成は引き続き必要です。休眠中の外国企業支店は、監査を受けていない支店財務諸表を提出できる場合があります。
シンガポールではSFRSおよびSFRS(I)を使用しており、どちらもIFRSと実質的に整合しています。特にSFRS(I)はIFRS会計基準と同一です。外国企業の支店は、本国の管轄区域や上場状況に応じて、IFRSまたは同等の基準に基づいて作成された本社財務諸表を提出できる場合があります。
申告が遅れると、ACRAおよびIRASから段階的に加算される罰金が科されます。コンプライアンス違反が続くと、取締役の訴追、最長5年間の取締役資格停止、さらには登記抹消に至る可能性があります。また、IRASは通常、実際の納税額よりも高い推定税額を通知する場合があります。
支店は海外の親会社の直接的な延長(親会社が全責任を負う)であるのに対し、子会社はシンガポールで設立された独立した法人です。支店は本社とシンガポール事業の両方の財務諸表を提出する必要がありますが、子会社は現地の一般的な企業コンプライアンス規則に従います。
はい。すべてのシンガポール企業は、IRASに対して年次法人税申告書を提出しなければなりません。課税所得がない場合でも、ゼロ申告が必要です。ACRAへの申告義務(年次報告書、財務諸表)は、収益の有無にかかわらず必須です。



