

インドへ進出するシンガポール企業が直面する最初の規制上のハードルは、会計年度の違いです。シンガポール企業の多くが1月〜12月の暦年を採用しているのに対し、インドの会計年度は4月1日から翌年3月31日までです。このギャップは単なるスケジュールの不便さにとどまらず、コンプライアンス上の実質的な摩擦を生じさせます。
シンガポールの親会社が12月31日に決算を締め切る一方で、インドの子会社が4月〜3月のサイクルで運営されている場合、3ヶ月間の報告のタイムラグや税務申告期限の不一致が生じます。グループ間取引の照合、連結決算、法定申告のすべてにおいて、両国間での慎重な調整が求められます。
本ガイドでは、インドの会計期間に関するルール、シンガポールの枠組みとの比較、そして財務チームが初日からこの二重報告体制を管理するために必要な知識を解説します。
インドの会計年度(会計年度または会計期間とも呼ばれます)は、4月1日に始まり、翌年の3月31日に終わる12ヶ月の期間です。例えば、2025-26年度は2025年4月1日から2026年3月31日までとなります。
このサイクルは、2013年会社法第2条(41)項により法的に義務付けられており、同法では「会計年度」を毎年3月31日に終了する期間と定義しています。1961年所得税法も、「前年度(Previous Year)」および「評価年度(Assessment Year)」の定義を通じてこれを補強しています。
インドの税制には、シンガポールの財務チームが混同しやすい2つの異なる概念があります。
例えば、2025-26年度(前年度)に得た所得は、2026-27年度(評価年度)に評価・課税されます。このタイムラグは、所得が発生した年度に課税されるシンガポールの制度とは大きく異なります。
4月〜3月のサイクルは1867年にまで遡ります。当時、英国植民地政府がインドの会計カレンダーを英国財務省の会計期間に合わせたことが始まりです。この時期はインドの農作物の収穫期とも重なっており、10月から3月にかけて収穫が行われるため、4月には政府が税収をより正確に把握できるという利点がありました。インドは独立後もこのサイクルを維持しました。行政および予算システムがすでにこのサイクルに基づいて構築されていたためです。
ほとんどのインド企業は4月〜3月の会計年度に従っていますが、歴史的には限定的な例外が存在していました。2013年会社法は、すべての登録企業に対して統一された会計年度を義務付けることで、これらの例外を大幅に縮小しました。
例外に関する重要なポイント:
この枠組みを理解する上で、もう一つ重要な要素が「連邦予算」です。インド政府は会計年度が始まる前の2月に予算案を提示します。つまり、貴社の計画サイクルが終了する前に税制変更が発効することになります。
予算案で発表される税率調整、減価償却ルール、コンプライアンス要件は、通常4月1日から適用されます。シンガポールの企業にとって、これは2月の予算発表により、インドでの税務リスク、移転価格の前提条件、または申告期限が約6週間という短い期間で変更される可能性があることを意味します。第1四半期のカレンダーに予算監視のプロセスを組み込んでおくことは、十分な価値があります。
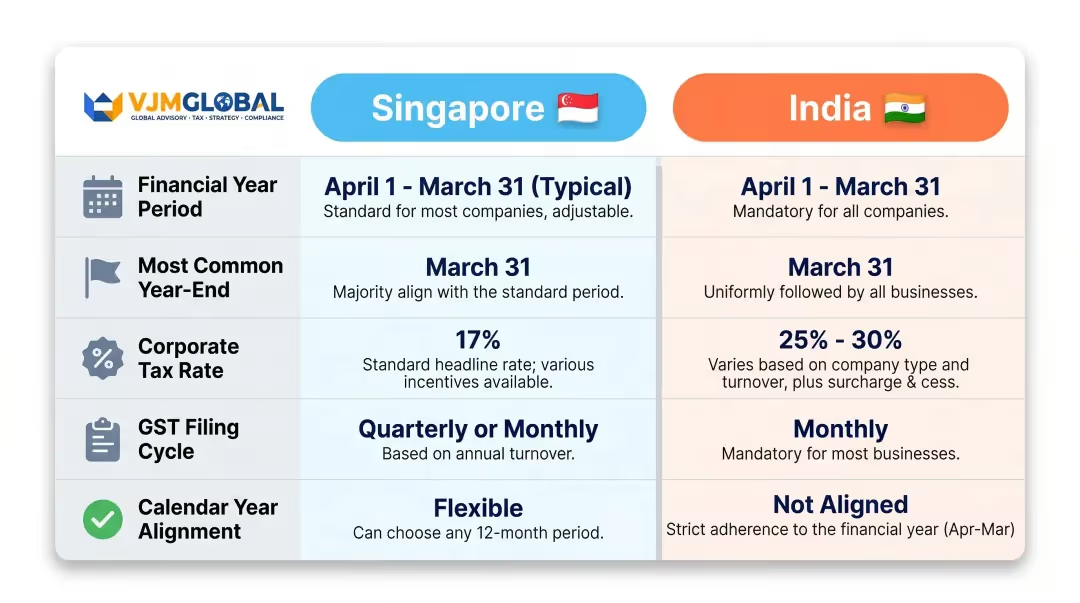
項目シンガポールインド会計年度柔軟(企業が任意の12ヶ月を選択可能)4月1日から3月31日まで(必須)一般的な決算期12月31日(多くの企業)3月31日(すべての登録企業)法人税率17%(一律)国内企業22%〜30%、外国企業40%GST申告サイクル四半期ごと(Form GST F5)毎月(GSTR-3B)、四半期・年次での照合暦年との整合性任意(企業が選択)なし(3月31日で終了)
インドに子会社を持つシンガポールの親会社にとって、決算日の違いは単なる事務的な問題にとどまらず、連結決算や報告業務において実質的な課題を生じさせます。
12月31日に決算を行うシンガポールの持株会社は、3月31日に決算を行うインド子会社の業績を連結する必要があり、3ヶ月の報告ギャップが生じます。
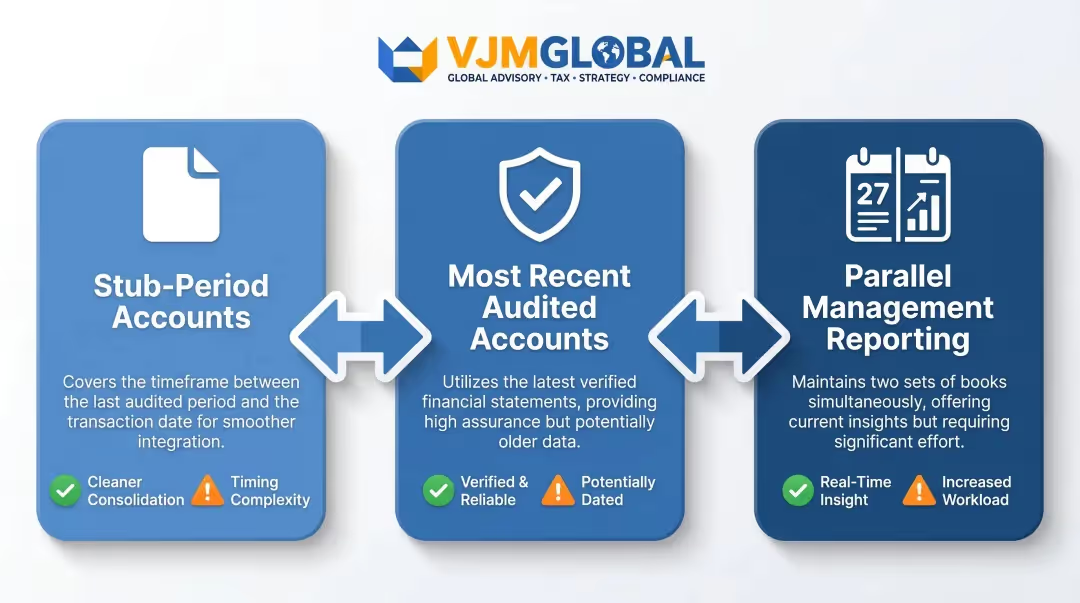
IFRS 10およびSFRS(I) 10(シンガポール財務報告基準)に基づくと、この3ヶ月のギャップは連結目的で許容される最大期間です。企業は通常、以下の方法で対応しています。
いずれのアプローチを採用する場合でも、両社間で会計方針を統一する必要があり、両決算日の間に発生した重要な取引は特定し、連結決算で調整しなければなりません。
シンガポールには「賦課年度(Assessment Year)」という概念は存在せず、所得は発生した年度に課税されます。一方、インドでは前年度(Previous Year)/賦課年度(Assessment Year)という区別があり、2025-26年度に得た所得に対する税務評価は、2026-27年度に行われます。
シンガポールの財務チームがグループ間取引の勘定科目でインドの税務引当金を検討する際は、このタイムラグを考慮する必要があります。これを怠ると、税務債務が誤った期間に計上され、引当金とグループ間照合の両方に歪みが生じる可能性があります。
シンガポールのGST申告は通常四半期ごとですが、インドのGSTでは以下が求められます。
インドのGSTカレンダーは会計年度と完全に一致しているわけではなく、暦月にまたがって申告が必要となるため、シンガポールの企業は年間を通じて継続的にコンプライアンス対応を行う体制を整える必要があります。
インドのGST申告頻度は、移転価格文書にも影響を及ぼします。申告の基礎となるグループ間請求書は、年間を通じて一貫した価格設定である必要があるためです。
シンガポールの法人がインドの子会社と取引を行う場合、インドにおける移転価格文書は4月から3月の会計年度を対象とする必要があります。一方、シンガポールの移転価格文書はシンガポールの会計年度に従います。
シンガポールの企業は、企業間価格設定ポリシーおよび関連文書が両期間を網羅し、整合性が取れていることを確認する必要があります。特に、年度中に価格や利益率が変更された場合は注意が必要です。Form 3CEB(インドの移転価格監査報告書)は、インドの会計年度を対象とし、評価年度の10月31日が提出期限となります。
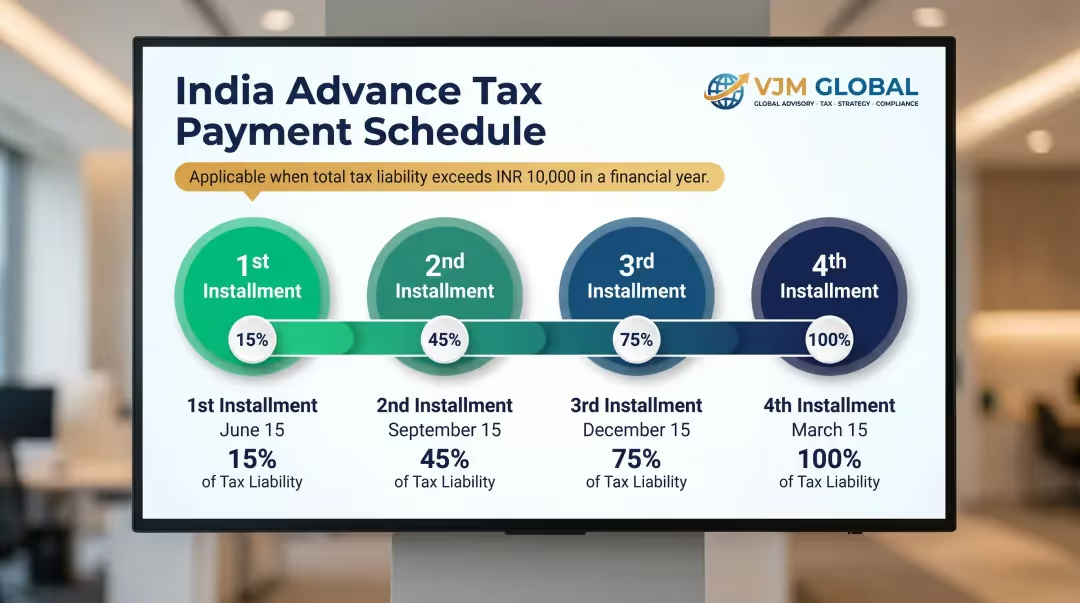
年間の納税額合計が10,000インドルピーを超える場合、企業は予定納税を四半期ごとに4回に分けて納付しなければなりません。
納付回数期限納税額の累積割合第1回6月15日15%第2回9月15日45%第3回12月15日75%第4回3月15日100%
これらの納付を怠ると、所得税法第234B条および第234C条に基づき、月利1%の延滞利息が課されます。これはシンガポールの賦課課税方式とは異なるため、インドに進出したばかりのシンガポール企業が不意を突かれるケースが多く見られます。
四半期ごとのTDS申告期限は以下の通りです。
四半期対象期間TDS申告期限第1四半期4月〜6月7月31日第2四半期7月〜9月10月31日第3四半期10月〜12月1月31日第4四半期1月〜3月5月31日
該当するフォームには、Form 24Q(給与のTDS)、Form 26Q(給与以外の支払い)、Form 27Q(非居住者への支払い)などがあります。
インドの子会社は、年次報告書、財務諸表、および取締役会決議を企業省(Ministry of Corporate Affairs)に提出しなければなりません。
AOC-4およびMGT-7の提出遅延には、1日あたり100インドルピーの罰金が上限なしで課されるほか、違反が継続する場合は第450条に基づく追加の罰則が適用されます。
支店または連絡事務所(法人化された子会社ではない形態)を通じて事業を行うシンガポール企業の場合:
もう一つ留意すべきコンプライアンス上の側面として、インドでは現在、対面での聴聞を行わず、デジタル上で税務評価が実施されています。シンガポールの企業は以下の対応が必要です。
インド子会社の単体財務諸表は4月から3月までですが、シンガポールの親会社の連結グループ決算は通常1月から12月までです。この不一致はインド特有のものではなく、英国やオーストラリアも1月以外の会計年度を採用していますが、組織的な内部プロセスが求められます。
シンガポールのグループ監査人は、連結決算において会計年度が異なる旨の開示を求めます。また、この不一致は計画サイクルにも影響を及ぼします。
シンガポールの企業が1月〜12月ベースで予算を組む場合、インド子会社の計画はインドの2つの会計年度にまたがります。1月〜3月で1つの会計年度が終了し、4月〜12月で次の会計年度が始まります。インドの経営陣は4月〜3月のサイクルで計画を立て、インセンティブが設定されているため、現地の優先事項がグループの目標と乖離する可能性があります。
このギャップを意図的に管理するために、以下の対策を講じてください。
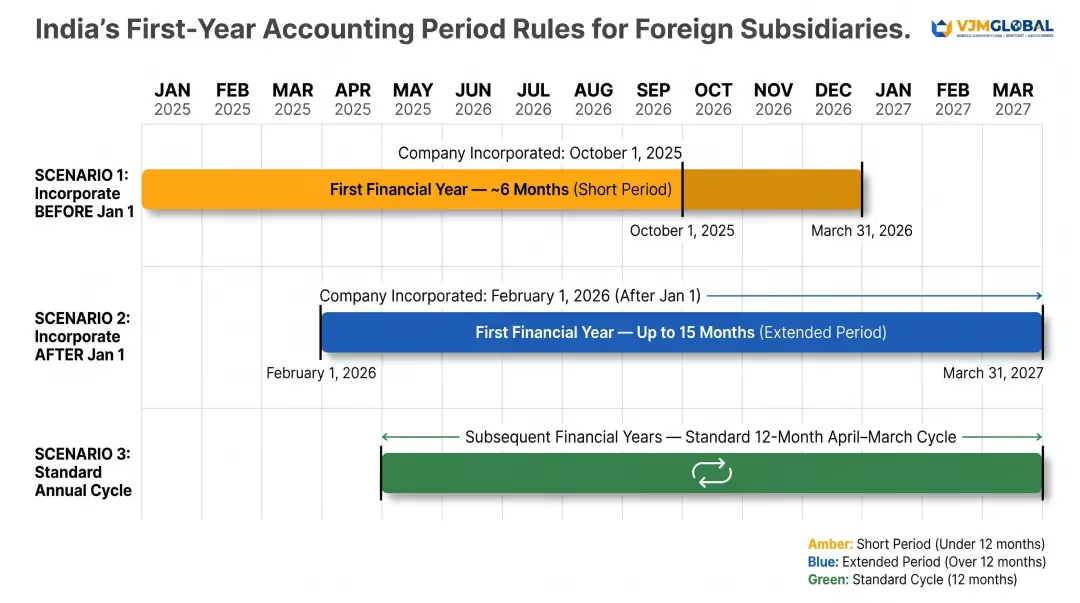
外国企業がインドに子会社を設立する場合、最初の会計年度は12か月より短くても長くても構いませんが、3月31日に終了する必要があります。
2013年会社法第2条(41)に基づき、以下の通りとなります。
つまり、インドでの最初の監査済み決算は12か月未満の期間を対象とする場合があり、この点はシンガポールの親会社の関係者に明確に伝える必要があります。
連絡事務所やプロジェクト事務所(法人化されていない事業体)を通じて運営する外国企業には、FEMAおよびRBIの規制に基づき、個別の会計および報告要件が適用されます。
第2条(41)項では限定的な例外が設けられています。外国法人を親会社、子会社、または関連会社とする企業は、連結決算の目的で異なる会計年度を採用するよう地域局長に申請することができます。
これが適用される2つの特定のシナリオは以下の通りです。
実際には、シンガポール資本のインド子会社のほとんどは、標準的な4月から3月のサイクルで運営されます。
インド準備銀行(RBI)は歴史的に7月から6月を会計年度としてきました。2021年4月1日より、RBIは政府の会計年度に合わせるため、4月から3月へと変更しました。シンガポールの企業にとって、この統一は、インド子会社の会計年度、政府の会計カレンダー、そしてRBIの銀行サイクルがすべて同じ4月から3月のタイムラインで動くことを意味し、照合作業の複雑さが一つ軽減されます。
12ヶ月の会計期間は一般的に「会計年度(financial year)」または「年度(fiscal year)」と呼ばれます。特にインドでは、この期間は4月1日から3月31日までであり、所得税の用語では「前年度(previous year)」とも呼ばれます。
2025-26年度(FY 2025-26)は、2025年4月1日から2026年3月31日までです。これに対応する賦課年度(Assessment Year)は2026-27年度(AY 2026-27)であり、FY 2025-26中に得た所得が評価され、課税される期間となります。
2024-25年度(多くの場合FY 25と呼ばれます)は、2024年4月1日に始まり、2025年3月31日に終了しました。「FY 25」という用語は、開始年を基準にするか終了年を基準にするかによって混乱を招く可能性があります。
いいえ。シンガポールでは特定の会計年度は義務付けられておらず、シンガポール法人であれば任意の12ヶ月間を会計年度として選択できます。多くは1月1日から12月31日を採用していますが、これはインドの義務的な4月1日から3月31日のサイクルとは異なるため、インドに子会社を持つシンガポール企業にとっては報告上の不一致が生じます。
2013年会社法に基づき、インドで登録された企業(外国企業の子会社を含む)は、4月1日から3月31日までの会計年度に従うことが義務付けられています。IFSC企業などの特定の事業体タイプには限定的な例外が存在しますが、柔軟性は非常に制限されています。
把握しておくべき主な期限:
期限を過ぎると月1%の延滞利息に加え、ペナルティが加算されます。
インドの会計期間やコンプライアンス要件への対応でお困りですか? VJM Globalは、シンガポール企業のインド進出および運営を専門的にサポートしています。30年以上の経験を活かし、会社設立、税務コンプライアンス、二重カレンダー管理レポート、クロスボーダー業務に特化した継続的な会計サービスを提供します。当社のサポートをご希望の方は、[email protected] または +91 98915 76441 までお気軽にご相談ください。



