

シンガポールで事業を開始する海外の経営者は、慣れない会計環境に直面することがよくあります。財務報告基準の違い、厳格なコンプライアンス期限、そして米国、英国、オーストラリアのシステムとは大きく異なる規制当局の存在などがその理由です。アジアに進出する英国の製造業者は、IFRS(国際財務報告基準)に基づく親会社の報告書とシンガポールの現地基準との調整に苦労するかもしれません。また、米国のテック系スタートアップは、米国会計基準(US GAAP)とシンガポール会計基準の二重報告に直面することになります。
シンガポールが世界第4位の金融センター(2025年3月、国際金融センター指数第37版)としての評価を得ているのは、国際的に整合性の取れた厳格な会計フレームワークに基づいています。同国は、IFRSに準拠したシンガポール財務報告基準(SFRS)を採用しており、この地で活動する約4,200社の多国籍企業の地域統括拠点にとって、馴染み深くも独自のシステムとなっています。
本ガイドでは、シンガポールで適用される会計基準の種類、財務報告を規定する基本原則、ACRA(会計企業規制庁)に基づくコンプライアンス義務、そして海外企業が対応すべきSFRSとIFRSの重要な違いについて解説します。
要約:
シンガポール財務報告基準(SFRS)は、会計基準審議会(ASC)によって策定されています。これは会計基準法に基づき設立され、ACRAの管轄下で運営される独立した基準設定機関です。ASCは、シンガポール国内の企業、慈善団体、協同組合、および各種団体に対する財務報告基準を定めています。
シンガポールの会計フレームワークは、以下の3つの段階を経て発展してきました。
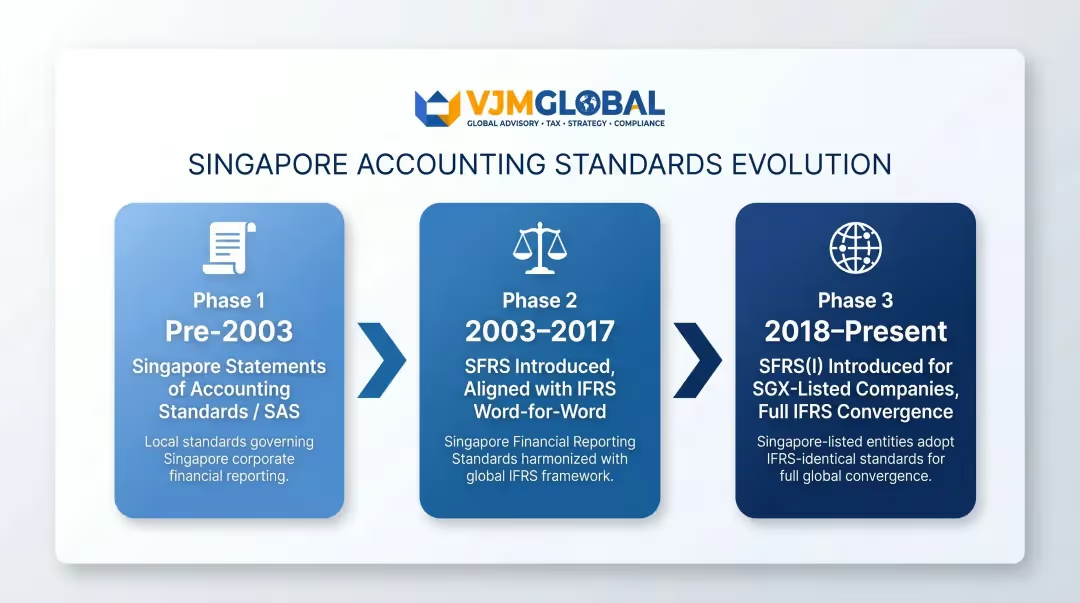
SFRSの遵守は以下に義務付けられています:
シンガポールに子会社を設立する外国企業は、この義務を回避することはできません。親会社が米国会計基準やその他のフレームワークで報告している場合でも、子会社はSFRSまたはSFRS(I)に基づいて法定財務諸表を作成する必要があります。そのため、シンガポールに進出する海外企業にとって、早期のコンプライアンス計画は不可欠です。
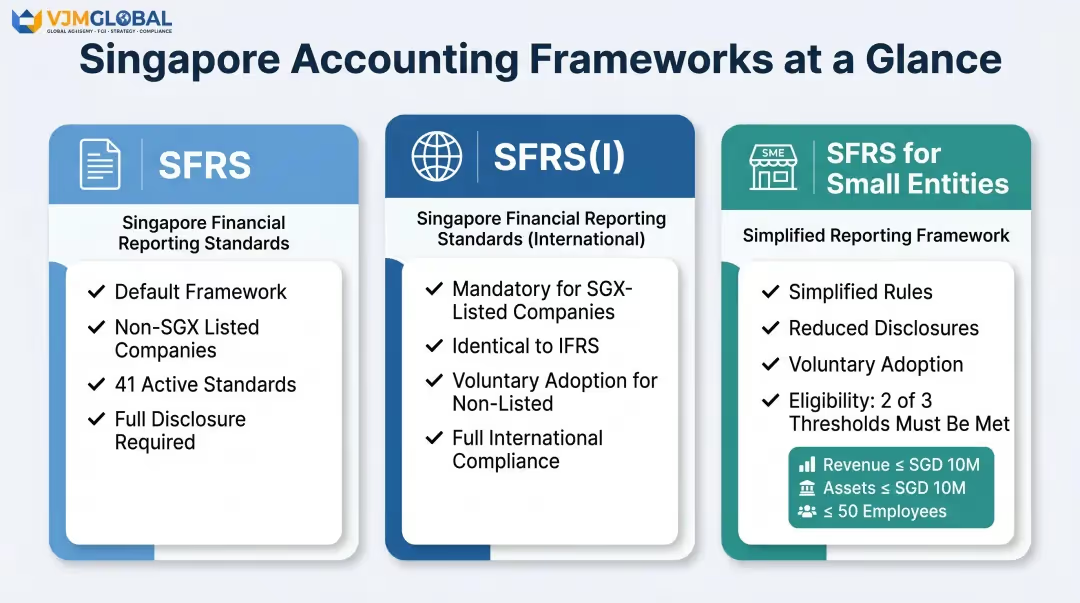
ASCは3つの主要なフレームワークを発行しており、それぞれが異なる事業体タイプやビジネスプロファイルに合わせて設計されています。適切なフレームワークの選択は、企業の規模、上場状況、およびその事業体が公的な説明責任を負うかどうかによって決まります。
SFRSは、SGXに上場していないシンガポール設立企業のほとんどにとってデフォルトのフレームワークです。このフレームワークは、棚卸資産の評価やリース会計から、収益認識や金融商品に至るまで、41の個別の基準を網羅しています。
基準項目発効日実務上の影響FRS第115号顧客との契約から生じる収益2018年1月1日顧客との契約から収益をいつ、どのように認識するかを規定FRS第116号リース2019年1月1日借手がほとんどのリースを貸借対照表に計上することを義務付け、オペレーティング・リースの分類を廃止FRS第109号金融商品2018年1月1日金融資産および金融負債の分類、測定、減損について規定
これら3つの基準は、ビジネスに最も広範な影響を与えます:
SFRS(I)はIFRS基準と完全に整合しており、他の法域ですでにIFRSに基づいて事業を展開している多国籍企業にとって、即座に馴染みのあるものとなっています。この枠組みは、SGX上場企業に対して2018年1月1日以降に開始する会計年度から義務化されました。
非上場企業はSFRS(I)を任意で採用することができ、以下のような場合に有利となります。
IASB(国際会計基準審議会)の公表物とのこの整合性により、SFRS(I)の更新は世界的なIFRSの変更と密接に連動するため、異なる枠組み間を移行する多国籍企業にとって再表示のリスクが軽減されます。
中小企業向けSFRSは、適格な小規模非公開企業向けの簡素化された枠組みであり、IFRS中小企業会計基準に基づいています。開示要件が軽減され、認識ルールが合理化されています。
適格基準:
企業は、直近2会計年度連続で以下の3つの基準のうち少なくとも2つを満たす必要があります。
追加要件:当該事業体は公的な説明責任を負わないこと(公的市場で取引される証券がないこと)。
採用は任意です。適格企業は、より包括的な報告が必要な場合や、ステークホルダーからの期待により求められる場合には、完全なSFRSを選択することも可能です。
SFRSは、財務報告に関する概念フレームワークから導き出された基本的な原則に基づいています。これらの原則は、取引の記録、開示、解釈の方法を規定しており、シンガポールで財務諸表を作成するすべての企業に適用されます。
取引は、現金が実際に動いた時ではなく、発生した時に記録されなければなりません。2024年12月にサービスを提供した企業は、顧客からの支払いが2025年1月であっても、2024年度の収益として記録します。
これは現金主義会計とは根本的に異なり、財務状況をより正確に把握することができます。海外の事業主にとって、発生主義会計への移行は、コンプライアンス調整において最初に取り組むべき重要なステップの一つです。
財務諸表は、事業が予見可能な将来にわたって継続することを前提としています。経営陣はこの前提を積極的に評価しなければなりません。特に、財務的なストレス、大規模な再編、または市場の混乱が生じている期間には注意が必要です。
経営陣が企業の継続能力に重大な疑念を抱いている場合、以下の2つの対応が求められます。
企業は会計方針を各期で一貫して適用しなければならず、これにより期間間および企業間での有意義な比較が可能となります。会計方針の変更は、より信頼性が高く関連性のある情報が得られる場合にのみ認められ、その理由と財務的影響について詳細な説明を添えて開示する必要があります。
慎重性には、判断において注意を払うことが求められます:
完全性には、すべての重要な取引が適切に記録、分類、および開示されることが求められます。
2018年に改訂された概念フレームワークでは、中立性を支える要素として慎重性が復活し、保守主義と忠実な表現とのバランスが図られています。
1967年シンガポール会社法第201条(2)項は、財務諸表が会社の財政状態および経営成績について「真実かつ公正な概況」を示すことを求めています。この最優先原則は、会計基準を文字通りに遵守することが誤解を招く結果となる場合、厳格な技術的遵守に優先されます。
財務諸表は、合理的な財務知識を持つ利用者が明確かつ容易に理解できるように作成されなければなりません。十分な説明のない専門用語の使用は、この原則に違反します。
シンガポールにおける企業コンプライアンスは、ACRA(会計企業規制庁)とIRAS(シンガポール内国歳入庁)の2つの機関が管轄しています。ACRAは財務諸表の提出と企業報告を扱い、IRASは納税義務を管理しています。両機関とも期限の遵守を義務付けており、企業規模にかかわらず期限を過ぎた場合には罰則が適用されます。
シンガポールで設立されたすべての企業は、以下の書類を含む年次財務諸表を作成し、ACRAに提出しなければなりません:
会計記録は、会社法第199条(2)項の規定に基づき、関連する会計年度終了後少なくとも5年間保存しなければなりません。
AGMの要件は企業の種類によって異なります:
企業の種類AGM期限上場企業会計年度終了後4ヶ月以内非上場企業会計年度終了後6ヶ月以内以内
非公開会社は、株主や監査人からAGM開催の請求がない限り、会計年度終了後5ヶ月以内にすべての権利者に財務諸表を送付すれば、AGMの開催を省略することができます。
年次報告書の提出期限は、株主総会の日付ではなく、会計年度末を基準に算出されます。
ほとんどの企業は、登録監査人による法定年次監査を受ける必要があります。ただし、以下の3つの基準のうち2つ以上を満たす中小企業は、監査が免除される場合があります。
これらはSFRSにおける中小企業の適格基準と同じです。休眠会社も監査要件から免除されます。
法人所得税申告書は、毎年IRASに提出しなければなりません。主な税務上の義務は以下の通りです。
賦課年度(YA)は、前暦年に得た所得に基づきます。2024会計年度に得た所得は、2025賦課年度(YA 2025)に評価されます。
ACRAとIRASの双方に対する義務(それぞれ独自の期限や提出形式があります)への対応は、多くの外国企業が苦労する点です。VJM Globalのクロスボーダー会計チームは、15以上の業界にわたる多国籍企業や海外投資家を支援しており、IFRSおよび国際会計基準に準拠したコンプライアンス報告、年次報告書の作成、財務諸表作成サービスを提供しています。
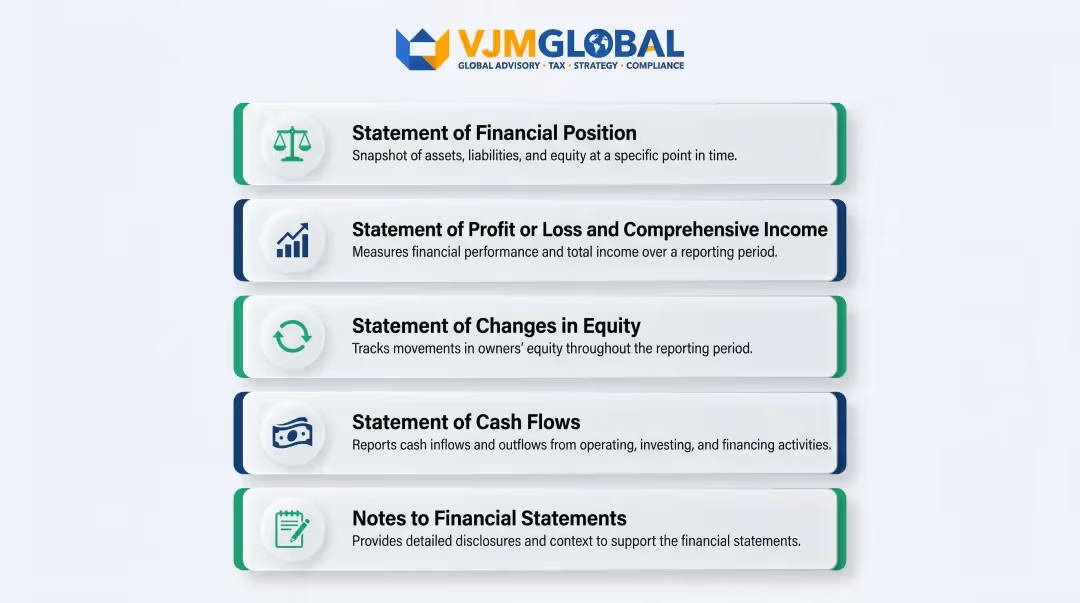
シンガポールの企業は、各報告期間ごとに完全な財務諸表を作成する必要があります。以下の5つの構成要素により、財務状況を包括的に把握できます。
ほとんどの企業は、ACRAのBizFinxシステムを通じて、XBRL(eXtensible Business Reporting Language)形式で財務諸表を提出する必要があります。
企業タイプXBRL提出要件支払能力のある免除私的会社(EPC)財務諸表の提出免除(支払能力宣言書のみ)支払能力のないEPCXBRL形式での提出が必要(完全版または簡略版)非免除私的会社XBRL形式での提出が必要(完全版または簡略版)公開会社完全版XBRL形式での提出が必要外国企業支店PDF形式で提出
EPCとは、株主数が20名以下で、かつ法人株主が存在しない私的会社と定義されています。
こうした提出手続きの枠を超えて、シンガポールのすべての財務報告を統括する原則が一つあります。財務諸表は、企業の財務状況について「真実かつ公正な概観(true and fair view)」を提供しなければなりません。これは、基準を文字通りに遵守することで誤解を招く結果が生じる場合、厳格な技術的コンプライアンスに優先される最上位の原則です。
SFRSはIFRSを実質的なベースとしており、IFRSに精通している企業であれば、シンガポールの基準の大部分を理解できるはずです。シンガポール勅許会計士協会(ISCA)は、「SFRSは実質的にIFRSと一言一句同じである」と明言しています。
主な整合ポイント:
上場タイプ:受け入れられる基準:調整が必要か?:国内一次上場(シンガポール法人):SFRS(I)が必須:不要:外国一次上場:SFRS、IFRS、または米国会計基準(US GAAP):不要(これら3つのいずれかを使用する場合):外国二次上場:自国の基準:必要(SFRS、IFRS、または米国会計基準への調整が必要)

シンガポールで二次上場している米国および英国の企業にとって、この調整義務は最も一般的なコンプライアンス上のギャップとなっています。上記の表は、各シナリオがどこに該当するかを正確に示しています。
シンガポール国内では米国会計基準(US GAAP)は採用されていません。シンガポールに子会社を持つ米国親会社は、二重の報告義務に直面します。
多くの多国籍グループは、換算調整を行うか、最初から二重基準の会計を維持することでこれに対応しています。インドでの事業も展開しているグループの場合、SFRS、米国会計基準、Ind ASという複数のフレームワークを扱う必要があり、専門的なクロスボーダー会計サポートを利用する価値が十分にあります。
SFRS(I)はIFRSを忠実に反映していますが、いくつかの具体的な違いが存在します。
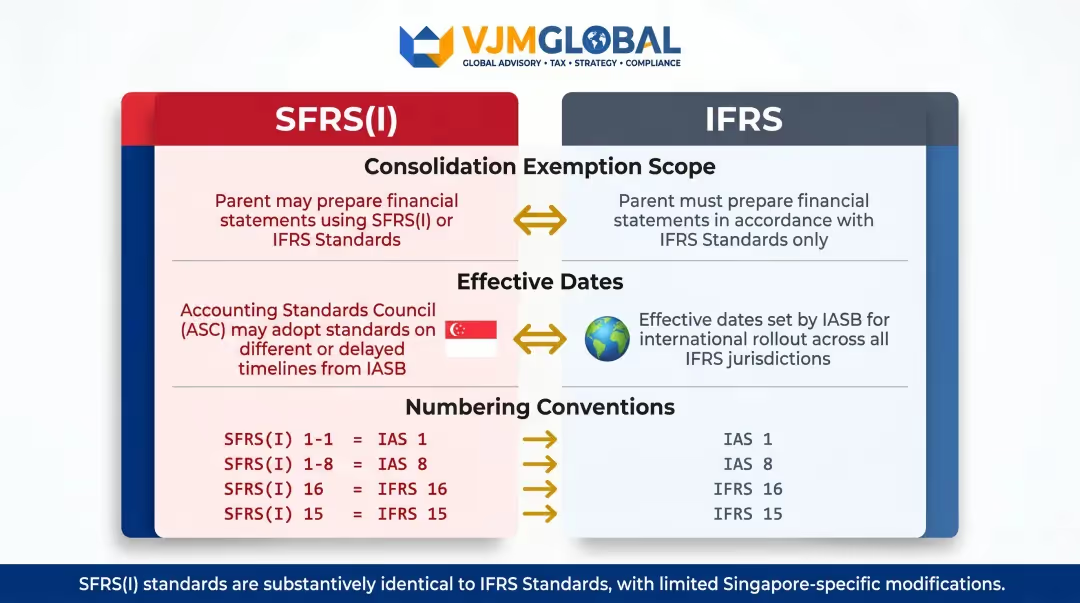
2018年以前、SFRSには基準の適用延期やシンガポール独自の修正など、IFRSからのより大きな乖離がありました。SFRS(I)コンバージェンス・プロジェクトにより、上場企業についてはこれらのほとんどが解消されたため、現在では両フレームワークは実務上非常に密接に整合しています。
シンガポールのSFRSフレームワークは、発生主義会計、継続企業の前提、一貫性と比較可能性、慎重性、完全性、公正な表示、理解可能性といった中核的な原則に基づいて運用されています。これらの原則は財務報告のための概念フレームワークに組み込まれており、すべてのシンガポール企業が財務諸表を作成する際の指針となります。
SFRSはIFRSと密接に整合していますが、同一ではありません。標準的なSFRSは、軽微なローカル調整を除き「実質的にIFRSと一言一句同じ」です。2018年以降、SGX上場企業に義務付けられているSFRS(I)はIFRS会計基準と同一であり、実務上は完全に同等とみなされます。
会計基準審議会(ASC)が会計基準法に基づき基準を策定・発行しています。ACRA(シンガポール会計企業規制庁)は、財務報告監視プログラムを通じてコンプライアンスを強制し、企業の登録、財務諸表の提出、公認会計士の規制を監督しています。
SFRS for Small Entitiesは、非公開企業向けの簡素化された任意適用フレームワークです。売上高1,000万シンガポールドル以下、総資産1,000万シンガポールドル以下、従業員数50名以下のうち2つを満たし、かつ公的な説明責任を負わない企業が対象です。大規模企業や公的な説明責任を負う企業は、完全なSFRSを適用する必要があります。
はい。外国企業のシンガポール支店は、法定財務諸表を作成する際、SFRSに準拠しなければなりません。SGXに株式を上場している外国企業は、上場の種類(メインボードまたはセカンダリー)に応じて、SFRS、IFRS基準、または米国会計基準(US GAAP)を使用できます。
会社法第199条(2)に基づき、企業は会計記録を関連する会計年度の終了後、少なくとも5年間保管しなければなりません。IRAS(シンガポール内国歳入庁)も、税務関連書類に対して同様に5年間の保管を義務付けています。
シンガポールの3段階のコンプライアンス構造(監査とXBRL提出を伴う完全なSFRS、監査免除が可能なSFRS for Small Entities、支払い能力のあるEPC向けの最小限の提出)は、外国企業に有意義な柔軟性をもたらします。適切なフレームワークを早期に選択することで、管理上の負担を軽減し、シンガポールでの事業拡大に伴うコンプライアンス上の不備を回避できます。



