

2020年12月31日午後11時、ブレグジット(英国のEU離脱)の移行期間が終了し、数十年にわたったEU域内の簡素化された付加価値税(VAT)取引も幕を閉じました。2021年1月1日以降、英国(グレートブリテン島)はEUの単一VATエリアから離脱し、現在はEU以外の国々と同様のルールが適用される「第三国」として扱われています。
EUと取引を行う英国企業は現在、すべての取引においてVATに関する判断を迫られています。輸出をゼロ税率にするか、輸入VATをどのように会計処理するか、どのリバースチャージ(逆徴収)ルールが適用されるか、そしていつEUでのVAT登録が義務付けられるかといった判断です。
これらの判断を誤ると、HMRC(英国歳入関税庁)によるゼロ税率申告の否認、予期せぬ輸入VATによるキャッシュフローの悪化、あるいは複数のEU管轄区域での罰金といったリスクに直面することになります。本ガイドでは、物品およびサービスの両面におけるブレグジット後のVATフレームワーク全体を解説します。
要約:
ブレグジット以前、英国はEUの単一VATエリア内で活動していました。英国企業はEUの顧客への物品配送を域内供給として扱い、EC売上リストを作成し、簡素化されたVAT報告の恩恵を受けていました。2021年1月1日以降、これらの仕組みはグレートブリテン島には適用されなくなり、EUとのすべての取引は、米国やオーストラリアなどの国々との取引と同一に扱われるようになりました。
現在、グレートブリテン島と北アイルランドは、根本的に異なるVATフレームワークの下で運営されています。北アイルランドは、北アイルランド議定書(現在はウィンザー枠組み)に基づき、サービスを除く物品に関してEUのVATルールとの整合性を維持しています。
北アイルランドとEU加盟国間を移動する物品は、輸入や輸出ではなく、依然として域内供給および取得として扱われます。北アイルランドの企業は「XI」で始まるVAT番号を使用し、物品に関するEC売上リストの提出を継続しています。
移行期間の終了に伴い、グレートブリテン島の企業は以下の3つの重要なVAT簡素化措置を失いました。

グレートブリテン島からEUへの物品販売は、VATの目的上、輸出として扱われるようになりました。この根本的な変更により、HMRCの証拠要件を満たしている限り、英国のVATは課されません。
英国の販売者は、VAT登録済みのEU企業への物品輸出に対してゼロ税率を適用します。請求書には英国のVATは記載されません。EU側の顧客は、自国の域内取得ルールに基づき、到着時にVATを申告します。
物品が英国から搬出されたことを証明する証拠を入手し、保管しなければなりません。HMRCは以下の2種類の証明を認めています。
公式な証拠または商業的な証拠のいずれも、供給の証拠によって裏付けられている必要があります。監査時に適切な証明が不足している場合、遡及的に20%のVATが課される可能性があります。
EUの顧客へ配送される物品について、EC売上リストを作成する必要はなくなりました。この事務手続き上の要件は2021年1月1日に終了しています。
EUの個人消費者への販売は、英国のVAT(付加価値税)の取り扱いにおいて輸出と同様にゼロ税率が適用されます。ただし、仕向国においてEUの輸入VATおよび関税が課される場合があります。
150ユーロ以下の少額貨物については、英国企業はEUの輸入ワンストップショップ(IOSS)に登録することで、販売時点でEUのVATを徴収・納付することができます。これにより、通関手続きが簡素化され、顧客体験が向上します。
多くの英国の販売者が不意を突かれるルールとして、EUの年間1万ユーロという遠隔販売の閾値は、EU域内に拠点を置く販売者にのみ適用されるという点があります。英国企業にはこの閾値の恩恵がないため、EUへの越境B2C販売では、最初の1件目からEUのVATを納付する義務が生じます。
IOSS登録やEU現地でのVAT登録を行っていない場合、顧客は配送時に予期せぬVATや関税を請求されることになり、貴社の評判とコンバージョン率の両方を損なう恐れがあります。
EUから英国へ持ち込まれる物品は現在、輸入として扱われ、通関申告と輸入VATの会計処理が必要です。かつての「取得」は、現在では標準的な輸入手続きの下で処理されます。
135ポンドという本質的価値の閾値は、輸入VATをどのように会計処理するかを決定します。
135ポンド以下の貨物(B2B):EUのサプライヤーが貴社の英国VAT登録番号を保持している場合、サプライヤーはVATを請求しません。貴社はVAT申告書上でリバースチャージ方式を用いて会計処理を行います。具体的には、ボックス1(売上税)とボックス4(仕入税)に同額を計上します。VATの正味支払額はゼロですが、HMRC(英国歳入関税庁)は取引の全容を把握することができます。
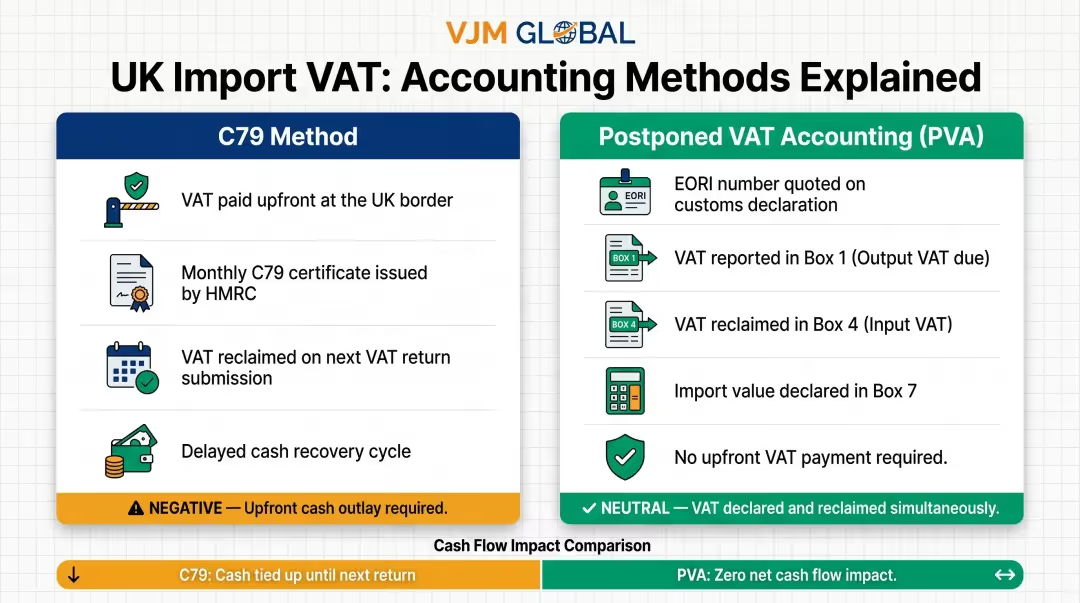
135ポンドを超える貨物:輸入VATは国境で課税されます。前払い(C79方式)か、輸入VAT繰延会計(PVA)のいずれかを選択します。
C79方式:貴社または配送業者が国境で輸入VATを支払います。HMRCは、すべての輸入VAT支払いを記載したC79証明書を毎月発行します。貴社はこの証明書を受け取った後、次回のVAT申告でこのVATを還付請求します。前払いが必要であり、還付までに数週間かかる可能性があるため、キャッシュフロー上のデメリットが生じます。
輸入VAT繰延会計(PVA):PVAは、前払いのキャッシュアウトを回避できるため、VAT登録済みの英国輸入業者の多くにとって推奨される方法です。PVAは承認不要で恒久的に利用可能です。国境でVATを支払う代わりに、通関申告書にEORI番号を記載します。輸入VATは、貴社のVAT申告書上で直接会計処理されます。
PVAを利用すれば、国境での前払いが不要となり、キャッシュフローの負担が軽減されます。これらの数値は、HMRCのオンライン月次繰延VAT明細書からダウンロードできます。
サービスは物品とは異なるルールに従い、供給が行われる場所、および顧客が企業か消費者かによって取り扱いが異なります。
B2Bの一般原則では、サービスは顧客が属する場所で提供されたものとみなされます。英国企業がEUの企業顧客にサービスを提供する場合、供給地はその顧客が拠点を置くEU加盟国となり、英国のVATの対象外となります。
実務上の仕組み:
VIES(VAT情報交換システム)ツールを使用して、顧客のEU VAT番号を確認してください。有効なVAT番号がない場合、B2C取引として扱う必要が生じ、VATの課税地が変更される可能性があります。
B2Cの一般原則では、サプライヤーの所在地が課税地となります。英国企業がEUの消費者に標準的なサービスを提供する場合、その供給は英国で行われたものとみなされ、顧客が英国外にいるため英国VATの課税対象外となります。
主な例外(顧客の所在地が課税地となるケース):
これらのサービスをEUの消費者にB2Cで提供する場合、顧客の所在地(EU域内)で提供されたものとみなされ、英国VATの課税対象外となります。ただし、顧客が居住するEU加盟国でのVAT登録や、Non-Union OSSスキームの利用が必要になる場合があります。
登録要件に加え、一部のサービスには「使用および享受(use and enjoyment)」ルールが適用されます。機器の賃貸や放送など、特定のサービスが英国外で消費される場合、VATの取り扱いはその消費地に基づきます。例えば、英国企業がフランスの消費者にフランス国内で使用する機器を賃貸する場合、英国VATではなくフランスのVATが適用されます。
2021年1月1日より、英国の金融・保険サービス企業はブレグジットによる恩恵を受けました。これまでEU域外の顧客への供給に限定されていた仕入VATの控除が、EUの顧客への特定の供給に対しても可能となりました。
対象となる企業は、以下の3つの実務的なステップを踏む必要があります:
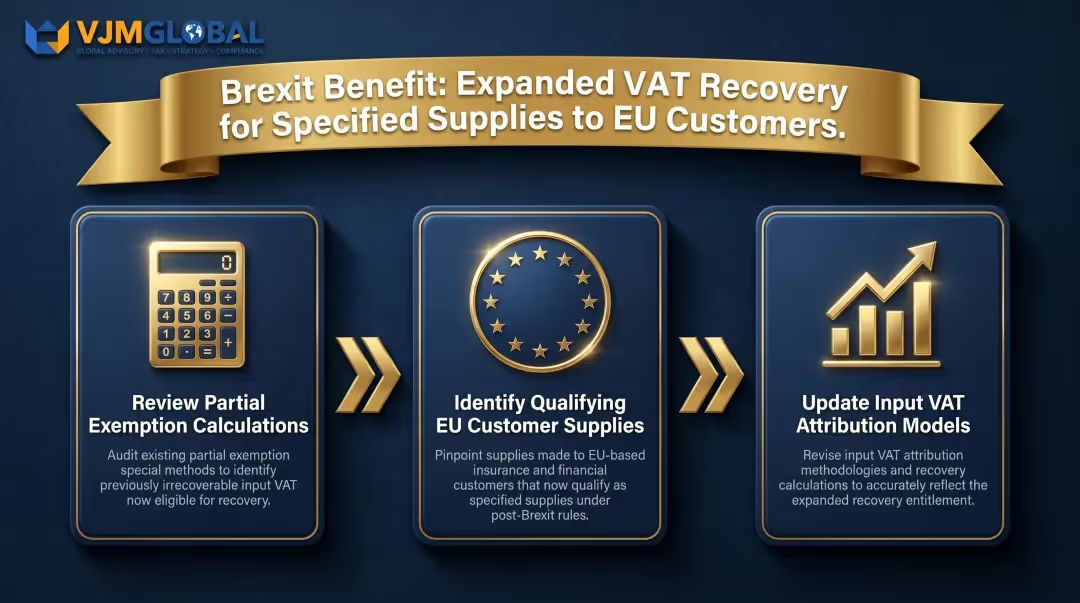
銀行、保険会社、投資運用会社が最も影響を受けますが、EUのクライアントに免税の金融サービスを提供している企業はすべて、自社の状況を評価すべきです。
リバースチャージ方式は、VATの申告責任をサプライヤーから顧客へと転換するものです。サプライヤーが請求書でVATを請求する代わりに、顧客が自ら申告を行います。つまり、受け取った供給に対する売上税を申告すると同時に、通常の控除ルールに従ってそれを仕入税として控除します。
英国・EU間の文脈:
英国企業がEUのサプライヤーからB2Bサービスを受け、リバースチャージ方式を適用する場合:
完全に課税対象となる事業者の場合、売上税と仕入税が相殺されるため、実質的なVATの支払額はゼロとなります。ただし、部分免税ルールが適用される場合は、Box 4での還付が制限される可能性があります。
リバースチャージを適用する前に、必ず実施すべきコンプライアンス上の手順が1つあります。
重要な警告:リバースチャージを適用する前に、有効なEU VAT番号を取得してください。VAT登録が確認できない場合、代わりに現地のVATを請求する必要が生じる可能性があります。B2B取引として扱う前に、VIES検証ツールを使用して、北アイルランドのXIで始まる登録番号を含むEU VAT番号を確認してください。
北アイルランドは二重のVAT体制を運用しています。物品に関しては、北アイルランド議定書(ウィンザー枠組み)に基づき、引き続きEUのVATルールに準拠しています。北アイルランドとEU加盟国間を移動する物品は、輸入や輸出ではなく、依然として共同体内の供給および取得として扱われます。
これが北アイルランドの企業にとって意味すること:
ウィンザー枠組み(2023年2月27日合意)により、省エネ資材に対する一時的なVATゼロ税率や中古自動車の支払いスキームが導入されましたが、物品に関するVATの基本的な整合性は変更されていません。
デジタルサービス(ソフトウェア、ストリーミング、電子書籍など)をEUの消費者に販売する英国企業は、2021年1月1日から英国のVAT MOSSを利用できなくなりました。英国のVAT MOSSシステムは、2020年第4四半期までの期間の申告修正にのみ引き続きアクセス可能です。
現在の選択肢:
非居住者向けOSSスキームは、デジタルサービスだけでなく、EUの消費者に対するすべてのB2Cサービス供給をカバーします。登録先として任意のEU加盟国を選択でき、EUxxxyyyyyz形式のVAT識別番号が付与されます。その後、その加盟国がVATの詳細と支払いを関連する消費国へ転送します。

EU域内に拠点を置く販売者が享受できる年間10,000ユーロの免税枠とは異なり、英国企業はB2C販売の最初の1ユーロから仕向国のVATを請求しなければならない点に注意してください。
英国企業が1つ以上のEU諸国で直接VAT登録を行う必要があるのは、次のような場合です:
VJM Globalは、英国企業に対し、国境を越えた税務コンプライアンスに関するアドバイスを提供しています。特に英国、EU、インド間で事業を展開する企業向けの国際税務義務に精通しています。独立した会計・税務事務所の国際ネットワークであるEAI Internationalへの加盟を通じて、EUのVAT(付加価値税)登録や複数管轄区域にまたがるコンプライアンスに関するご質問に対し、資格を持つ専門家をご紹介することが可能です。ご相談は <a href="mailto:[email protected]">[email protected]</a> までお寄せください。
いいえ、英国企業がEUへ商品を輸出する際、英国のVATを請求する必要はありません。これらの供給は輸出としてゼロ税率が適用されます。ただし、商品が英国から輸出されたことを証明する有効な証拠(税関申告書、船積書類など)を保管しておく必要があります。なお、仕向国でEU輸入VATが課される場合があります。
英国でVAT登録済みの企業は、EUからの仕入れを輸入として会計処理します。135ポンド以下の貨物については、VAT申告書のボックス1およびボックス4でリバースチャージ方式を適用してください。135ポンドを超える貨物については、キャッシュフローを改善するために「繰延VAT会計(PVA)」を利用するか、国境で輸入VATを支払い、月次のC79証明書を通じて還付を受けるかのいずれかを選択します。
グレートブリテン島(イングランド、スコットランド、ウェールズ)は、2021年1月1日以降、EU VAT圏外となり、第三国として扱われます。北アイルランドは例外であり、北アイルランド議定書に基づき、商品(サービスは除く)に関してはEUのVAT規則に準拠し、XIで始まるVAT番号を使用します。
PVAを利用すると、英国でVAT登録済みの輸入業者は、国境で輸入VATを支払う代わりに、VAT申告書上で直接会計処理を行うことができ、キャッシュフローが改善されます。税関申告書にEORI番号を記載し、HMRCから発行される月次のPVA明細書に基づいて、ボックス1(納税額)とボックス4(還付可能額)に輸入VATを計上します。事前の承認は不要で、すべてのVAT登録済み輸入業者が恒久的に利用可能です。
はい、英国企業からEU企業へ提供されるB2Bサービスにはリバースチャージ方式が適用されます。供給地は顧客の所在地(EU)となるため、英国のサプライヤーが英国のVATを請求するのではなく、EUの顧客が自国でVATを会計処理します。この取り扱いを適用するには、英国のサプライヤーは有効なEU VAT番号を取得する必要があります。
EU国内に在庫を保有している場合、IOSSやOSSスキームを利用せずに現地の基準額を超えるB2C販売を行う場合、あるいは非EU加盟国向けOSS登録なしでデジタルサービスを販売する場合などは、登録が必要になることがあります。ほとんどのB2B供給は、現地登録なしでリバースチャージ方式により処理されます。



