

シンガポールで監査済みの会計書類があればドバイの要件も満たせると考える企業は少なくありませんが、それは誤りです。ドバイにおける年次財務監査とは、UAEのライセンスを持つ監査人が行うIFRS(国際財務報告基準)準拠の独立したレビューを指します。UAE会社法、法人税法、およびフリーゾーンの規定に基づくドバイの規制枠組みは、シンガポールのACRA(会計企業規制庁)ベースのシステムとは根本的に義務の内容が異なります。
SFRS(シンガポール財務報告基準)またはSFRS(I)に基づいて申告を行っているシンガポール企業は、その報告書をそのままUAE当局に提出することはできません。シンガポール国内で最新かつ完全に準拠した監査を受けていたとしても、ドバイではUAE登録の専門家による監査済み財務諸表が求められます。
本ガイドでは、誰がドバイでの監査を実施すべきか、そのプロセス、UAEのレビューに向けた帳簿の準備方法、そしてコンプライアンス違反を招く最も一般的な誤解について解説します。
ドバイにおける財務監査とは、企業の損益計算書、貸借対照表、キャッシュフロー計算書、および会計記録に対する独立した調査です。その目的は、これらの書類がIFRSおよびUAE独自の規制に基づき、財務状況を「真実かつ公正」に示していることを確認することにあります。
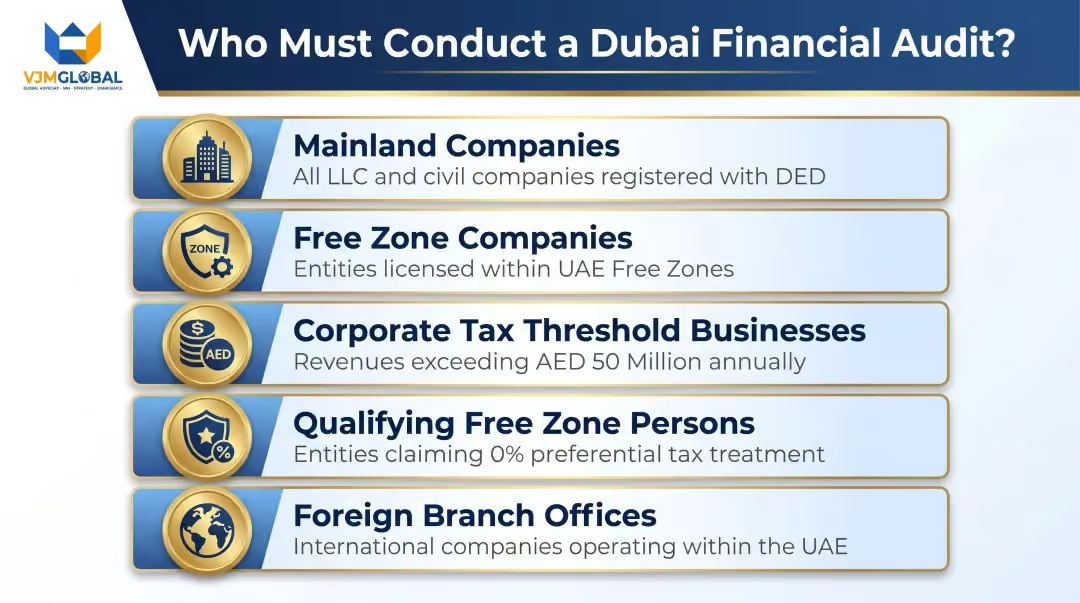
監査が必要な対象:
ドバイで事業を展開するシンガポール企業は、複数の監査義務に同時に直面し、それらを混同することがよくあります。それぞれの違いは以下の通りです。
監査の種類:
監査の種類:実施主体:目的:法定/年次財務監査:企業(義務):ISA(国際監査基準)に基づく規制遵守のための財務諸表の独立した検証:FTA VAT監査:連邦税務当局:VATの遵守状況、請求書、仕入税額控除の検証:FTA法人税監査:連邦税務当局:法人税の計算、申告、移転価格の検証:内部監査:企業(任意):内部統制およびリスク管理の評価
法定監査とFTA税務監査は完全に別個の義務です。一方の準備をしてももう一方の要件は満たされず、両方が同時に貴社に適用される可能性があります。
2023年内閣決定第75号に基づき、コンプライアンス違反には具体的かつ段階的に重くなる罰則が科されます。
フリーゾーンでのコンプライアンス違反は、ライセンスの停止、ブラックリスト入り、更新不可につながります。DMCC、JAFZA、DAFZAは監査提出期限を厳格に執行しています。期限を過ぎると、収益性に関わらずライセンスの更新ができなくなります。
両者の枠組みは互換性がありません。
シンガポールの監査をUAEの監査の代わりとすることはできません。規制当局(メインランドの場合は経済省、DMCC/JAFZA/DIFCの場合は各フリーゾーン当局)は、シンガポールで作成された報告書を受理しません。
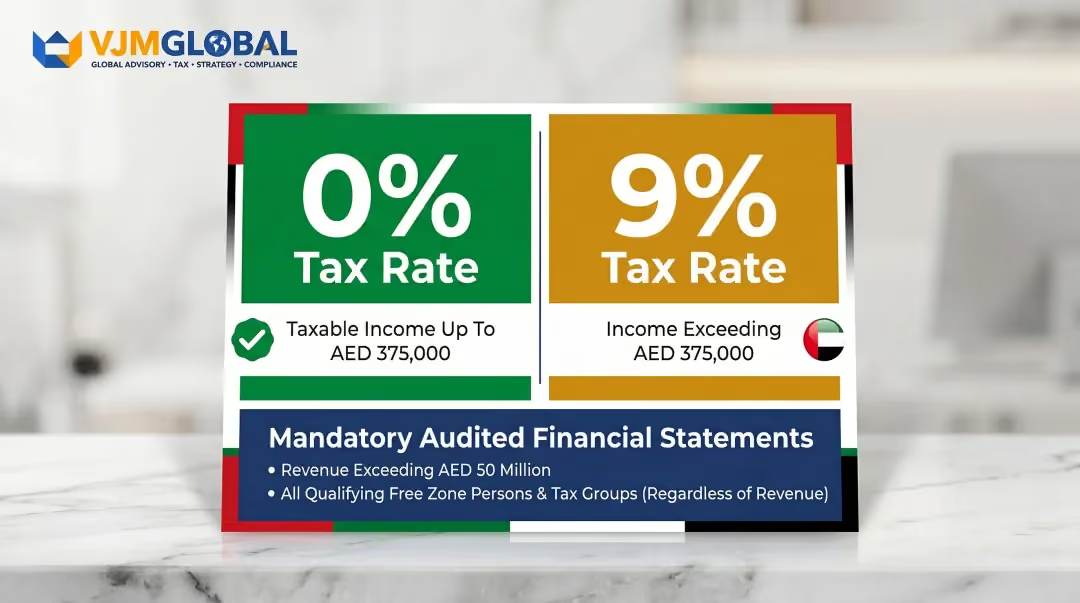
UAEでは2023年6月に9%の法人税が導入されたため、企業は税務計算および連邦税務当局(FTA)への申告のために、検証可能な監査済み財務記録を保持する必要があります。
法人税の側面
UAEの銀行は、与信枠の設定に際して監査済み財務諸表を要求します:
DMCCやJAFZAなどのフリーゾーン当局は、ライセンス更新の前提条件として監査済み財務諸表を求めています。投資家や合弁事業のパートナーも、資本を投下する前に監査済み会計帳簿を要求します。監査に対応できる帳簿がなければ、パートナーシップ、政府契約、外部資金調達へのアクセスを失うことになります。
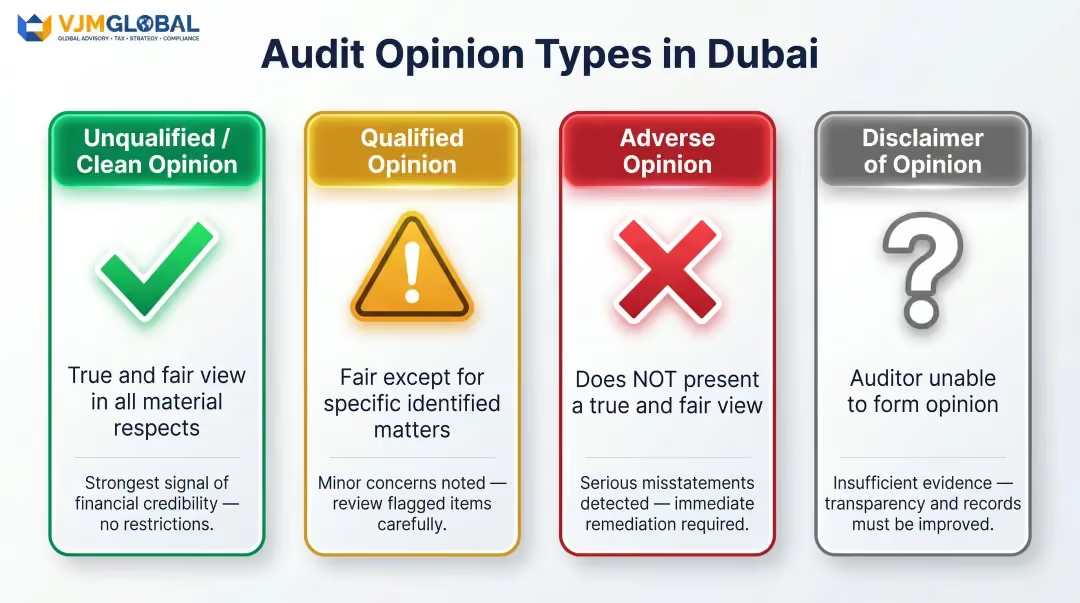
監査意見の種類は、監査を受けていることと同じくらい重要です。無限定適正意見(クリーンな意見)は、財務諸表に重要な虚偽記載がないことを証明するものであり、UAEのパートナーや政府調達部門が期待する最低限の基準です。対照的に、限定付適正意見や不適正意見は、未解決の会計上の問題があることを示唆しており、投資家や貸し手は手続きを進める前に説明を求めることになります。
銀行取引および事業成長におけるメリット
UAEの銀行は、与信枠の設定に際して監査済み財務諸表を求めています:
UAEの主要銀行(エミレーツNBD、マシュレク銀行、ドバイイスラム銀行など)は、通常100万ディルハムを超える融資に対して2〜3年分の監査済み財務諸表を要求します。銀行は監査済み財務諸表を使用して債務償還倍率を計算し、資産の所有権を確認します。監査に対応していない企業は、運転資金の調達や成長のための与信枠を利用できなくなります。
DMCCやJAFZAのようなフリーゾーン当局は、ライセンス更新の前提条件として監査済み財務諸表を求めています。投資家や合弁事業のパートナーも、資本を投下する前に監査済み会計報告書を要求します。監査に対応できる帳簿がなければ、パートナーシップ、政府契約、外部資金調達への道は閉ざされてしまいます。
投資家およびステークホルダーからの信頼
一般的に求められるコンプライアンス関連書類:
これらの書類を事前に整理しておくことで、監査期間を大幅に短縮し、コストを削減できます。ZohoやQuickBooksなどのクラウドベースの会計システムを年間を通じて利用している企業は、期末に慌てて記録をまとめる企業よりも、迅速かつ低コストで監査を完了させています。
監査人は、財務諸表が真実かつ公正な概況を示しているかどうかについて意見を表明する監査報告書を発行します。
意見の種類意味無限定適正意見(クリーン)すべての重要な点において、真実かつ公正な概況を示している限定付適正意見特定の事項を除き、適正に表示されている不適正意見真実かつ公正な概況を示していない意見不表明監査範囲の制約により、意見を形成できない
経営陣は、監査結果と内部統制改善のための推奨事項が記載されたマネジメントレターを受け取ります。会社は、管轄区域に応じて通常決算日から3〜6ヶ月以内の期限までに、最終報告書を関連するフリーゾーン当局または規制機関に提出します。
シンガポールでSFRS(シンガポール財務報告基準)を使用している企業は、ドバイ法人の帳簿を初日からIFRS(国際財務報告基準)に基づいて管理する必要があります。シンガポール企業にとって、以下の3つの基準が照合上の問題を引き起こしがちです。
収益認識(IFRS第15号)は、リスクと報酬ではなく、支配の移転に焦点を当てています。ドバイの監査人は契約条件を精査して履行義務を判断するため、SFRSに基づくシンガポールの非公開企業は、収益認識のタイミングが異なる場合があります。
リース会計(IFRS第16号)では、借手はほぼすべてのリースを「使用権資産」として資産計上し、それに対応する負債を計上する必要があります。SFRSではオフバランス(貸借対照表外)となるオペレーティング・リースも、ドバイ法人では帳簿に記載しなければなりません。
金融商品(IFRS第9号)では、減損に対して将来予測型の「予想信用損失モデル」が適用されます。SFRSの引当方法とは異なるため、通常、売掛金の引当金や投資の分類について照合が必要となります。
アクションステップ:ドバイでの事業開始初日から、IFRSに準拠した会計パートナーを起用してください。期末後にSFRSの帳簿をIFRSに適合させる作業は、コストがかさむうえに誤りも生じやすくなります。
書類の準備は期末のタスクではなく、年間を通じた規律として取り組んでください。
主要な財務書類:
取引の証憑:
規制当局への届出:
親会社・子会社構造や支店構造を持つシンガポール企業は、企業間取引を明確に文書化する必要があります。UAEの監査人およびFTAは、以下の項目を厳格に精査します:
これらの各取引タイプは、独立企業間価格(アームズ・レングス)原則に準拠しなければなりません。UAEは法人税法第34条〜第36条に基づき、OECDの移転価格ガイドラインを採用しており、監査人やFTAが遡及的に価格設定を否認する明確な根拠となっています。
文書化の要件:
正式な文書化の基準を満たしているかどうかにかかわらず、最初の取引から明確な契約書と価格設定の正当性を維持してください。
移転価格文書を整えたら、次のステップは適格な監査人の選任です。監査人は、UAE経済省に登録されているか、関連するフリーゾーン当局の承認を受けている必要があります。
確認手順:
当局確認方法UAE経済省:経済省登録監査人リストを確認 DMCC:DMCC承認監査人リストと照合 JAFZA:JAFZA当局承認監査人リストで確認 DIFC:DIFC登録監査人ポータルを確認
選定基準:
VJM Globalは、IFRSへの調整、監査前準備、UAE公認監査パートナーとの調整を通じて、シンガポールの会計慣行とUAEの要件との間のコンプライアンスのギャップを埋め、外国企業をサポートします。
企業規模別の監査費用の目安(2025年データ):
企業プロフィール収益範囲料金範囲(AED)小規模フリーゾーンスタートアップ:100万AED未満:3,500〜6,500 フリーゾーン企業(一般):100万〜500万AED:5,000〜10,000 中規模メインランドLLC:500万〜2,000万AED:7,000〜12,000 大規模企業/複雑な構造:2,000万AED以上:15,000〜50,000+
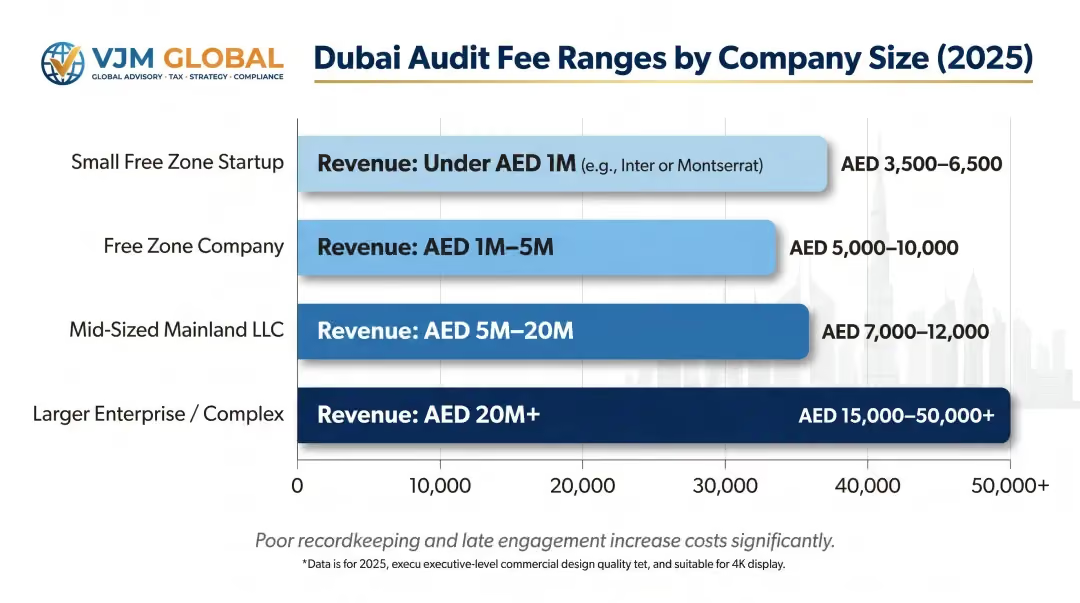
主なコスト要因:
誤りです。UAEの規制当局(メインランド企業を管轄する経済省、および各フリーゾーン当局:DMCC、JAFZA、DIFC、DAFZAなど)は、IFRS(国際財務報告基準)に基づき作成され、かつISA(国際監査基準)に従ってUAE登録監査人による監査を受けた財務諸表を求めています。
シンガポールの会計基準審議会が発行しているのはSFRSであり、IASB(国際会計基準審議会)ではありません。SFRS(I)は実質的にIFRSと同一ですが、UAE当局に対して「IFRS準拠」として提示することはできません。規制の枠組みでは、IASBが発行するIFRSに基づき、UAEのライセンスを持つ専門家による監査を受けることが求められています。
拒否されるケース:ライセンス更新や規制当局への提出の際にシンガポールで作成された監査報告書を提出しても、経済省(メインランドの場合)やDMCC、JAFZA、DAFZA、DIFC(フリーゾーンの場合)によって拒否されます。
誤りです。ドバイの主要なフリーゾーンはすべて、年次監査済み財務諸表の提出を義務付けています。
さらに、すべての「適格フリーゾーン法人(Qualifying Free Zone Person)」は、法人税の目的で、収益に関係なく2025年閣僚決定第84号に基づき監査済み財務諸表を保持しなければなりません。「フリーゾーン=監査不要」という思い込みは完全に誤りであり、ライセンス停止に直結するリスクがあります。
誤りです。監査人が関与しコンプライアンスに関わるという点で混同されがちですが、法定監査とFTAによる税務監査は、全く異なる目的を持つ独立した義務です。
両者の違いは以下の通りです:
これら二つの義務は独立して存在します。一方を完了してももう一方が満たされるわけではありません。法定監査を受けていてもFTAのペナルティを受ける可能性はありますし、その逆も然りです。連邦法令第32号(2021年)および各フリーゾーンの規制では、これらは別個の要件として扱われています。
監査費用は、小規模なフリーゾーンのスタートアップ企業で3,500〜6,500AED、複雑な構造を持つ大企業では15,000〜50,000AED以上となります。フリーゾーン企業とメインランド企業では価格設定が異なる場合があります。記帳の不備、取引量の多さ、依頼の遅れは、コストを大幅に引き上げる要因となります。
年次監査とは、法律で義務付けられた、IFRS準拠の独立した財務諸表監査です。UAE登録監査人がISA基準に従って実施します。これは、UAE商法(連邦法令第32号/2021年)および各フリーゾーンの規制に基づき、ほとんどのメインランド企業およびフリーゾーン企業に適用されます。
法的構造や管轄区域によって異なります。メインランドのLLC(有限責任会社)やPJSC(公開株式会社)は連邦法で義務付けられており、主要なフリーゾーン(DMCC、JAFZA、DAFZA、DIFC)の多くでもライセンス更新時に監査が求められます。また、UAE法人税法では、売上高が5,000万AEDを超える企業、すべてのタックスグループ、および売上高に関わらず適格フリーゾーン事業体(Qualifying Free Zone Person)に対して監査を義務付けています。
いいえ。SFRSまたはSFRS(I)に基づくシンガポールの監査済み会計書類は、UAEの要件を満たしません。UAE当局は、UAEのライセンスを持つ監査人またはフリーゾーンが承認した監査人による、IFRS(国際財務報告基準)に準拠した財務諸表を求めています。SFRS(I)は実質的にIFRSと同一ですが、法的には別物であり、UAEのコンプライアンス義務を満たすものとは認められません。
一般的に求められる主な書類は以下の通りです。
企業の規模、取引量、財務記録の整理状況にもよりますが、通常2〜6週間かかります。クラウドシステムを活用して年間を通じて記帳を行っている企業は、年度末にまとめて記録を作成する企業よりも、迅速かつ低コストで監査を完了できます。



