


米国のビジネスオーナーで、税務債務の解決方法にお悩みではありませんか?あなただけではありません。2024会計年度において、IRS(米国内国歳入庁)は徴収活動を通じて、個人および企業から約776億ドルもの未払い税金を回収しました。
中小企業にとって、税務債務の問題はキャッシュフローの停滞を招き、経済的なストレスを増大させ、本来の事業運営を妨げる要因となります。そこで役立つのが、税務債務の救済オプションです。
IRSの和解プログラムや専門的な税務債務サービスから、「Offer in Compromise(和解による申し出)」のような選択肢まで、適切な救済策を選ぶことは、ビジネスにとって大きな転換点となり得ます。
本ガイドでは、IRSからの通知を過去のものにするための、税務債務を解決する実践的な方法を学びます。これらの選択肢を検討することで、未払いの負債に対処し、日々の業務を守り、自信を持って財務の安定を取り戻すことができるようになります。
税務債務は、企業が税金を全額または期限内に納付しなかった場合に発生します。一般的な引き金としては、キャッシュフローの問題、会計上のミス、予期せぬ財務上の挫折などが挙げられます。支払いが遅れると、IRSは利息とペナルティを加算し始め、これが中小企業にとって急速に大きな負債へと膨れ上がる可能性があります。
その影響は延滞料金にとどまりません。未払いの税務債務は財務を圧迫し、融資の機会を制限し、企業の評判を傷つける可能性があります。IRSは強力な執行権限を持っており、以下のような措置をとることがあります:
こうしたIRSのペナルティを未然に防ぐには、VJM Globalの税務プランニングサポートをご活用ください。問題がビジネスに影響を及ぼす前に防ぎましょう。
あわせて読みたい:企業向け法人税監査ガイド
税務債務は圧倒的な重圧に感じられるかもしれませんが、解決策はあります。IRSは、企業が未払いの負債を解決するために段階的な措置を講じられるよう、いくつかの税務債務和解プログラムを提供しています。税務債務を解決し、財務の安定へと向かうための最も実践的な方法を見ていきましょう。
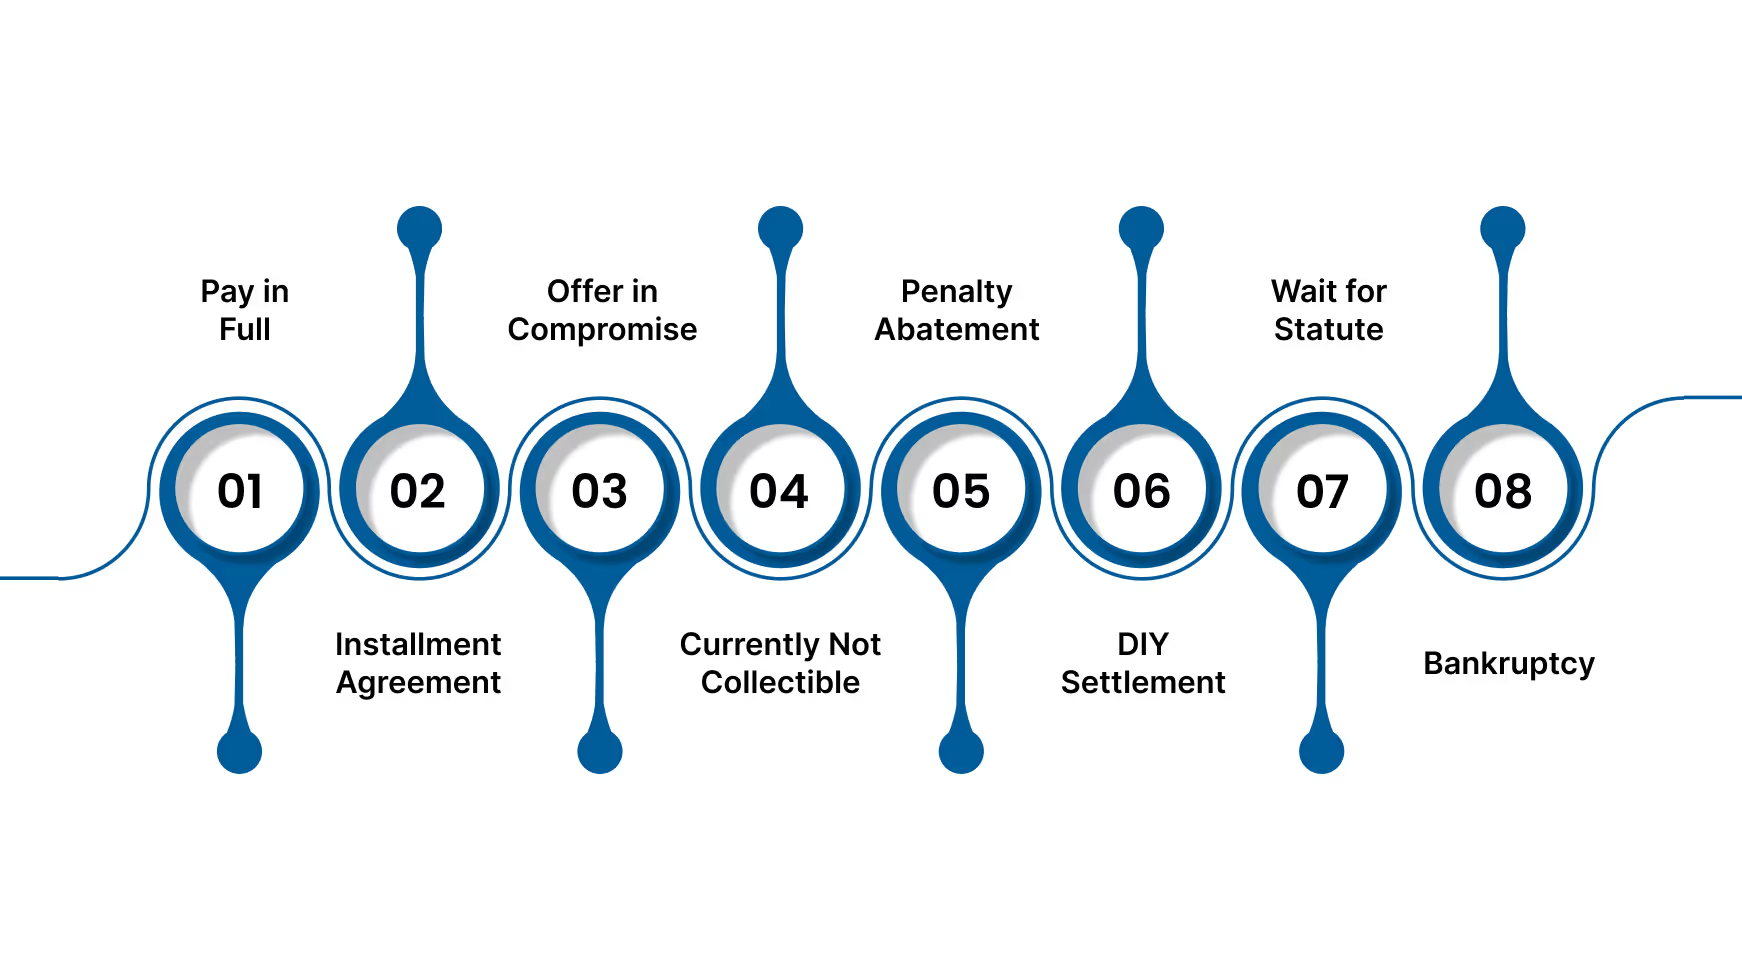
米国内の中小企業にとって、未払いの税金は急速に深刻な問題へと発展する可能性があります。幸いなことに、IRSは、事業を軌道に戻すために設計されたいくつかの税務債務救済オプションを提供しています。それらを見ていきましょう。
最も直接的な税務債務の解決策は、残高を一度に全額支払うことです。多くの中小企業にとっては困難ですが、これはケースを迅速に終了させ、将来のIRSによる徴収措置を回避し、さらなる利息やペナルティの発生を止めるための最速の方法です。
適している企業:現金準備金や資金調達手段がある企業
どのようなメリットがあるか?
制限事項:
一括払いが現実的でない場合、分割納付合意を利用することで、一度に全額を支払うのではなく、月々の分割払いで時間をかけて支払うことができます。
適している企業: キャッシュフローは安定しているものの、一度に全額を支払うことができない企業。
一般的な2つのタイプ:
プロからのアドバイス: 分割納付合意を結んだ場合でも、長期的な利息負担を減らすために、最低支払額よりも多めに月々の返済を行うよう努めましょう。
事業が負債の全額を支払うことが合理的に不可能な場合、「妥協による申し出(OIC)」を利用して、負債額よりも少ない金額で和解できる可能性があります。このIRSのプログラムは審査が厳しいものの、深刻な経済的困窮に直面している企業にとっては救済策となり得ます。
適している企業: 税務債務の全額支払いを強制された場合、廃業の危機に瀕する企業。
検討事項:
重要なポイント:
事業が深刻な経済的困窮状態にある場合、CNCステータスによりIRSの徴収活動を一時停止できます。利息や罰金は加算され続けますが、体制を立て直し、事業の安定化に集中するための時間を得ることができます。
適している企業: 深刻な経済的困窮を経験している企業。
意味するもの:
Why it matters:
プロからのアドバイス: CNC期間を利用して、返済計画や再建計画を準備しましょう。これは恒久的な解決策ではなく、あくまで一時停止期間として捉えてください。
Also Read: Understanding the Three Financial Statements and Their Connections
税務債務の大部分が罰金で占められている場合、罰金の減免を受けられる可能性があります。これは罰金を免除または減額する制度ですが、税金そのものや利息は対象外です。
適したケース: 罰金が税務債務の大部分を占めている企業。
一般的な選択肢:
例: ニューヨークの小さなデザイン事務所が、申告遅延により12,000ドルの罰金を課された場合。初回免除を申請することで罰金が免除され、税金と利息のみの支払いで済むようになります。
外部の税務債務サービスを利用せず、IRS(内国歳入庁)と直接交渉することを選択する中小企業経営者もいます。債務が比較的管理しやすく、書類作成ややり取りを自分で行う自信がある場合は、この「自力」での解決策が有効です。
How it works:
Pros:
Cons:
IRSは通常、未払いの税金を徴収するために最大10年の期間を有しています。この時効が過ぎると債務は消滅し、それに関連する先取特権や差し押さえも解除されます。
しかし、この期間が過ぎるのを待つという方法は、稀なケースを除いて推奨されません。債務は法的に消滅しますが、その間、長年にわたる厳しい徴収活動にさらされ、ビジネス上の信用を損なうリスクがあるためです。
企業がこの選択肢を避ける理由: これは積極的な解決策ではありません。時効までの間、IRSから絶えず返済を迫られるため、資金調達や事業成長が不可能になります。さらに、意図的な不払いに対しては刑事罰が科されるリスクもあります。
破産は、古い所得税債務を帳消しにし、IRSの徴収活動を停止させることができる場合があります。再出発の機会にはなりますが、長期的に重大な経済的影響を伴うため、他の選択肢がすべて失敗した後にのみ検討すべきです。
適したケース: 他の手段を尽くしてもなお、債務が重すぎて立ち行かない企業。
Key Takeaways:
リスク:
注意:破産は、専門の税務債務救済サービスによって他の解決策が一切適用できないと確認された後にのみ検討すべきです。
税務債務の救済策を知ることは、戦いの半分に過ぎません。次のステップは、信頼できるサービスを選び、高額な詐欺を回避することです。
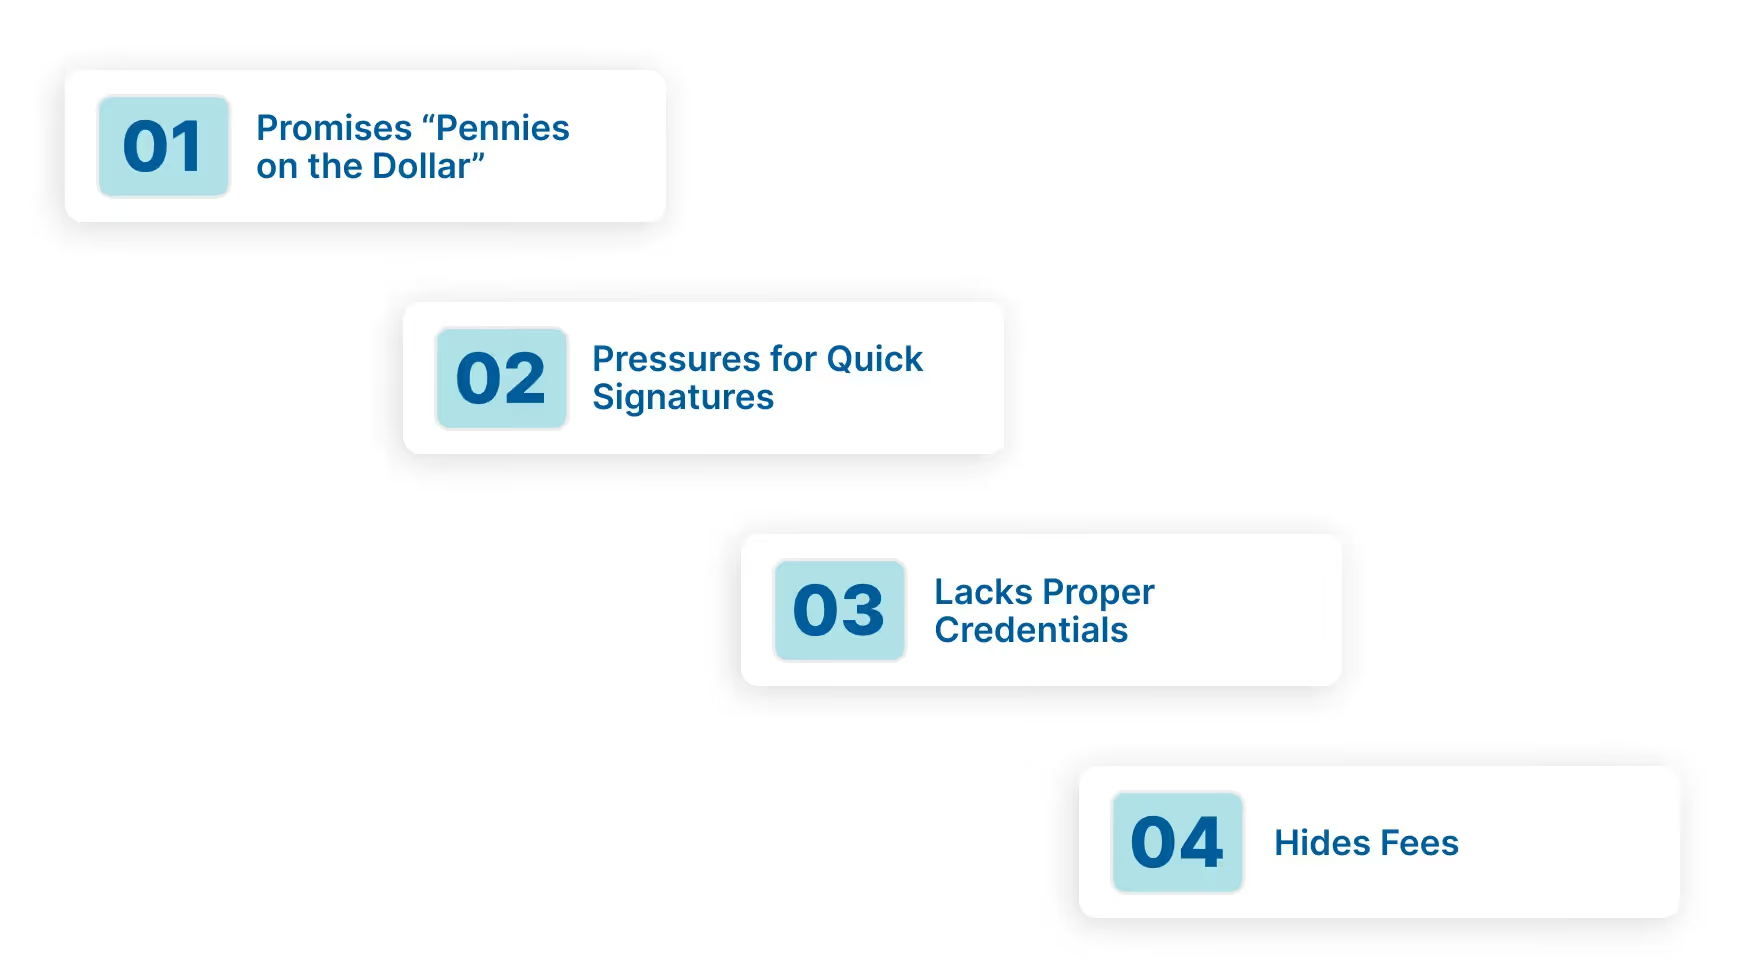
すべての税務債務救済サービスが同じというわけではありません。真の支援を提供するサービスがある一方で、窮地に陥った企業を食い物にし、実現不可能な約束をする業者も存在します。何に注意すべきかを知ることは、詐欺を回避し、信頼できるパートナーを選ぶ助けとなります。
以下のような企業には注意が必要です:
なぜ重要なのか:多くの中小企業が、IRSのペナルティに直面したまま、実際の税務債務よりも高いサービス手数料を支払う羽目になっています。
こうした高額な失敗を避け、ビジネスを守るために、以下の点を確認してください:
プロからのアドバイス:必ず無料の初回相談を依頼してください。これにより、その企業が教育や問題解決に重点を置いているのか、それとも強引な営業手法をとっているのかを見極めることができます。
あわせて読みたい:企業の戦略的税務プランニングサービス
税務債務はキャッシュフローを乱し、信用を傷つけ、ビジネスをIRSの厳しい強制執行にさらす可能性があります。これまで述べてきたように、分割払い契約、妥協による申し出(Offer in Compromise)、ペナルティの減免、一時的な困窮状態の認定など、未払い債務を解決するためのさまざまな方法があります。どの道を選ぶかは、貴社の財務能力と、どれだけ迅速に救済が必要かによって決まります。
しかし、長期的な安定は、そもそもこうした問題を未然に防ぐことから生まれます。多くの企業が税務問題に陥るのは、不規則なキャッシュフロー、会計上のミス、または申告漏れが原因です。正確な記帳、タイムリーな照合、給与管理、そして先を見越した税務計画を含む強固な財務管理こそが、コンプライアンスを維持し、将来に備える鍵となります。
ここで VJM Global が直接サポートします。米国の会計基準と規制を理解しているインドのチームに会計および記帳をアウトソーシング することで、間接費を削減できます。また、IRSの要件へのコンプライアンスを維持し、財務状況をリアルタイムで把握することが可能になります。
税務債務のせいでビジネスの目標に集中できていませんか?VJM Globalに会計とコンプライアンスをお任せください。キャッシュフローを守り、IRSの規制を遵守しながら、ビジネスの成長に専念しましょう。今すぐ相談を予約する。
中小企業は、最大72ヶ月、場合によっては84ヶ月までのIRS支払いプランを利用できる可能性があります。これにより、事業の財務状況を安定させながら、数年かけて税務債務を返済することが可能になります。
納税期限に遅れた場合、IRS(内国歳入庁)は申告遅延に対して月5%、納税遅延に対して月0.5%のペナルティを科し、さらに日次複利の利息が加算されます。これにより、負債総額は急速に膨れ上がります。
税務債務の整理とは、支払い計画、ペナルティの免除、減額交渉などのプログラムを通じて、IRSに対する未払い税額を解決する手続きです。これにより、事業運営に支障をきたすことなく債務を管理することが可能になります。
給与税の支払いが滞った場合、IRSは「信託基金回収ペナルティ(Trust Fund Recovery Penalty)」を科すことがあります。これはLLCや法人であっても経営者が個人的に責任を負うものであり、IRSが未払い税額を回収するために個人の資産を差し押さえることも可能になります。
先取特権(リーン)は、納税義務がある場合にIRSが事業資産に対して行う法的請求であり、信用力や資金調達に影響を及ぼします。差し押さえ(レビー)はより深刻で、IRSが税務債務を回収するために資金や資産を実際に没収する措置です。
確定申告書、銀行取引明細書、損益計算書、給与記録、および資産・負債の詳細を揃えてください。IRSはこれらの情報をもとに、分割払い契約、和解による減額(Offer in Compromise)、または徴収不能状態(CNC)の適用資格を判断します。



