

シンガポールに進出する外国企業は、公共部門の会計責任を管理する枠組みと、民間企業を管理する枠組みという、2つの異なる監査制度が並行して運用されていることに気づくことがよくあります。自社がどちらの枠組みの対象となるかを明確にすることは、コンプライアンスにおいて最初に解決すべき課題の一つです。
1966年監査法(Audit Act 1966)は、政府機関や公的資金を管理する団体を対象とし、監査長官事務所(AGO)を通じて公共部門の会計責任を管理しています。一方、1967年会社法(Companies Act Chapter 50)は、民間企業の法定監査要件を規定しており、会計・企業規制庁(ACRA)がこれを管轄しています。
これら2つの枠組みは、シンガポールのコンプライアンス環境を形成しています。シンガポール市場に参入する外国企業は、その組織形態や資金源に応じて、いずれかの制度に関わることになります。
シンガポールでは、監査規制に関して2つの独立した法的柱を維持しています。1966年監査法(2021年12月31日施行の2020年改訂版)は、公共部門監査の法的基盤を確立しています。また、1967年会社法(第50章)は、民間企業の法定監査を規定しています。
シンガポール法人を設立する外国企業は、主に会社法の要件に関わることになります。しかし、監査法は以下のような組織に直接適用されます。
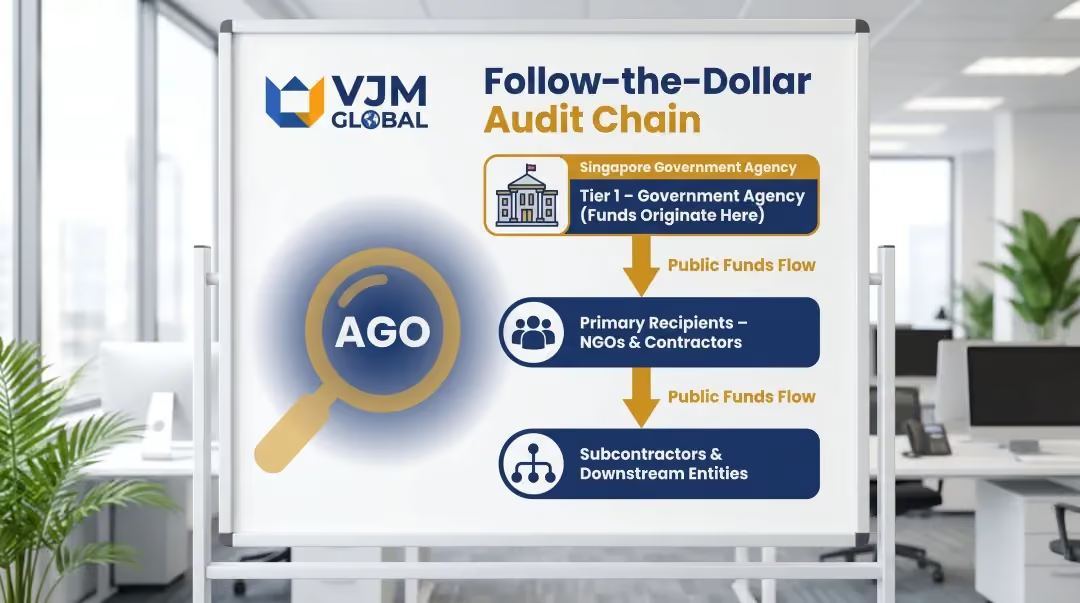
ここで重要となるのが、「資金追跡(follow-the-dollar)」監査メカニズムです。2017年の改正で導入されたこの仕組みにより、監査長官は政府機関から民間請負業者やNGOに至るまで、公的資金の流れを追跡できるようになりました。
この枠組みを補完するものとして、2018年公共部門(ガバナンス)法があります。同法は、グループ1、2、3の公的機関に対する財務管理、監査人の任命、報告要件を規定する第5部の条項を通じて、法定委員会にも監査義務を拡大しています。
1966年監査法は、公共部門の会計責任を議会および大統領に対して負うものとしています。同法は、監査長官に対し、政府会計、公的機関、および公的資金を管理するあらゆる団体の監査を義務付けており、納税者の資金が適切に管理されることを保証しています。
第2条(1)項では、監査対象を決定する2つの用語が定義されています。
この広範な定義により、民間企業も監査対象に含まれる可能性があります。政府の補助金プログラムを運営する民間企業や、公的助成金を受け取るNGOは、AGOの監査範囲に入る可能性があります。
第3条では、監査長官の主要な職務が定義されています。
第6条は、会計検査院長(AG)に広範な調査権限を付与しています:
不遵守や妨害行為には、最大で5,000シンガポールドルの罰金または12ヶ月以下の禁錮刑、あるいはその両方が科されます。
第6A条(2017年導入)は手続き上の保護を規定しており、自己負罪拒否権を理由に情報の提供を拒否することはできません。ただし、同法は「使用免責」を認めており、提供された情報は原則として、その後の手続きにおいて当該個人に対して証拠として使用することはできません。この例外は、虚偽情報の提供に関する違反には適用されません。
2017年の改正により第4A条が導入され、会計検査院(AGO)は政府から直接資金を受け取った者だけでなく、その先の第三者に対しても公的資金を追跡できるようになりました。
主な特徴:
ベンダーおよび補助金受領者に対するコンプライアンス上の影響:
公的資金を受け取る組織は、強固な財務管理体制を維持し、徹底した文書管理を行う必要があります。AGは、資金が補助金や契約の条件に従って使用されたことを証明する記録の提出を求める場合があります。
シンガポールの官民連携の枠組みに不慣れな外国企業は、これらの要件に特に注意を払う必要があります。文書の不備は、この枠組みに不慣れな組織にとって監査の引き金となる一般的な要因です。
同法に基づく主な報告義務は以下の通りです:
これらの報告書は重大な結果をもたらします。指摘事項は、是正措置や内部調査の引き金となるだけでなく、対象組織の社会的信用を大きく損なう可能性があります。
2023/24年度のAGO報告書では、国立公園局(NParks)やシンガポール・スポーツ・カウンシル(SportSG)における調達・契約管理の問題、さらには収益管理やIT統制の不備など、公共部門全体で25件の重大な不備が指摘されました。
会社法第205条に基づき、シンガポールで設立されたすべての民間企業は、少なくとも1名の監査人(公認会計士またはACRA登録の会計事務所)を設立から3ヶ月以内に選任しなければなりません。監査人は最初の定時株主総会(AGM)までその職務を務め、その後、会社は監査人の再任または交代を行うことができます。
第207条は、監査人の役割を次のように定義しています:
第205条(16)は、報酬決定の手続きを定めています:
企業は、監査人が辞任する場合と解任される場合で、それぞれ以下の特定の手続きに従う必要があります:
コンプライアンス違反には罰金が科されます:
外国資本の事業体であっても、親会社の所在地に関わらず、現地法人と同様に3ヶ月以内の監査人選任期限が適用されます。この期限は、親会社の会計年度やACRAへの登録遅延と重なることが多く、事業開始前からコンプライアンス上のギャップが生じる原因となっています。
複数の管轄区域で事業を展開する多国籍企業にとって、実務上の重要な検討事項は以下の通りです:
第205C条は、適格基準を以下のように定義しています:
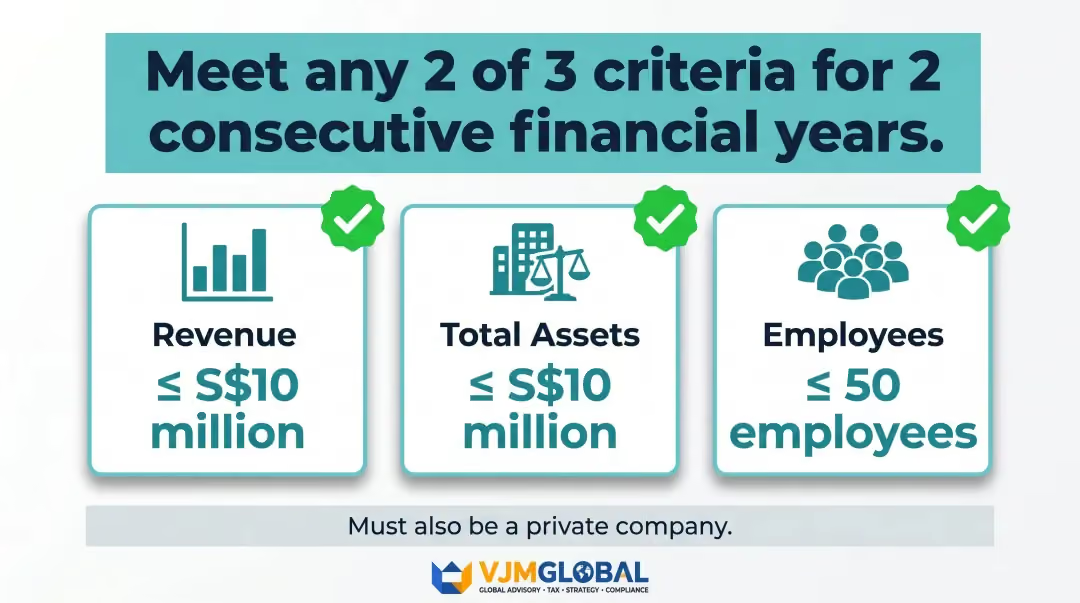
非公開会社が「中小企業」とみなされるには、3つの基準のうち少なくとも2つを過去2年連続で満たす必要があります:
当該事業体は非公開会社であること、かつ、2年連続で3つの財務基準のうち2つを満たしている必要があります。これら両方の条件を同時に満たす必要があります。
企業グループ内の会社の場合、適格となるには2つのテストを満たす必要があります:
グループ全体が基準を超えている場合、個別の会社が中小企業の基準を満たしていても不十分です。この連結グループテストは、シンガポール国内の事業規模だけでは基準を満たすように見える、大規模多国籍グループの外国子会社を対象としています。
第205B条は、休眠会社(設立時または前会計年度末以降、会計取引がない会社)を免除対象としています。
休眠状態の判定において考慮されない取引:
これらの例外に該当しない実質的な会計取引が行われた場合、休眠状態は直ちに解除されます。ただし、その会計年度を通じて休眠状態であった期間については、免除が継続されます。
これらの規則は、小規模会社、小規模グループ、休眠会社の3つの免除タイプすべてに適用されます。 以下のいずれかに該当する場合、会社は免除資格を失います:
免除資格を失ったとしても、すべてのコンプライアンス義務がなくなるわけではありません。免除対象の会社であっても、引き続き以下の対応が必要です:
監査を受けていない財務諸表は、税務申告、銀行口座の開設申請、政府補助金の受給資格審査において引き続き不可欠です。金融機関や政府機関は、監査免除のステータスにかかわらず、最新の財務諸表を求めています。
会計企業規制庁(ACRA)は、非公開会社の監査における主要な規制機関です。主な機能は以下の通りです:
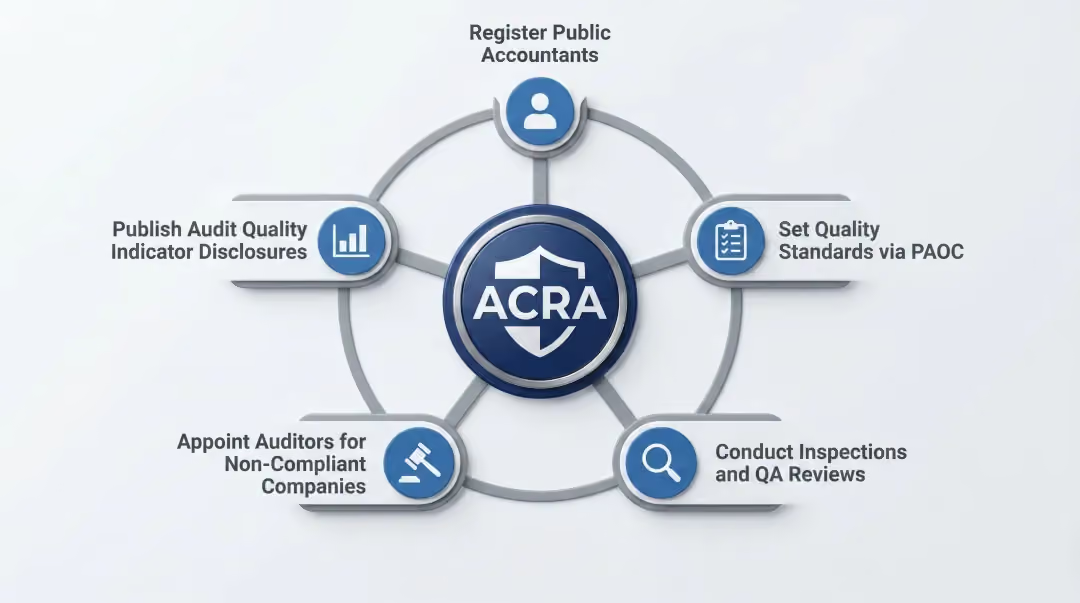
ACRAは、シンガポール勅許会計士協会(ISCA)およびシンガポール会計委員会(SAC)と連携し、専門基準の遵守を徹底しています。
ISCAの監査・保証基準委員会は、正式なデュープロセスを経てSSAを策定しています。基準は、PAOCに提出して同意を得る前に、ISCA理事会の承認を必要とします。
SSAとISAの整合性:シンガポール監査基準は国際監査基準(ISA)に「準拠」しており、現地の法的要件に必要な限定的な修正を除き、有効なISAと整合性を保つよう維持されています。この整合性により、シンガポールの監査は世界的な信頼性基準を満たすことが保証されており、これは特にシンガポールの監査環境を自国の基準と比較する多国籍企業にとって重要です。
SSAの対象範囲:
会計基準に関しては、ACRA(シンガポール会計企業規制庁)傘下の会計基準委員会が、解散した会計基準審議会から業務を引き継ぎ、2023年4月1日よりシンガポール財務報告基準(SFRS)を管理しています。
会計検査院長は、監査の公正性を守るため、構造的な独立性を有しています。
現会計検査院長:Ng Wai Choong氏。2025年2月8日就任。内国歳入庁(IRAS)の長官やCEOを歴任するなど、35年にわたる公共部門での経験を有しています。約6年間の任期を務めたGoh Soon Poh氏の後任となります。
シンガポールには「2019年監査法」という法律は存在しません。正しい法律は「1966年監査法」であり、現在の有効版は2020年改訂版(2021年12月31日施行)です。この版には、2021年12月1日までのすべての改正が含まれており、これには「フォロー・ザ・ダラー(公的資金の追跡)」監査規定を導入した重要な2017年の改正も含まれています。
現会計検査院長はNg Wai Choong氏で、2025年2月8日に大統領によって任命されました。1966年監査法に基づき、会計検査院長は政府の会計、公的機関、および公的資金を管理する団体の監査を行います。会計検査院長は、公的説明責任を果たすため、大統領および国会に対して直接報告を行います。
監査免除の対象となるのは、以下の3つのカテゴリーです。
免除対象の企業であっても、監査を受けていない財務諸表を作成し、その他のコンプライアンス義務を遵守する必要があります。
1966年監査法(2017年改正)の第4A条に基づき導入された「フォロー・ザ・ダラー」監査により、会計検査院長は、政府機関からNGO、請負業者、下請業者を含む下流の受領者に至るまで、公的資金の流れを追跡することができます。この監査は、財務大臣が公益にかなうと判断し、会計検査院長に対して正式に指示を出した場合にのみ実施されます。
ACRAが企業に代わって監査人を任命する場合があります。第205条への違反は、企業および違反した各取締役に対し、5,000シンガポールドル以下の罰金が科される可能性があります。また、企業は第173A条に基づき、監査人の任命や変更があった場合、14日以内に登記官に通知しなければなりません。
SSAは、シンガポールにおける監査の実施方法を規定する専門的なガイドラインであり、シンガポール公認会計士協会(ISCA)の監査・保証基準委員会が(PAOCの同意を得て)発行しています。これらは国際監査基準(ISA)に準拠しており、地域的な限定的修正を加えることで、シンガポールの監査が世界的な信頼性基準を満たし、国境を越えて比較可能であることを保証しています。



