

シンガポールにおける法定監査は、監査報酬および管理業務の両面で実質的なコストを伴います。1967年会社法第205条に基づき、すべての登録会社は監査人を選任し、毎年財務諸表の監査を受けることが義務付けられています。
しかし2015年以降、小規模な非公開会社には回避策が設けられました。会社法第205C条および第13付表で規定される「小規模会社」の監査免除制度により、要件を満たす非公開会社はこの義務を完全に免除され、年間数千ドル規模のコンプライアンス費用を削減できる可能性があります。
シンガポール法人を経営する事業主、海外投資家、または財務担当者の方に向けて、本ガイドでは、認定基準、基準の正しい適用方法、および免除後も継続するコンプライアンス義務について詳しく解説します。
多国籍グループ傘下の外国子会社を管理されている場合は、特に注意が必要です。個別の会社レベルとグループ全体のレベルの両方で基準を満たす必要があり、どちらか一方でも欠けていれば免除対象外となります。
シンガポールの多くの非公開会社にとって、監査免除は年間数千ドルのコンプライアンス費用削減を意味します。シンガポール会社法第205C条に基づき、適格企業は登録公認会計士を選任し、毎年財務諸表の正式な監査を受けるという法定義務から解放されます。この免除は自動的に付与されるものではなく、企業は毎年自ら要件を満たしているかを確認し、特定の基準に基づいて判定される必要があります。
2015年7月以前は、年間売上高が500万シンガポールドル未満の「免除非公開会社(EPC)」のみが監査免除の対象でした。その構造は非常に制限的で、株主数は20名以下であり、かつ法人による株式の受益権保有は一切認められていませんでした。
つまり、規模や売上高に関係なく、法人株主を持つ企業は自動的に対象外とされていました。
2014年の会社法改正により、より広範な「小規模会社」の概念が導入され、2015年7月1日以降に開始する会計年度から適用されました。この改革により、以下の変更を経て対象企業が拡大されました。
シンガポールの監査免除制度には、中小企業のコンプライアンスコスト削減、対象企業の事務負担軽減、そして国際的な規制慣行との整合性という3つの明確な目的があります。2026年2月のACRAのプレスリリースによると、この制度は、負担軽減と適切なコーポレートガバナンスの維持とのバランスを図るものとされています。
大規模企業に対する法定監査義務は引き続き完全に維持されており、より広範な公共の利益や多くのステークホルダーが存在する場合において、外部による監視を通じた説明責任が確保されています。
監査免除の対象となるには、企業は以下の2つの条件を同時に満たす必要があります。
両方の条件が必須です。定量的基準を満たしていても、会計年度の途中で非公開会社でなくなった場合、その時点で免除資格は完全に失われます。
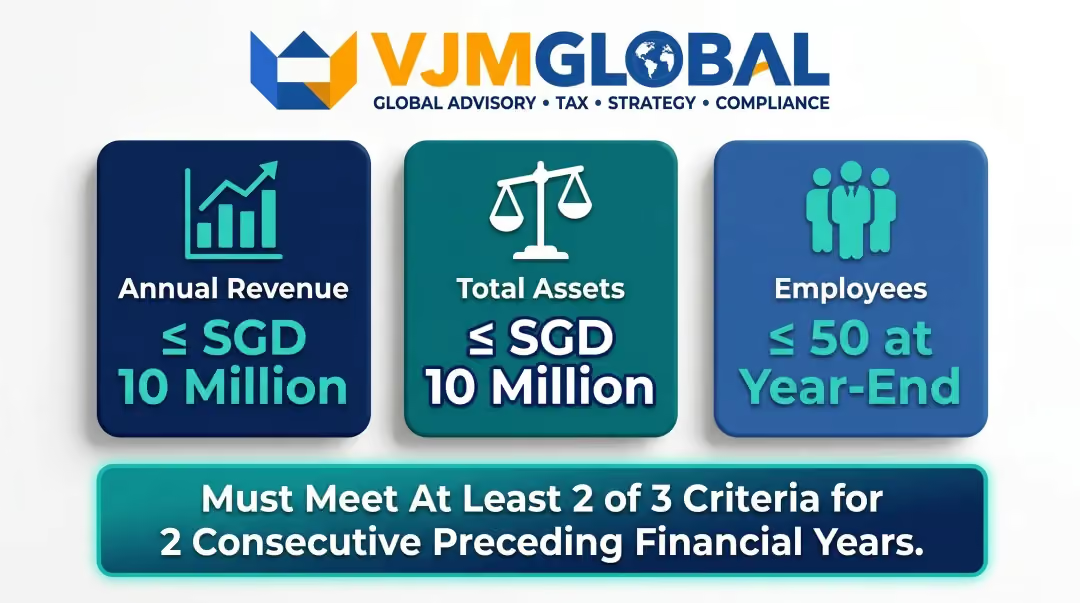
会社法第13付表に基づき、以下の3つの基準が設けられています。
基準閾値(しきいち)年間総収益1,000万シンガポールドル以下総資産(年度末)1,000万シンガポールドル以下従業員数(年度末)50名以下
収益:適用されるシンガポールの会計基準に従って作成された財務諸表に基づき測定し、会計年度中に認識されたすべての営業収益を対象とします。
総資産:適用される会計基準に従って計算された年度末の残高であり、負債を控除する前のすべての流動資産および固定資産を含みます。
従業員数:年度末時点のフルタイムの従業員数です。パートタイムおよび契約社員については、適用される会計基準に基づく分類に従って評価する必要があります。流動的な労働力を多く抱える企業は、その人数を慎重に確認してください。
企業は、当年度の直前2会計年度の各年度において、3つの基準のうち少なくとも2つを満たしている必要があります。この2年間のうち1年でも基準を満たせなかった場合、その企業は対象外となります。
実践的な例:
2024年度の監査免除の適格性を評価する場合:
新設会社の場合は状況が異なります。評価対象となる2年分の実績がないためです。
第13付表では、2年間の実績がない企業について以下のように定めています。
2026年2月26日、ACRA(シンガポール会計企業規制庁)は監査免除の枠組みの見直しを発表し、2026年3月から業界協議を開始しました。この見直しは以下の2点に焦点を当てています。
ACRAは2026年4月17日を期限としてパブリックコメントを募集しました。改定後の数値はまだ発表されていませんが、この見直しは近い将来、免除対象が拡大される可能性を示唆しています。
シンガポールの現地法人が単体で「小規模会社」の要件を満たしている場合でも、グループ全体が「小規模グループ」の要件を満たしていなければ、監査免除は適用されません。両方の条件を同時に満たす必要があります。
この二重基準は、大規模な多国籍企業が、監査要件を回避するためにシンガポールに小規模な子会社を設立し、一方で他国で大規模な連結事業を継続することを防ぐためのものです。
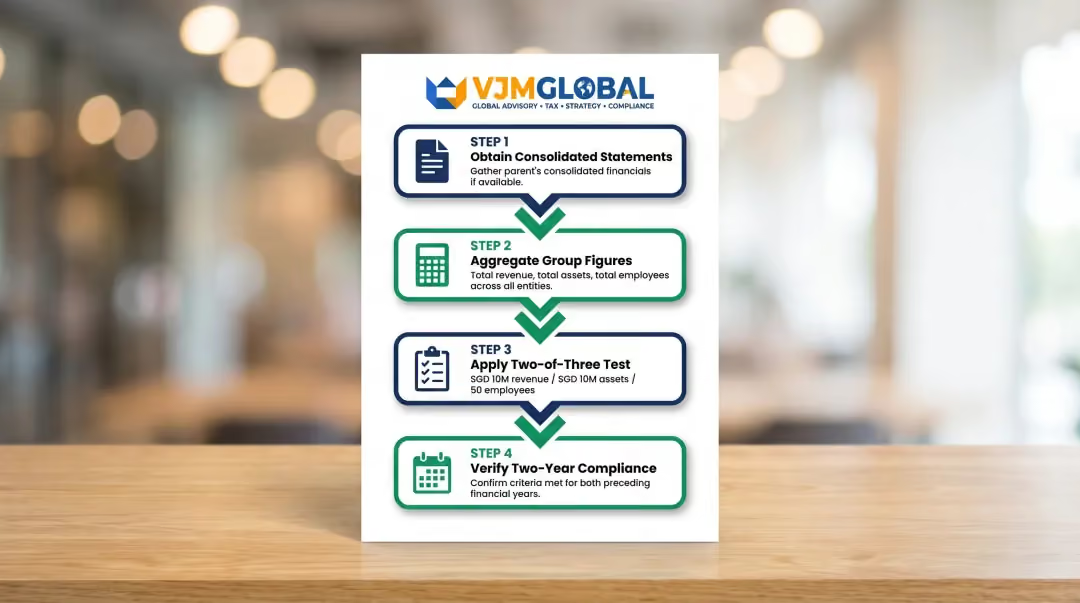
会社法第205C条(3)~(4)項および第13付表第2項に基づき、グループ(外国親会社およびすべての子会社を含む)は、直近2会計年度連続で、連結ベースにおいて以下の3つの基準のうち少なくとも2つを満たす必要があります。
連結は、適用されるシンガポール財務報告基準(SFRS)またはIFRSに従って行います。親会社が連結財務諸表を作成している場合はその数値を使用し、作成していない場合は、グループ全メンバーの資産、売上高、従業員数を手動で合算します。
小規模グループ基準は、親会社の設立地にかかわらず適用されます。親会社がシンガポール国外(米国、英国、オーストラリアなど)にある場合でも、シンガポールの現地法人は、グループ全体が小規模グループの要件を満たしているかどうかを評価しなければなりません。
主な手順:
現行の小規模会社枠組み(2015年施行)では、法人株主がいる会社でも監査免除の対象となります。これは、法人株主が一人でもいる会社を除外していた旧免除私的会社(EPC)制度からの重要な変更点です。
多くの外資系子会社がこの変更を見落とし、法人親会社がいるというだけで自動的に対象外になると誤解しています。
そのようなことはありません。現行の枠組みでは、定量的な基準とグループレベルのテストのみが重要であり、法人の所有構造は適格性に影響を与えません。
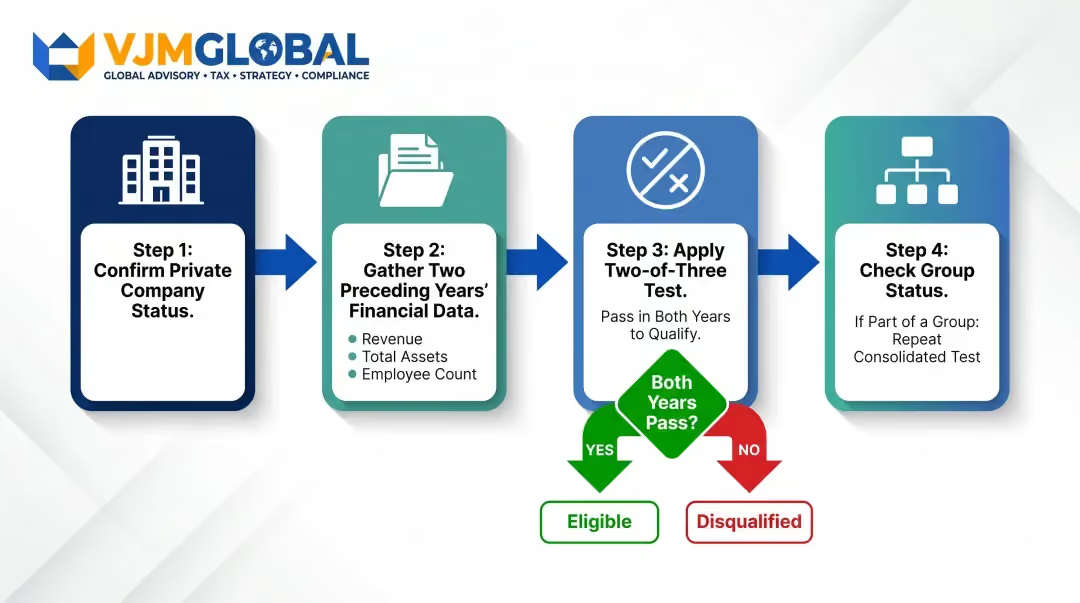
ステップ1 — 私的会社(Private Company)であることの確認
当該会計年度を通じて、会社が(会社法で定義される)私的会社であることを確認してください。公開会社および特定の公開企業は、規模にかかわらず対象外となります。
ステップ2 — 直近2年分の財務データの収集
当年度の直前2会計年度のそれぞれについて、以下のデータを収集してください:
適用されるシンガポールの会計基準に基づいて作成された財務諸表の数値を使用してください。
ステップ3 — 「3つのうち2つ」の基準を適用する
直前2会計年度のそれぞれにおいて、以下の3つの定量的基準のうち少なくとも2つを満たしているかを確認します:
ステップ4 — 該当する場合はグループステータスを確認する
会社がグループの一部である場合は、同じ直前2会計年度の連結グループ数値を用いて「3つのうち2つ」の基準を再確認してください。会社単体とグループ全体の双方が基準を満たした場合にのみ、免除が適用されます。
適格性評価を通過することは、プロセスの一部に過ぎません。成長や構造の変化が今後の免除資格に影響を与える可能性があるため、企業は年ごとにステータスを追跡する必要があります。
一度小規模会社として認定されると、翌年以降も自動的に免除が継続されるため、再申請は不要です。ただし、毎年適格性を監視する必要があります。
失格となる条件:
以下のいずれかに該当する場合、小規模会社のステータスを失います:
複数の事業体からなるグループ構造や国境を越えた事業を管理する企業にとって、2会計年度にわたる連結数値の追跡は複雑さを増します。計算を誤ると、予期せぬ監査義務が発生する可能性があります。
監査免除は、登録公認会計士を任命し、正式な監査を受ける義務を免除するのみです。財務諸表を作成する義務まで免除されるわけではありません。
免除対象の企業であっても、以下の対応は必須です。
この区別は重要です。「監査免除」とは「外部監査からの免除」を意味し、「会計および財務報告からの免除」を意味するものではありません。
会社法第205条B(6)に基づき、議決権の5%以上を保有する株主は、たとえ会社が監査免除の対象であっても、正式な監査の実施を会社に要求することができます。この要求は、当該会計年度中、かつ年度終了の1ヶ月前までに行う必要があります。
企業は、この権利が存在することを認識し、重要な少数株主が存在する場合はそれに応じた計画を立てる必要があります。
株主の権利とは別に、ACRA(シンガポール会計企業規制庁)は独自に介入する権限を保持しています。登記官は、免除対象企業を含むすべての企業の財務諸表に対して定期的な抜き打ち検査を実施します。第205条Dに基づき、ACRAは以下の場合、免除対象企業に対して監査済み財務諸表の提出を求めることができます。
法的な紛争や規制上の懸念がある場合、ACRAは免除ステータスに関わらず監査人を任命することがあります。
つまり、記帳の質は単なるコンプライアンスの問題にとどまらず、ACRAによる詳細な調査が行われた際のリスクを左右する重要な要素となります。
最も一般的な誤解は、監査免除によって会計処理を簡略化したり、不正確に行ったりしても良いというものです。実際には、免除対象企業であっても、適切な会計記録を保持し、適用される基準に準拠した財務諸表を作成しなければなりません。免除されるのは、あくまで外部監査の義務のみです。
とはいえ、コンプライアンス義務は依然として存在します。第199条(2)に基づき、企業は会計記録を少なくとも5年間保管しなければならず、取締役は年次報告書において、記録が第199条に従って保管されていることを確認する必要があります。違反した場合は罰則が科され、免除資格を失う可能性があります。
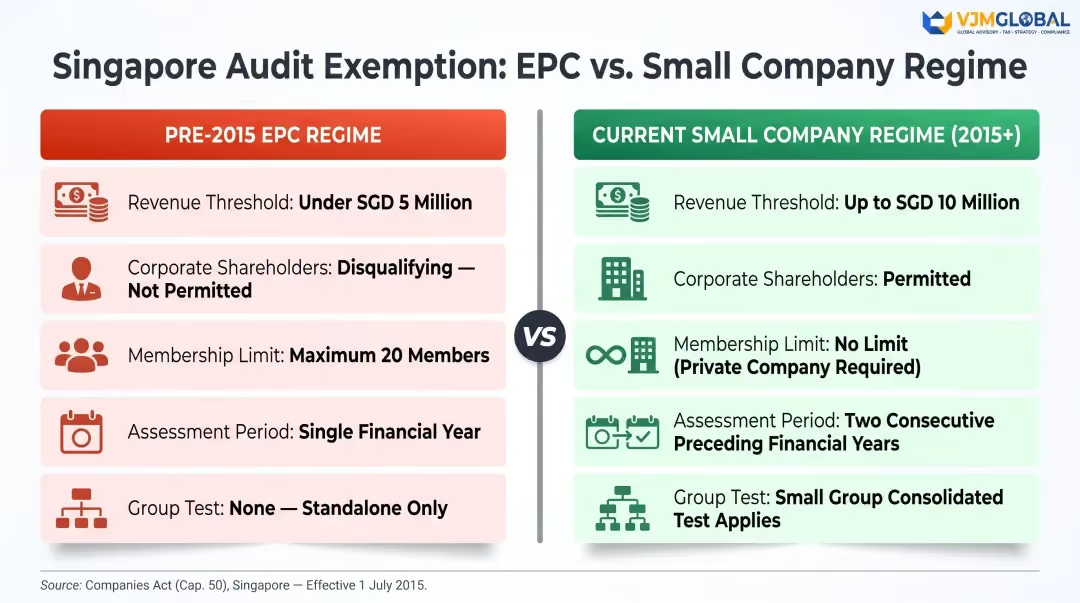
法人形態で事業を行う多くの経営者は、依然として免除対象外であると思い込んでいますが、この混乱は古いルールに起因しています。かつてのEPC(免除対象非公開会社)制度では法人の株主がいると免除対象外となっていましたが、2015年に導入された中小企業基準によってその状況は一変しました。
主な違い:
項目2015年以前のEPC制度現在の小規模企業制度売上高基準500万シンガポールドル未満1,000万シンガポールドル以下(3つの基準のうち2つを満たすこと)法人株主対象外対象外ではない最大株主数20名まで制限なし(非公開会社であること)評価期間単一の会計年度直近2会計年度グループ判定適用外連結ベースでの小規模グループ判定
今年度免除対象であっても、売上高や資産が急増すれば翌年度には免除資格を失う可能性があります。資格は毎年、直近2会計年度の連続した実績に基づいて再評価されます。確認を怠り、免除が継続していると思い込むことは、最も一般的なコンプライアンス上の欠陥の一つです。
これに先手を打つために:
現在の基準は、年間総収益1,000万シンガポールドル以下、総資産1,000万シンガポールドル以下、従業員数50名以下です。企業は直近2年連続の会計年度において、これら3つの基準のうち少なくとも2つを満たす必要があります。ACRA(シンガポール会計企業規制庁)は2026年時点でこれらの基準を見直す予定です。
正式な申請手続きはありません。企業は毎年、自社が小規模企業の基準を満たしているかを自己評価し、対象となる場合はその会計年度の法定監査人を選任しないだけで済みます。
2年ルールとは、直近2会計年度のそれぞれにおいて、3つの定量的基準(収益、資産、従業員数)のうち少なくとも2つを満たす必要があるというものです。これら2年のうち1年でも基準を満たせなかった場合、その企業は免除対象外となります。
はい。2015年から施行されている現在の小規模企業枠組みでは、法人株主の存在は免除の妨げにはなりません。これは、法人による実質的な利益がある企業を対象外としていた従来の免除私的会社(EPC)制度との大きな違いです。
はい。監査が免除されても、ACRAへの年次財務諸表の作成および提出義務は免除されません。免除対象企業であっても、シンガポールの会計基準に従って作成された監査を受けていない決算書を提出し、適切な会計記録を保持する必要があります。
私的会社でなくなった場合、または直近2会計年度連続で3つの定量的基準のうち少なくとも2つを満たせなかった場合に、免除資格を失います。1年基準を下回っただけでは失格にはなりませんが、2年連続で基準を満たせなかった場合に失格となります。



