

シンガポールからUAE本土へ進出する企業は、シンガポールの枠組みとは異なるコンプライアンス義務に直面します。それは、**UAE本土のすべての企業は、規模、収益、従業員数にかかわらず、年次外部監査を受けることが義務付けられているという点です。
この点は、多くのシンガポールの創業者にとって想定外の事態となります。シンガポール会社法では、特定の基準を満たす中小企業は監査が免除される場合がありますが、UAE本土の事業体にはそのような免除規定は存在しません。
事業開始初日から、UAEの有限責任会社(LLC)または公開株式会社(PJSC)は、UAE経済省の認可を受けた監査人を任命し、毎年監査済み財務諸表を提出しなければなりません。
本ガイドでは、法的な枠組み、監査プロセス、財務チームが準備すべき事項、およびコンプライアンス違反の結果について解説します。これにより、貴社のUAE事業体が法令を遵守し続けるための指針を提供します。
UAE本土企業監査とは、貴社の財務諸表が正確かつ完全であり、UAEの法律および国際財務報告基準(IFRS)に準拠していることを確認するために、第三者の認可監査人が行う独立した調査のことです。
これは内部監査機能や日常的な記帳レビュー、外部委託の経理業務とは異なります。法定外部監査は法的効力を持ち、規制当局や銀行が実際に依拠する正式な監査報告書を作成する必要があります。
その報告書は、経済観光局(DED)、連邦税務当局(FTA)、およびUAEの銀行からいつでも提出を求められる可能性があります。
シンガポールを拠点とする企業にとって、ここがUAEのルールと自国の慣習が大きく異なる点です。
枠組み監査免除の有無基準シンガポール(会社法第205C条)あり収益1,000万Sドル以下、資産1,000万Sドル以下、従業員50名以下(3項目のうち2項目を満たす場合)UAE本土なし規模にかかわらず全企業が遵守義務あり
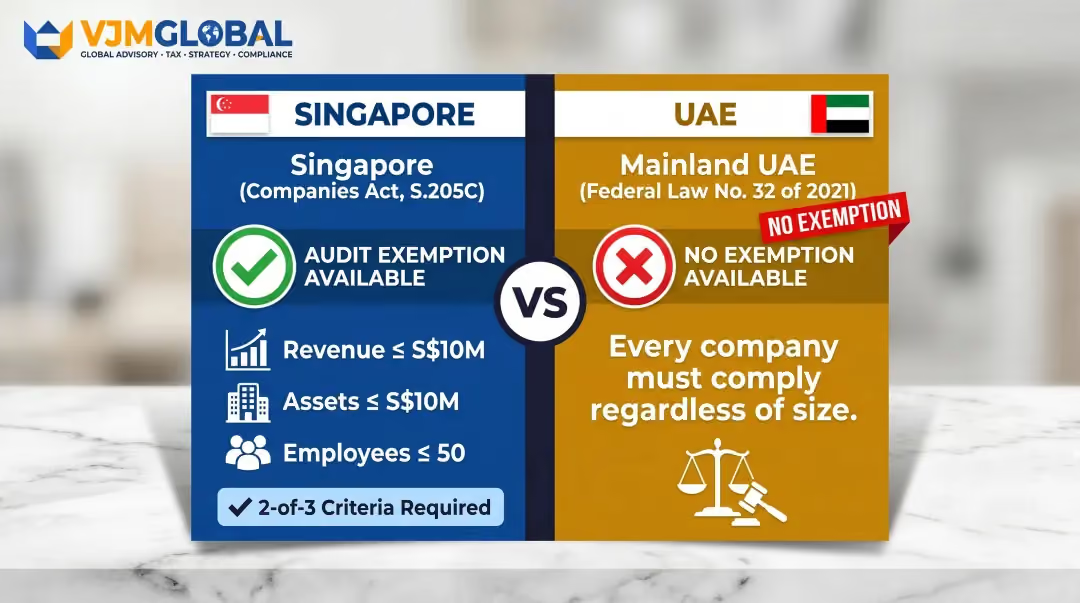
UAE本土では、すべての登録事業体が法定監査を受ける必要があり、規模に基づく免除規定はありません。
根拠となる規定は、2021年連邦法第32号(UAE商事会社法)の第27条(1)であり、そこには「すべての株式会社または有限責任会社は、年次で会社の会計を監査するために1名以上の監査人を置かなければならない」と定められています。
重要なポイント:
2025年閣僚決定第84号(2025年1月1日以降の課税期間に適用)に基づき、年間収益が5,000万AEDを超える企業は、法人税申告のために監査済み財務諸表を保持しなければなりません。
この基準は第27条の義務とは独立して適用されます。収益が5,000万AED未満の本土企業であっても商事会社法に基づき年次監査が必要ですが、それを超える企業には追加の法人税コンプライアンス層が課されることになります。
事業体タイプ財務諸表作成期限LLC:会計年度末から3ヶ月以内(第87条)PJSC:会計年度末から4ヶ月以内(第238条)
LLC子会社を持つシンガポールの親会社は、PJSCよりも厳しいコンプライアンス期限に直面しています。これらの期限を過ぎると、ライセンスの更新や税務申告において連鎖的な問題が生じる可能性があります。
これらの期限はUAE子会社のみが負う責任であり、シンガポールの親会社が負うものではありません。監査義務は子会社レベルで適用されます。つまり、UAEの事業体は、シンガポールで行われるグループ監査とは別に、独立した監査を受ける必要があります。
実務上の利点として、シンガポールのSFRS(I)フレームワークは2018年1月1日以降IFRSと同一であるため、UAEの財務諸表をシンガポールのグループ会計に連結する際に基準の変換に関する問題は発生しません。ただし、UAEの監査自体はUAEでライセンスを取得した専門家が行う必要があり、シンガポールの監査人が署名することはできません。
監査サイクルは、会計年度の終了から、監査人の選任、書類作成、実地調査、報告書の発行、そして関連当局への提出という流れで進みます。
重要な要件:監査人は、2014年連邦法第12号に基づき、UAE経済省に登録され、ライセンスを取得している必要があります。
第3条には、「自然人または法人は、その氏名が経済省の公認会計士名簿に登録されていない限り、国内でその業務を行うことはできない」と定められています。
シンガポールを拠点とする会計事務所や、シンガポールのみに登録されている国際的なビッグ4の拠点は、UAEの法定監査報告書に法的に署名することはできません。貴社は、現地でライセンスを取得した代表者を擁するUAE支店を設立するか、別途UAEに登録された監査法人と契約する必要があります。
監査人には包括的な書類一式が必要となります。以下のチェックリストをご活用ください:
監査人は財務書類を精査し、取引サンプルをテストし、内部統制を評価した上で、財務諸表がIFRSに従って作成されていることを確認します。
実地調査は、監査人の手法に応じて、UAEの貴社オフィスでの対面、またはリモートで行われます。現地の管理チームによる協力が不可欠です。監査人からの質問への回答が遅れると、提出期限が後ろ倒しになり、コンプライアンス上のリスクが生じる可能性があります。
監査人は、以下の4つの形式のいずれかで正式な意見を表明します:
監査意見の種類意味影響無限定適正意見(クリーン)財務諸表が適正に表示されているコンプライアンス上の問題なし限定付適正意見特定の項目に重要な虚偽記載があるDEDやFTAからの照会を誘発する可能性不適正意見財務諸表が適正に表示されていないライセンス更新に支障が出る可能性が高い意見不表明監査人が十分な証拠を入手できなかった銀行や規制当局とのトラブル
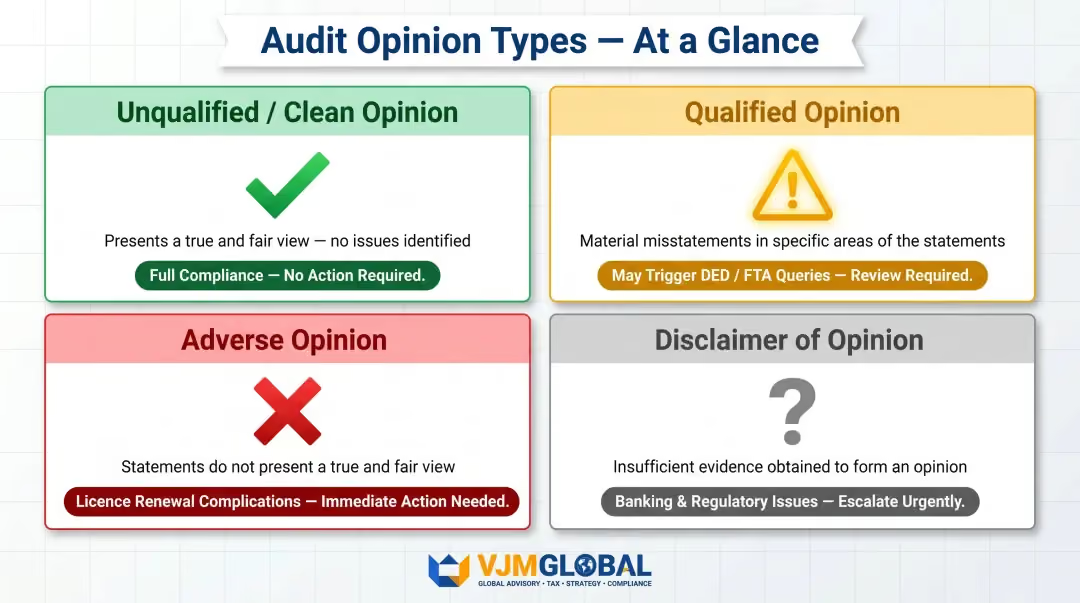
グループの報告スケジュールを管理するシンガポール企業にとって、無限定適正意見は特に重要です。限定付適正意見や不適正意見が出されると、親会社の連結決算が遅れるだけでなく、シンガポールの監査人からも照会を受ける可能性があります。
監査済み財務諸表は、以下の機関へ提出する必要があります。
シンガポールの親会社は、SFRS(I)に基づくグループ連結のために、IFRS形式のUAE監査済み財務諸表を必要とすることが一般的です。監査業務を開始する前に、シンガポールの監査人とフォーマット要件を確認してください。
選任される監査人は、UAE経済省から有効なライセンスを取得している必要があります。シンガポールの公認会計士(CA Singapore)や、シンガポールのみで活動する国際的な大手4大監査法人の関連会社は、UAEの法定監査報告書に署名することはできません。
監査法人と契約する前に、経済省の専門ライセンス登録簿で、その法人がUAEのライセンスを保持しているか確認してください。
UAE本土の企業は、財務諸表をIFRS(国際財務報告基準)に従って作成しなければなりません。シンガポールではSFRSが使用されていますが、これはIFRSと実質的に統合されているものの、SFRS(I)を採用していない限り、完全に同一ではありません。
シンガポール企業にとって朗報です:シンガポールの親会社がSFRS(I)を採用している場合(2018年1月1日よりSGX上場企業には義務化)、その会計基準はIFRSと同一です。これにより、UAE子会社の財務諸表を連結する際の基準変換の負担がなくなります。
旧来のSFRSフレームワークを使用している企業は、「実質的に準拠」しているものの、経過措置や適用開始日において軽微な差異がある可能性がある点に注意してください。監査前にUAEのライセンスを持つ会計士に財務諸表を確認してもらい、差異を特定しておくことを推奨します。
UAE法では、段階的な記録保持要件が課されています。
記録の種類保持期間法人税関連記録:課税期間終了から7年間、VAT一般記録:課税期間終了から5年間、VAT資本資産記録:最低10年間
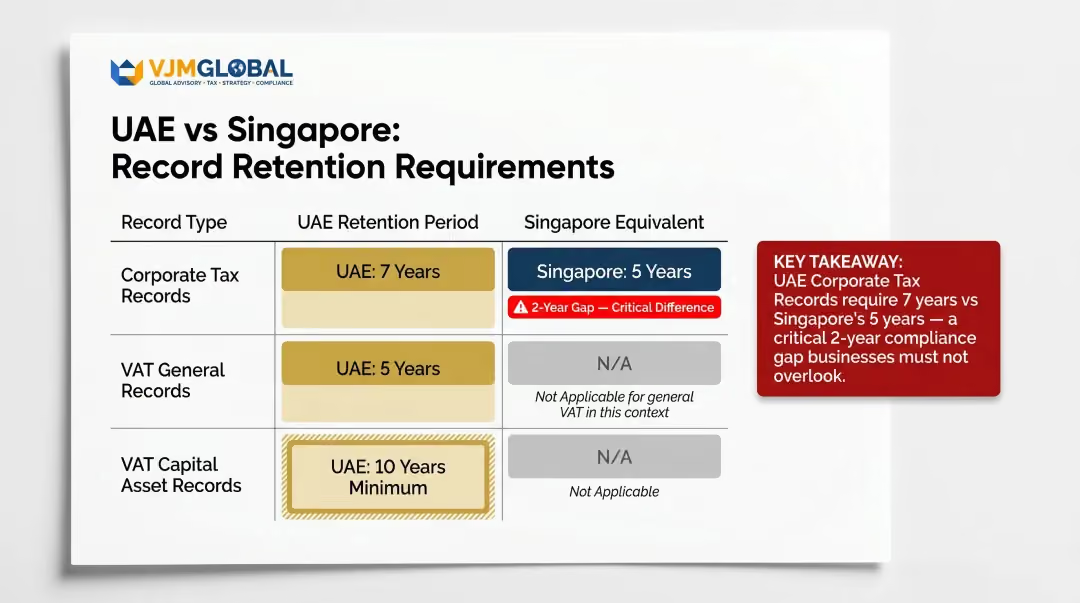
重要な違い:シンガポールの一般的な保持期間は5年ですが、UAEでは法人税関連は7年間です。UAE法人については、当初からコンプライアンスに準拠した文書保持ポリシーを策定してください。
電子保存は認められています(税務手続法第5条第5項)。ただし、FTAがアクセス可能であること、およびデータの完全性が保たれていることが条件です。クラウドベースのシステムは、データの完全性が維持され、不正な改ざんが防止され、監査証跡が提供されるものであれば利用可能です。
UAE本土に子会社を持つシンガポール企業は、2つの異なるコンプライアンスサイクルを調整する必要があります。
これらの義務を同期させるには、綿密な計画が必要です。両国の法域に精通したクロスボーダーアドバイザリーファームは、報告スケジュールの調整、連結要件の管理、そしてUAE子会社が年度末までに確実に監査を受けられる体制を整えるサポートを提供します。
シンガポールの会社法では、一定の規模基準を満たす小規模企業は監査を免除されます。多くの経営者は、UAEのLLC(有限責任会社)も同様に免除されると思い込んでいますが、実際にはそうではありません。
2021年連邦法第32号第27条に基づき、UAE本土企業には同様の免除規定は存在しません。監査人の選任を遅らせると、猶予期間なしで即座にコンプライアンス違反となります。
以下のいずれの監査人が作成した報告書も、UAEでは法的に無効となります:
経済開発局(DED)、連邦税務当局(FTA)、およびUAEの銀行は、すべてその報告書を却下します。ライセンスを持つ監査人に依頼して監査をやり直す必要があり、コストが倍増するだけでなく、提出期限に間に合わなくなる可能性が高くなります。
上記の両方の間違いは、複数の当局による罰則の対象となります。コンプライアンス違反がもたらす実際のコストは以下の通りです:
連邦税務当局(法人税):
商法:
事業運営への影響:
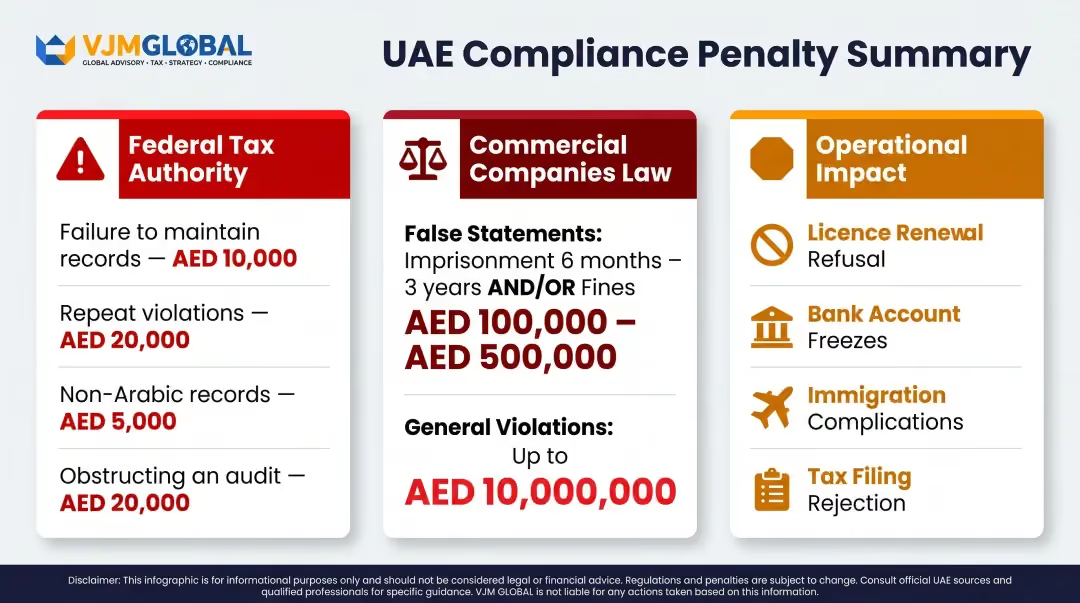
UAE子会社を遠隔管理するシンガポール企業は、本国オフィスからDEDやFTAのスケジュールを把握していないため、期限を逃すことがよくあります。初日から自動化されたコンプライアンス管理体制を構築してください。
UAE本土の監査とは、UAEのライセンスを持つ外部監査人が、企業の財務諸表を年次で独立して調査することを指します。これは、正確性と2021年連邦法第32号およびIFRS基準への準拠を確認するために行われます。この監査により、ライセンスの更新や税務申告に必要な法的拘束力のある監査報告書が作成されます。
2021年連邦法第32号第27条に基づき、LLC(有限会社)やPJSC(公開株式会社)を含むUAE本土で登録されたすべての企業は、年次外部監査を受けることが法的に義務付けられています。会社の規模、収益、株主数による免除規定はありません。
商事会社法に基づき、すべての本土企業に監査が義務付けられています。2025年閣僚決定第84号により、収益が5,000万ディルハムを超える企業には法人税目的で監査済み財務諸表を保持する追加要件が課されますが、基本的な監査義務は収益に関係なく適用されます。
はい。2025年閣僚決定第84号に基づき、収益が5,000万ディルハムを超える企業は、法人税申告のために監査済み財務諸表を保持しなければなりません。0%の税率を求める適格フリーゾーン事業者は、収益額にかかわらずこの要件が適用されます。
監査人は、2014年連邦法第12号に基づき、UAE経済省からライセンスを取得している必要があります。CA Singapore、ACCA、CPAなどの国際資格だけでは不十分であり、監査人はUAEの有効な実務ライセンスを保持し、経済省の公認監査人名簿に登録されている必要があります。
2021年連邦法第32号第27条(1)は、すべてのUAE本土企業(LLCまたはPJSC)に対し、株主によって承認された1名以上のライセンスを持つ監査人を選任し、年次で財務会計の監査を行うことを義務付けています。これが、普遍的な監査義務の主要な法的根拠となっています。
UAEの監査要件や国境を越えたコンプライアンスへの対応でお困りですか? VJM Globalは、シンガポールで登録された企業に対し、国境を越えたコンプライアンス、IFRSに準拠した財務諸表の作成、および複数の管轄区域にわたる報告義務についてアドバイスを提供しています。具体的な要件については、[email protected] までメールでお問い合わせいただくか、+91 98915 76441 までお電話ください。



