

シンガポール企業がUAEに進出する際(メインランド企業、フリーゾーン法人、支店を問わず)、現地では母国とは大きく異なる監査およびコンプライアンス義務に直面します。シンガポールの中小企業の67%は会社法に基づく監査免除の対象となりますが、UAEのアプローチは根本的に異なります。
UAEでは、監査の義務は企業の規模だけでなく、事業形態、ライセンス発行当局、および規制環境によって決定されます。
多くのシンガポール企業経営者は、自社の既存の監査慣行がそのままUAEでも通用すると考えがちですが、実際にはそうではありません。2025年のシンガポール・UAE間の二国間貿易額は279億4,000万シンガポールドルに達し、UAEはシンガポールにとって中東・北アフリカ(MENA)地域最大の貿易相手国となっています。そのため、進出初日からこれらの義務を正しく理解しておくことが極めて重要です。
本記事では、監査が義務付けられるケース、メインランドとフリーゾーンでの義務の違い、UAE法人税規則による要件、そしてシンガポールの会計基準とUAEの期待値の比較について解説します。
UAEは、中東に進出するシンガポール企業にとって最大の目的地となっています。2025年のシンガポール・UAE間の物品貿易額は279億4,000万シンガポールドルに達し、UAEはシンガポールにとってMENA地域最大の貿易相手国です。この商業活動の規模を考えると、監査義務を含むUAEのコンプライアンス体制は、増加するシンガポール企業に直接的な影響を及ぼします。
監査免除のギャップ
ここで重要な違いがあります。シンガポールの会社法では、一定の規模基準を満たす「小規模企業」に対して監査免除を認めています:
多くのシンガポールの中小企業は、これまで法定監査を受けた経験がありません。UAEにはメインランド企業に対する同様の広範な免除規定はなく、フリーゾーンの免除規定は、ライセンスを管轄する当局によって完全に異なります。
二重課税防止協定に関する留意点
2019年9月に発効したシンガポール・UAE間の二重課税防止協定(DTAA)は、配当や利子に対する源泉徴収税率の軽減を定めています。条約の条文自体には監査済み財務諸表の提出は明記されていませんが、税務上の居住者証明、所得の性質の特定、および条約特典の適用資格を立証するためには、実務上、監査済み財務諸表が不可欠です。
シンガポールの免除規定がどこで終わり、UAEの義務がどこから始まるのかを理解することが、両国で事業を展開する企業にとっての第一歩となります。
UAEにおける監査とは、ライセンスを持つ外部監査人が企業の財務諸表を独立した立場で精査し、報告された収益、費用、資産、負債の正確性を検証する監査報告書を作成することを指します。内部レビューとは異なり、コンプライアンス違反には法的な責任が伴います。
2021年連邦法令第32号の第26条および第27条が、義務的な監査の枠組みを定めています:
本土LLC(有限責任会社)やJSC(株式会社)には、収益や規模による免除規定はありません。本土法人として設立されている場合、売上高にかかわらず年次監査が義務付けられています。
2022年閣僚決議第111-2号に基づき、監査人は以下のいずれかの資格要件を満たす必要があります。
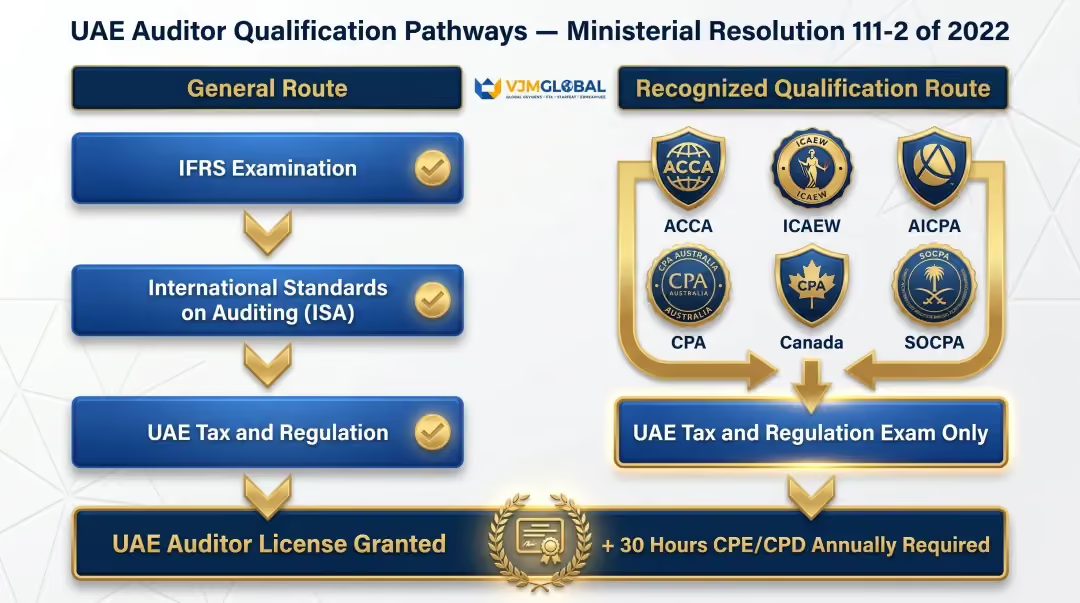
シンガポールでACCAやICAEWの資格を取得したメンバーは、2つ目のルートが適用されるため、UAEの監査人として活動するには1つの試験に合格するだけで済みます。
UAEにおける監査義務は一律ではありません。以下の要素によって異なります。
シンガポールの企業は、他社の事例をそのまま当てはめるのではなく、自社の法人形態や管轄区域に基づき、個別の義務を確認する必要があります。
UAEの商法枠組みの下で登録された企業には、年次監査の義務があり、例外はありません。株主は監査済み財務諸表を求めており、ライセンス更新の際にも当局から提出を求められます。これは、本土LLCを設立した場合でも、UAEに支店を登録した場合でも同様です。
監査要件は、各フリーゾーン当局の規定およびライセンス条件によって異なります。内訳は以下の通りです。
常に年次監査が必要な場合:
小規模事業者の免除がある場合:
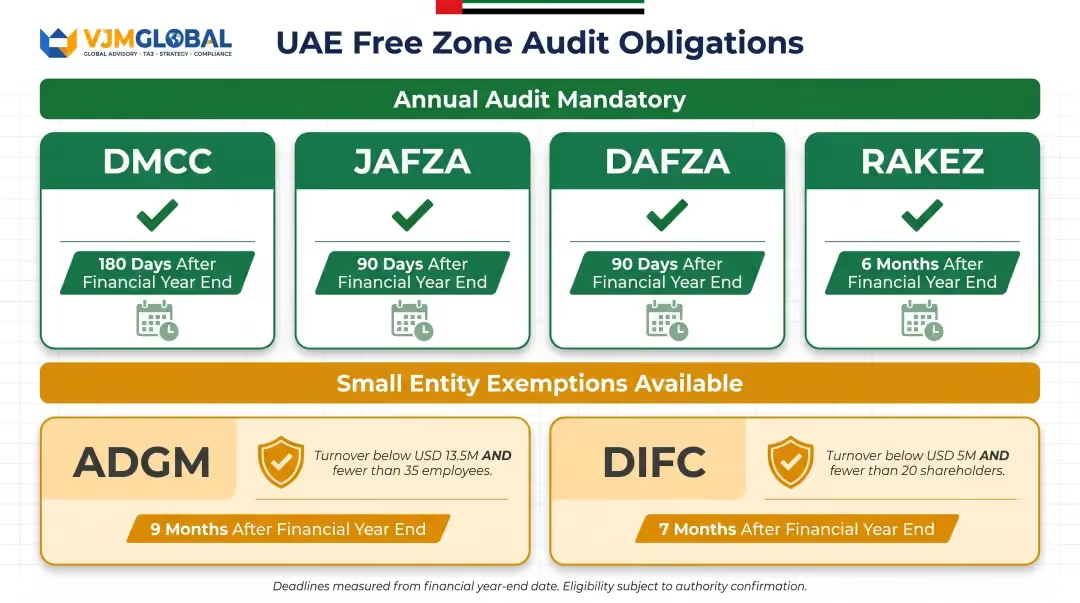
シンガポールの起業家は、税制上の優遇措置や100%の所有権を求めてフリーゾーンを選択することが一般的ですが、設立後に慌てることのないよう、設立の段階でそのフリーゾーンの監査義務を必ず確認してください。「義務はないだろう」と思い込むことは、コンプライアンス上の最も一般的な落とし穴の一つです。
組織形態に基づくルールに加え、事業を展開するセクターによっても要件が加わります。金融サービス企業には、関連するUAE当局が定める期限、承認された監査人の基準、規制上の報告基準など、追加の監査義務が課されます。特にシンガポールのフィンテック企業は、UAEでの事業形態を選択する前にこれらの要件を確認すべきです。選択する組織形態によって、監査を管轄する規制当局が変わる可能性があるためです。
恒常的な監査義務がない場合でも、以下のような状況では監査済み財務諸表が必要となることがあります。
推奨事項:組織に恒常的な監査義務があるかどうかにかかわらず、常に監査に対応できる記録を維持してください。
2023年6月以降に開始する会計年度から適用される連邦政令法第47号(2022年)により、UAEでは課税所得が375,000ディルハムを超える場合に9%の法人税が導入されました。法人税の導入によりすべての企業に法定外部監査が義務付けられるわけではありませんが、特定の状況下では監査済み財務諸表の作成が必須となります。
2023年閣僚決定第82号(2025年閣僚決定第84号により更新)に基づき、以下の企業には監査済み財務諸表の作成が義務付けられています。
これは、シンガポール資本のフリーゾーン企業が見落としがちな義務です。適格所得に対して0%の優遇法人税率を適用を受けるには、適格フリーゾーン法人(QFZP)は以下の要件を満たす必要があります。
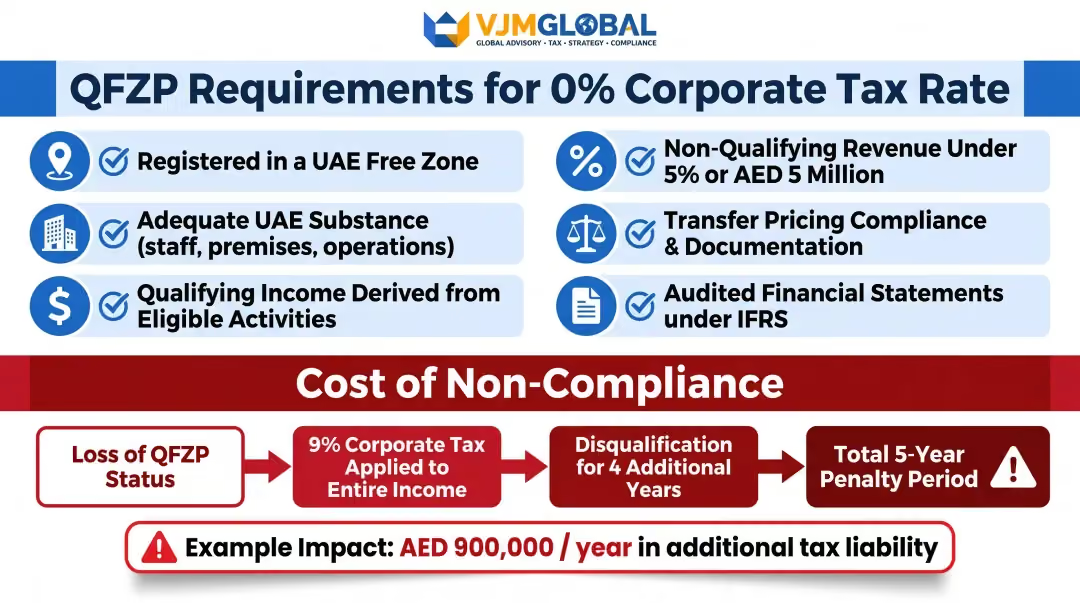
コンプライアンス違反のペナルティ:QFZP資格の喪失。当年度の全所得に対して9%の法人税が課されるほか、今後4年間は0%の税率が適用されなくなります(合計5年間のペナルティ期間)。年間1,000万ディルハムの所得があるフリーゾーン企業の場合、QFZP資格を失うと、5年間にわたり毎年90万ディルハムの追加税負担が発生する可能性があります。
QFZPの義務以外にも、監査済み財務諸表を作成しておくことで、法人税申告における紛争リスクを軽減できます。税務申告の信頼性は、その根拠となる財務データに依存するためです。記録管理が不十分だと、連邦税務当局からの調査やペナルティを直接招くことになり、これらはすべて回避可能なリスクです。
VJM Globalの公認会計士は、シンガポール資本のUAE企業が年間を通じて監査に対応できる記録を維持できるよう支援し、正確な法人税申告とQFZP資格の維持をサポートします。
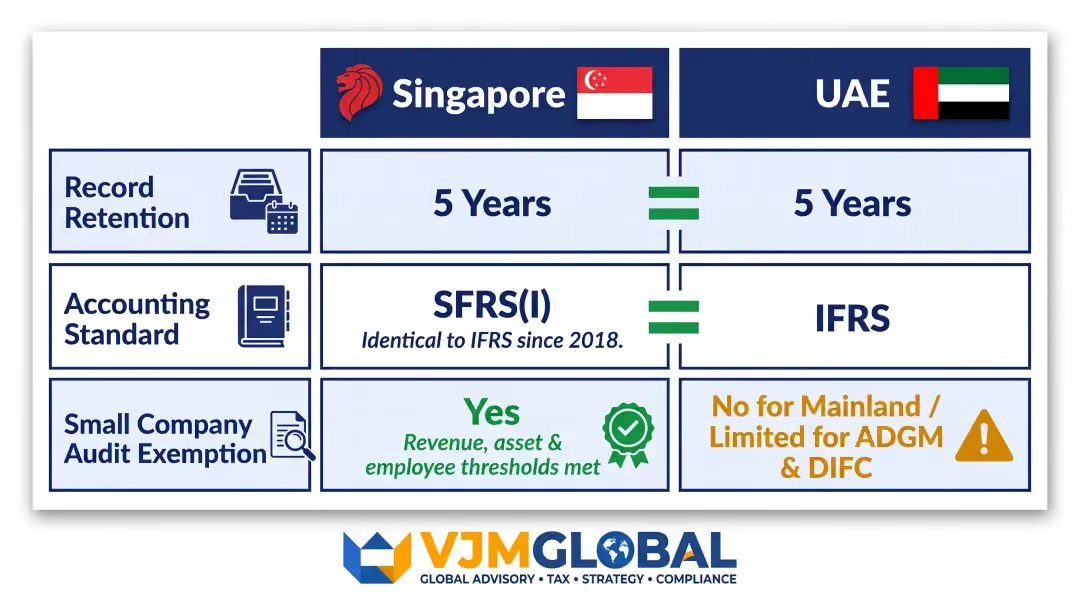
シンガポールのSFRS(I)基準は、2018年1月1日以降「IFRSと同一」となっています。UAEでは財務報告にIFRSが義務付けられています。つまり、SFRS(I)を使用しているシンガポール企業は、IFRSへの準拠を明示できるため、財務諸表を再作成することなくUAEの要件を満たすことができます。
実務上、これにより会計基準の移行が不要となり、変換の負担や二重の報告フレームワークを管理する必要がなくなります。
シンガポール:非公開会社は、直近2会計年度連続で以下の3つの基準のうち2つを満たす場合、監査免除の対象となります。
UAEのアプローチはこれよりも大幅に厳格です。
UAE:本土(メインランド)の事業体には、広く利用可能な中小企業向けの免除規定は存在しません。ほとんどの事業活動を行う本土企業にとって、監査は事実上義務となっています。ADGMおよびDIFCでは限定的な免除がありますが、法人税の要件がそれらを上回る場合があります。
両法域が一致しているのは、記録保持の義務に関する点です。
シンガポール(IRAS)とUAE(商法第26条)の双方が、最低5年間の記録保持期間を義務付けています。シンガポール企業は慣れ親しんだ文書管理習慣を適用できますが、ISA基準に基づいて業務を行うUAEの公認監査人がアクセスできるよう、記録が体系化されていることを確認する必要があります。
要件シンガポールUAE保持期間5年5年会計基準SFRS(I)(IFRSと同一)IFRS中小企業免除あり(売上高/資産/従業員数基準)なし(本土);限定的(ADGM/DIFC)
シンガポールとUAEという2つの規制環境でこれらの習慣を一貫させることは、多くの企業が不意を突かれるような複雑さを伴います。両方のフレームワークを理解しているアドバイザーと協力することで、そのリスクを大幅に軽減できます。
VJM Globalの公認会計士は、シンガポールの企業が複数の法域の要件に対応できるよう、会計およびコンプライアンス体制の構築を支援します。監査チェックリストの管理、監査人からの質問への対応、そして期限内に適切な関係者へ書類を届けるまで、チームがトータルでサポートします。
はい、2021年連邦商事会社法第32号に基づき、すべてのメインランド企業に監査が義務付けられています。フリーゾーンの要件は管轄当局によって異なります。DMCC、JAFZA、DAFZA、RAKEZでは年次監査が義務付けられていますが、ADGMやDIFCでは限定的な免除措置があります。法人税規則では、適格フリーゾーン事業体(Qualifying Free Zone Persons)および収益が5,000万AEDを超える企業に対し、監査済み財務諸表の作成が求められます。
UAEの監査とは、ライセンスを持つ外部監査人が財務諸表を独立した立場で精査し、その正確性を証明する報告書を作成するものです。これにより、ステークホルダーは企業の財務状況を信頼できるようになります。これは社内の経営レビューとは異なり、UAE法に基づく正式な法定要件です。
2022年閣僚決議第111-2号に基づき、監査人はACCA、ICAEW、CPA Australiaなどの専門資格を保持している必要があります。さらに、UAEフェローシップ・プログラムを通じて、IFRS(国際財務報告基準)、国際監査基準、およびUAEの税務・規制に関するUAE独自の試験に合格しなければなりません。シンガポールでACCA/ICAEWの資格を持つ方は、税務・規制の試験のみ合格する必要があります。
監査費用は、会社の規模、事業形態、取引量、管轄区域によって異なります。小規模なフリーゾーン企業は大規模なメインランド企業よりも安価になる傾向がありますが、初年度はセットアップ作業が必要なため費用が高くなる場合があります。正確な見積もりについては、UAEでライセンスを取得した監査法人にお問い合わせください。
UAEでは財務報告にIFRS(国際財務報告基準)が義務付けられています。シンガポールの会計基準(SFRS(I))は2018年以降IFRSに準拠しているため、シンガポール企業にとっては会計移行の複雑さが軽減されるという利点があります。
各フリーゾーンの規制によって異なります。DMCC、JAFZA、DAFZA、RAKEZでは、ライセンス更新のために年次監査済み財務諸表の提出が求められます。また、フリーゾーンで免除措置がある場合でも、法人税目的で「適格フリーゾーン事業体」として構成されているシンガポール企業は、0%の優遇税率を維持するために監査済み財務諸表を保持する必要があります。



