

シンガポールとUAE間の物品貿易額は2024年に240億シンガポールドルに達し、サービス貿易額は2023年に128億シンガポールドル(前年比22%増)を記録しました。シンガポールの起業家たちは、過去10年間で最も急速に西進しており、UAEはその最大の進出先となっています。この経済回廊は実績があり、成長を続けています。また、GCC・シンガポール自由貿易協定やシンガポール・UAE租税条約といった枠組みを通じて、その関係性はますます制度化されています。
UAEにはフリーゾーン、支店、オフショア法人など、いくつかのビジネス形態がありますが、メインランドの有限責任会社(LLC)は、他にはない「無制限の事業展開」という利点を提供します。UAEのLLCを設立すれば、現地市場との直接取引、政府調達案件への入札、そしてUAE全7首長国での事業展開が可能になります。フリーゾーンは設立が迅速ですが、指定された区域内に活動が制限されるため、現地販売や政府との契約、地理的な展開範囲に制約が生じます。LLCという形態であれば、設立初日からそうした制約を受けることはありません。
本ガイドでは、シンガポールの起業家が西進するにあたり、なぜUAEメインランドのLLCが最適な形態であるのかを解説します。税務効率、市場アクセス、資産保護、そして時間が経つにつれて大きな問題へと発展しかねない設立時のミスについて詳しく見ていきます。
UAEの有限責任会社(LLC)は、2021年商法に関する連邦令第32号に基づいて規制されるメインランドの事業体です。各株主の責任は法的に出資額の範囲内に限定されるため、パートナーシップのような柔軟性と、法人としての保護の両方を享受できます。
シンガポールの起業家にとって、LLCはUAEを拠点とする完全な企業として活動できる形態です。フリーゾーンのような境界の制限を受けることなく、現地の顧客にサービスを提供し、政府の入札を勝ち取り、7つの首長国のどこにでもオフィスを構えることができます。
LLCと、最も一般的な2つの代替案を比較してみましょう。
UAEのLLCがシンガポールの起業家に特に適している理由は、税務効率、無制限の市場アクセス、個人資産保護という3つの構造的な利点にあります。これらはそれぞれ、直接的なビジネス成果につながります。
UAEのLLCには、課税所得375,000ディルハムまで0%、それを超える分には9%の法人税が課されます。個人所得税、キャピタルゲイン税はなく、配当や利益の送金に対する源泉徴収税もありません(連邦令第47/2022号第45条)。
シンガポールの起業家にとって、これは直接的な収益性の向上を意味します。シンガポールの標準法人税率は17%であるため、LLCを通じてUAEで利益を上げる企業は、再投資に回せる資本を大幅に増やすことができます。
一般的な利益水準における実効税率の比較:
課税所得(AED)UAE LLC税額UAE実効税率シンガポール税額(17%)年間差額375,00000%63,75063,7501,000,00056,2505.625%170,000113,7503,000,000236,2507.875%510,000273,7505,000,000416,2508.325%850,000433,750
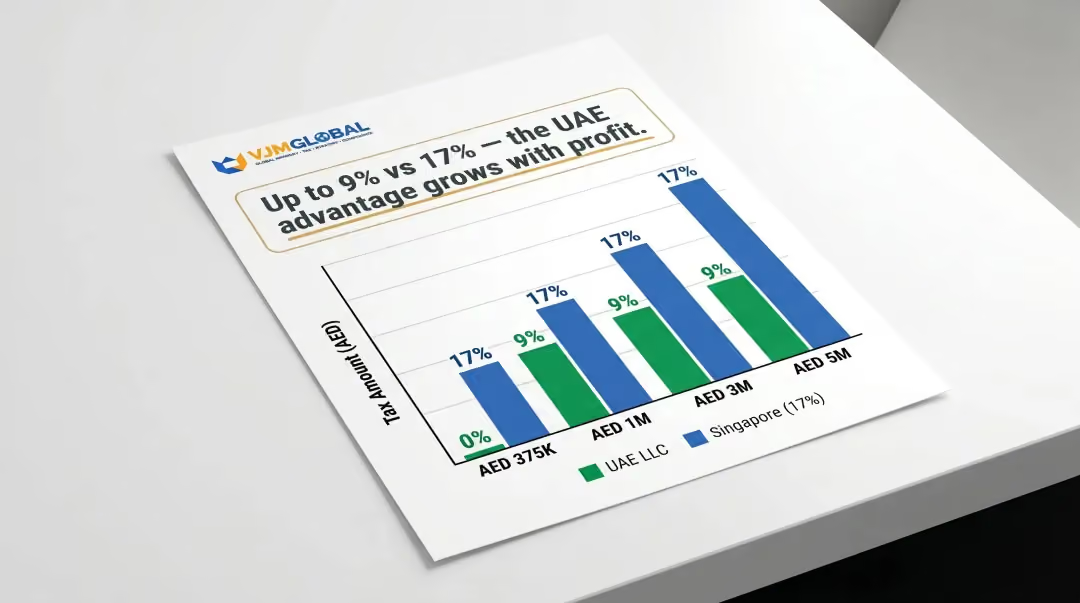
節税できた分は、採用、市場開拓、事業拡大のための資本となります。PwCの税務サマリーによると、UAEの9%という税率は、カタール(10%)、クウェート(15%)、サウジアラビア(外国人投資家向け20%)と比較しても有利です。
二次的な課税は一切ありません:
このメリットが最も重要となるケース: すでに収益を上げており、第二の事業拠点の設立を検討しているシンガポールの起業家にとって特に価値があります。税率の差が、UAE事業の最終利益を直接的に押し上げます。
UAEメインランドのLLC(有限責任会社)は、7つの首長国すべてにおいて、UAEの居住者、企業、政府機関と直接取引を行うことができます。会社が営業、営業活動、販売を行う場所について、地理的な制限はありません。
UAEメインランドへの販売に現地代理店を必要とするフリーゾーン企業とは異なり、UAEのLLCは独立して市場に参入します。これにより、シンガポールの起業家は直接クライアントと関係を築き、政府のRFP(提案依頼書)に対応し、国内のどこにでも複数のオフィスを構えることが可能になります。
市場規模とアクセス:UAEの名目GDPは2024年に約5,520億米ドルに達し、IMFは非石油部門の堅調な成長を背景に、2025年に4.8%、2026年に5.0%の成長を予測しています。
メインランドのライセンスを持つ企業のみがUAEの政府契約に入札できます。フリーゾーンの事業体は直接参加することができません。
シンガポールの起業家にとってこれが重要な理由:
ドバイ経済観光局(DET)は、商業、専門職、産業の各カテゴリーを網羅する2,000以上の事業活動を営業ライセンスの下で許可しています。
このメリットが最も重要になる場合:ビジネスモデルがコンサルティング、貿易、建設、ヘルスケア、専門サービス、小売など、直接的なB2BまたはB2Gの関与を必要とする場合です。収益モデルが地元の契約獲得やUAE拠点のクライアントへの直接サービスに依存している場合、フリーゾーンでの設立は流通のボトルネックを生み出しますが、LLCであればそれを解消できます。
UAEのLLCでは、各株主の責任は出資額を上限として法的に制限されています。債務不履行、訴訟、または破綻が発生した場合でも、個人の貯蓄、不動産、その他の資産がビジネスの債権者によって差し押さえられることはありません。
2021年連邦政令法第32号(第10条)に基づき、シンガポールの起業家を含む外国人投資家は、幅広い事業活動においてUAEのLLCを最大100%所有することができます。閣僚決定55/2021で定義されている特定の戦略的分野のみ、UAE国民のパートナーが必要です。
UAE国民のパートナーが必要な7つの制限分野:
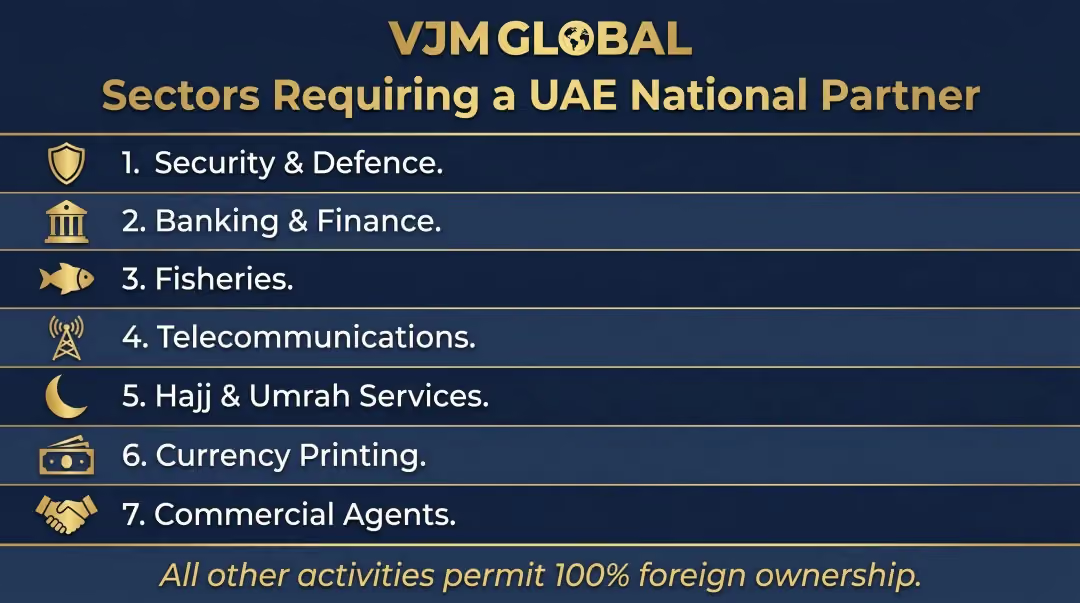
このリストにないすべての事業活動については、デフォルトで100%の外国所有が認められています。
これがメリットである理由:
シンガポールからUAEへの投資は2023年に49億シンガポールドルに達し、前年比13%増となりました。一方、UAEからシンガポールへの投資は107億シンガポールドル(前年比83%増)に達しています。このような環境下では、有限責任制度は、特に収益が予測できず運営リスクが最も高い最初の2〜3年間において、誤った判断によるコストを直接的に軽減します。
多くのシンガポールの起業家は、初期費用が安く手続きが早いため、フリーゾーンでの設立を安易に選択してしまいます。問題は、フリーゾーンではUAEメインランド市場への直接アクセスが許可されていないことであり、その制限がすぐに大きなコストとなって跳ね返ってくるのです。
フリーゾーン企業がUAE本土の顧客と取引を行う場合、通常は現地の販売代理店を経由することになります。この形態はコストを押し上げ、利益率を圧迫するだけでなく、さらに重要な点として、価格設定、顧客関係、市場インテリジェンスに対する直接的なコントロールを失うことになります。手数料体系は業種や契約内容によって異なりますが、運営上の影響は一貫しています。
後から組織を再編しようとすると、こうした損失はさらに拡大します。修正にかかるコストには、通常以下が含まれます。
スケジュールも負担を大きくします。書類が整っていれば、単純な清算であれば数週間で完了することもありますが、本土の法人はより多くの規制当局が関与するため、時間がかかることが一般的です。
ライセンスの範囲外で事業を行うことは、別のカテゴリーのリスクを生みます。フリーゾーン企業が許可なくUAE本土で取引を行うと、ライセンスの停止、罰金、政府調達からのブラックリスト登録といったリスクにさらされます。シンガポールから遠隔で状況を管理している場合、こうした事態からの回復はより困難になります。
UAEでは、フリーゾーン企業が完全な清算を行わずに本土ライセンスを取得できる「デュアルライセンス制度」が導入されていますが、これにも追加のコスト、時間、規制上の複雑さが伴い、最初から正しく構造化していれば回避できたはずのものです。
シンガポールの起業家が最初から慎重に選択を行うことで、LLC設立は最良の結果をもたらします。
最初に行うべき重要な決定事項:
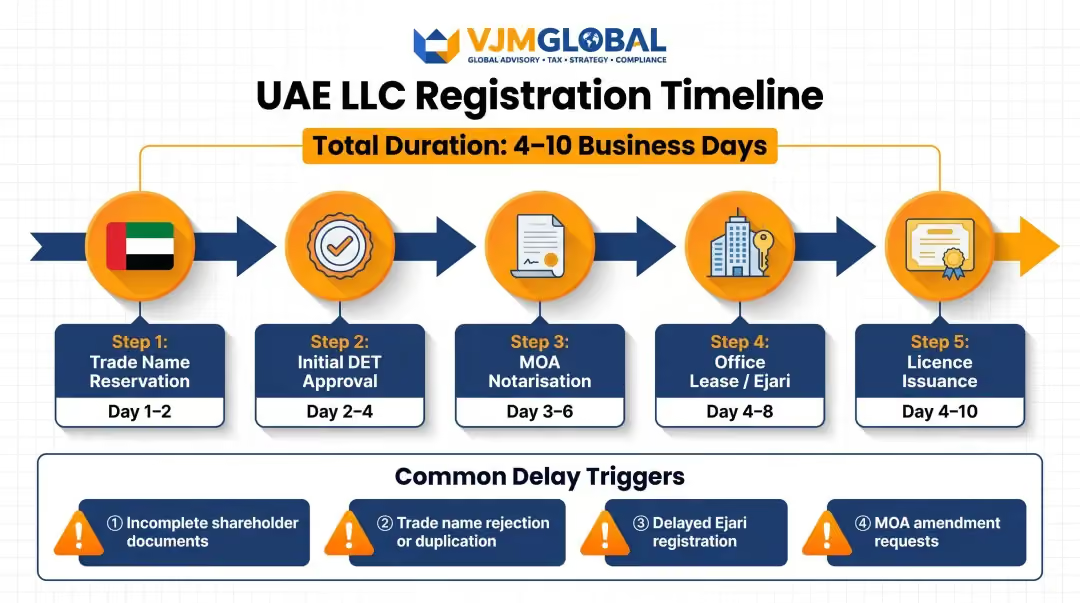
現実的な登録スケジュール:
適切な書類が揃っていれば、UAEのLLCは4〜10営業日で登録可能です。ドバイDET(経済観光局)では、書類が事前に準備されていれば、本土ライセンスの手続きは約4〜6暦日で完了します。
よくある遅延の原因:
マイルストーンの確認:
LLCが期待通りの価値を提供しているかを確認するために、3つのマイルストーンを追跡してください。
経験豊富なアドバイザーとの連携:
これらのマイルストーンのたびに、コンプライアンスや構造上の疑問が生じますが、専門家のサポートがあれば解決は容易です。シンガポールの起業家は、書類作成、継続的なコンプライアンス、会計を扱うクロスボーダーのアドバイザリー企業と連携することで、不慣れな法制度を遠隔で管理する際のエラーリスクを軽減できます。VJM Globalは、クロスボーダーでのビジネス設立やコンプライアンス義務に取り組む起業家をサポートしています。
シンガポール国籍の方に必要な書類:
最低資本金: 法律上の厳格な最低額はありませんが、15万AEDが一般的な目安です。
シンガポールの起業家にとってUAEのLLC(有限責任会社)が持つ価値は、純利益を向上させる税制、流通のボトルネックを解消する市場アクセス、そして市場参入時に個人の資産を守る責任制限という、3つの相乗的なメリットにあります。
これらのメリットは、適切な構造で設立し、適切な事業活動のライセンスを取得し、コンプライアンスを維持して初めて、時間の経過とともに相乗効果を発揮します。LLCは一度設立して終わりのものではなく、持続的な成長を支える継続的な運営基盤です。
世界の貿易ハブとしてのUAEの地位と、地域拠点としてのシンガポールの既存の強みは、両市場を自然に補完し合う関係にしています。二国間貿易額は240億シンガポールドルに達し、サービス分野では前年比22%の成長を遂げており、すでに約200社のシンガポール企業がUAEで事業を展開しています。
西側への進出を検討している起業家にとって、UAEメインランドのLLCは、個人所得税ゼロ、GCC(湾岸協力会議)全域へのアクセス、そして地域で最も開放的な外資所有枠組みを提供する市場で、本格的に事業を開始するための最も直接的な道筋です。
UAEのLLCには、有限責任(出資額を上限とする)、法人税0%または9%(個人所得税はなし)、メインランドでの取引権によるUAE市場への完全アクセス、そしてほとんどの事業活動における100%外資所有の可能性という4つの主要なメリットがあります。これは、直接的な市場参入を目指す外国人起業家にとって最も汎用性の高い構造です。
はい。2021年商事会社法に基づき、ほとんどの事業活動において完全な外資所有が認められています。UAE国民のパートナーが必要となる可能性があるのは、7つの戦略的セクター(セキュリティ、銀行、電気通信、漁業、ハッジ関連サービス、通貨印刷、商業代理店)のみです。設立前に、特定のライセンス対象事業を確認してください。
UAEの法人税は、375,000 AEDまでの所得に対して0%、それを超える分に対して9%であり、個人所得税やキャピタルゲイン税はありません。シンガポールの標準税率は17%です。課税所得が100万AEDの場合、UAEの実効税率は5.625%となり、利益の留保や再投資において大幅に効率的です。
以前は、ローカルスポンサーが51%を保有することが義務付けられていました。しかし、2021年商事会社法により、前述の7つの戦略的活動を除き、ほとんどのセクターで100%の外資所有が可能になりました。申請前に、設立専門家とともに事業分類を確認してください。
それはビジネスモデルによります。フリーゾーンは設立が迅速で低コストですが、ローカルの販売代理店を通さずにUAEメインランドで直接取引することは制限されます。LLCはメインランドでの完全な取引権と政府入札への参加資格を付与するため、UAEのクライアント、政府、または首長国間での直接的な取引を必要とする企業にとっては、LLCの方が優れています。
適切な書類が揃っていれば、UAEのLLCは4〜10営業日で登録可能です。ドバイのDET(経済観光局)は、スマートサービスを通じて約4〜6暦日でメインランドのライセンスを処理します。外部の承認が必要な規制対象の事業や、オフィス賃貸契約の締結が必要な場合は、期間が延びる可能性があります。ビジネス設立の専門家に依頼することで、この期間を大幅に短縮できます。



