

世界銀行の「世界経済見通し」レポートによると、インドは今後2会計年度にわたり、最も高い成長率を維持する主要経済国になると予測されています。米国企業にとって、これは市場拡大と事業成長に向けた絶好の機会です。しかし、新たな市場への参入は、規制の複雑さや運営上のリスクを考慮すると、困難に感じられることもあります。
多くの企業は、現地の状況を把握しないまま外国市場に多額の投資を行うことに躊躇します。リエゾンオフィス(連絡事務所)は、リスクを抑えた参入拠点として、重要な関係構築や市場調査を行うための最適なソリューションです。これは、リスクを最小限に抑えつつ、価値ある知見を得るための戦略的な一手となります。
本ブログでは、インドにおけるリエゾンオフィス設立の基本、主要な規制要件、この形態の利点と制限、そして最大限に活用するための実践的なヒントについて解説します。
リエゾンオフィス(LO)とは、外国企業がインドに拠点を置くことを可能にする非営利組織です。市場調査、パートナーとの調整、コミュニケーションを促進しますが、収益を上げたり、商業活動を行ったりすることはできません。
リエゾンオフィスは、外国企業がインド市場を評価し、関係を構築するのに役立つ非営利活動に重点を置いています。
リエゾンオフィスの主な機能は以下の通りです。
リエゾンオフィスはインドでの拠点となりますが、収益の創出や商業活動には厳しい制限があります。
リエゾンオフィスの主な制限は以下の通りです。
適切な形態の選択は、インドで計画している活動の範囲によって異なります。企業は通常、リエゾンオフィス、支店、または子会社のいずれが、自社の運営目標、必要な管理レベル、およびインドでの収益計画に最も適しているかを評価します。
リエゾンオフィスと他の事業形態の比較は以下の通りです。
| 特徴 | 連絡事務所(Liaison Office) | 支店(Branch Office) | 子会社 |
|---|---|---|---|
| 収益の創出 | 不可 | 可(制限あり) | 可 |
| コスト | 低 | 中 | 高 |
| 管理 | 限定的(調査および調整に特化) | 完全な管理 | 完全な管理 |
| コンプライアンス | 中程度 | 高い | 最も高い |
| リスク | 低 | 中 | 中〜高 |
| 許可されている活動 | 市場調査、パートナーとの調整 | 商業活動、収益を生む活動 | 完全な事業運営 |
あわせて読みたい:インドにおけるビジネス設立コストの理解
各形態を明確に理解することで、リエゾンオフィスが自社のビジネス目標と合致しているかどうかを判断できるようになります。
連絡事務所(リエゾンオフィス)の設立は、インド市場への進出を検討する米国企業にとって、リスクを抑えた戦略的な選択肢となり得ます。ただし、この形態が貴社のビジネス目標、スケジュール、運営上のニーズに合致しているかどうかを慎重に評価することが不可欠です。インド国内での法的な拠点は確保できますが、収益を生む活動や商業活動には制限が伴います。
意思決定の参考として、インドにおける連絡事務所設立のメリットと制限事項を確認しましょう。
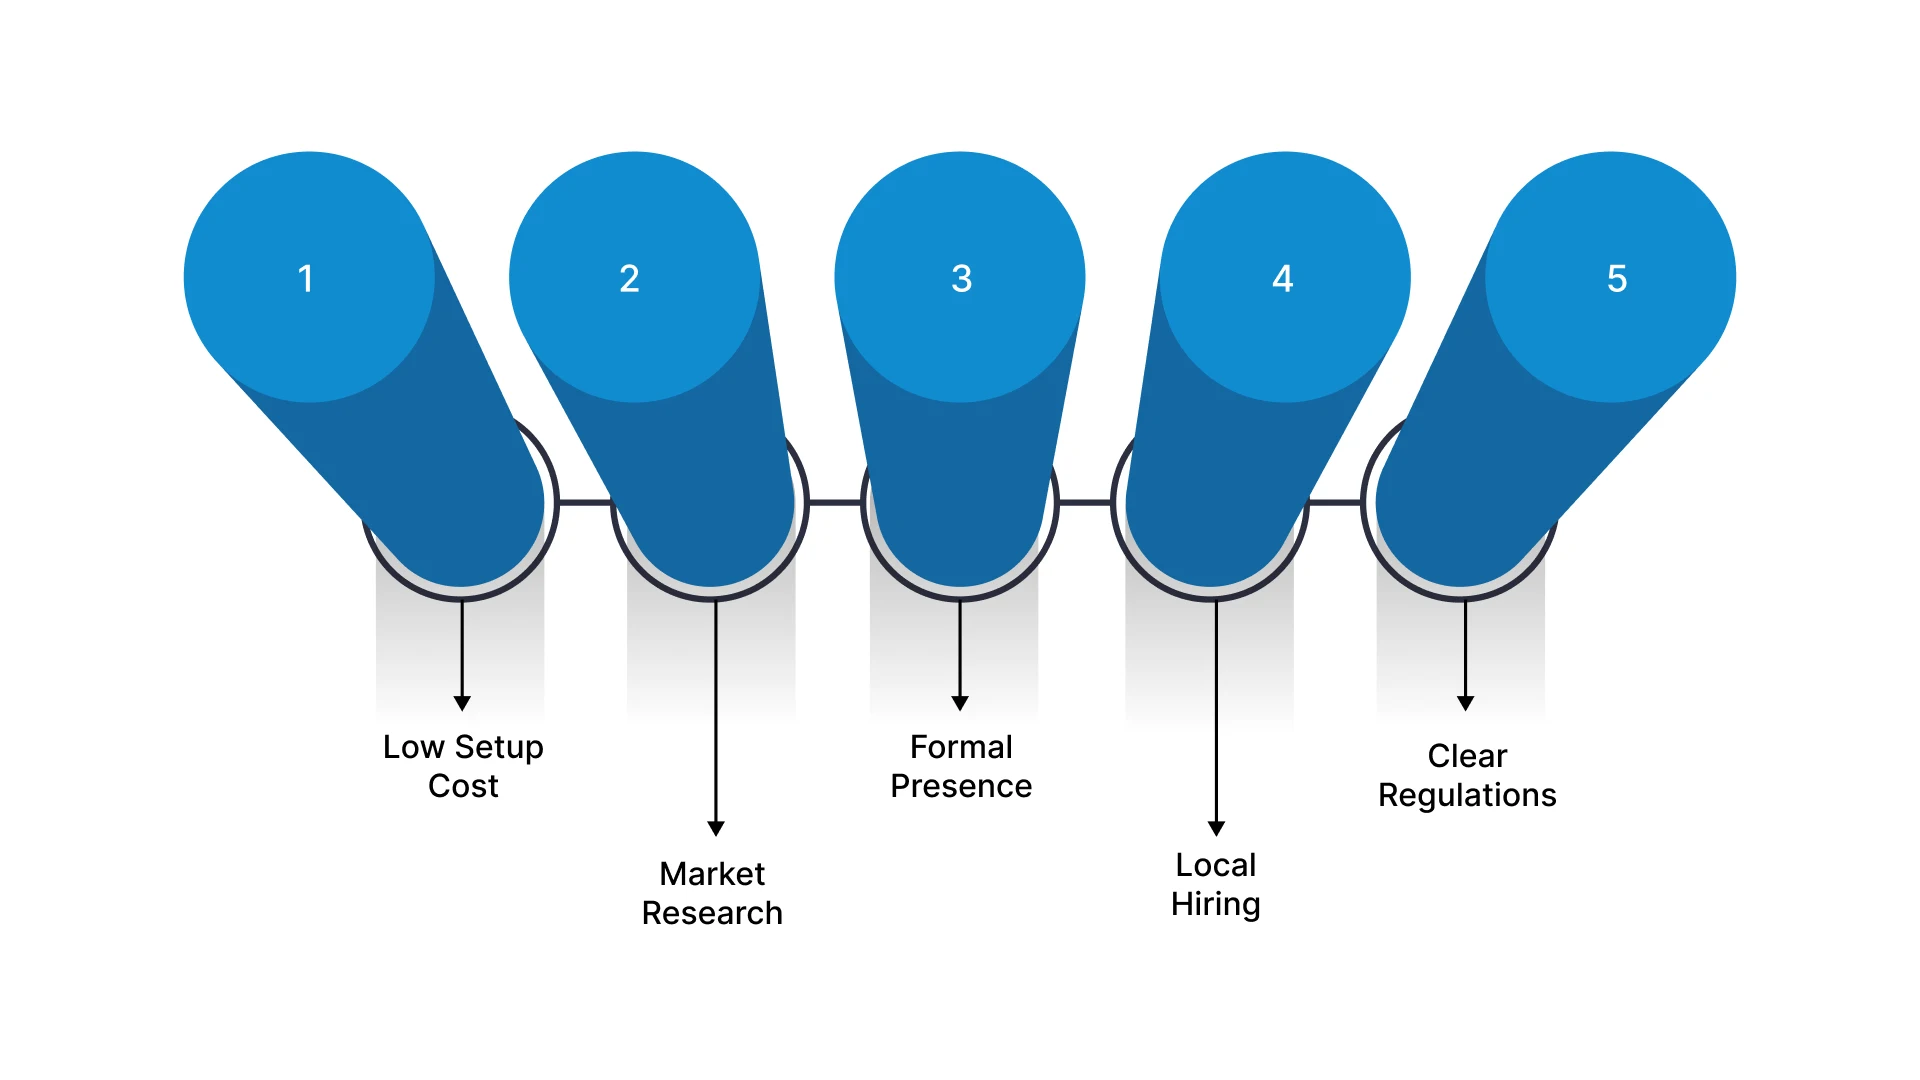
連絡事務所には、特にインド市場のテストや初期段階での関係構築を目指す企業にとって、いくつかのメリットがあります。これらの利点により、外国企業にとってリスクが低く、費用対効果の高い選択肢となっています。
主なメリットは以下の通りです。
連絡事務所はインドへの低リスクな参入手段ですが、この形態を選択する前に企業が考慮すべきいくつかの制限事項があります。
主な制限事項は以下の通りです。
これらの制限事項を踏まえた上で、次はインドに連絡事務所を設立する米国企業向けの具体的な規制手続きを確認しましょう。
あわせて読みたい:インドが国際的な事業拡大に最適な理由
インドでの連絡事務所設立には、インドの規制基準と米国の特定の文書要件の両方を満たす必要があります。米国の親会社が適格基準を満たしているか、また連絡事務所が許可されている活動範囲を理解しておくことが不可欠です。
連絡事務所に関する主要な規制要件と、それらが米国の文書とどのように整合するかを詳しく解説します。
インドで連絡事務所を設立するには、貴社の米国法人がインド当局の定める特定の財務および運営上の適格基準を満たしている必要があります。これらの基準は、貴社が財務的に安定しており、インドでの連絡事務所を維持できる能力があることを確認するためのものです。
主な適格要件は以下の通りです。
連絡事務所は特定の調査や連絡業務を行うことはできますが、商業活動に従事することはできません。許可されている活動は、親会社のインド市場における市場調査や関係構築の取り組みをサポートすることを目的としています。
許可されている活動は以下の通りです。
駐在員事務所(Liaison Office)には多くの利点がありますが、収益を生むための組織ではないという性質上、行える活動には制限があります。
駐在員事務所が実施できない活動は以下の通りです。
駐在員事務所を設立する際、米国企業はインドの規制を遵守するために特定の書類を提出する必要があります。米国はハーグ条約の加盟国であるため、必要なすべての米国書類には、真正性を証明するためのアポスティーユ(認証)が必要です。
必要な書類は以下の通りです。
あわせて読みたい:米国企業がインドで設立登記した後の手続き
米国の事業体形態(LLC、C-Corp、S-Corp)によって、駐在員事務所の設立に必要な書類が異なります。その違いを理解しておくことで、インドの規制当局の承認を得るために正しい書類を提出できるようになります。
事業体形態が申請に与える影響は以下の通りです。
規制の枠組みを理解したところで、次は駐在員事務所設立の申請プロセスについて見ていきましょう。
あわせて読みたい:米国からインドでITコンサルティング会社を登録する方法

インドで駐在員事務所(LO)を設立するには、まず「指定ディーラー(AD)カテゴリーI銀行」へ申請書を提出するという体系的なプロセスが必要です。この銀行は、申請内容の審査、確認を行い、承認のためにインド準備銀行(RBI)へ転送する重要な役割を担っています。
申請プロセスの各ステップを順を追って説明します。
最初のステップは、必要な書類をADカテゴリーI銀行に提出することです。これらの書類は、米国法人の正当性と財務の安定性を証明するものです。米国はハーグ条約の加盟国であるため、すべての書類にアポスティーユ認証が必要です。
提出が必要な書類は以下の通りです:
書類が提出されると、ADカテゴリーI銀行はマネーロンダリング防止規制への準拠を確認するため、KYCプロセスを実施します。銀行は書類の真正性を検証し、親会社およびその権限を与えられた代表者の身元を確認します。
このステップにおける主なアクション:
書類の審査が完了すると、AD銀行は申請書をインド準備銀行(RBI)に送付します。RBIは、外国企業がインドの財務および規制ガイドラインを満たしているかを確認します。
この段階で行われること:
連絡事務所は収益を生み出すことができないため、すべての運営費用は米国の親会社が負担する必要があります。これらの資金は、SWIFTシステムを通じてインドの連絡事務所の銀行口座に送金されます。
留意すべき主なポイント:
UINを取得した後、次のステップはインドの会社登記局(ROC)に連絡事務所を正式に登録することです。このステップにより、連絡事務所はインドで法的に認められることになります。
この段階で必要なアクション:
登録手続きが完了した後、連絡事務所(Liaison Office)はインドで銀行口座を開設し、運営費用の送金を開始することができます。この銀行口座は、連絡事務所のすべての金融取引を管理するために使用されます。
このプロセスの主なステップ:
米国の会計チームは、インドの事業を会社の財務システムに統合する必要があります。費用を追跡するために専用のコストセンターを作成し、正確な記録を維持するために月次での照合を行う必要があります。
必要な対応:
申請プロセスを進めるにあたり、VJM Globalがどのようにサポートできるかを知っておくことは有益です。
あわせて読みたい:米国からインドでLLCを登録する方法
連絡事務所(LO)を通じてインドへ事業を拡大することは戦略的な一手ですが、そのプロセスは複雑になる可能性があります。VJM Globalは、規制、法律、財務上のハードルを乗り越え、効率的かつコンプライアンスに準拠した設立を実現するための専門的なサポートを提供します。当社の拡大支援の内容は以下の通りです:
VJM Globalと提携することで、インドでの連絡事務所の設立と維持に伴う複雑な課題を管理する信頼できるアドバイザーを得ることができ、戦略的な市場拡大に集中できるようになります。
画像CTA 8
インドでの連絡事務所の設立は、市場調査を検討している米国企業にとって、費用対効果が高くリスクの低い戦略です。規制の枠組みを理解し、適切な手順を踏むことで、最小限の財務負担でインドに強固な拠点を築くことができます。
VJM Globalは、申請書の提出から現地の法律への準拠まで、プロセスのあらゆる側面をガイドします。当社の専門チームは、インドの複雑な市場で成功するために必要な、費用対効果の高いオフショアサポートを提供します。
インドでの連絡事務所設立の準備はよろしいですか?今すぐお問い合わせください。専門的なサポートで、スムーズな市場参入を実現します。
連絡事務所の設立費用は、他の事業形態と比較して比較的低額です。主な費用には、登録料、文書の公証費用、および親会社が負担する運営費用が含まれます。このプロセスは、支店や子会社を設立する場合よりもシンプルで、必要なリソースも少なくて済みます。
はい、駐在員事務所は市場調査の管理やパートナーとの調整など、事務的・支援的な業務を行う現地スタッフを雇用できます。ただし、これらの従業員は収益を生む直接的な事業活動に従事することはできません。
駐在員事務所自体は収益を生むことができないため、法人税の対象にはなりません。ただし、特定の経費に対する物品サービス税(GST)や、その他適用されるインドの税務規制など、他の税務要件を遵守する必要があります。
手続きには通常数ヶ月かかります。これは、書類の提出、確認、インド準備銀行(RBI)やその他の当局からの承認の進捗状況によって異なります。期間は、書類の不備の有無や、銀行および規制当局の対応速度によって変動します。
いいえ、駐在員事務所は販売活動、サービスの提供、または収益を生む契約の締結を行うことはできません。その活動は、市場調査、連絡、およびパートナーや関係者との調整に限定されています。



